
Mapa mental
IMPOSTOS ESTADUAIS
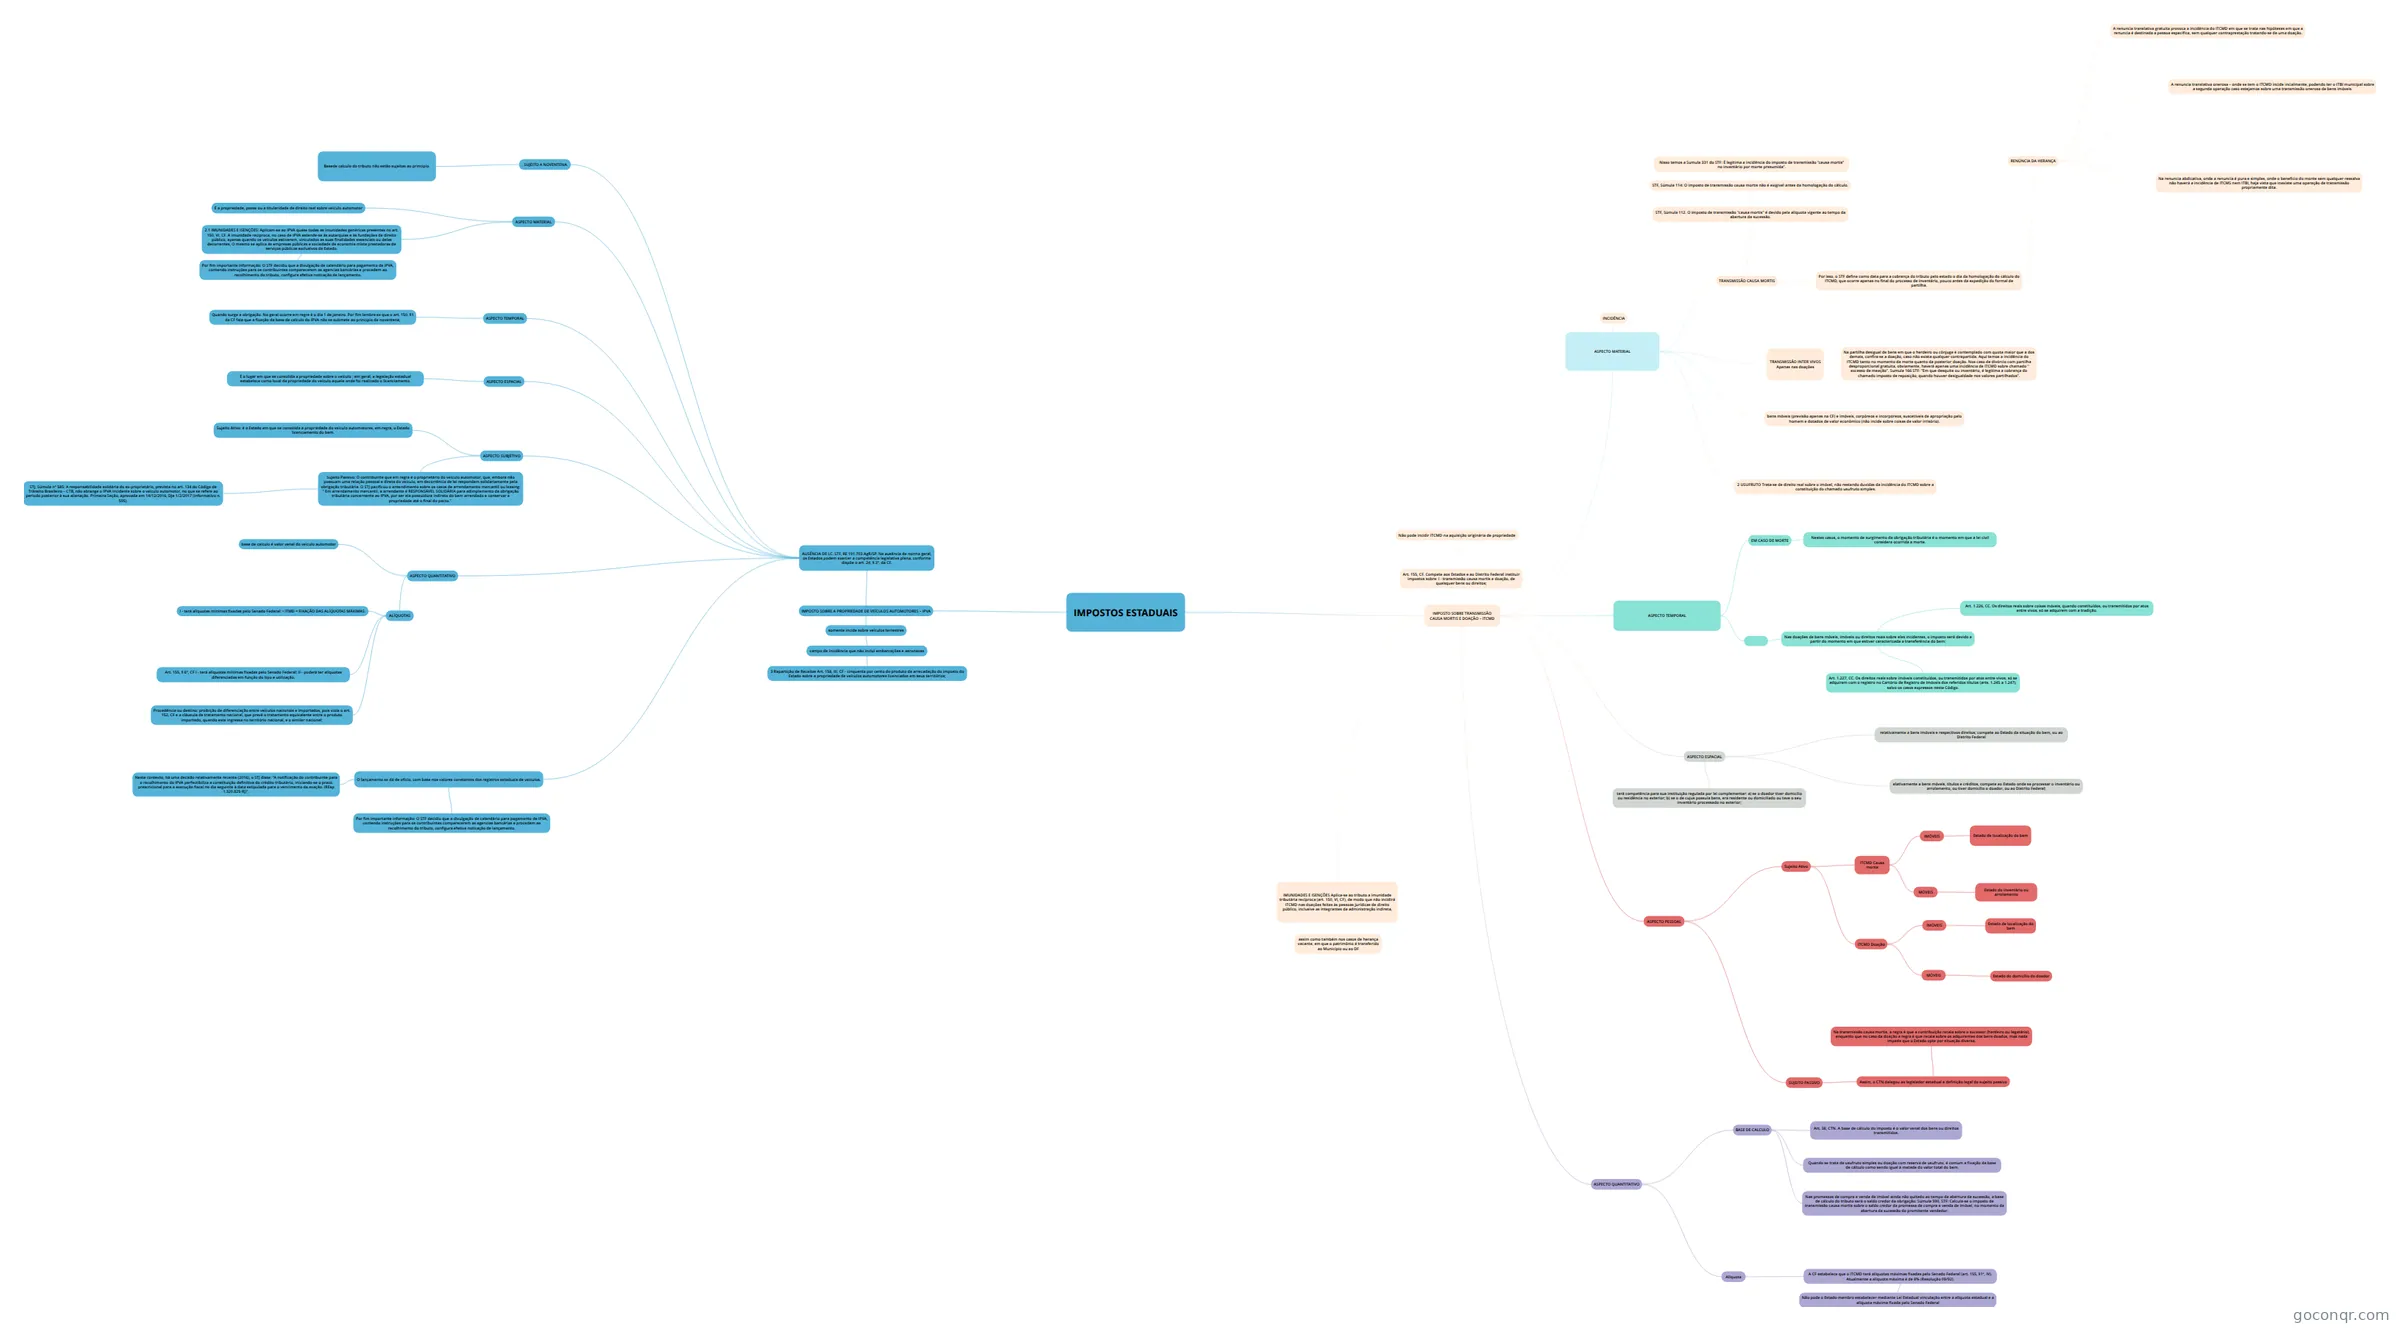
Mapa mental: impostos estaduais
Contenido del mapa
IMPOSTOS ESTADUAIS
IMPOSTO SOBRE TRANSMISSÃO CAUSA MORTIS E DOAÇÃO – ITCMD
- Art. 155, CF. Compete aos Estados e ao Distrito Federal instituir impostos sobre: I - transmissão causa mortis e doação, de quaisquer bens ou direitos;
- Não pode incidir ITCMD na aquisição originária de propriedade
- ASPECTO MATERIAL
- INCIDÊNCIA
- TRANSMISSÃO CAUSA MORTIS
- Por isso, o STF define como data para a cobrança do tributo pelo estado o dia da homologação do cálculo do ITCMD, que ocorre apenas no final do processo de inventário, pouco antes da expedição do formal de partilha.
- RENÚNCIA DA HERANÇA
- A renuncia translativa gratuita provoca a incidência do ITCMD em que se trata nas hipóteses em que a renuncia é destinada a pessoa especifica, sem qualquer contraprestação tratando-se de uma doação.
- A renuncia translativa onerosa – onde se tem o ITCMD incide incialmente, podendo ter o ITBI municipal sobre a segunda operação caso estejamos sobre uma transmissão onerosa de bens imóveis.
- Na renuncia abdicativa, onde a renuncia é pura e simples, onde o beneficio do monte sem qualquer ressalva não haverá a incidência de ITCMS nem ITBI, haja vista que inexiste uma operação de transmissão propriamente dita.
- RENÚNCIA DA HERANÇA
- STF, Súmula 112. O imposto de transmissão "causa mortis" é devido pela alíquota vigente ao tempo da abertura da sucessão.
- STF, Súmula 114: O imposto de transmissão causa mortis não é exigível antes da homologação do cálculo.
- Nisso temos a Sumula 331 do STF: É legitima a incidência do imposto de transmissão ‘’causa mortis’’ no inventário por morte presumida’’.
- STF, Súmula 114: O imposto de transmissão causa mortis não é exigível antes da homologação do cálculo.
- Por isso, o STF define como data para a cobrança do tributo pelo estado o dia da homologação do cálculo do ITCMD, que ocorre apenas no final do processo de inventário, pouco antes da expedição do formal de partilha.
- TRANSMISSÃO INTER VIVOS Apenas nas doações
- Na partilha desigual de bens em que o herdeiro ou cônjuge é contemplado com quota maior que a dos demais, confira-se a doação, caso não exista qualquer contrapartida. Aqui temos a incidência do ITCMD tanto no momento da morte quanto da posterior doação. Nos caso de divórcio com partilha desproporcional gratuita, obviamente, haverá apenas uma incidência de ITCMD sobre chamado ‘’ excesso de meação’’. Sumula 166 STF: ‘’Em que desquite ou inventário, é legitima a cobrança do chamado imposto de reposição, quando houver desigualdade nos valores partilhados’’.
- bens móveis (previsão apenas na CF) e imóveis, corpóreos e incorpóreos, suscetíveis de apropriação pelo homem e dotados de valor econômico (não incide sobre coisas de valor irrisório).
- 2 USUFRUTO Trata-se de direito real sobre o imóvel, não restando duvidas da incidência do ITCMD sobre a constituição do chamado usufruto simples.
- ASPECTO TEMPORAL
- EM CASO DE MORTE
- Nestes casos, o momento de surgimento da obrigação tributária é o momento em que a lei civil considera ocorrida a morte.
- Nas doações de bens móveis, imóveis ou direitos reais sobre eles incidentes, o imposto será devido a partir do momento em que estiver caracterizada a transferência do bem:
- Art. 1.226, CC. Os direitos reais sobre coisas móveis, quando constituídos, ou transmitidos por atos entre vivos, só se adquirem com a tradição.
- Art. 1.227, CC. Os direitos reais sobre imóveis constituídos, ou transmitidos por atos entre vivos, só se adquirem com o registro no Cartório de Registro de Imóveis dos referidos títulos (arts. 1.245 a 1.247), salvo os casos expressos neste Código.
- Nas doações de bens móveis, imóveis ou direitos reais sobre eles incidentes, o imposto será devido a partir do momento em que estiver caracterizada a transferência do bem:
- EM CASO DE MORTE
- ASPECTO ESPACIAL
- relativamente a bens imóveis e respectivos direitos, compete ao Estado da situação do bem, ou ao Distrito Federal
- elativamente a bens móveis, títulos e créditos, compete ao Estado onde se processar o inventário ou arrolamento, ou tiver domicílio o doador, ou ao Distrito Federal;
- terá competência para sua instituição regulada por lei complementar: a) se o doador tiver domicilio ou residência no exterior; b) se o de cujus possuía bens, era residente ou domiciliado ou teve o seu inventário processado no exterior;
- ASPECTO PESSOAL
- Sujeito Ativo
- ITCMD Causa mortis
- IMÓVEIS
- Estado de localização do bem
- MÓVEIS
- Estado do inventário ou arrolamento
- IMÓVEIS
- ITCMD Doação
- IMÓVEIS
- Estado de localização do bem
- MÓVEIS
- Estado do domicílio do doador
- IMÓVEIS
- ITCMD Causa mortis
- SUJEITO PASSIVO
- Assim, o CTN delegou ao legislador estadual a definição legal do sujeito passivo
- Na transmissão causa mortis, a regra é que a contribuição recaia sobre o sucessor (herdeiro ou legatário), enquanto que no caso da doação a regra é que recaia sobre os adquirentes dos bens doados, mas nada impede que o Estado opte por situação diversa.
- Assim, o CTN delegou ao legislador estadual a definição legal do sujeito passivo
- Sujeito Ativo
- ASPECTO QUANTITATIVO
- BASE DE CALCULO
- Art. 38, CTN. A base de cálculo do imposto é o valor venal dos bens ou direitos transmitidos.
- Quando se trata de usufruto simples ou doação com reserva de usufruto, é comum a fixação da base de cálculo como sendo igual à metade do valor total do bem.
- Nas promessas de compra e venda de imóvel ainda não quitado ao tempo da abertura da sucessão, a base de cálculo do tributo será o saldo credor da obrigação: Súmula 590, STF: Calcula-se o imposto de transmissão causa mortis sobre o saldo credor da promessa de compra e venda de imóvel, no momento da abertura da sucessão do promitente vendedor.
- Alíquota
- A CF estabelece que o ITCMD terá alíquotas máximas fixadas pelo Senado Federal (art. 155, §1º, IV). Atualmente a alíquota máxima é de 8% (Resolução 09/92).
- Não pode o Estado-membro estabelecer mediante Lei Estadual vinculação entre a alíquota estadual e a alíquota máxima fixada pelo Senado Federal
- A CF estabelece que o ITCMD terá alíquotas máximas fixadas pelo Senado Federal (art. 155, §1º, IV). Atualmente a alíquota máxima é de 8% (Resolução 09/92).
- BASE DE CALCULO
- IMUNIDADES E ISENÇÕES Aplica-se ao tributo a imunidade tributária recíproca (art. 150, VI, CF), de modo que não incidirá ITCMD nas doações feitas às pessoas jurídicas de direito público, inclusive as integrantes da administração indireta,
- assim como também nos casos de herança vacante, em que o patrimônio é transferido ao Município ou ao DF
- Art. 155, CF. Compete aos Estados e ao Distrito Federal instituir impostos sobre: I - transmissão causa mortis e doação, de quaisquer bens ou direitos;
IMPOSTO SOBRE A PROPRIEDADE DE VEÍCULOS AUTOMOTORES – IPVA
- somente incide sobre veículos terrestres
- campo de incidência que não inclui embarcações e aeronaves
- 3 Repartição de Receitas Art. 158, III, CF - cinquenta por cento do produto da arrecadação do imposto do Estado sobre a propriedade de veículos automotores licenciados em seus territórios;
- campo de incidência que não inclui embarcações e aeronaves
- AUSÊNCIA DE LC. STF, RE 191.703 AgR/SP. Na ausência de norma geral, os Estados podem exercer a competência legislativa plena, conforme dispõe o art. 24, § 3º, da CF.
- . SUJEITO A NOVENTENA.
- Basede calculo do tributo não estão sujeitas ao principio.
- ASPECTO MATERIAL
- É a propriedade, posse ou a titularidade de direito real sobre veículo automotor
- 2.1 IMUNIDADES E ISENÇÕES: Aplicam-se ao IPVA quase todas as imunidades genéricas presentes no art. 150, VI, CF. A imunidade recíproca, no caso de IPVA estende-se ás autarquias e às fundações de direito público, apenas quando os veículos estiverem, vinculados as suas finalidades essenciais ou delas decorrentes, O mesmo se aplica ás empresas públicas e sociedade de economia mista prestadoras de serviços públicos exclusivos de Estado.
- Por fim importante informação: O STF decidiu que a divulgação de calendário para pagamento de IPVA, contendo instruções para os contribuintes comparecerem as agencias bancárias e procedem ao recolhimento do tributo, configura efetiva noticação de lançamento.
- O lançamento se dá de ofício, com base nos valores constantes dos registros estaduais de veículos.
- Por fim importante informação: O STF decidiu que a divulgação de calendário para pagamento de IPVA, contendo instruções para os contribuintes comparecerem as agencias bancárias e procedem ao recolhimento do tributo, configura efetiva noticação de lançamento.
- Neste contexto, há uma decisão relativamente recente (2016), o STJ disse: “A notificação do contribuinte para o recolhimento do IPVA perfectibiliza a constituição definitiva do crédito tributário, iniciando-se o prazo prescricional para a execução fiscal no dia seguinte à data estipulada para o vencimento da exação. (REsp 1.320.825-RJ)”.
- ASPECTO TEMPORAL
- Quando surge a obrigação. No geral ocorre em regra é o dia 1 de janeiro. Por fim lembre-se que o art. 150, §1 da CF fala que a fixação da base de calculo do IPVA não se submete ao principio da noventena,
- ASPECTO ESPACIAL
- É o lugar em que se consolida a propriedade sobre o veículo ; em geral, a legislação estadual estabelece como local da propriedade do veículo aquele onde foi realizado o licenciamento.
- ASPECTO SUBJETIVO
- Sujeito Ativo: é o Estado em que se consolida a propriedade do veiculo automotores, em regra, o Estado licenciamento do bem.
- Sujeito Passivo: O contribuinte que em regra é o proprietário do veiculo automotor, que, embora não possuam uma relação pessoal e direta do veículo, em decorrência de lei respondem solidariamente pela obrigação tributária. O STJ pacificou o entendimento sobre os casos de arrendamento mercantil ou leasing: ‘’ Em arrendamento mercantil, a arrendante é RESPONSÁVEL SOLIDÁRIA para adimplemento da obrigação tributária concernente ao IPVA, por ser ela possuidora indireta do bem arrendado e conservar a propriedade até o final do pacto.’’.
- STJ, Súmula nº 585: A responsabilidade solidária do ex-proprietário, prevista no art. 134 do Código de Trânsito Brasileiro – CTB, não abrange o IPVA incidente sobre o veículo automotor, no que se refere ao período posterior à sua alienação. Primeira Seção, aprovada em 14/12/2016, DJe 1/2/2017 (Informativo n. 595).
- ASPECTO QUANTITATIVO
- ALÍQUOTAS
- Art. 155, § 6º, CF I - terá alíquotas mínimas fixadas pelo Senado Federal; II - poderá ter alíquotas diferenciadas em função do tipo e utilização.
- Procedência ou destino: proibição de diferenciação entre veículos nacionais e importados, pois viola o art. 152, CF e a cláusula de tratamento nacional, que prevê o tratamento equivalente entre o produto importado, quando este ingressa no território nacional, e o similar nacional;
- I - terá alíquotas mínimas fixadas pelo Senado Federal: • ITMD = FIXAÇÃO DAS ALÍQUOTAS MÁXIMAS.
- base de calculo é valor venal do veiculo automotor
- ALÍQUOTAS
- . SUJEITO A NOVENTENA.
- somente incide sobre veículos terrestres
Información
- Descripción
- Concursos Públicos Direito Tributário Mapa Mental sobre IMPOSTOS ESTADUAIS, creado por REGINALDO DE JUNIOR el 26/11/2020.
- Creado por
- REGINALDO DE JUNIOR
- Visitas
- 0
- Valoración