
Mapa mental
Qualidade e características da informação contábil e Relatórios Contábeis
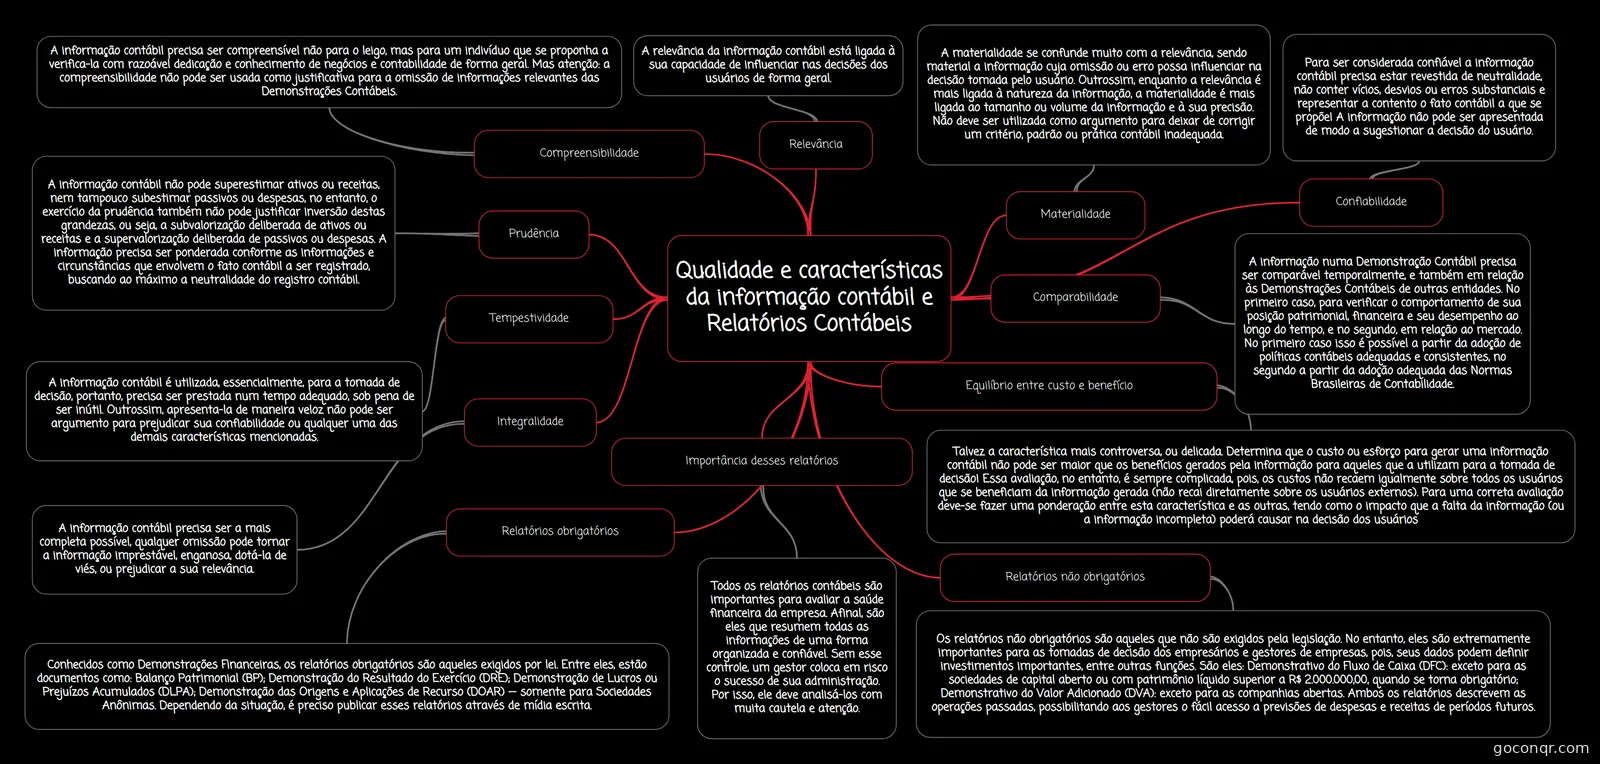
Mapa mental: Qualidade da informação contábil e relatórios contábeis
Contenido del mapa
Qualidade e características da informação contábil e Relatórios Contábeis
Confiabilidade
- Para ser considerada confiável a informação contábil precisa estar revestida de neutralidade, não conter vícios, desvios ou erros substanciais e representar a contento o fato contábil a que se propõe! A informação não pode ser apresentada de modo a sugestionar a decisão do usuário.
Comparabilidade
- A informação numa Demonstração Contábil precisa ser comparável temporalmente, e também em relação às Demonstrações Contábeis de outras entidades. No primeiro caso, para verificar o comportamento de sua posição patrimonial, financeira e seu desempenho ao longo do tempo, e no segundo, em relação ao mercado. No primeiro caso isso é possível a partir da adoção de políticas contábeis adequadas e consistentes, no segundo a partir da adoção adequada das Normas Brasileiras de Contabilidade.
Tempestividade
- A informação contábil é utilizada, essencialmente, para a tomada de decisão, portanto, precisa ser prestada num tempo adequado, sob pena de ser inútil. Outrossim, apresenta-la de maneira veloz não pode ser argumento para prejudicar sua confiabilidade ou qualquer uma das demais características mencionadas.
Equilíbrio entre custo e benefício
- Talvez a característica mais controversa, ou delicada. Determina que o custo ou esforço para gerar uma informação contábil não pode ser maior que os benefícios gerados pela informação para aqueles que a utilizam para a tomada de decisão! Essa avaliação, no entanto, é sempre complicada, pois, os custos não recaem igualmente sobre todos os usuários que se beneficiam da informação gerada (não recai diretamente sobre os usuários externos). Para uma correta avaliação deve-se fazer uma ponderação entre esta característica e as outras, tendo como o impacto que a falta da informação (ou a informação incompleta) poderá causar na decisão dos usuários
Relevância
- A relevância da informação contábil está ligada à sua capacidade de influenciar nas decisões dos usuários de forma geral.
Materialidade
- A materialidade se confunde muito com a relevância, sendo material a informação cuja omissão ou erro possa influenciar na decisão tomada pelo usuário. Outrossim, enquanto a relevância é mais ligada à natureza da informação, a materialidade é mais ligada ao tamanho ou volume da informação e à sua precisão. Não deve ser utilizada como argumento para deixar de corrigir um critério, padrão ou prática contábil inadequada.
Prudência
- A informação contábil não pode superestimar ativos ou receitas, nem tampouco subestimar passivos ou despesas, no entanto, o exercício da prudência também não pode justificar inversão destas grandezas, ou seja, a subvalorização deliberada de ativos ou receitas e a supervalorização deliberada de passivos ou despesas. A informação precisa ser ponderada conforme as informações e circunstâncias que envolvem o fato contábil a ser registrado, buscando ao máximo a neutralidade do registro contábil.
Integralidade
- A informação contábil precisa ser a mais completa possível, qualquer omissão pode tornar a informação imprestável, enganosa, dotá-la de viés, ou prejudicar a sua relevância.
Compreensibilidade
- A informação contábil precisa ser compreensível não para o leigo, mas para um indivíduo que se proponha a verifica-la com razoável dedicação e conhecimento de negócios e contabilidade de forma geral. Mas atenção: a compreensibilidade não pode ser usada como justificativa para a omissão de informações relevantes das Demonstrações Contábeis.
Relatórios obrigatórios
- Conhecidos como Demonstrações Financeiras, os relatórios obrigatórios são aqueles exigidos por lei. Entre eles, estão documentos como: Balanço Patrimonial (BP); Demonstração do Resultado do Exercício (DRE); Demonstração de Lucros ou Prejuízos Acumulados (DLPA); Demonstração das Origens e Aplicações de Recurso (DOAR) — somente para Sociedades Anônimas. Dependendo da situação, é preciso publicar esses relatórios através de mídia escrita.
Relatórios não obrigatórios
- Os relatórios não obrigatórios são aqueles que não são exigidos pela legislação. No entanto, eles são extremamente importantes para as tomadas de decisão dos empresários e gestores de empresas, pois, seus dados podem definir investimentos importantes, entre outras funções. São eles: Demonstrativo do Fluxo de Caixa (DFC): exceto para as sociedades de capital aberto ou com patrimônio líquido superior a R$ 2.000.000,00, quando se torna obrigatório; Demonstrativo do Valor Adicionado (DVA): exceto para as companhias abertas. Ambos os relatórios descrevem as operações passadas, possibilitando aos gestores o fácil acesso a previsões de despesas e receitas de períodos futuros.
Importância desses relatórios
- Todos os relatórios contábeis são importantes para avaliar a saúde financeira da empresa. Afinal, são eles que resumem todas as informações de uma forma organizada e confiável. Sem esse controle, um gestor coloca em risco o sucesso de sua administração. Por isso, ele deve analisá-los com muita cautela e atenção.
Información
- Descripción
- Ciências Contábeis Mapa Mental sobre Qualidade e características da informação contábil e Relatórios Contábeis, creado por Rafael Braga el 23/03/2021.
- Creado por
- Rafael Braga
- Visitas
- 10
- Valoración
Más sobre Características qualitativas da informação contábil