
Mapa mental
Ley 1314 de 2009
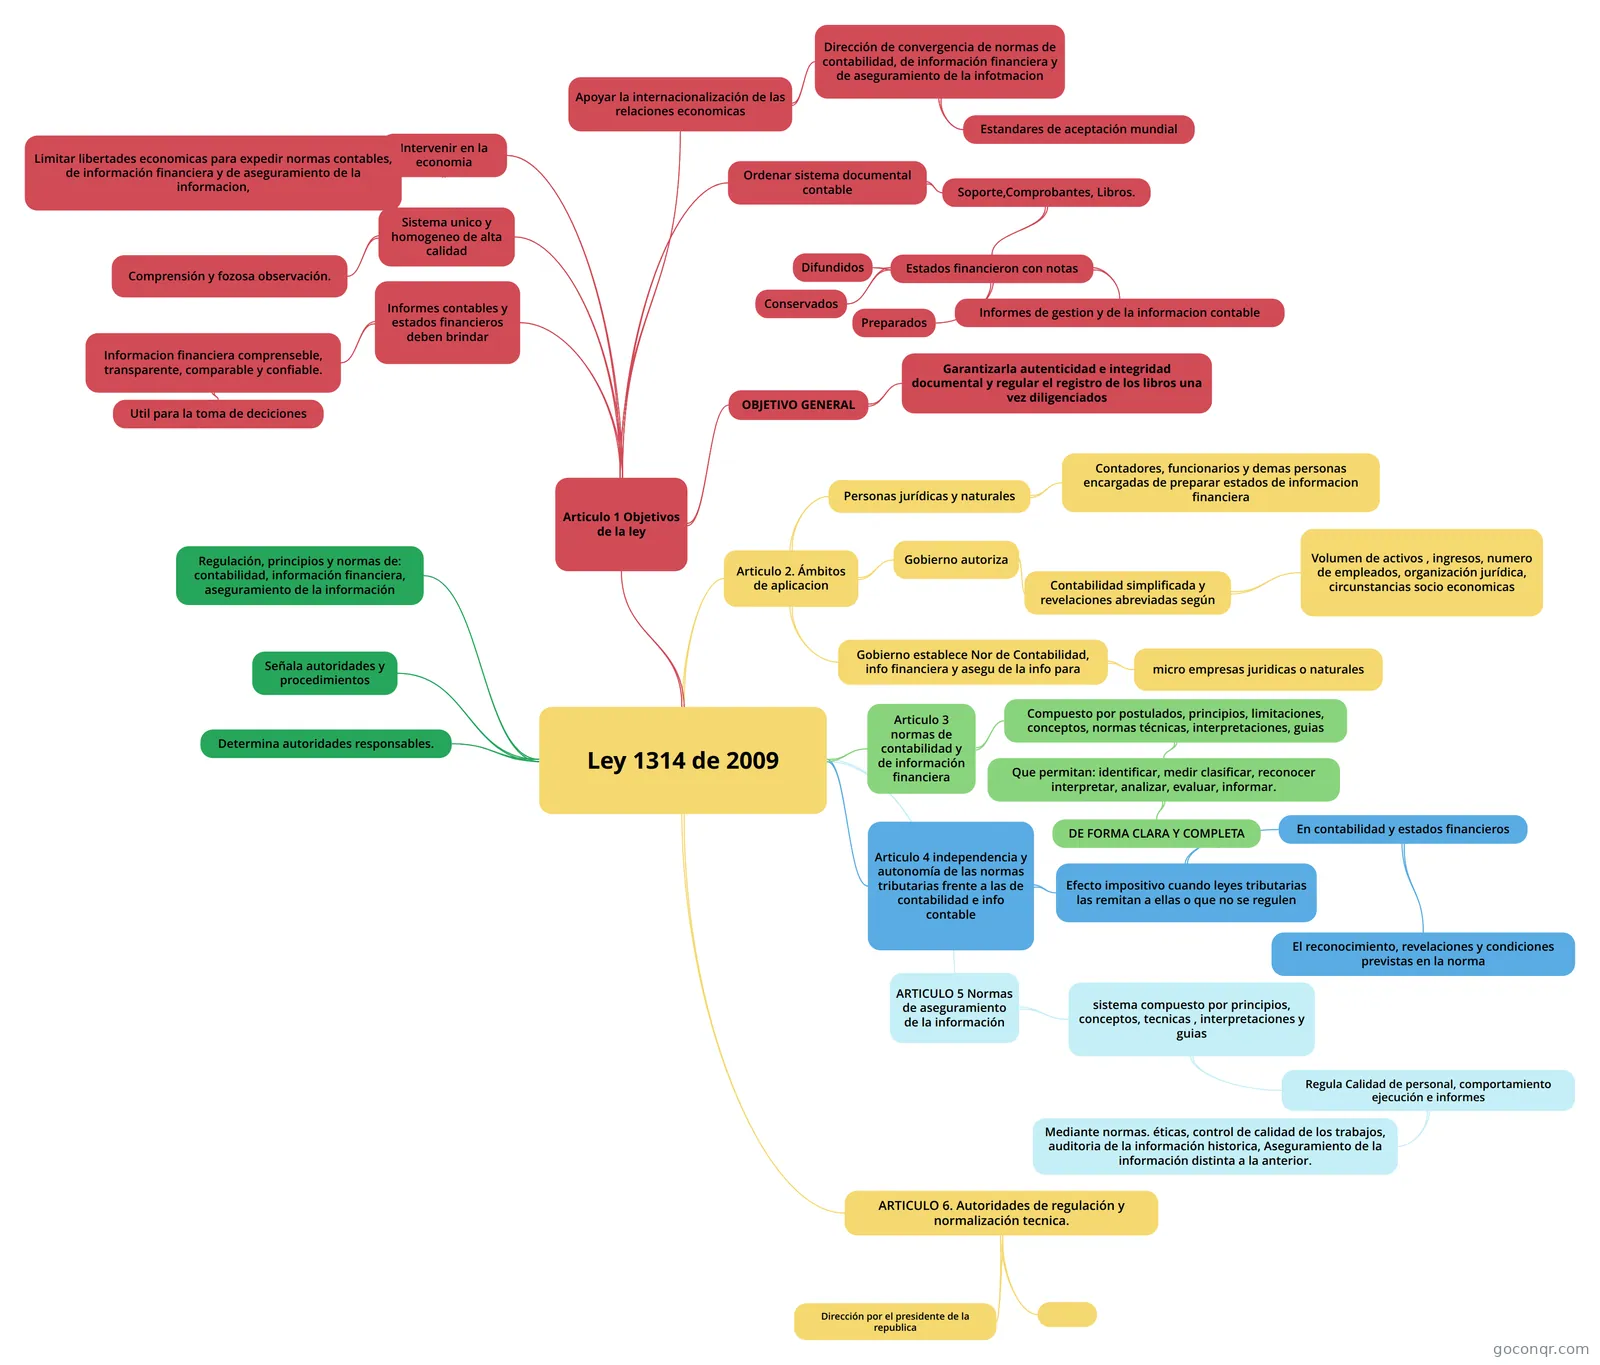
Mapa mental: Ley 1314 de 2009
Contenido del mapa
Ley 1314 de 2009
Regulación, principios y normas de: contabilidad, información financiera, aseguramiento de la información
Señala autoridades y procedimientos
Determina autoridades responsables.
Articulo 1 Objetivos de la ley
- Intervenir en la economia
- Limitar libertades economicas para expedir normas contables, de información financiera y de aseguramiento de la informacion,
- Sistema unico y homogeneo de alta calidad
- Comprensión y fozosa observación.
- Informes contables y estados financieros deben brindar
- Informacion financiera comprenseble, transparente, comparable y confiable.
- Util para la toma de deciciones
- Informacion financiera comprenseble, transparente, comparable y confiable.
- Apoyar la internacionalización de las relaciones economicas
- Dirección de convergencia de normas de contabilidad, de información financiera y de aseguramiento de la infotmacion
- Estandares de aceptación mundial
- Dirección de convergencia de normas de contabilidad, de información financiera y de aseguramiento de la infotmacion
- Ordenar sistema documental contable
- Soporte,Comprobantes, Libros.
- Estados financieron con notas
- Informes de gestion y de la informacion contable
- Preparados
- Conservados
- Difundidos
- Estados financieron con notas
- Soporte,Comprobantes, Libros.
- OBJETIVO GENERAL
- Garantizarla autenticidad e integridad documental y regular el registro de los libros una vez diligenciados
- Intervenir en la economia
Articulo 2. Ámbitos de aplicacion
- Gobierno autoriza
- Contabilidad simplificada y revelaciones abreviadas según
- Volumen de activos , ingresos, numero de empleados, organización jurídica, circunstancias socio economicas
- Contabilidad simplificada y revelaciones abreviadas según
- Personas jurídicas y naturales
- Contadores, funcionarios y demas personas encargadas de preparar estados de informacion financiera
- Gobierno establece Nor de Contabilidad, info financiera y asegu de la info para
- micro empresas juridicas o naturales
- Gobierno autoriza
Articulo 3 normas de contabilidad y de información financiera
- Compuesto por postulados, principios, limitaciones, conceptos, normas técnicas, interpretaciones, guias
- Que permitan: identificar, medir clasificar, reconocer interpretar, analizar, evaluar, informar.
- DE FORMA CLARA Y COMPLETA
- Que permitan: identificar, medir clasificar, reconocer interpretar, analizar, evaluar, informar.
- Compuesto por postulados, principios, limitaciones, conceptos, normas técnicas, interpretaciones, guias
Articulo 4 independencia y autonomía de las normas tributarias frente a las de contabilidad e info contable
- Efecto impositivo cuando leyes tributarias las remitan a ellas o que no se regulen
- En contabilidad y estados financieros
- El reconocimiento, revelaciones y condiciones previstas en la norma
- En contabilidad y estados financieros
- Efecto impositivo cuando leyes tributarias las remitan a ellas o que no se regulen
ARTICULO 5 Normas de aseguramiento de la información
- sistema compuesto por principios, conceptos, tecnicas , interpretaciones y guias
- Regula Calidad de personal, comportamiento ejecución e informes
- Mediante normas. éticas, control de calidad de los trabajos, auditoria de la información historica, Aseguramiento de la información distinta a la anterior.
- Regula Calidad de personal, comportamiento ejecución e informes
- sistema compuesto por principios, conceptos, tecnicas , interpretaciones y guias
ARTICULO 6. Autoridades de regulación y normalización tecnica.
- Dirección por el presidente de la republica