
Mapa mental
CAPITALIZAÇÃO NA PRÁTICA
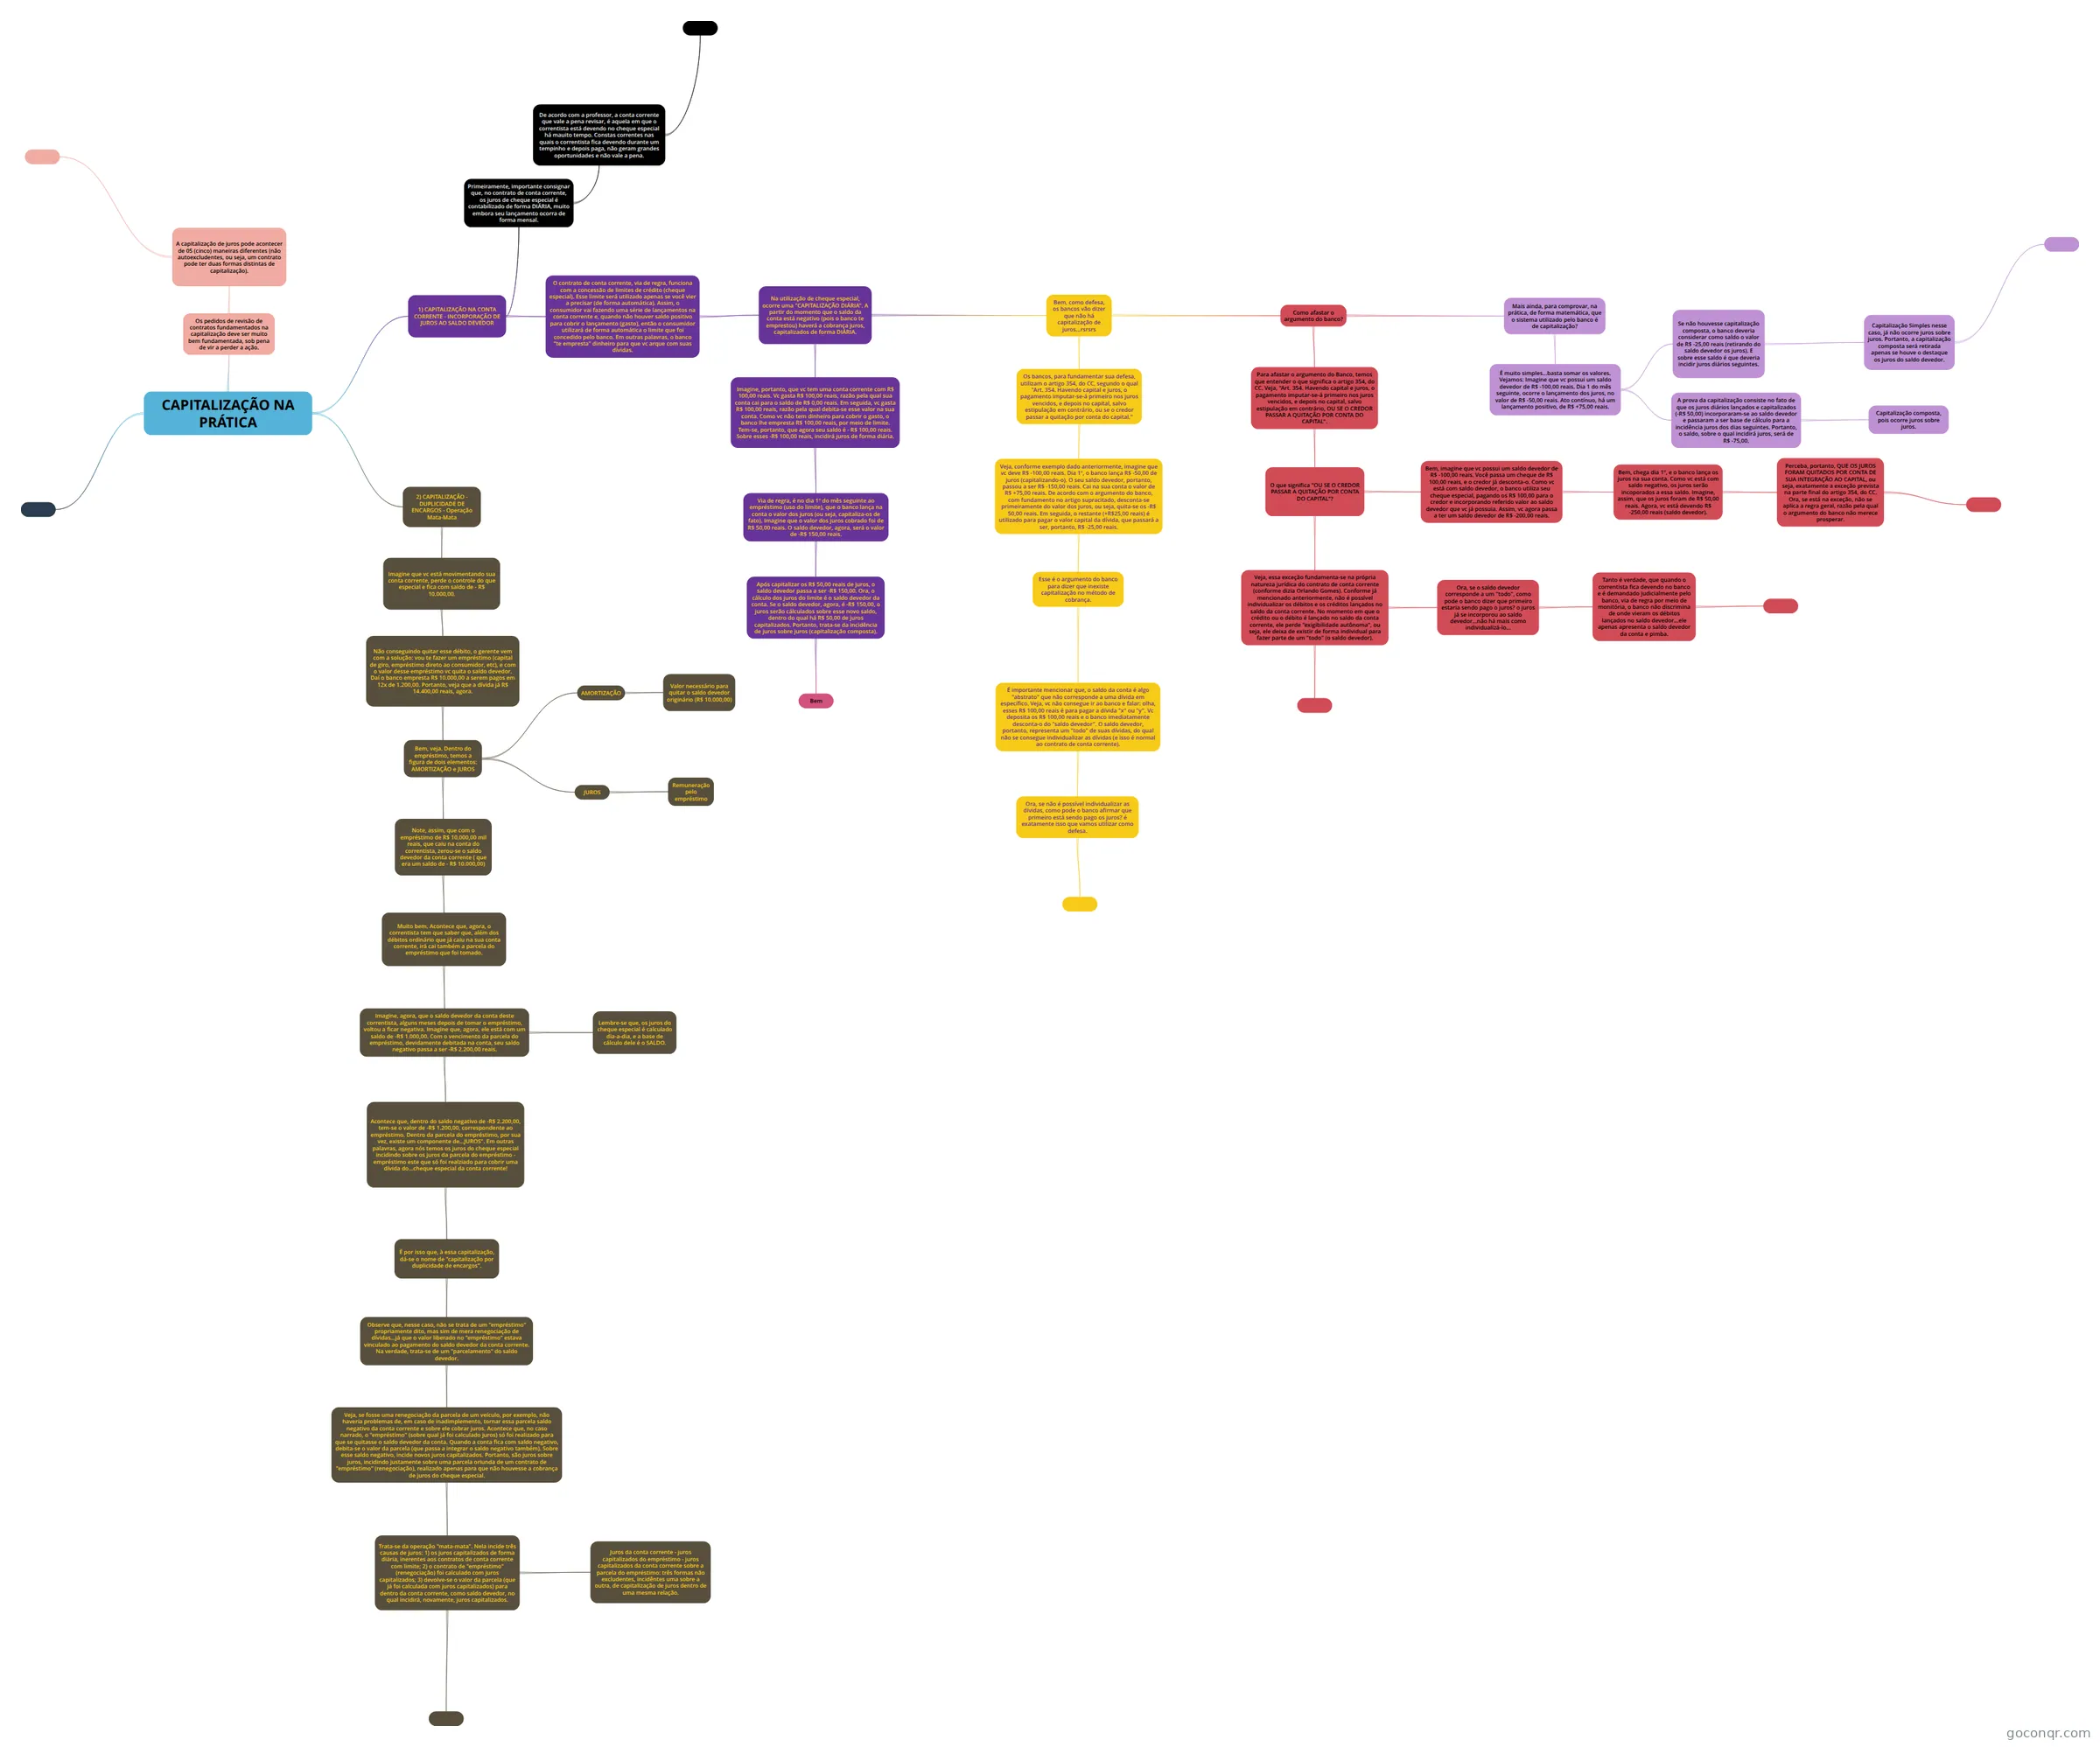
Mapa mental: Capitalização na prática
Contenido del mapa
CAPITALIZAÇÃO NA PRÁTICA
Os pedidos de revisão de contratos fundamentados na capitalização deve ser muito bem fundamentada, sob pena de vir a perder a ação.
- A capitalização de juros pode acontecer de 05 (cinco) maneiras diferentes (não autoexcludentes, ou seja, um contrato pode ter duas formas distintas de capitalização).
- A capitalização de juros pode acontecer de 05 (cinco) maneiras diferentes (não autoexcludentes, ou seja, um contrato pode ter duas formas distintas de capitalização).
1) CAPITALIZAÇÃO NA CONTA CORRENTE - INCORPORAÇÃO DE JUROS AO SALDO DEVEDOR
- O contrato de conta corrente, via de regra, funciona com a concessão de limites de crédito (cheque especial). Esse limite será utilizado apenas se você vier a precisar (de forma automática). Assim, o consumidor vai fazendo uma série de lançamentos na conta corrente e, quando não houver saldo positivo para cobrir o lançamento (gasto), então o consumidor utilizará de forma automática o limite que foi concedido pelo banco. Em outras palavras, o banco "te empresta" dinheiro para que vc arque com suas dívidas.
- Na utilização de cheque especial, ocorre uma "CAPITALIZAÇÃO DIÁRIA". A partir do momento que o saldo da conta está negativo (pois o banco te emprestou) haverá a cobrança juros, capitalizados de forma DIÁRIA.
- Imagine, portanto, que vc tem uma conta corrente com R$ 100,00 reais. Vc gasta R$ 100,00 reais, razão pela qual sua conta cai para o saldo de R$ 0,00 reais. Em seguida, vc gasta R$ 100,00 reais, razão pela qual debita-se esse valor na sua conta. Como vc não tem dinheiro para cobrir o gasto, o banco lhe empresta R$ 100,00 reais, por meio de limite. Tem-se, portanto, que agora seu saldo é - R$ 100,00 reais. Sobre esses -R$ 100,00 reais, incidirá juros de forma diária.
- Via de regra, é no dia 1º do mês seguinte ao empréstimo (uso do limite), que o banco lança na conta o valor dos juros (ou seja, capitaliza-os de fato). Imagine que o valor dos juros cobrado foi de R$ 50,00 reais. O saldo devedor, agora, será o valor de -R$ 150,00 reais.
- Após capitalizar os R$ 50,00 reais de juros, o saldo devedor passa a ser -R$ 150,00. Ora, o cálculo dos juros do limite é o saldo devedor da conta. Se o saldo devedor, agora, é -R$ 150,00, o juros serão cálculados sobre esse novo saldo, dentro do qual há R$ 50,00 de juros capitalizados. Portanto, trata-se da incidência de juros sobre juros (capitalização composta).
- Bem
- Após capitalizar os R$ 50,00 reais de juros, o saldo devedor passa a ser -R$ 150,00. Ora, o cálculo dos juros do limite é o saldo devedor da conta. Se o saldo devedor, agora, é -R$ 150,00, o juros serão cálculados sobre esse novo saldo, dentro do qual há R$ 50,00 de juros capitalizados. Portanto, trata-se da incidência de juros sobre juros (capitalização composta).
- Via de regra, é no dia 1º do mês seguinte ao empréstimo (uso do limite), que o banco lança na conta o valor dos juros (ou seja, capitaliza-os de fato). Imagine que o valor dos juros cobrado foi de R$ 50,00 reais. O saldo devedor, agora, será o valor de -R$ 150,00 reais.
- Bem, como defesa, os bancos vão dizer que não há capitalização de juros...rsrsrs
- Os bancos, para fundamentar sua defesa, utilizam o artigo 354, do CC, segundo o qual "Art. 354. Havendo capital e juros, o pagamento imputar-se-á primeiro nos juros vencidos, e depois no capital, salvo estipulação em contrário, ou se o credor passar a quitação por conta do capital."
- Veja, conforme exemplo dado anteriormente, imagine que vc deve R$ -100,00 reais. Dia 1º, o banco lança R$ -50,00 de juros (capitalizando-o). O seu saldo devedor, portanto, passou a ser R$ -150,00 reais. Cai na sua conta o valor de R$ +75,00 reais. De acordo com o argumento do banco, com fundamento no artigo supracitado, desconta-se primeiramente do valor dos juros, ou seja, quita-se os -R$ 50,00 reais. Em seguida, o restante (+R$25,00 reais) é utilizado para pagar o valor capital da dívida, que passará a ser, portanto, R$ -25,00 reais.
- Esse é o argumento do banco para dizer que inexiste capitalização no método de cobrança.
- É importante mencionar que, o saldo da conta é algo "abstrato" que não corresponde a uma dívida em específico. Veja, vc não consegue ir ao banco e falar: olha, esses R$ 100,00 reais é para pagar a dívida "x" ou "y". Vc deposita os R$ 100,00 reais e o banco imediatamente desconta-o do "saldo devedor". O saldo devedor, portanto, representa um "todo" de suas dívidas, do qual não se consegue individualizar as dívidas (e isso é normal ao contrato de conta corrente).
- Ora, se não é possível individualizar as dívidas, como pode o banco afirmar que primeiro está sendo pago os juros? é exatamente isso que vamos utilizar como defesa.
- Ora, se não é possível individualizar as dívidas, como pode o banco afirmar que primeiro está sendo pago os juros? é exatamente isso que vamos utilizar como defesa.
- É importante mencionar que, o saldo da conta é algo "abstrato" que não corresponde a uma dívida em específico. Veja, vc não consegue ir ao banco e falar: olha, esses R$ 100,00 reais é para pagar a dívida "x" ou "y". Vc deposita os R$ 100,00 reais e o banco imediatamente desconta-o do "saldo devedor". O saldo devedor, portanto, representa um "todo" de suas dívidas, do qual não se consegue individualizar as dívidas (e isso é normal ao contrato de conta corrente).
- Esse é o argumento do banco para dizer que inexiste capitalização no método de cobrança.
- Veja, conforme exemplo dado anteriormente, imagine que vc deve R$ -100,00 reais. Dia 1º, o banco lança R$ -50,00 de juros (capitalizando-o). O seu saldo devedor, portanto, passou a ser R$ -150,00 reais. Cai na sua conta o valor de R$ +75,00 reais. De acordo com o argumento do banco, com fundamento no artigo supracitado, desconta-se primeiramente do valor dos juros, ou seja, quita-se os -R$ 50,00 reais. Em seguida, o restante (+R$25,00 reais) é utilizado para pagar o valor capital da dívida, que passará a ser, portanto, R$ -25,00 reais.
- Como afastar o argumento do banco?
- Para afastar o argumento do Banco, temos que entender o que significa o artigo 354, do CC. Veja, "Art. 354. Havendo capital e juros, o pagamento imputar-se-á primeiro nos juros vencidos, e depois no capital, salvo estipulação em contrário, OU SE O CREDOR PASSAR A QUITAÇÃO POR CONTA DO CAPITAL".
- O que significa "OU SE O CREDOR PASSAR A QUITAÇÃO POR CONTA DO CAPITAL"?
- Bem, imagine que vc possui um saldo devedor de R$ -100,00 reais. Você passa um cheque de R$ 100,00 reais, e o credor já desconta-o. Como vc está com saldo devedor, o banco utiliza seu cheque especial, pagando os R$ 100,00 para o credor e incorporando referido valor ao saldo devedor que vc já possuia. Assim, vc agora passa a ter um saldo devedor de R$ -200,00 reais.
- Bem, chega dia 1º, e o banco lança os juros na sua conta. Como vc está com saldo negativo, os juros serão incoporados a essa saldo. Imagine, assim, que os juros foram de R$ 50,00 reais. Agora, vc está devendo R$ -250,00 reais (saldo devedor).
- Perceba, portanto, QUE OS JUROS FORAM QUITADOS POR CONTA DE SUA INTEGRAÇÃO AO CAPITAL, ou seja, exatamente a exceção prevista na parte final do artigo 354, do CC. Ora, se está na exceção, não se aplica a regra geral, razão pela qual o argumento do banco não merece prosperar.
- Perceba, portanto, QUE OS JUROS FORAM QUITADOS POR CONTA DE SUA INTEGRAÇÃO AO CAPITAL, ou seja, exatamente a exceção prevista na parte final do artigo 354, do CC. Ora, se está na exceção, não se aplica a regra geral, razão pela qual o argumento do banco não merece prosperar.
- Bem, chega dia 1º, e o banco lança os juros na sua conta. Como vc está com saldo negativo, os juros serão incoporados a essa saldo. Imagine, assim, que os juros foram de R$ 50,00 reais. Agora, vc está devendo R$ -250,00 reais (saldo devedor).
- Veja, essa exceção fundamenta-se na própria natureza jurídica do contrato de conta corrente (conforme dizia Orlando Gomes). Conforme já mencionado anteriormente, não é possível individualizar os débitos e os créditos lançados no saldo da conta corrente. No momento em que o crédito ou o débito é lançado no saldo da conta corrente, ele perde "exigibilidade autônoma", ou seja, ele deixa de existir de forma individual para fazer parte de um "todo" (o saldo devedor).
- Ora, se o saldo devedor corresponde a um "todo", como pode o banco dizer que primeiro estaria sendo pago o juros? o juros já se incorporou ao saldo devedor...não há mais como individualizá-lo...
- Tanto é verdade, que quando o correntista fica devendo no banco e é demandado judicialmente pelo banco, via de regra por meio de monitória, o banco não discrimina de onde vieram os débitos lançados no saldo devedor...ele apenas apresenta o saldo devedor da conta e pimba.
- Tanto é verdade, que quando o correntista fica devendo no banco e é demandado judicialmente pelo banco, via de regra por meio de monitória, o banco não discrimina de onde vieram os débitos lançados no saldo devedor...ele apenas apresenta o saldo devedor da conta e pimba.
- Ora, se o saldo devedor corresponde a um "todo", como pode o banco dizer que primeiro estaria sendo pago o juros? o juros já se incorporou ao saldo devedor...não há mais como individualizá-lo...
- Bem, imagine que vc possui um saldo devedor de R$ -100,00 reais. Você passa um cheque de R$ 100,00 reais, e o credor já desconta-o. Como vc está com saldo devedor, o banco utiliza seu cheque especial, pagando os R$ 100,00 para o credor e incorporando referido valor ao saldo devedor que vc já possuia. Assim, vc agora passa a ter um saldo devedor de R$ -200,00 reais.
- O que significa "OU SE O CREDOR PASSAR A QUITAÇÃO POR CONTA DO CAPITAL"?
- Mais ainda, para comprovar, na prática, de forma matemática, que o sistema utilizado pelo banco é de capitalização?
- É muito simples...basta somar os valores. Vejamos: Imagine que vc possui um saldo devedor de R$ -100,00 reais. Dia 1 do mês seguinte, ocorre o lançamento dos juros, no valor de R$ -50,00 reais. Ato contínuo, há um lançamento positivo, de R$ +75,00 reais.
- Se não houvesse capitalização composta, o banco deveria considerar como saldo o valor de R$ -25,00 reais (retirando do saldo devedor os juros). E sobre esse saldo é que deveria incidir juros diários seguintes.
- Capitalização Simples nesse caso, já não ocorre juros sobre juros. Portanto, a capitalização composta será retirada apenas se houve o destaque os juros do saldo devedor.
- Capitalização Simples nesse caso, já não ocorre juros sobre juros. Portanto, a capitalização composta será retirada apenas se houve o destaque os juros do saldo devedor.
- A prova da capitalização consiste no fato de que os juros diários lançados e capitalizados (-R$ 50,00) incorporaram-se ao saldo devedor e passaram a ser base de cálculo para a incidência juros dos dias seguintes. Portanto, o saldo, sobre o qual incidirá juros, será de R$ -75,00.
- Capitalização composta, pois ocorre juros sobre juros.
- Se não houvesse capitalização composta, o banco deveria considerar como saldo o valor de R$ -25,00 reais (retirando do saldo devedor os juros). E sobre esse saldo é que deveria incidir juros diários seguintes.
- É muito simples...basta somar os valores. Vejamos: Imagine que vc possui um saldo devedor de R$ -100,00 reais. Dia 1 do mês seguinte, ocorre o lançamento dos juros, no valor de R$ -50,00 reais. Ato contínuo, há um lançamento positivo, de R$ +75,00 reais.
- Para afastar o argumento do Banco, temos que entender o que significa o artigo 354, do CC. Veja, "Art. 354. Havendo capital e juros, o pagamento imputar-se-á primeiro nos juros vencidos, e depois no capital, salvo estipulação em contrário, OU SE O CREDOR PASSAR A QUITAÇÃO POR CONTA DO CAPITAL".
- Os bancos, para fundamentar sua defesa, utilizam o artigo 354, do CC, segundo o qual "Art. 354. Havendo capital e juros, o pagamento imputar-se-á primeiro nos juros vencidos, e depois no capital, salvo estipulação em contrário, ou se o credor passar a quitação por conta do capital."
- Imagine, portanto, que vc tem uma conta corrente com R$ 100,00 reais. Vc gasta R$ 100,00 reais, razão pela qual sua conta cai para o saldo de R$ 0,00 reais. Em seguida, vc gasta R$ 100,00 reais, razão pela qual debita-se esse valor na sua conta. Como vc não tem dinheiro para cobrir o gasto, o banco lhe empresta R$ 100,00 reais, por meio de limite. Tem-se, portanto, que agora seu saldo é - R$ 100,00 reais. Sobre esses -R$ 100,00 reais, incidirá juros de forma diária.
- Na utilização de cheque especial, ocorre uma "CAPITALIZAÇÃO DIÁRIA". A partir do momento que o saldo da conta está negativo (pois o banco te emprestou) haverá a cobrança juros, capitalizados de forma DIÁRIA.
- Primeiramente, importante consignar que, no contrato de conta corrente, os juros de cheque especial é contabilizado de forma DIÁRIA, muito embora seu lançamento ocorra de forma mensal.
- De acordo com a professor, a conta corrente que vale a pena revisar, é aquela em que o correntista está devendo no cheque especial há mauito tempo. Constas correntes nas quais o correntista fica devendo durante um tempinho e depois paga, não geram grandes oportunidades e não vale a pena.
- De acordo com a professor, a conta corrente que vale a pena revisar, é aquela em que o correntista está devendo no cheque especial há mauito tempo. Constas correntes nas quais o correntista fica devendo durante um tempinho e depois paga, não geram grandes oportunidades e não vale a pena.
- O contrato de conta corrente, via de regra, funciona com a concessão de limites de crédito (cheque especial). Esse limite será utilizado apenas se você vier a precisar (de forma automática). Assim, o consumidor vai fazendo uma série de lançamentos na conta corrente e, quando não houver saldo positivo para cobrir o lançamento (gasto), então o consumidor utilizará de forma automática o limite que foi concedido pelo banco. Em outras palavras, o banco "te empresta" dinheiro para que vc arque com suas dívidas.
2) CAPITALIZAÇÃO - DUPLICIDADE DE ENCARGOS - Operação Mata-Mata
- Imagine que vc está movimentando sua conta corrente, perde o controle do que especial e fica com saldo de - R$ 10.000,00.
- Não conseguindo quitar esse débito, o gerente vem com a solução: vou te fazer um empréstimo (capital de giro, empréstimo direto ao consumidor, etc), e com o valor desse empréstimo vc quita o saldo devedor. Daí o banco empresta R$ 10.000,00 a serem pagos em 12x de 1.200,00. Portanto, veja que a dívida já R$ 14.400,00 reais, agora.
- Bem, veja. Dentro do empréstimo, temos a figura de dois elementos: AMORTIZAÇÃO e JUROS
- AMORTIZAÇÃO
- Valor necessário para quitar o saldo devedor originário (R$ 10.000,00)
- JUROS
- Remuneração pelo empréstimo
- Note, assim, que com o empréstimo de R$ 10.000,00 mil reais, que caiu na conta do correntista, zerou-se o saldo devedor da conta corrente ( que era um saldo de - R$ 10.000,00)
- Muito bem. Acontece que, agora, o correntista tem que saber que, além dos débitos ordinário que já caiu na sua conta corrente, irá cai também a parcela do empréstimo que foi tomado.
- Imagine, agora, que o saldo devedor da conta deste correntista, alguns meses depois de tomar o empréstimo, voltou a ficar negativa. Imagine que, agora, ele está com um saldo de -R$ 1.000,00. Com o vencimento da parcela do empréstimo, devidamente debitada na conta, seu saldo negativo passa a ser -R$ 2.200,00 reais.
- Lembre-se que, os juros do cheque especial é calculado dia-a-dia, e a base de cálculo dele é o SALDO.
- Acontece que, dentro do saldo negativo de -R$ 2.200,00, tem-se o valor de -R$ 1.200,00, correspondente ao empréstimo. Dentro da parcela do empréstimo, por sua vez, existe um componente de...JUROS". Em outras palavras, agora nós temos os juros do cheque especial incidindo sobre os juros da parcela do empréstimo - empréstimo este que só foi realziado para cobrir uma dívida do...cheque especial da conta corrente!
- É por isso que, à essa capitalização, dá-se o nome de "capitalização por duplicidade de encargos".
- Observe que, nesse caso, não se trata de um "empréstimo" propriamente dito, mas sim de mera renegociação de dívidas...já que o valor liberado no "empréstimo" estava vinculado ao pagamento do saldo devedor da conta corrente. Na verdade, trata-se de um "parcelamento" do saldo devedor.
- Veja, se fosse uma renegociação da parcela de um veículo, por exemplo, não haveria problemas de, em caso de inadimplemento, tornar essa parcela saldo negativo da conta corrente e sobre ele cobrar juros. Acontece que, no caso narrado, o "empréstimo" (sobre qual já foi calculado juros) só foi realizado para que se quitasse o saldo devedor da conta. Quando a conta fica com saldo negativo, debita-se o valor da parcela (que passa a integrar o saldo negativo também). Sobre esse saldo negativo, incide novos juros capitalizados. Portanto, são juros sobre juros, incidindo justamente sobre uma parcela oriunda de um contrato de "empréstimo" (renegociação), realizado apenas para que não houvesse a cobrança de juros do cheque especial.
- Trata-se da operação "mata-mata". Nela incide três causas de juros: 1) os juros capitalizados de forma diária, inerentes aos contratos de conta corrente com limite; 2) o contrato de "empréstimo" (renegociação) foi calculado com juros capitalizados; 3) devolve-se o valor da parcela (que já foi calculada com juros capitalizados) para dentro da conta corrente, como saldo devedor, no qual incidirá, novamente, juros capitalizados.
- Juros da conta corrente - juros capitalizados do empréstimo - juros capitalizados da conta corrente sobre a parcela do empréstimo: três formas não excludentes, incidêntes uma sobre a outra, de capitalização de juros dentro de uma mesma relação.
- Trata-se da operação "mata-mata". Nela incide três causas de juros: 1) os juros capitalizados de forma diária, inerentes aos contratos de conta corrente com limite; 2) o contrato de "empréstimo" (renegociação) foi calculado com juros capitalizados; 3) devolve-se o valor da parcela (que já foi calculada com juros capitalizados) para dentro da conta corrente, como saldo devedor, no qual incidirá, novamente, juros capitalizados.
- Veja, se fosse uma renegociação da parcela de um veículo, por exemplo, não haveria problemas de, em caso de inadimplemento, tornar essa parcela saldo negativo da conta corrente e sobre ele cobrar juros. Acontece que, no caso narrado, o "empréstimo" (sobre qual já foi calculado juros) só foi realizado para que se quitasse o saldo devedor da conta. Quando a conta fica com saldo negativo, debita-se o valor da parcela (que passa a integrar o saldo negativo também). Sobre esse saldo negativo, incide novos juros capitalizados. Portanto, são juros sobre juros, incidindo justamente sobre uma parcela oriunda de um contrato de "empréstimo" (renegociação), realizado apenas para que não houvesse a cobrança de juros do cheque especial.
- Observe que, nesse caso, não se trata de um "empréstimo" propriamente dito, mas sim de mera renegociação de dívidas...já que o valor liberado no "empréstimo" estava vinculado ao pagamento do saldo devedor da conta corrente. Na verdade, trata-se de um "parcelamento" do saldo devedor.
- É por isso que, à essa capitalização, dá-se o nome de "capitalização por duplicidade de encargos".
- Imagine, agora, que o saldo devedor da conta deste correntista, alguns meses depois de tomar o empréstimo, voltou a ficar negativa. Imagine que, agora, ele está com um saldo de -R$ 1.000,00. Com o vencimento da parcela do empréstimo, devidamente debitada na conta, seu saldo negativo passa a ser -R$ 2.200,00 reais.
- Muito bem. Acontece que, agora, o correntista tem que saber que, além dos débitos ordinário que já caiu na sua conta corrente, irá cai também a parcela do empréstimo que foi tomado.
- AMORTIZAÇÃO
- Bem, veja. Dentro do empréstimo, temos a figura de dois elementos: AMORTIZAÇÃO e JUROS
- Não conseguindo quitar esse débito, o gerente vem com a solução: vou te fazer um empréstimo (capital de giro, empréstimo direto ao consumidor, etc), e com o valor desse empréstimo vc quita o saldo devedor. Daí o banco empresta R$ 10.000,00 a serem pagos em 12x de 1.200,00. Portanto, veja que a dívida já R$ 14.400,00 reais, agora.
- Imagine que vc está movimentando sua conta corrente, perde o controle do que especial e fica com saldo de - R$ 10.000,00.
Información
- Descripción
- Mapa Mental sobre CAPITALIZAÇÃO NA PRÁTICA, creado por Edgar Souza Fermino el 08/01/2023.
- Creado por
- Edgar Souza Fermino
- Visitas
- 0
- Valoración