
Flashcards
contabilidad
Cards in this deck (22)
- 1Colegio Cristiano Verbo Chimaltenango Ciclo Escolar 2021 Profe. Luis Hernandez Curso: CONTABILIDAD Grado: Noveno NOMBRE: Linda Berenice Ordoñez Lopez.CONCEPTOS BÁSICOS DE LA CONTABILIDAD
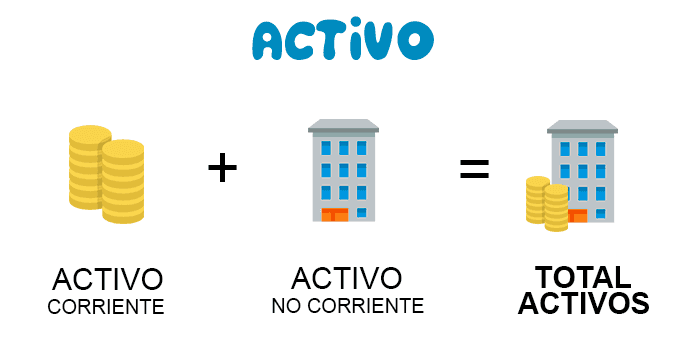
- 21. ACTIVO: es el conjunto de bienes que las empresas tienen para a su disposición y tienen el derecho de ser propietarios de sus propiedades y existen dos tipos de "activos". EL ACTIVO FIJO, Y EL FIJO CIRCULANTE.
- 32.PASIVO: Se conoce como todas las deudas y las obligaciones a pagar que algún negocio o empresa tiene, en otras palabras es un préstamo que aun no ha pasado.
- 43.PATRIMONIO NETO: representa el balance que tiene la empresa con sus bienes activos y bienes pasivos, son los recurzos que se utiliza para tener cierta cuenta de dinero activo o pasivo en el dinero.
- 54.CUENTAS ANUALES: Son cuentas de información de los gastos, ganancias he ingresos que ha tenido una empresa en un año, esto es obligado por los preceptos fiscales, contables y El Registro Mercantil.
- 65.BALANCE GENERAL: es el documento que contiene la información pormenorizada de los activos, pasivos y el patrimonio neto que determina la situación de la empresa
- 76.CUENTAS DE PERDIDAS Y GANANCIAS: Es conocida como cuenta de explotación o cuenta de resultados. Viene a ser el documento que resuma los ingresos y gastos del ejercicio contable. La diferencia entre ingresos y gastos arroja el resultado contable de cada ejercicio.
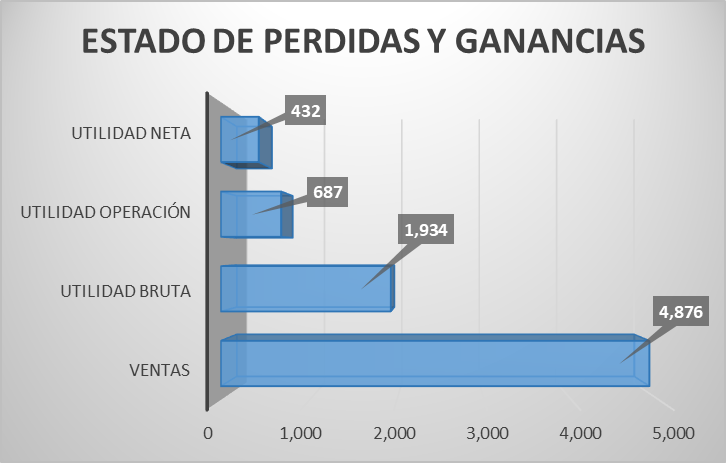
- 87.MEMORIA: Es otro de los documentos de obligada presentación, junto al Balance de situación, cuya formulación debe realizarse en un plazo de tres meses desde el cierre. En ella se recoge tanto cualitativa como equitativamente toda la información que complementa lo incluido en el balance de situación y cuenta de pérdidas y ganancias
- 98.ESTADOS CONTABLES: Conjunto de documentos elaborados de forma periódica que ofrecen información sobre la situación contable, patrimonial y financiera de la empresa.
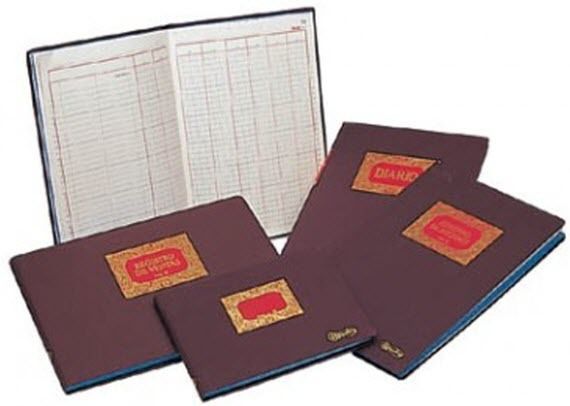
- 109.LIBRO DIARIO: Es el documento que recoge el asentamiento contable de los hechos económicos producidos durante el ejercicio económico por la empresa de forma cronológica
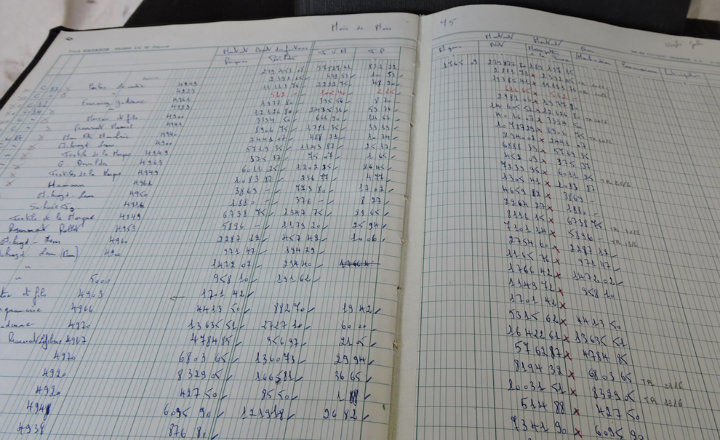
- 1110.LIBRO MAYOR: es un libro que recoge todas las operaciones económicas registradas cronológicamente en las distintas cuentas contables de la empresa. Existe un libro mayor por cada cuenta contable que hemos utilizado en nuestra contabilidad.
- 1211.INGRESOS los ingresos nunca deben tener su origen en las aportaciones realizadas por los socios o propietarios. Es importante saber diferenciar el ingreso del cobro, ya que el primero se produce en el momento de la formalización de la venta, a fecha de devengo
- 1312.GASTOS: , el gasto no puede estar derivado por la retirada de capital o de aportación económica por parte de los propietarios. Igualmente, el gasto se produce a fecha de devengo del servicio recibido o compra del bien, siendo diferente del momento en que se produzca el pago efectivo de esa compra o servicio.
- 1413.TESORERIA: a tesorería es la liquidez de la empresa. Si existe un departamente específico en la empresa, será el encargado de realizar los cobros y pagos necesarios que requiere el día a día en una empresa.
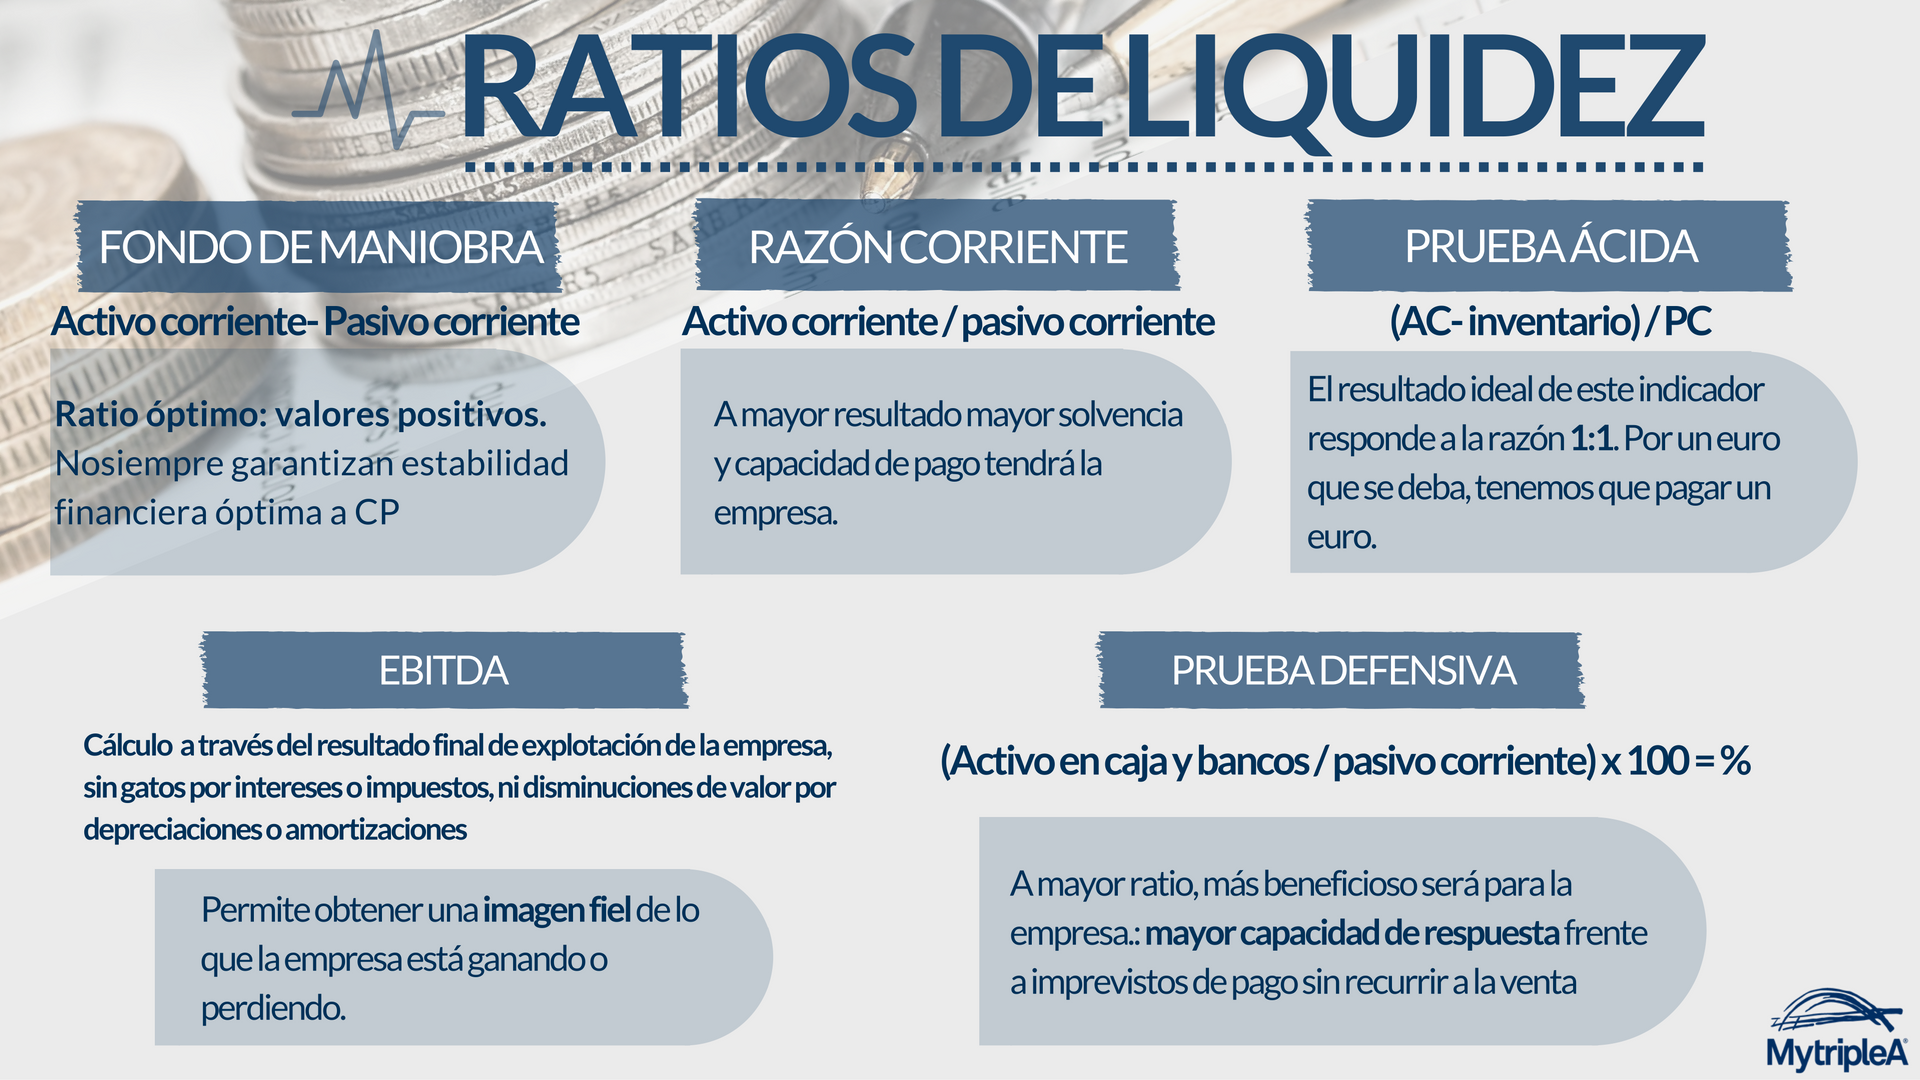
- 1514. FONDO DE MANIOBRA. fondo de maniobra nos va a mostrar el grado de salud financiera de nuestra empresa, y se constituye como el conjunto de recursos que se requieren a largo plazo para el desarrollo y mantenimiento diario de la actividad económica, sirviendo para el control de la liquidez de la empresa.
- 1615. PROVISION: Pueden tener que ver con retribuciones y prestaciones de personal (indemnizaciones previstas), con impuestos, operaciones comerciales (clientes de dudoso cobro), retiro o rehabilitación del inmovilizado y otros conceptos establecidos en el Plan General Contable.
- 1716.LA AMORTIZACIÓN. La amortización de los activos responde a la reserva de dinero destinada a recuperar la inversión inicial de un bien y obtener el mayor beneficio para compensar esta reducción del valor original.
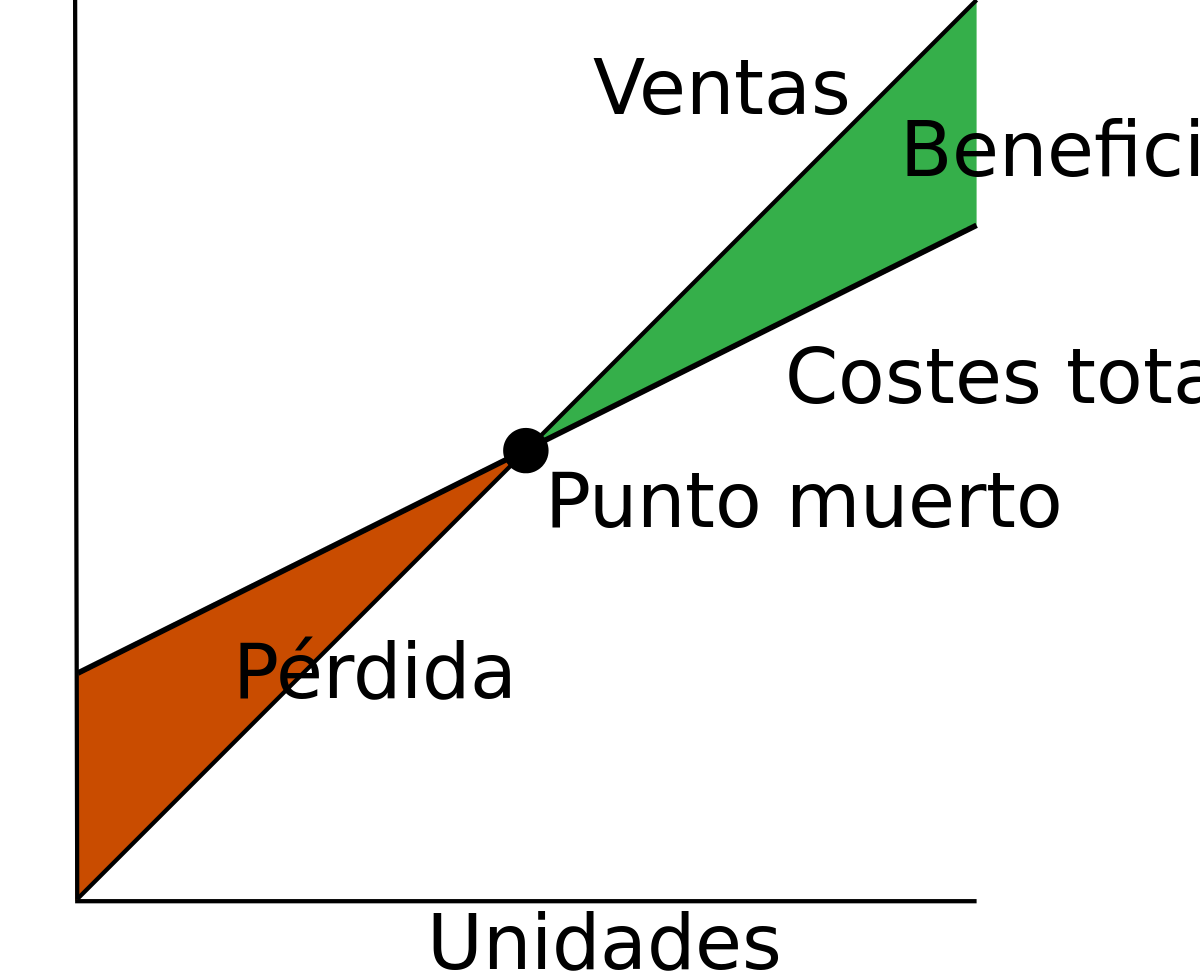
- 1817.PUNTO MUERTO: Es el nivel que marca el importe de las ventas necesarias para sufragar tanto los gastos fijos como los variables. Para su cálculo, que te explicamos de forma detallada en este artículo sobre el umbral de rentabilidad, debes conocer el importe de los gastos fijos y el margen sobre ventas.
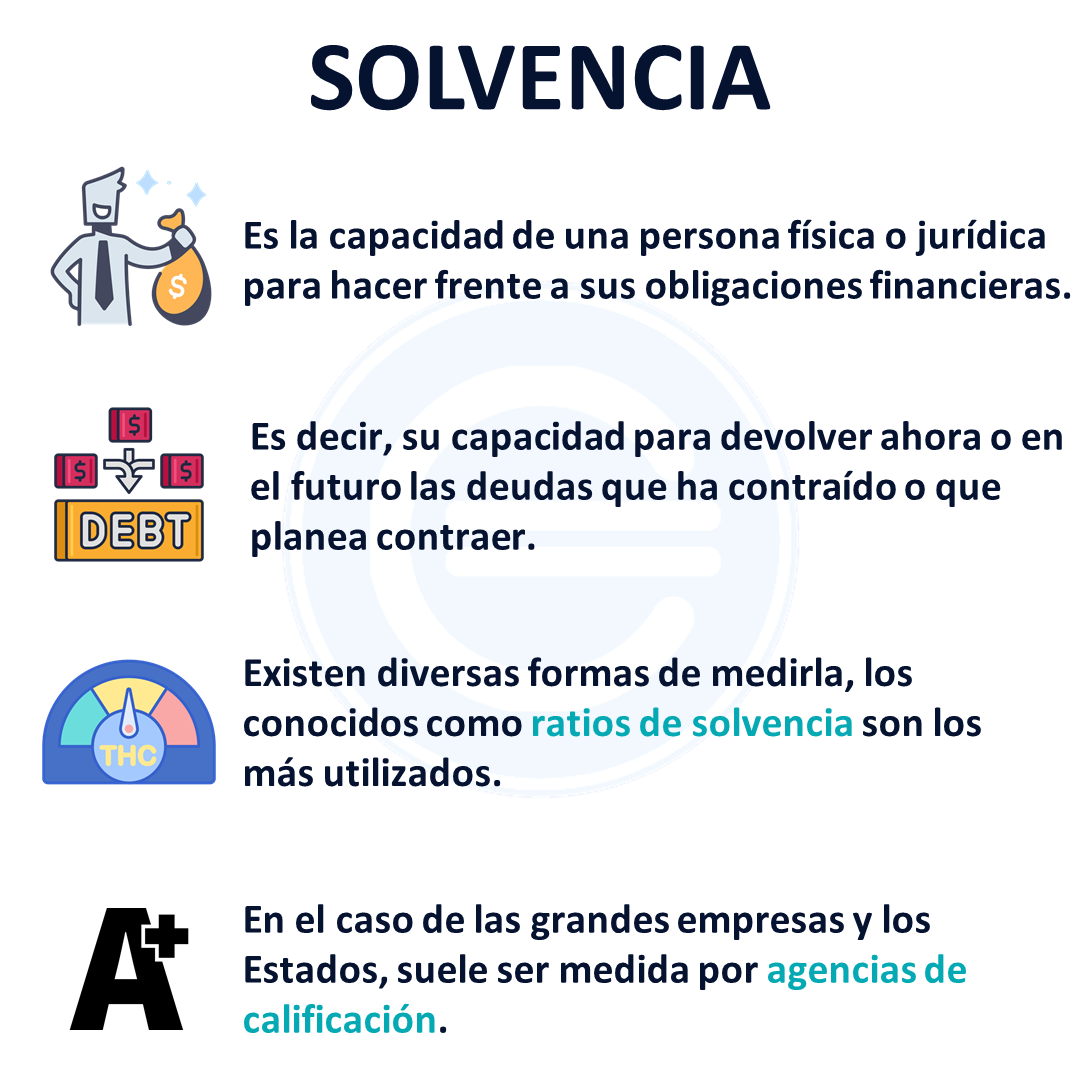
- 1918.RATIO DE SOLVENCIA: La capacidad para liquidar estas deudas depende de los activos. Para calcular el ratio de solvencia hay que dividir el valor total de los activos entre el valor total de los pasivos, sin incluir el Patrimonio Neto en la operación.
- 2019.RATIO DE LIQUIDEZ: La liquidez se traduce en la capacidad de los activos de la empresa para terminar siendo dinero. Generalmente, a mayor liquidez mayor solvencia.
- 2120. CONCILIACIÓN BANCARIA: proceso por el que se cotejan los apuntes contables que realiza la empresa para el registro de los movimientos de dinero de sus cuentas bancarias y con los extractos bancarios que envía la entidad financiera sobre dichos movimientos.
- 2221.PYMEs: Es el documento que regula la contabilidad de la empresa. Las pymes pueden elaborar desde 2007 un Plan específico, una versión simplificada que contempla la presentación de unas cuentas anuales abreviadas en el Registro Mercantil siempre que el activo de la empresa no supere los 4.000.000 euros al año
Information
- Description
- tarea de contabilidad y sus 21 conceptos importantes.
- Created by
- linda Ordoñez Lopez
- Views
- 93
- Rating