
Flashcards
INTRODUÇÃO TRIBUTOS
Cards in this deck (22)
- 1O QUE É TRIBUTO?-OBRIGAÇÃO: compulsória + pecuniária (exceção: não tenho $ aceitam bem: dação em pg)
- MOEDA BRASILEIRA: base cálculo REAL, pode referência dólar ou índice infração - 2CARACTERÍSTICAS TRIBUTO?> NÃO multa, logo, não é sanção
( multa é sanção por ilícito)
multa no tributo= SE NÃO PAGOU
> instituído LEI
>cobrado por meio= ATIVIDADE ADM. VINCULANTE - 3Tributos não servem para sancionar atos ilícitos, porém, os atos ilícitos podem ser tributados?SIM - PRINCÍPIO PECUNIA NON OLET - não se tributa a conduta criminal, MAS
É TRIBUTÁVEL os resultados econômicos obtidos ilegalmente.
Art. 118 CTN: definição do fato gerador é interpretada, isolando:
> a validade jurídica dos atos praticados pelo contribuintes - responsáveis ou terceiros - , bem como, a natureza de seus objetos e efeitos
>dos efeitos dos atos efetivamente ocorridos.
Ou seja, interpretação OBJETIVA do fato gerador: devendo desconsiderar qualquer circunstâncias exógenas ou subjetivas - independe da sua validade e ilicitude. - 4No caso de contrabando, uma empresa FLAGRADA exportando produtos proibidos, haverá a aplicação do princípio pecunia non olet?NÃO - princípio pecunia non olet é aplicado SOMENTE no resultado econômico da conduta ilícita. Quando é FLAGRADO praticando a conduta ilícita - APLICA A SANÇÃO PENAL e não o princípio em epígrafe. O que vai definir a aplicação do princípio é o momento de PERCEPÇÃO da conduta: flagrou o ato ilícito, o Estado deve interromper e evitar efeitos econômicos. Por outro lado, não foi possível interceptar a conduta, mas, apenas o resultado econômico oriundo da conduta, APLICA-SE O PRINCÍPIO PECUNIA NON OLET. Havendo DIRETA RELAÇÃO entre os patrimônios e a prática de atos ilícitos, haverá a pena de perdimento (expropriação) dos bens.
Lembrando que o ônus de prova é do FISCO. - 5INOVAÇÃO EXTINÇÃO DO CRÉDITO TRIBUTÁRIO:DAÇÃO EM PG - que só pode ocorrer:
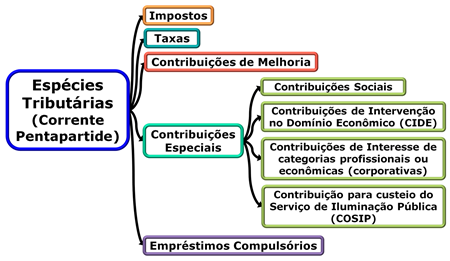
> precedida por avaliação, devendo estar livres e desemparaçados de qualquer ônus nos termos dos atos do M. da Fazenda.
> abranja a totalidade do crédito, assegurando a complementação em $ caso haja diferença. - 6Particularidades dação pagamento:> NÃO SE APLICA aos créd. trib. referente ao Regime Especial Unificado de Arrecadação de Tributos
> NÃO SE APLICA contribuições de Micro Empresas e Empresas Pequeno Porte - SIMPLES NACIONAL
> Caso o crédito seja de uma ação judicial para extinção do crédito, é necessário, a dação em pg só surge efeitos APÓS a desistência da ação, por parte do devedor - devedor pg custas processuais e honorários. - 7PAGAMENTO DO TRIBUTO:Art. 162 CTN:
> moeda corrente, cheque ou vale postal
> em casos previstos em lei: em estampilha, em papel selado, ou por processo mecânico - 8Entendimento do STF sobre criação de leis que visam extinção do crédito tributário:STF entendeu que pode os entes federativos estabelecer, mediante lei própria, outros meios de extinção de créditos tributários, sem que seja ofensa a lei complementar.
- 9CLASSIFICAÇÃO DOS TRIBUTOS:> REAIS - PESSOAIS
> DIRETOS - INDIRETOS
> VINCULADOS - NÃO VINCULADOS
>RETRIBUTIVOS - CONTRIBUTIVOS - 10TRIBUTOS REAIS X PESSOAIS* REAIS - recai sobre a pessoa, pode referência objeto (IPTU) ou conduta (I.R.)
* PESSOAL: recai sobre a conduta (I.R.) - 11DIRETOS X INDIRETOS* DIRETOS: incide somente 1x (I.R.)
* INDIRETOS: sequencial, cadeia econômica (ICMS, PIS, COFINS...) - 12VINCULADOS X NÃO VINCULADOS* VINCULADOS: toma lá dá cá (contraprestações conduta do Estado:
(taxas e contribuições de melhorias)
* NÃO VINCULADOS: Governo gasta onde LO autorizar - 13RETRIBUTIVOS X CONTRIBUTIVOS* RETRIBUTIVOS - Poder Púb. certa liberdade da sua destinação
* CONTRIBUTIVOS - são arrecadados para fins que justificam sua exigência (previdência) - 14FUNÇÃO DO TRIBUTO?ARRECADAR IMPOSTO
+ FISCAL: arrecadar valores
+ EXTRAFISCAL: I.I., I.E., I.O.F., além de arrecadar - corrigir distorções + estimular-desestimular + índices econômicos econômicas
+PARAFISCAL: é cobrado em paralelo atividades estatais, quando o Poder Púb. reconhece em terceiros o seu papel social, que o Estado deveria exercer (entidades profissionais ou econômicas, Sistema "S") - aqui é transferência mediante delegação da capacidade tributária. - 15ESPÉCIE DE TRIBUTOS
- 16COMO É DEFINIDA A NATUREZA ESPECÍFICA DO TRIBUTO?- ART. 4º CTN: é definida pelo FATO GERADOR da obrigação, sendo IRRELEVANTE:
> denominações ou características dotados em lei
> destinação legal do produto e da sua arrecadação.
*CUIDADO= tal regra NÃO se aplica:
- empréstimos compulsórios
- contribuições especiais - 17SANÇÕES TRIBUTÁRIAS:> MULTA - deixou de pg
> PENA DE PERDIMENTO: prática de ilícitos: contrabando ou descaminho
> IMPEDIMENTO AO EXERCÍCIO DE ATIVIDADE - 18ENTENDIMENTO STF sobre apreensão e interdição:STF entendeu INADMISSÍVEL apreensão de mercadorias ou interdição de estabelecimento como meio apreensivo para cobrança ou pagamento de tributos.
- 19Aplicação das sanções penaisAPLICA-SE SOMENTE 1.
Caso haja mais de 1 ato infracional, ou seja, fatos diferentes ou relacionados, aqui vai aplicar duas ou mais sanções. - 20AUTOIMPOSIÇÃO TRIBUTÁRIATODA obrigação tributária demanda da LEI - LEGISLAÇÃO TRIBUTÁRIA:
> LEIS
> TRATADOS
>CONVENÇÕES
> DECRETOS
> NORMAS COMPLEMENTARES
Princípio da autoimposição é garantia fundamental do contribuinte. - 21PODE ATUALIZAÇÃO MONETÁRIA POR DECRETO?SIM, é possível mediante decreto, atualização monetária da base de cálculo dos tributos, DESDE QUE, respeitados os índices oficiais.
- 22PAPEL DOS TRATADOS E CONVENÇÕES INTERNACIONAIS NO D. TRIBUTÁRIO?Tratados e convenções internacionais, PREVALECEM em relação aos direitos internos. Havendo conflito, revoga-se lei interna e não uma simples revogação por si só. É necessário o CONFLITO.
Information
- Description
- OAB DIREITO TRIBUTÁRIO Flashcards on INTRODUÇÃO TRIBUTOS, created by Cibelly Elias Correia on 01/09/2019.
- Created by
- Cibelly Elias Correia
- Views
- 5
- Rating