
Mind map
CONTABILIDAD, INFORMES CONTABLES Y NORMAS CONTABLES
Map content
CONTABILIDAD, INFORMES CONTABLES Y NORMAS CONTABLES
CONTABILIDAD O SISTEMA CONTABLE
- CONCEPTO
- DISCIPLINA TÉCNICA
- PROCESAMIENTO DE DATOS
- PRODUCE INFORMACIÓN
- TOMA DE DECISIONES
- VIGILANCIA SOBRE REC. Y OBLIG.
- COMP. Y EVOL. DEL PATRIMONIO
- BIENES DE PROP. DE 3º
- CONTINGENCIAS
- PRODUCE INFORMACIÓN
- PROCESAMIENTO DE DATOS
- DISCIPLINA TÉCNICA
- TENEDURÍA DE LIBROS
- NO CONFUNDIR CON CONTABILIDAD
- ASPECTOS MECÁNICOS DEL PROC. CONTABLE
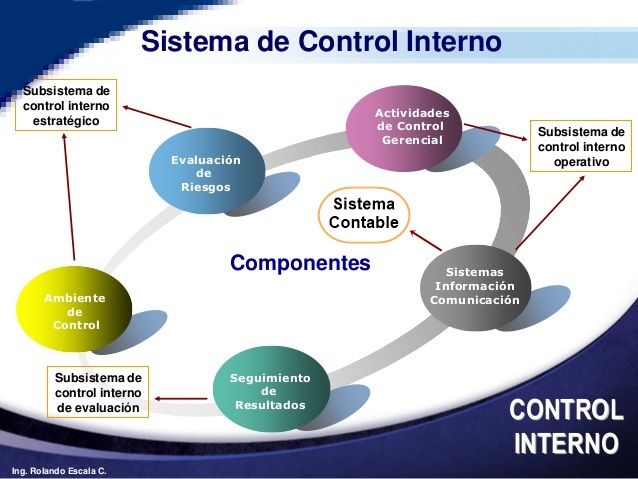
- SISTEMAS Y SUBSISTEMAS
- SISTEMA CONTABLE
- SIST. INFORMACIÓN Y COMUNICACIÓN
- CONTROL INTERNO
- SIST. INFORMACIÓN Y COMUNICACIÓN
- SISTEMA CONTABLE
- CONCEPTO
INFORMES CONTABLES
- TIPOS
- PARA USO INTERNO EXCLUSIVO
- ESTADOS CONTABLES
- INFORMACIÓN ADICIONAL
- EMISORES
- CUALQUIER ENTE SUSCEPTIBLE DE TENER UN PATRIMONIO
- USUARIOS DE LA INFO. CONTABLE Y SUS NECESIDADES
- SATISFACIENDO ESTOS 3
- SE SATISFACE EN GENERAL A TODOS LOS DEMÁS
- PROVEEDORES
- PROPIETARIOS
- ACREEDORES
- SATISFACIENDO ESTOS 3
- DEFINICIÓN DE CONTENIDOS
- INFORMES CONTABLES INTERNOS (ICI)
- FORMA PARTE DEL DISEÑO CONTABLE
- ESTADOS CONTABLES
- BRINDAR INFORMACIÓN MIN. SOBRE:
- SITUACIÓN PATRIMONIAL
- AVERIGUAR SI CANCELA SUS OBLIG. A TIEMPO
- EVOL. DE SU PATRIMONIO
- EVALUAR LA SOLVENCIA DEL ENTE Y SU CAP. DE GENERACIÓN DE GANANCIAS
- EVOL. DE SU SITUACIÓN FINANCIERA
- CONOCER LOS RESULTADOS DE INVERSIÓN Y FINANCIACIÓN
- OTROS HECHOS
- EVALUAR LOS MONTOS, HECHOS, MOMENTOS E INCERTIDUMBRES DE LOS FUTUROS PAGOS A INVERSORES Y ACREEDORES
- SITUACIÓN PATRIMONIAL
- BRINDAR INFORMACIÓN MIN. SOBRE:
- INFORMES CONTABLES INTERNOS (ICI)
- CONCEPTO
- INFO. SALIDA DEL SIST. CONTABLE
- TIPOS
NORMAS CONTABLES
- CONCEPTO
- REGLAS PARA LA PREP. DE LA INFORMACIÓN CONTABLE
- CLASES
- N. RECONOCIMIENTO
- CUÁNDO DAR DE ALTA O BAJA UN ACTIVO O PASIVO
- N. MEDICIÓN
- CÓMO ASIGNAR IMPORTES AL PATRIMONIO Y A LOS FACTORES DET. DE SU EVOL.
- N. EXPOSICIÓN
- CÓMO REGULAR LOS CONTENIDOS Y LA FORMA DE LOS EE.CC
- N.C. PROFESIONALES
- SIRVEN COMO PUNTO DE REFERENCIA PARA AUDITORÍAS
- N.C. LEGALES
- DE APLIC. OBLIG. PARA EMISORES DE EE.CC.
- N. RECONOCIMIENTO
- TENEDURÍA DE LIBROS
- NO EXISTEN "NCP" SOBRE EL TEMA
- SON ESCASAS LAS "NCL" SOBRE EL TEMA
- CONCEPTO
Images and files in the map
Information
- Description
- Capítulo Nº 2 de Contabilidad Básica de Fowler Newton
- Created by
- Emanuel Soto
- Views
- 74
- Tags
- Rating