
Mind map
PROGRAMACIÓN NO LINEAL
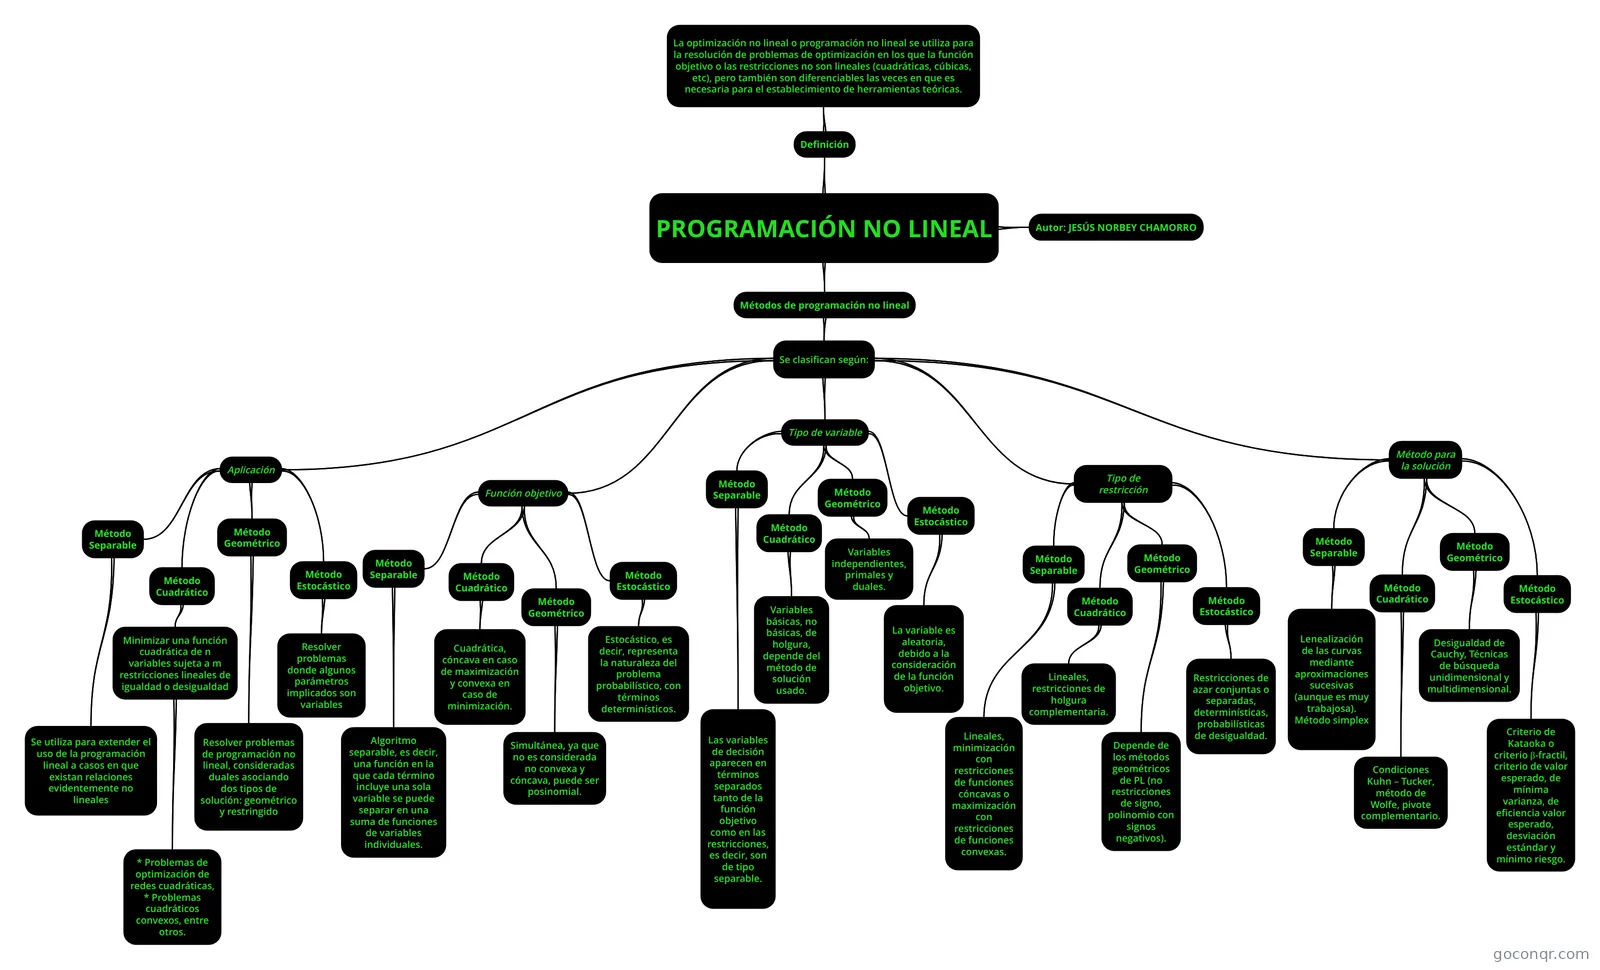
Mapa mental: programación no lineal
Map content
PROGRAMACIÓN NO LINEAL
Definición
- La optimización no lineal o programación no lineal se utiliza para la resolución de problemas de optimización en los que la función objetivo o las restricciones no son lineales (cuadráticas, cúbicas, etc), pero también son diferenciables las veces en que es necesaria para el establecimiento de herramientas teóricas.
Métodos de programación no lineal
- Se clasifican según:
- Aplicación
- Método Separable
- Se utiliza para extender el uso de la programación lineal a casos en que existan relaciones evidentemente no lineales
- Método Cuadrático
- Minimizar una función cuadrática de n variables sujeta a m restricciones lineales de igualdad o desigualdad
- * Problemas de optimización de redes cuadráticas, * Problemas cuadráticos convexos, entre otros.
- Minimizar una función cuadrática de n variables sujeta a m restricciones lineales de igualdad o desigualdad
- Método Geométrico
- Resolver problemas de programación no lineal, consideradas duales asociando dos tipos de solución: geométrico y restringido
- Método Estocástico
- Resolver problemas donde algunos parámetros implicados son variables
- Método Separable
- Función objetivo
- Método Separable
- Algoritmo separable, es decir, una función en la que cada término incluye una sola variable se puede separar en una suma de funciones de variables individuales.
- Método Cuadrático
- Cuadrática, cóncava en caso de maximización y convexa en caso de minimización.
- Método Geométrico
- Simultánea, ya que no es considerada no convexa y cóncava, puede ser posinomial.
- Método Estocástico
- Estocástico, es decir, representa la naturaleza del problema probabilístico, con términos determinísticos.
- Método Separable
- Tipo de variable
- Método Separable
- Las variables de decisión aparecen en términos separados tanto de la función objetivo como en las restricciones, es decir, son de tipo separable.
- Método Cuadrático
- Variables básicas, no básicas, de holgura, depende del método de solución usado.
- Método Geométrico
- Variables independientes, primales y duales.
- Método Estocástico
- La variable es aleatoria, debido a la consideración de la función objetivo.
- Método Separable
- Tipo de restricción
- Método Separable
- Lineales, minimización con restricciones de funciones cóncavas o maximización con restricciones de funciones convexas.
- Método Cuadrático
- Lineales, restricciones de holgura complementaria.
- Método Geométrico
- Depende de los métodos geométricos de PL (no restricciones de signo, polinomio con signos negativos).
- Método Estocástico
- Restricciones de azar conjuntas o separadas, determinísticas, probabilísticas de desigualdad.
- Método Separable
- Método para la solución
- Método Separable
- Lenealización de las curvas mediante aproximaciones sucesivas (aunque es muy trabajosa). Método simplex
- Método Cuadrático
- Condiciones Kuhn – Tucker, método de Wolfe, pivote complementario.
- Método Geométrico
- Desigualdad de Cauchy, Técnicas de búsqueda unidimensional y multidimensional.
- Método Estocástico
- Criterio de Kataoka o criterio β-fractil, criterio de valor esperado, de mínima varianza, de eficiencia valor esperado, desviación estándar y mínimo riesgo.
- Método Separable
- Aplicación
- Se clasifican según:
Autor: JESÚS NORBEY CHAMORRO