
Mind map
CPC 16
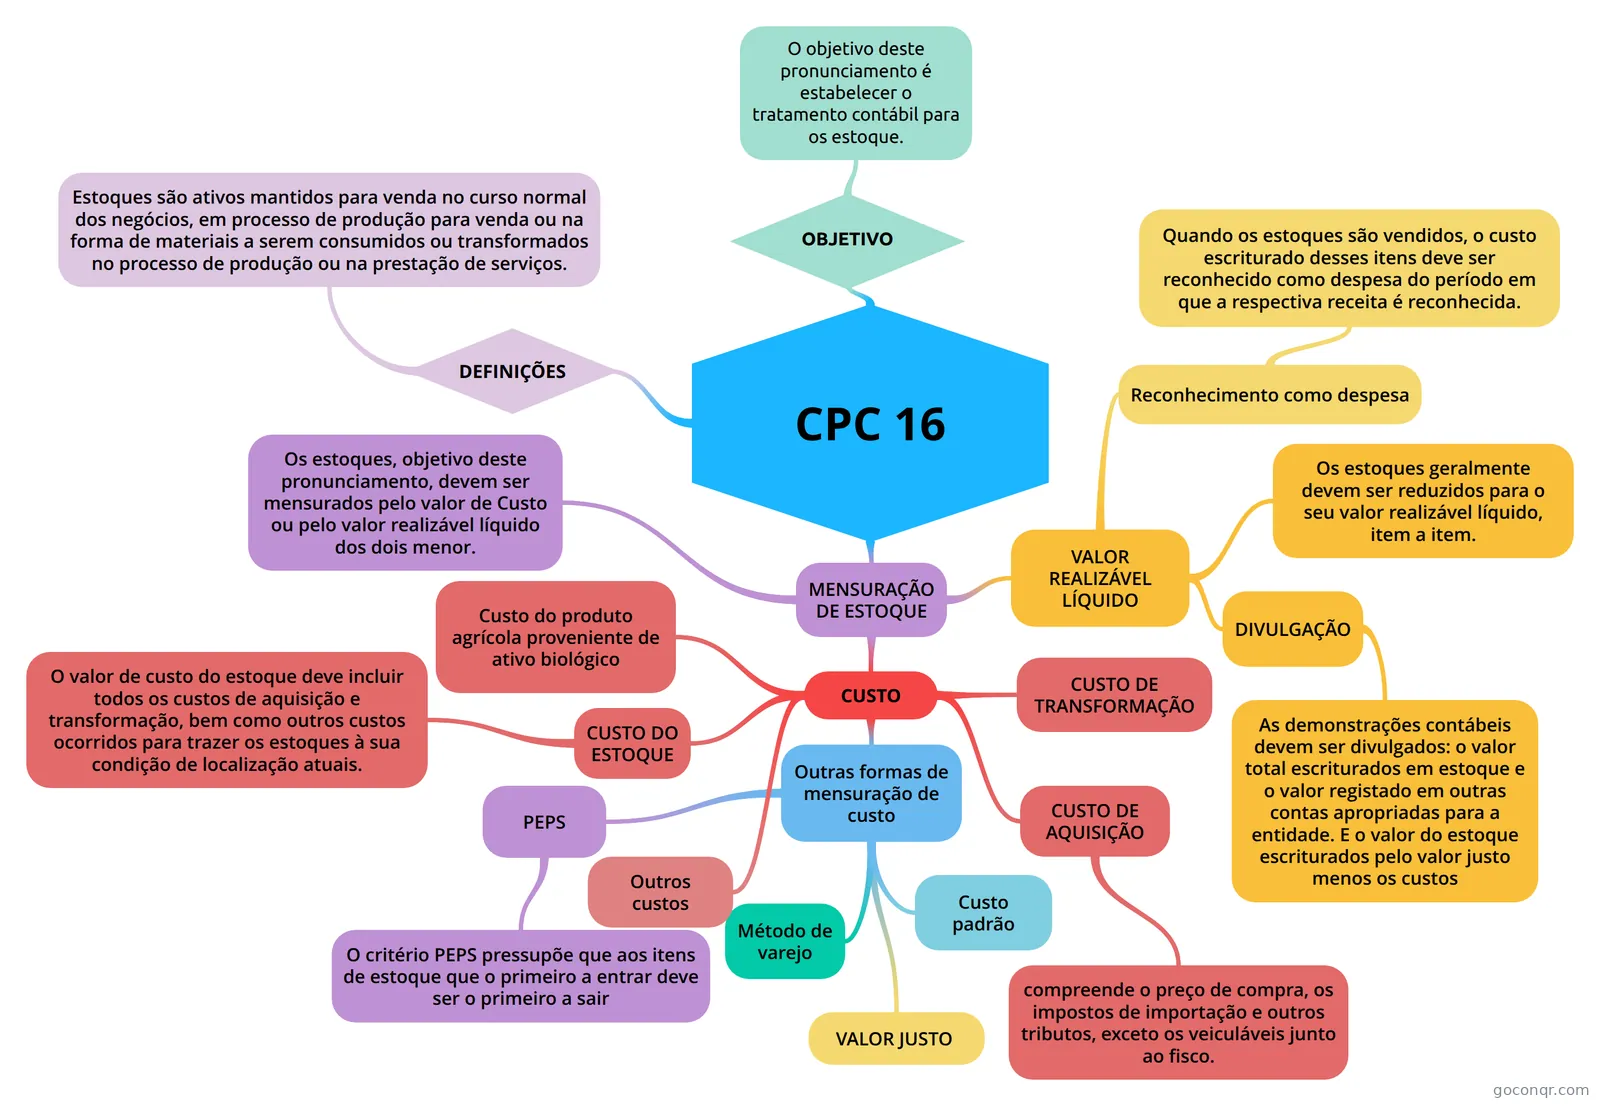
Mapa mental: CPC 16 estoques
Map content
CPC 16
OBJETIVO
- OBJETIVO
- O objetivo deste pronunciamento é estabelecer o tratamento contábil para os estoque.
DEFINIÇÕES
- Estoques são ativos mantidos para venda no curso normal dos negócios, em processo de produção para venda ou na forma de materiais a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
MENSURAÇÃO DE ESTOQUE
- CUSTO
- CUSTO DO ESTOQUE
- O valor de custo do estoque deve incluir todos os custos de aquisição e transformação, bem como outros custos ocorridos para trazer os estoques à sua condição de localização atuais.
- CUSTO DE AQUISIÇÃO
- compreende o preço de compra, os impostos de importação e outros tributos, exceto os veiculáveis junto ao fisco.
- CUSTO DE TRANSFORMAÇÃO
- Custo do produto agrícola proveniente de ativo biológico
- Outras formas de mensuração de custo
- Custo padrão
- Método de varejo
- VALOR JUSTO
- PEPS
- O critério PEPS pressupõe que aos itens de estoque que o primeiro a entrar deve ser o primeiro a sair
- Outros custos
- CUSTO DO ESTOQUE
- VALOR REALIZÁVEL LÍQUIDO
- Reconhecimento como despesa
- Quando os estoques são vendidos, o custo escriturado desses itens deve ser reconhecido como despesa do período em que a respectiva receita é reconhecida.
- DIVULGAÇÃO
- As demonstrações contábeis devem ser divulgados: o valor total escriturados em estoque e o valor registado em outras contas apropriadas para a entidade. E o valor do estoque escriturados pelo valor justo menos os custos
- Os estoques geralmente devem ser reduzidos para o seu valor realizável líquido, item a item.
- Reconhecimento como despesa
- Os estoques, objetivo deste pronunciamento, devem ser mensurados pelo valor de Custo ou pelo valor realizável líquido dos dois menor.
- CUSTO