
Mind map
Controle
Map content
Controle
O desempenho satisfatório de uma organização não depende apenas de um processo de planejamento responsável por elaborar objetivos desafiadores e realistas, de um desenho estrutural que permita a execução adequada de atividades e de uma direção que lidere e motive os funcionários; depende também de um sistema de controle eficaz, que seja responsável por detectar possíveis desvios e corrigilos em tempo hábil.
- Importância da Função CONTROLE 5 - Garante que o ciclo administrativo se complete; - Ajuda os gestores a monitorarem as mudanças ambientais que afetam a organização em seu percurso; - Sugere mudanças que permitem alcançar os resultados desejados pela organização; - Permitem que as organizações lidem com a incerteza e a dinâmica naturais do contexto em que estão inseridas.
- Orientações de CONTROLE 6 • Controle de mercado: consiste na utilização de critérios e mecanismos de mercado, tais como os preços, a participação de mercado e os lucros, para avaliar e controlar as atividades e os resultados da organização. É, portanto, um controle que avalia o desempenho com base em fatores externos à organização. Empresas que têm/sofrem com forte competição. • Controle burocrático: é assegurado mediante autoridade e responsabilidade hierárquicas, fazendo uso de mecanismos administrativos e burocráticos, como regras, normas, padrões, políticas, procedimentos e orçamentos para influenciar e avaliar o desempenho. Características de burocracia que avaliam e monitoram os funcionários.
- Orientações de CONTROLE 7 • Controle de clã: é assegurado pelo compartilhamento de valores, normas, crenças, rituais, tradições, expectativas e outros aspectos relevantes da cultura organizacional. O controle de clã confia na cultura incorporada e nos relacionamentos informais para regular o comportamento do empregado e facilitar o alcance dos objetivos organizacionais. Nesse sentido, ele depende do grupo de trabalho para identificar os padrões de desempenho esperados e adequados.
- • controle estratégico: procura monitorar o desempenho da organização como um todo, bem como acompanhar as tendências do ambiente externo, fazendo os ajustes necessários na estratégia da organização para que ela alcance sua missão e visão corporativa. • controle tático: se refere ao uso de mecanismos de controle especializados em subsistemas da organização, tais como divisões ou áreas funcionais: marketing, finanças, produção, recursos humanos, entre outras. Os mecanismos de controle de nível tático possibilitam que os gerentes tomem decisões específicas, visando resolver problemas em suas áreas de atuação.
- • controle operacional: utiliza mecanismos de controle ainda mais específicos, focando em atividades operacionais, na maioria das vezes, de produção ou de acompanhamento. Alguns exemplos de controle operacional são a mensuração de produtos não aprovados nos testes de qualidade, o nível de devoluções e de reclamação dos clientes e o tempo de realização de um pedido. Cronogramas, planilhas e orçamentos são tipos de instrumento de controle utilizados nesse nível hierárquico
- INSTRUMENTOS DE CONTROLE DO DESEMPENHO ORGANIZACIONAL 19 Nenhum sistema de controle consegue abordar, de forma integrada, todas as atividades e operações de uma organização, pois essas atividades são diversificadas em sua natureza para que um único sistema possa dar conta. Assim, os administradores usam diferentes instrumentos e métodos de controle para lidar com as diversas atividades e elementos da organização, na busca para se atingir os objetivos institucionais.
- INSTRUMENTOS DE CONTROLE DO DESEMPENHO ORGANIZACIONAL 20 É a mais tradicional forma de controle do desempenho organizacional. Isso porque, além de os recursos financeiros serem um parâmetro de fácil mensuração e controle, o objetivo final da maioria das organizações é a geração de lucros. Entre os instrumentos de controle financeiro mais utilizados estão: demonstrativos financeiros: usados para registrar o valor monetário da movimentação de bens e serviços na organização. análise de índices: ferramenta auxiliar de controle que ressalta determinados aspectos de desempenho da organização e do ambiente externo. orçamento: instrumento de planejamento que indica atividades organizacionais importantes e os recursos alocados para cada atividade. Controle
- INSTRUMENTOS DE CONTROLE DO DESEMPENHO ORGANIZACIONAL 21 Os sistemas de informação gerencial (SIGs) são sistemas computadorizados que processam os dados e disponibilizam informações aos gestores, de forma regular e contínua. Os SIGs também têm a função de monitorar a informação e selecionar apenas aquela com potencial para se tornar uma informação gerencial. A função dos SIGs torna-se mais relevante na atualidade, em virtude da enorme quantidade de informação à qual todo gestor está sujeito em seu dia-a-dia. Dessa forma, torna-se imprescindível a utilização de ferramentas que organizem e provejam informações de forma útil e rápida, inclusive em tempo real, para verificar o que foi planejado e executado. Sistema
- Técnicas de Controle Comportamental TÉCNICA MECANISMO DE CONTROLE DO COMPORTAMENTO DOS TRABALHADORES Recrutamento e Seleção Identifica e contrata pessoas cujos valores, atitudes e personalidade se encaixam no perfil comportamental desejado pela organização. Orientação Define quais os comportamentos aceitáveis e desejados e quais os comportamentos que devem ser evitados. Desenho de Cargos Define as tarefas que o trabalhador deve executar, os resultados desejados, o ritmo de trabalho pretendido, etc. Avaliação de Desempenho Direciona o comportamento dos trabalhadores de forma a garantir uma boa avaliação de seus superiores. Treinamento Ensina os trabalhadores a executar, com eficácia e eficiência, suas atividades e tarefas. Estabelecimento de Objetivos Dirige e limita o comportamento dos trabalhadores de forma a alcançar objetivos específicos. Formalização Define regras, procedimentos, políticas e normas que estabelecem as práticas aceitáveis e restringem o comportame
- INSTRUMENTOS DE CONTROLE DO DESEMPENHO ORGANIZACIONAL 21 Os sistemas de informação gerencial (SIGs) são sistemas computadorizados que processam os dados e disponibilizam informações aos gestores, de forma regular e contínua. Os SIGs também têm a função de monitorar a informação e selecionar apenas aquela com potencial para se tornar uma informação gerencial. A função dos SIGs torna-se mais relevante na atualidade, em virtude da enorme quantidade de informação à qual todo gestor está sujeito em seu dia-a-dia. Dessa forma, torna-se imprescindível a utilização de ferramentas que organizem e provejam informações de forma útil e rápida, inclusive em tempo real, para verificar o que foi planejado e executado. Sistema
- INSTRUMENTOS DE CONTROLE DO DESEMPENHO ORGANIZACIONAL 22 O termo auditoria diz respeito ao exame pericial, sistemático e independente que tem como objetivo avaliar a eficiência e a eficácia dos vários sistemas de uma organização. A atividade de auditoria não se limita apenas a evitar fraudes e manipulações contábeis. Pode ser: • Interna: consiste em um processo de verificação e avaliação dos sistemas e procedimentos realizada pela própria organização, com o objetivo de examinar e avaliar a adequação e a eficácia dos controles internos organizacionais, a fim de minimizar as probabilidades de fraudes, erros ou práticas ineficazes. É independente e se reporta à alta administração. • Externa: realizada por auditores externos contratados especificamente para desempenhar essa função. Nesse caso, os auditores são mais isentos e têm menos conflitos de interesses.
- Benchmarking-Processo contínuo e sistemático que busca comparar práticas e métodos de trabalho de uma organização com os de outras empresas, de forma a identificar fatores que conduzam a um desempenho superior. Tem como propósito promover o aperfeiçoamento de processos organizacionais por meio de comparações de desempenho com outras organizações consideradas excelentes na execução de suas atividades. Existem três modalidades de benchmarking: • Benchmarking organizacional. • Benchmarking de desempenho. • Benchmarking de processo.
- FATOR HUMANO NO PROCESSO DE CONTROLE 24 As organizações são compostas por pessoas, e os sistemas de controle são desenhados para restringir o comportamento delas. No entanto, controlar o comportamento dos membros organizacionais gera problemas, resistências e controvérsias que também devem ser consideradas pelos gestores. Um dos requisitos de um sistema eficaz de controle é sua aceitabilidade por parte das pessoas que estão sendo avaliadas.
- Abordagen estrategica- Estratégia de controle via imposição externa: pressupõe que os funcionários sejam motivados pelas recompensas e punições externas que receberão como consequência de seu desempenho, e que precisam ser controlados por supervisores. Nesse caso, os objetivos devem ser impostos pelos superiores e devem ser difíceis de alcançar para não gerar acomodação por parte dos funcionários. • Estratégia de controle por meio da motivação interna: pressupõe que os subordinados são motivados por seu comprometimento com os objetivos organizacionais. Os dirigentes que utilizam essa abordagem presumem que os empregados sejam motivados pelo sentimento de realização, pelo reconhecimento e pela auto-estima que advém da realização de bom desempenho.
- FATOR HUMANO NO PROCESSO DE CONTROLE 24 As organizações são compostas por pessoas, e os sistemas de controle são desenhados para restringir o comportamento delas. No entanto, controlar o comportamento dos membros organizacionais gera problemas, resistências e controvérsias que também devem ser consideradas pelos gestores. Um dos requisitos de um sistema eficaz de controle é sua aceitabilidade por parte das pessoas que estão sendo avaliadas.
- Benchmarking-Processo contínuo e sistemático que busca comparar práticas e métodos de trabalho de uma organização com os de outras empresas, de forma a identificar fatores que conduzam a um desempenho superior. Tem como propósito promover o aperfeiçoamento de processos organizacionais por meio de comparações de desempenho com outras organizações consideradas excelentes na execução de suas atividades. Existem três modalidades de benchmarking: • Benchmarking organizacional. • Benchmarking de desempenho. • Benchmarking de processo.
- INSTRUMENTOS DE CONTROLE DO DESEMPENHO ORGANIZACIONAL 20 É a mais tradicional forma de controle do desempenho organizacional. Isso porque, além de os recursos financeiros serem um parâmetro de fácil mensuração e controle, o objetivo final da maioria das organizações é a geração de lucros. Entre os instrumentos de controle financeiro mais utilizados estão: demonstrativos financeiros: usados para registrar o valor monetário da movimentação de bens e serviços na organização. análise de índices: ferramenta auxiliar de controle que ressalta determinados aspectos de desempenho da organização e do ambiente externo. orçamento: instrumento de planejamento que indica atividades organizacionais importantes e os recursos alocados para cada atividade. Controle
- • controle estratégico: procura monitorar o desempenho da organização como um todo, bem como acompanhar as tendências do ambiente externo, fazendo os ajustes necessários na estratégia da organização para que ela alcance sua missão e visão corporativa. • controle tático: se refere ao uso de mecanismos de controle especializados em subsistemas da organização, tais como divisões ou áreas funcionais: marketing, finanças, produção, recursos humanos, entre outras. Os mecanismos de controle de nível tático possibilitam que os gerentes tomem decisões específicas, visando resolver problemas em suas áreas de atuação.
- Orientações de CONTROLE 7 • Controle de clã: é assegurado pelo compartilhamento de valores, normas, crenças, rituais, tradições, expectativas e outros aspectos relevantes da cultura organizacional. O controle de clã confia na cultura incorporada e nos relacionamentos informais para regular o comportamento do empregado e facilitar o alcance dos objetivos organizacionais. Nesse sentido, ele depende do grupo de trabalho para identificar os padrões de desempenho esperados e adequados.
- Orientações de CONTROLE 6 • Controle de mercado: consiste na utilização de critérios e mecanismos de mercado, tais como os preços, a participação de mercado e os lucros, para avaliar e controlar as atividades e os resultados da organização. É, portanto, um controle que avalia o desempenho com base em fatores externos à organização. Empresas que têm/sofrem com forte competição. • Controle burocrático: é assegurado mediante autoridade e responsabilidade hierárquicas, fazendo uso de mecanismos administrativos e burocráticos, como regras, normas, padrões, políticas, procedimentos e orçamentos para influenciar e avaliar o desempenho. Características de burocracia que avaliam e monitoram os funcionários.
- TIPOS DE CONTROLE 10 Consiste na antecipação dos problemas que poderão ocorrer, em vez de resolvê-los depois de acontecerem. Dessa forma, seu foco está em garantir que todos os recursos e condições necessários à execução das atividades cumpram um conjunto de requisitos de forma a evitar problemas durante o desempenho dessas atividades. Controle proativo. Os exemplos típicos desse tipo de controle são os testes de seleção de recursos humanos, a inspeção de matérias-primas ou os programas de manutenção preventiva utilizados por companhias de aviação. Políticas, procedimentos e regras são outros exemplos de controles preventivos.
- Controle Simultâneo -Consiste no monitoramento contínuo das atividades de forma a garantir que estejam sendo executadas de acordo com os padrões de desempenho definidos. Esse tipo de controle enfatiza o processo, corrigindo os problemas à medida que vão ocorrendo. Considerado controle reativo. Os exemplos típicos de controle simultâneo são a supervisão direta e os controles estatísticos do processo produtivo. Hoje em dia, os avanços tecnológicos têm permitido desenvolver sistemas de controle sofisticados que monitoram quase todos os processos organizacionais.
- Controle posterior- Tem como objetivo avaliar o desempenho de uma atividade ou processo após sua realização. Também chamado de controle por feedback. Seu foco está na comparação dos resultados obtidos com os parâmetros de desempenho previamente estabelecidos. O controle posterior não tem como objetivo corrigir o desempenho, mas sim identificar as causas dos desvios. Isso permite a correção de problemas futuros na execução da mesma atividade. Exemplos: avaliação de desempenho, demonstrativos financeiros, controle da qualidade de bens produzidos.
- Controle Simultâneo -Consiste no monitoramento contínuo das atividades de forma a garantir que estejam sendo executadas de acordo com os padrões de desempenho definidos. Esse tipo de controle enfatiza o processo, corrigindo os problemas à medida que vão ocorrendo. Considerado controle reativo. Os exemplos típicos de controle simultâneo são a supervisão direta e os controles estatísticos do processo produtivo. Hoje em dia, os avanços tecnológicos têm permitido desenvolver sistemas de controle sofisticados que monitoram quase todos os processos organizacionais.
- Importância da Função CONTROLE 5 - Garante que o ciclo administrativo se complete; - Ajuda os gestores a monitorarem as mudanças ambientais que afetam a organização em seu percurso; - Sugere mudanças que permitem alcançar os resultados desejados pela organização; - Permitem que as organizações lidem com a incerteza e a dinâmica naturais do contexto em que estão inseridas.
O controle é um esforço sistemático de geração de informações sobre a execução das atividades organizacionais, de forma a torná-las consistentes com as expectativas estabelecidas nos planos e objetivos. Basicamente, trata-se do processo que busca garantir o alcance eficaz e eficiente da missão e dos objetivos organizacionais
Monitorar as atividades-de forma a garantir que seja realizada conforme planejado.
- Corrigir os desvios- tomada de medidascorretivas sempre sempre que verificarem desvios signifivativos
Planejamento- Define objetivos que permitem comparar o desempenho real com o desejado
- Controle-Avalia o alcance dos objetivos e fornece informações que servirão de base a novos processos de planejamento
- A relação planejamento-controle tem dois sentidos, já que, na maioria dos casos, os objetivos são definidos com base em informações coletadas em processos de controle anteriores
- Controle-Avalia o alcance dos objetivos e fornece informações que servirão de base a novos processos de planejamento
PROCESSO DE CONTROLE 13 A função controle, vista em sua totalidade, pode ser conceituada como um processo, uma vez que se refere a uma série de etapas que buscam assegurar que a organização alcance seus objetivos. Trata-se de um processo de coleta de informações que ajuda os dirigentes a tomar decisões adequadas acerca do rumo da organização.
- PROCESSO DE CONTROLE 14 1º - Estabelecimento de parâmetros de desempenho 2º - Medição de desempenho real 3º - Comparação do desempenho com os parâmetros preestabelecidos 4º - Implementação de medidas corretivas
- SISTEMAS DE CONTROLE 15 Os sistemas de controle podem ser definidos como conjuntos coordenados de regras, princípios e práticas que interagem de forma regular e previsível, buscando coletar informações essenciais ao processo de controle. São sistemas formais, orientados por objetivos, que monitoram, avaliam e fornecem feedback acerca do desempenho organizacional. Além disso, podem gerar e transmitir informações relativas a questões financeiras, contábeis, gerenciais, comerciais, operacionais, entre outras
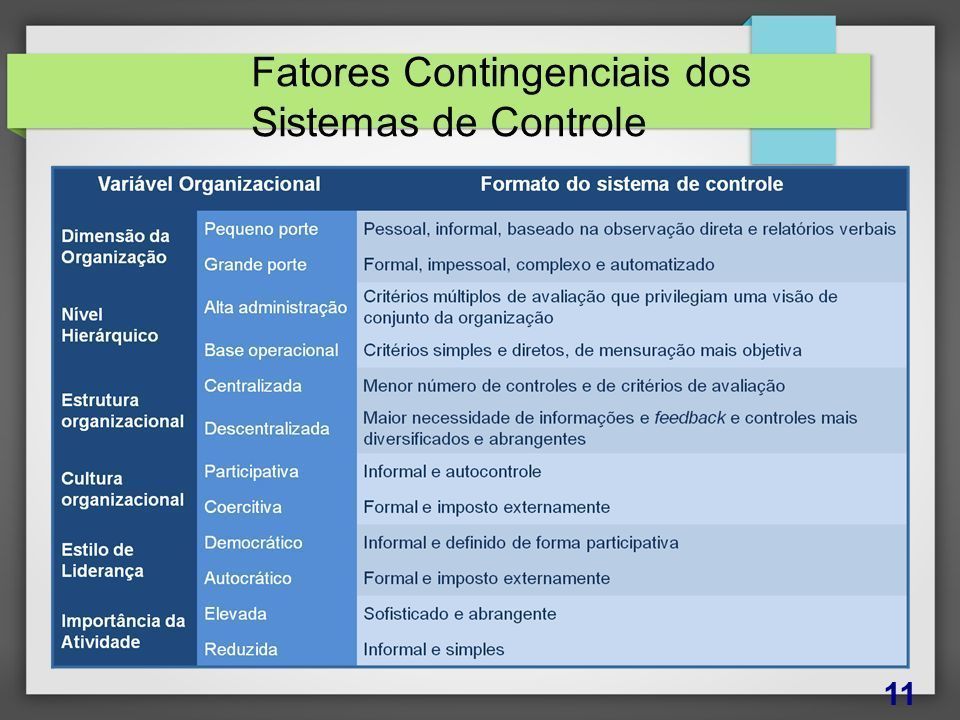
- Desenho de sistema de controle- Consiste na definição dos procedimentos e ferramentas para a coleta, processamento e apresentação de informações sobre o andamento das atividades organizacionais. Para que sejam eficazes, devem apresentar as seguintes características: • Precisão: diz respeito à confiabilidade das informações geradas pelos sistemas de controle. • Rapidez: o sistema deve proporcionar informações com rapidez. • Economia: implementação adequada ao orçamento da empresa e manutenção não onerosa. Flexibilidade: mecanismos de controle ajustáveis às mudanças ambientais. • Inteligibilidade: facilidade de compreensão que o sistema proporciona a seus usuários. • Aceitação. • Critérios múltiplos e razoabilidade: dificilmente a organização poderá se basear em um único parâmetro para mensurar seu desempenho. • Foco estratégico: definir quais são as atividades ou os processos estratégicos que serão controlados. • Ênfase nas exceções: não perder tempo com informações desnecessárias.
- Adoção de Medidas corretivas
- Desenho de sistema de controle- Consiste na definição dos procedimentos e ferramentas para a coleta, processamento e apresentação de informações sobre o andamento das atividades organizacionais. Para que sejam eficazes, devem apresentar as seguintes características: • Precisão: diz respeito à confiabilidade das informações geradas pelos sistemas de controle. • Rapidez: o sistema deve proporcionar informações com rapidez. • Economia: implementação adequada ao orçamento da empresa e manutenção não onerosa. Flexibilidade: mecanismos de controle ajustáveis às mudanças ambientais. • Inteligibilidade: facilidade de compreensão que o sistema proporciona a seus usuários. • Aceitação. • Critérios múltiplos e razoabilidade: dificilmente a organização poderá se basear em um único parâmetro para mensurar seu desempenho. • Foco estratégico: definir quais são as atividades ou os processos estratégicos que serão controlados. • Ênfase nas exceções: não perder tempo com informações desnecessárias.
Images and files in the map
Information
- Description
- Mind Map on Controle, created by amanda Martins on 31/05/2019.
- Created by
- amanda Martins
- Views
- 0
- Rating