
Mind map
Formas de pago en el comercio electrónico
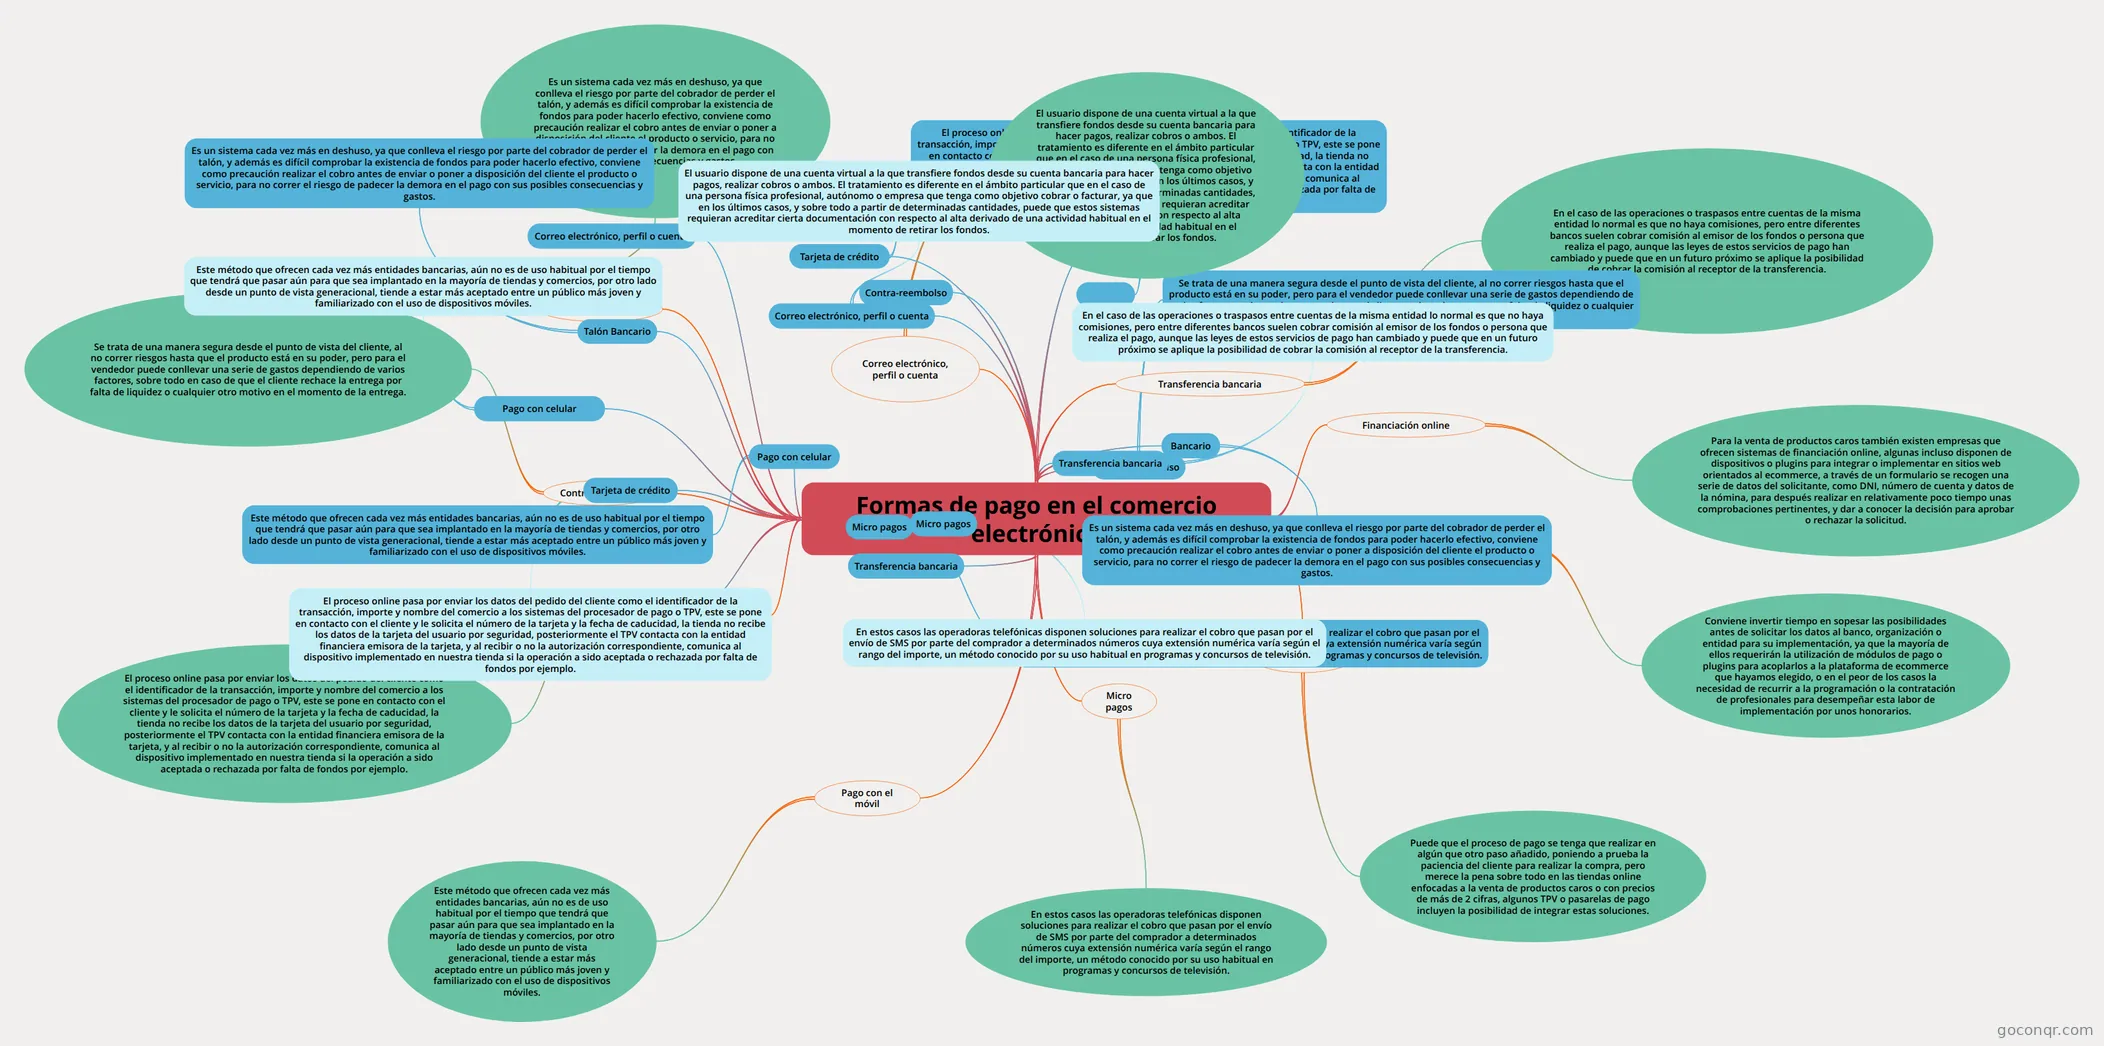
Mapa mental: Formas de pago en el comercio electrónico
Map content
Formas de pago en el comercio electrónico
Contra-reembolso
- Se trata de una manera segura desde el punto de vista del cliente, al no correr riesgos hasta que el producto está en su poder, pero para el vendedor puede conllevar una serie de gastos dependiendo de varios factores, sobre todo en caso de que el cliente rechace la entrega por falta de liquidez o cualquier otro motivo en el momento de la entrega.
Talón Bancario
- Es un sistema cada vez más en deshuso, ya que conlleva el riesgo por parte del cobrador de perder el talón, y además es difícil comprobar la existencia de fondos para poder hacerlo efectivo, conviene como precaución realizar el cobro antes de enviar o poner a disposición del cliente el producto o servicio, para no correr el riesgo de padecer la demora en el pago con sus posibles consecuencias y gastos.
Correo electrónico, perfil o cuenta
- El usuario dispone de una cuenta virtual a la que transfiere fondos desde su cuenta bancaria para hacer pagos, realizar cobros o ambos. El tratamiento es diferente en el ámbito particular que en el caso de una persona física profesional, autónomo o empresa que tenga como objetivo cobrar o facturar, ya que en los últimos casos, y sobre todo a partir de determinadas cantidades, puede que estos sistemas requieran acreditar cierta documentación con respecto al alta derivado de una actividad habitual en el momento de retirar los fondos.
Transferencia bancaria
- En el caso de las operaciones o traspasos entre cuentas de la misma entidad lo normal es que no haya comisiones, pero entre diferentes bancos suelen cobrar comisión al emisor de los fondos o persona que realiza el pago, aunque las leyes de estos servicios de pago han cambiado y puede que en un futuro próximo se aplique la posibilidad de cobrar la comisión al receptor de la transferencia.
Tarjeta de crédito y TPV Virtual
- El proceso online pasa por enviar los datos del pedido del cliente como el identificador de la transacción, importe y nombre del comercio a los sistemas del procesador de pago o TPV, este se pone en contacto con el cliente y le solicita el número de la tarjeta y la fecha de caducidad, la tienda no recibe los datos de la tarjeta del usuario por seguridad, posteriormente el TPV contacta con la entidad financiera emisora de la tarjeta, y al recibir o no la autorización correspondiente, comunica al dispositivo implementado en nuestra tienda si la operación a sido aceptada o rechazada por falta de fondos por ejemplo.
Pago con el móvil
- Este método que ofrecen cada vez más entidades bancarias, aún no es de uso habitual por el tiempo que tendrá que pasar aún para que sea implantado en la mayoría de tiendas y comercios, por otro lado desde un punto de vista generacional, tiende a estar más aceptado entre un público más joven y familiarizado con el uso de dispositivos móviles.
Micro pagos
- En estos casos las operadoras telefónicas disponen soluciones para realizar el cobro que pasan por el envío de SMS por parte del comprador a determinados números cuya extensión numérica varía según el rango del importe, un método conocido por su uso habitual en programas y concursos de televisión.
Gestión del riesgo
- Puede que el proceso de pago se tenga que realizar en algún que otro paso añadido, poniendo a prueba la paciencia del cliente para realizar la compra, pero merece la pena sobre todo en las tiendas online enfocadas a la venta de productos caros o con precios de más de 2 cifras, algunos TPV o pasarelas de pago incluyen la posibilidad de integrar estas soluciones.
Financiación online
- Para la venta de productos caros también existen empresas que ofrecen sistemas de financiación online, algunas incluso disponen de dispositivos o plugins para integrar o implementar en sitios web orientados al ecommerce, a través de un formulario se recogen una serie de datos del solicitante, como DNI, número de cuenta y datos de la nómina, para después realizar en relativamente poco tiempo unas comprobaciones pertinentes, y dar a conocer la decisión para aprobar o rechazar la solicitud.
Consideraciones
- Conviene invertir tiempo en sopesar las posibilidades antes de solicitar los datos al banco, organización o entidad para su implementación, ya que la mayoría de ellos requerirán la utilización de módulos de pago o plugins para acoplarlos a la plataforma de ecommerce que hayamos elegido, o en el peor de los casos la necesidad de recurrir a la programación o la contratación de profesionales para desempeñar esta labor de implementación por unos honorarios.
Correo electrónico, perfil o cuenta
Transferencia bancaria
Pago con celular
Tarjeta de crédito
Contra-reembolso
Bancario
- Es un sistema cada vez más en deshuso, ya que conlleva el riesgo por parte del cobrador de perder el talón, y además es difícil comprobar la existencia de fondos para poder hacerlo efectivo, conviene como precaución realizar el cobro antes de enviar o poner a disposición del cliente el producto o servicio, para no correr el riesgo de padecer la demora en el pago con sus posibles consecuencias y gastos.
Micro pagos
- En estos casos las operadoras telefónicas disponen soluciones para realizar el cobro que pasan por el envío de SMS por parte del comprador a determinados números cuya extensión numérica varía según el rango del importe, un método conocido por su uso habitual en programas y concursos de televisión.
Talón Bancario
- Es un sistema cada vez más en deshuso, ya que conlleva el riesgo por parte del cobrador de perder el talón, y además es difícil comprobar la existencia de fondos para poder hacerlo efectivo, conviene como precaución realizar el cobro antes de enviar o poner a disposición del cliente el producto o servicio, para no correr el riesgo de padecer la demora en el pago con sus posibles consecuencias y gastos.
Tarjeta de crédito
- El proceso online pasa por enviar los datos del pedido del cliente como el identificador de la transacción, importe y nombre del comercio a los sistemas del procesador de pago o TPV, este se pone en contacto con el cliente y le solicita el número de la tarjeta y la fecha de caducidad, la tienda no recibe los datos de la tarjeta del usuario por seguridad, posteriormente el TPV contacta con la entidad financiera emisora de la tarjeta, y al recibir o no la autorización correspondiente, comunica al dispositivo implementado en nuestra tienda si la operación a sido aceptada o rechazada por falta de fondos por ejemplo.
Contra-reembolso
- Se trata de una manera segura desde el punto de vista del cliente, al no correr riesgos hasta que el producto está en su poder, pero para el vendedor puede conllevar una serie de gastos dependiendo de varios factores, sobre todo en caso de que el cliente rechace la entrega por falta de liquidez o cualquier otro motivo en el momento de la entrega.
Pago con celular
- Este método que ofrecen cada vez más entidades bancarias, aún no es de uso habitual por el tiempo que tendrá que pasar aún para que sea implantado en la mayoría de tiendas y comercios, por otro lado desde un punto de vista generacional, tiende a estar más aceptado entre un público más joven y familiarizado con el uso de dispositivos móviles.
Transferencia bancaria
- En el caso de las operaciones o traspasos entre cuentas de la misma entidad lo normal es que no haya comisiones, pero entre diferentes bancos suelen cobrar comisión al emisor de los fondos o persona que realiza el pago, aunque las leyes de estos servicios de pago han cambiado y puede que en un futuro próximo se aplique la posibilidad de cobrar la comisión al receptor de la transferencia.
Micro pagos
- En estos casos las operadoras telefónicas disponen soluciones para realizar el cobro que pasan por el envío de SMS por parte del comprador a determinados números cuya extensión numérica varía según el rango del importe, un método conocido por su uso habitual en programas y concursos de televisión.
Tarjeta de crédito
- El proceso online pasa por enviar los datos del pedido del cliente como el identificador de la transacción, importe y nombre del comercio a los sistemas del procesador de pago o TPV, este se pone en contacto con el cliente y le solicita el número de la tarjeta y la fecha de caducidad, la tienda no recibe los datos de la tarjeta del usuario por seguridad, posteriormente el TPV contacta con la entidad financiera emisora de la tarjeta, y al recibir o no la autorización correspondiente, comunica al dispositivo implementado en nuestra tienda si la operación a sido aceptada o rechazada por falta de fondos por ejemplo.
Pago con celular
- Este método que ofrecen cada vez más entidades bancarias, aún no es de uso habitual por el tiempo que tendrá que pasar aún para que sea implantado en la mayoría de tiendas y comercios, por otro lado desde un punto de vista generacional, tiende a estar más aceptado entre un público más joven y familiarizado con el uso de dispositivos móviles.
Correo electrónico, perfil o cuenta
- El usuario dispone de una cuenta virtual a la que transfiere fondos desde su cuenta bancaria para hacer pagos, realizar cobros o ambos. El tratamiento es diferente en el ámbito particular que en el caso de una persona física profesional, autónomo o empresa que tenga como objetivo cobrar o facturar, ya que en los últimos casos, y sobre todo a partir de determinadas cantidades, puede que estos sistemas requieran acreditar cierta documentación con respecto al alta derivado de una actividad habitual en el momento de retirar los fondos.
Information
- Description
- Mind Map on Formas de pago en el comercio electrónico, created by Miguel Angel on 23/11/2019.
- Created by
- Miguel Angel
- Views
- 0
- Rating