
Mind map
Extinção do Crédito Tributário
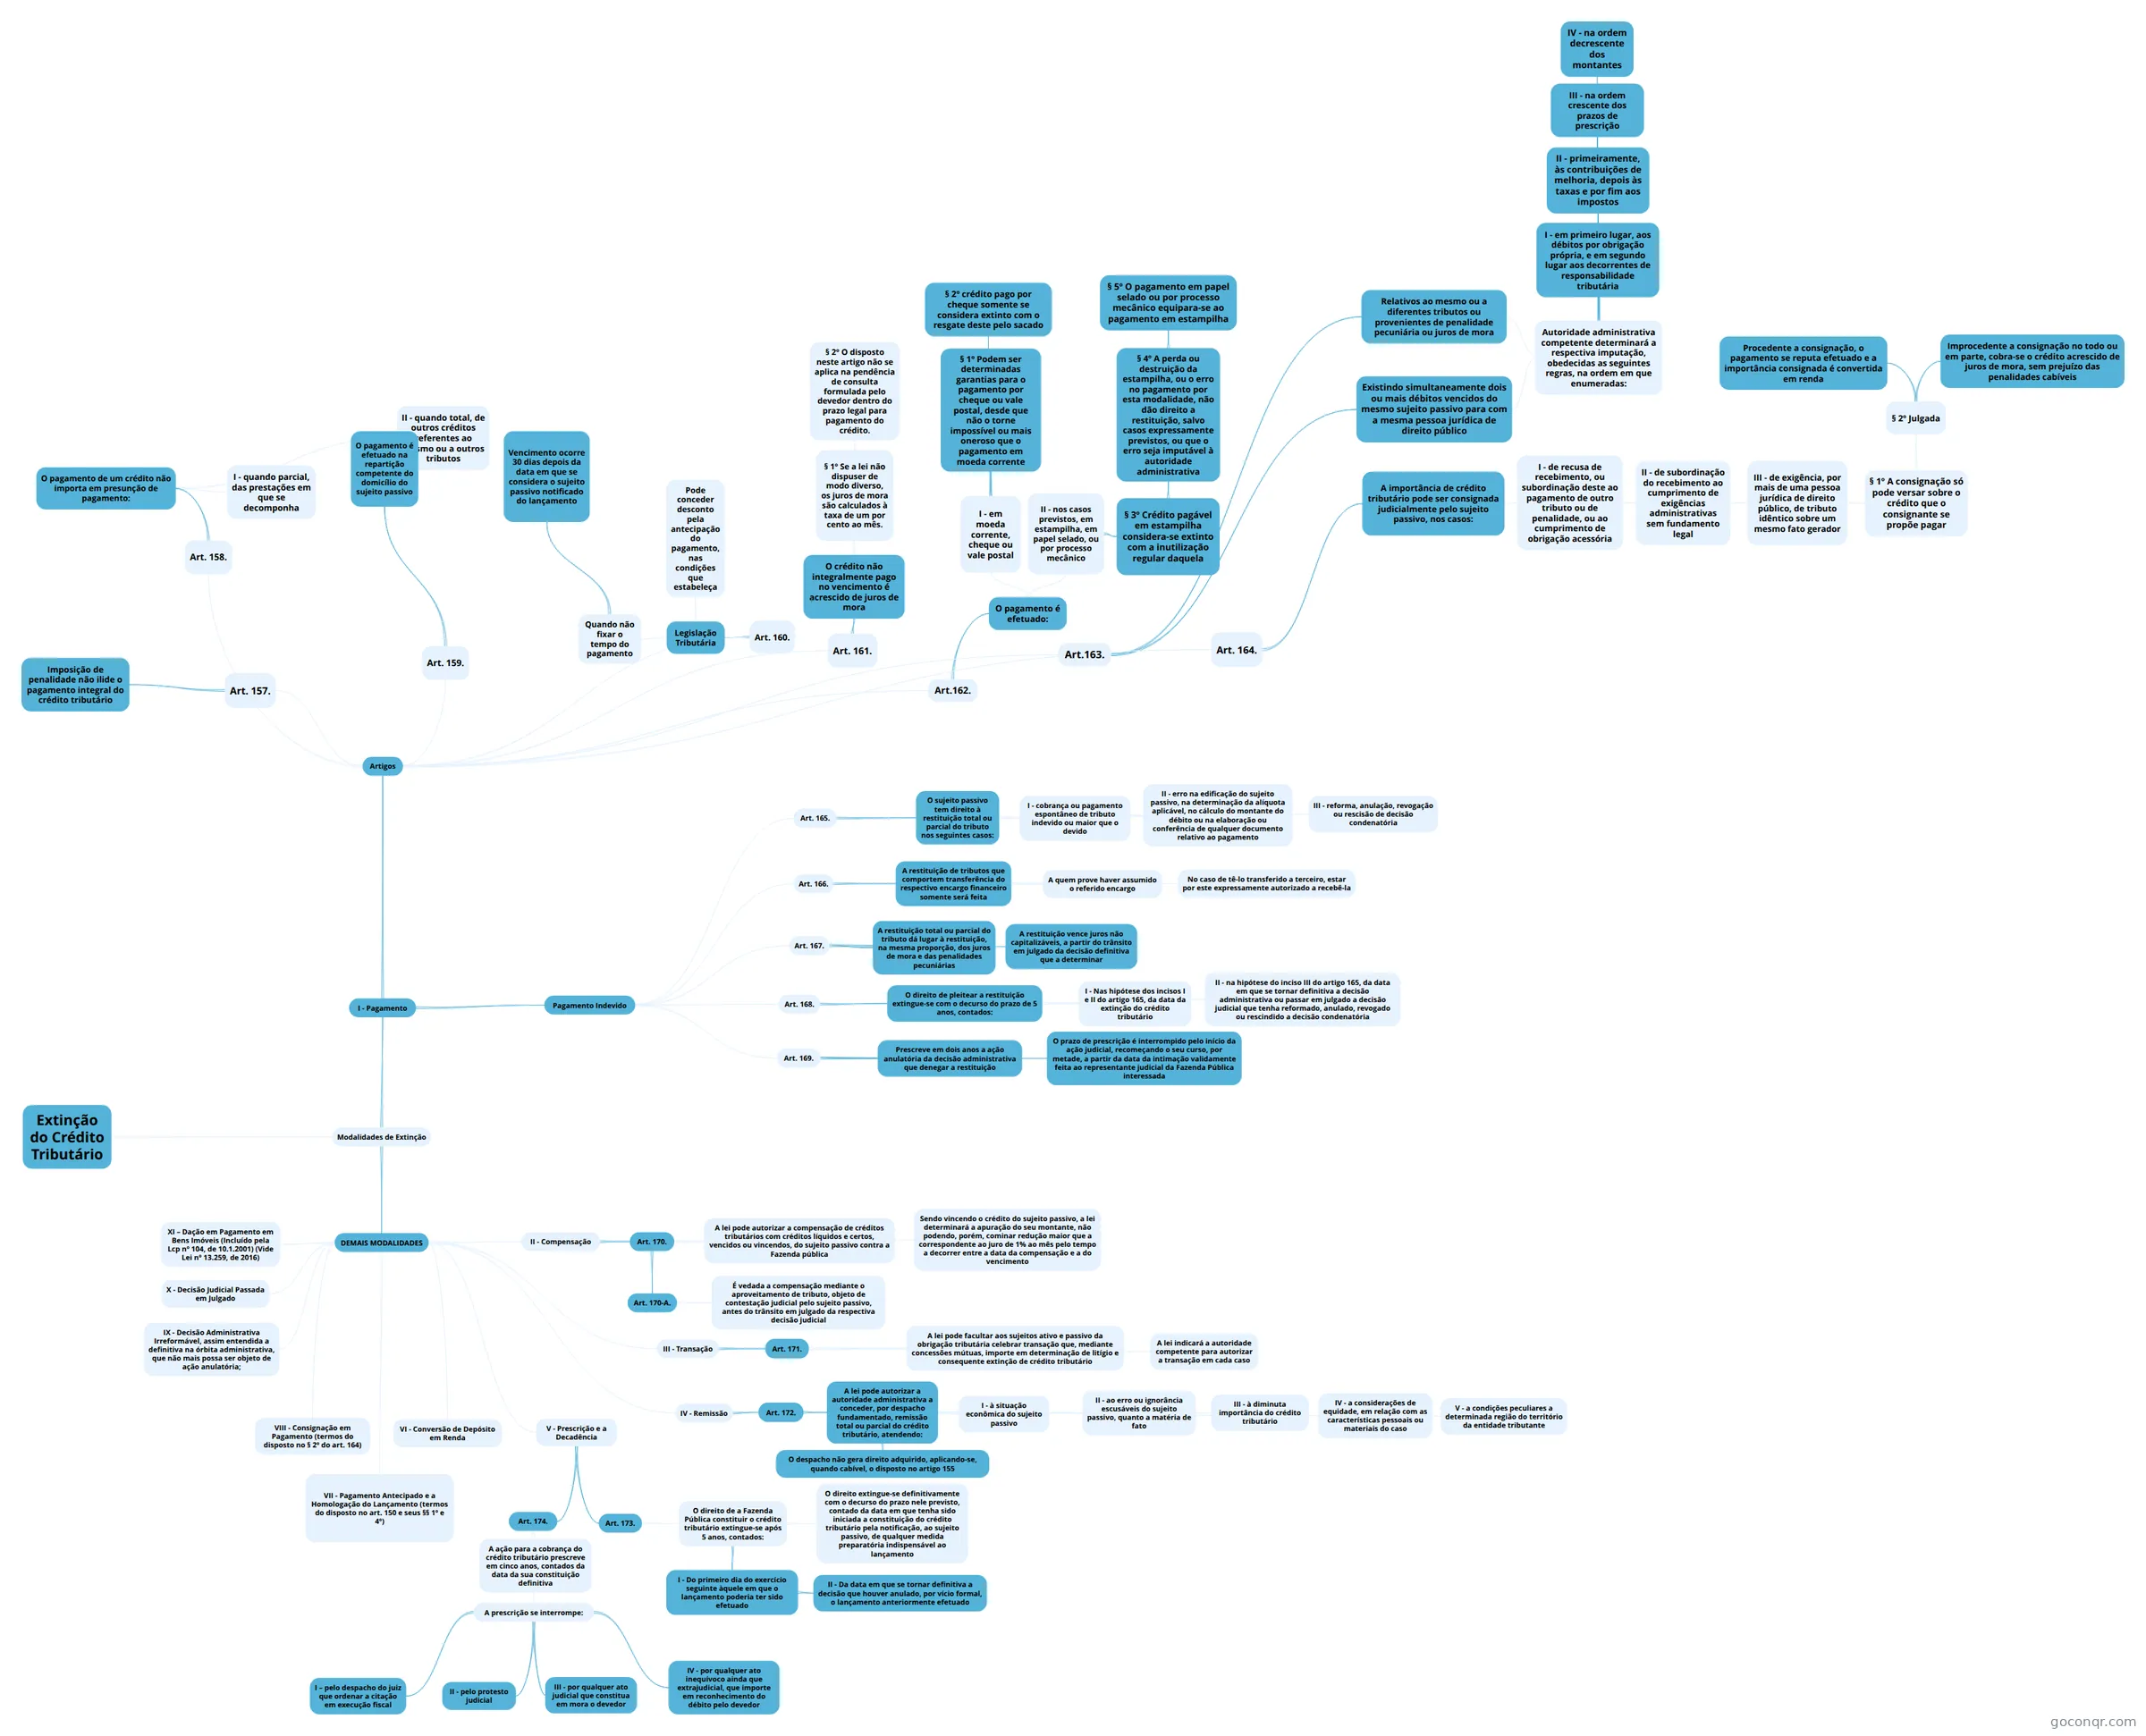
Mapa mental: Extinção do crédito tributário
Map content
Extinção do Crédito Tributário
Modalidades de Extinção
- I - Pagamento
- Pagamento Indevido
- Art. 165.
- O sujeito passivo tem direito à restituição total ou parcial do tributo nos seguintes casos:
- I - cobrança ou pagamento espontâneo de tributo indevido ou maior que o devido
- II - erro na edificação do sujeito passivo, na determinação da alíquota aplicável, no cálculo do montante do débito ou na elaboração ou conferência de qualquer documento relativo ao pagamento
- III - reforma, anulação, revogação ou rescisão de decisão condenatória
- O sujeito passivo tem direito à restituição total ou parcial do tributo nos seguintes casos:
- Art. 166.
- A restituição de tributos que comportem transferência do respectivo encargo financeiro somente será feita
- A quem prove haver assumido o referido encargo
- No caso de tê-lo transferido a terceiro, estar por este expressamente autorizado a recebê-la
- A restituição de tributos que comportem transferência do respectivo encargo financeiro somente será feita
- Art. 167.
- A restituição total ou parcial do tributo dá lugar à restituição, na mesma proporção, dos juros de mora e das penalidades pecuniárias
- A restituição vence juros não capitalizáveis, a partir do trânsito em julgado da decisão definitiva que a determinar
- Art. 168.
- O direito de pleitear a restituição extingue-se com o decurso do prazo de 5 anos, contados:
- I - Nas hipótese dos incisos I e II do artigo 165, da data da extinção do crédito tributário
- II - na hipótese do inciso III do artigo 165, da data em que se tornar definitiva a decisão administrativa ou passar em julgado a decisão judicial que tenha reformado, anulado, revogado ou rescindido a decisão condenatória
- O direito de pleitear a restituição extingue-se com o decurso do prazo de 5 anos, contados:
- Art. 169.
- Prescreve em dois anos a ação anulatória da decisão administrativa que denegar a restituição
- O prazo de prescrição é interrompido pelo início da ação judicial, recomeçando o seu curso, por metade, a partir da data da intimação validamente feita ao representante judicial da Fazenda Pública interessada
- Art. 165.
- Artigos
- Art. 157.
- Imposição de penalidade não ilide o pagamento integral do crédito tributário
- Art. 158.
- O pagamento de um crédito não importa em presunção de pagamento:
- I - quando parcial, das prestações em que se decomponha
- II - quando total, de outros créditos referentes ao mesmo ou a outros tributos
- O pagamento de um crédito não importa em presunção de pagamento:
- Art. 159.
- O pagamento é efetuado na repartição competente do domicílio do sujeito passivo
- Art. 160.
- Legislação Tributária
- Quando não fixar o tempo do pagamento
- Vencimento ocorre 30 dias depois da data em que se considera o sujeito passivo notificado do lançamento
- Pode conceder desconto pela antecipação do pagamento, nas condições que estabeleça
- Quando não fixar o tempo do pagamento
- Legislação Tributária
- Art. 161.
- O crédito não integralmente pago no vencimento é acrescido de juros de mora
- § 1º Se a lei não dispuser de modo diverso, os juros de mora são calculados à taxa de um por cento ao mês.
- § 2º O disposto neste artigo não se aplica na pendência de consulta formulada pelo devedor dentro do prazo legal para pagamento do crédito.
- O crédito não integralmente pago no vencimento é acrescido de juros de mora
- Art.162.
- O pagamento é efetuado:
- I - em moeda corrente, cheque ou vale postal
- § 1º Podem ser determinadas garantias para o pagamento por cheque ou vale postal, desde que não o torne impossível ou mais oneroso que o pagamento em moeda corrente
- § 2º crédito pago por cheque somente se considera extinto com o resgate deste pelo sacado
- II - nos casos previstos, em estampilha, em papel selado, ou por processo mecânico
- § 3º Crédito pagável em estampilha considera-se extinto com a inutilização regular daquela
- § 4º A perda ou destruição da estampilha, ou o erro no pagamento por esta modalidade, não dão direito a restituição, salvo casos expressamente previstos, ou que o erro seja imputável à autoridade administrativa
- § 5º O pagamento em papel selado ou por processo mecânico equipara-se ao pagamento em estampilha
- § 4º A perda ou destruição da estampilha, ou o erro no pagamento por esta modalidade, não dão direito a restituição, salvo casos expressamente previstos, ou que o erro seja imputável à autoridade administrativa
- § 3º Crédito pagável em estampilha considera-se extinto com a inutilização regular daquela
- I - em moeda corrente, cheque ou vale postal
- O pagamento é efetuado:
- Art.163.
- Existindo simultaneamente dois ou mais débitos vencidos do mesmo sujeito passivo para com a mesma pessoa jurídica de direito público
- Autoridade administrativa competente determinará a respectiva imputação, obedecidas as seguintes regras, na ordem em que enumeradas:
- I - em primeiro lugar, aos débitos por obrigação própria, e em segundo lugar aos decorrentes de responsabilidade tributária
- II - primeiramente, às contribuições de melhoria, depois às taxas e por fim aos impostos
- III - na ordem crescente dos prazos de prescrição
- IV - na ordem decrescente dos montantes
- Autoridade administrativa competente determinará a respectiva imputação, obedecidas as seguintes regras, na ordem em que enumeradas:
- Relativos ao mesmo ou a diferentes tributos ou provenientes de penalidade pecuniária ou juros de mora
- Existindo simultaneamente dois ou mais débitos vencidos do mesmo sujeito passivo para com a mesma pessoa jurídica de direito público
- Art. 164.
- A importância de crédito tributário pode ser consignada judicialmente pelo sujeito passivo, nos casos:
- I - de recusa de recebimento, ou subordinação deste ao pagamento de outro tributo ou de penalidade, ou ao cumprimento de obrigação acessória
- II - de subordinação do recebimento ao cumprimento de exigências administrativas sem fundamento legal
- III - de exigência, por mais de uma pessoa jurídica de direito público, de tributo idêntico sobre um mesmo fato gerador
- § 1º A consignação só pode versar sobre o crédito que o consignante se propõe pagar
- § 2º Julgada
- Procedente a consignação, o pagamento se reputa efetuado e a importância consignada é convertida em renda
- Improcedente a consignação no todo ou em parte, cobra-se o crédito acrescido de juros de mora, sem prejuízo das penalidades cabíveis
- § 2º Julgada
- § 1º A consignação só pode versar sobre o crédito que o consignante se propõe pagar
- III - de exigência, por mais de uma pessoa jurídica de direito público, de tributo idêntico sobre um mesmo fato gerador
- II - de subordinação do recebimento ao cumprimento de exigências administrativas sem fundamento legal
- I - de recusa de recebimento, ou subordinação deste ao pagamento de outro tributo ou de penalidade, ou ao cumprimento de obrigação acessória
- A importância de crédito tributário pode ser consignada judicialmente pelo sujeito passivo, nos casos:
- Art. 157.
- Pagamento Indevido
- DEMAIS MODALIDADES
- II - Compensação
- Art. 170.
- Art. 170-A.
- É vedada a compensação mediante o aproveitamento de tributo, objeto de contestação judicial pelo sujeito passivo, antes do trânsito em julgado da respectiva decisão judicial
- A lei pode autorizar a compensação de créditos tributários com créditos líquidos e certos, vencidos ou vincendos, do sujeito passivo contra a Fazenda pública
- Sendo vincendo o crédito do sujeito passivo, a lei determinará a apuração do seu montante, não podendo, porém, cominar redução maior que a correspondente ao juro de 1% ao mês pelo tempo a decorrer entre a data da compensação e a do vencimento
- Art. 170-A.
- Art. 170.
- III - Transação
- Art. 171.
- A lei pode facultar aos sujeitos ativo e passivo da obrigação tributária celebrar transação que, mediante concessões mútuas, importe em determinação de litígio e consequente extinção de crédito tributário
- A lei indicará a autoridade competente para autorizar a transação em cada caso
- Art. 171.
- IV - Remissão
- Art. 172.
- A lei pode autorizar a autoridade administrativa a conceder, por despacho fundamentado, remissão total ou parcial do crédito tributário, atendendo:
- I - à situação econômica do sujeito passivo
- II - ao erro ou ignorância escusáveis do sujeito passivo, quanto a matéria de fato
- III - à diminuta importância do crédito tributário
- IV - a considerações de equidade, em relação com as características pessoais ou materiais do caso
- V - a condições peculiares a determinada região do território da entidade tributante
- O despacho não gera direito adquirido, aplicando-se, quando cabível, o disposto no artigo 155
- A lei pode autorizar a autoridade administrativa a conceder, por despacho fundamentado, remissão total ou parcial do crédito tributário, atendendo:
- Art. 172.
- V - Prescrição e a Decadência
- Art. 173.
- O direito de a Fazenda Pública constituir o crédito tributário extingue-se após 5 anos, contados:
- O direito extingue-se definitivamente com o decurso do prazo nele previsto, contado da data em que tenha sido iniciada a constituição do crédito tributário pela notificação, ao sujeito passivo, de qualquer medida preparatória indispensável ao lançamento
- I - Do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado
- II - Da data em que se tornar definitiva a decisão que houver anulado, por vício formal, o lançamento anteriormente efetuado
- O direito de a Fazenda Pública constituir o crédito tributário extingue-se após 5 anos, contados:
- Art. 174.
- A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva
- A prescrição se interrompe:
- I – pelo despacho do juiz que ordenar a citação em execução fiscal
- II - pelo protesto judicial
- III - por qualquer ato judicial que constitua em mora o devedor
- IV - por qualquer ato inequívoco ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor
- Art. 173.
- VI - Conversão de Depósito em Renda
- VII - Pagamento Antecipado e a Homologação do Lançamento (termos do disposto no art. 150 e seus §§ 1º e 4º)
- VIII - Consignação em Pagamento (termos do disposto no § 2º do art. 164)
- IX - Decisão Administrativa Irreformável, assim entendida a definitiva na órbita administrativa, que não mais possa ser objeto de ação anulatória;
- X - Decisão Judicial Passada em Julgado
- XI – Dação em Pagamento em Bens Imóveis (Incluído pela Lcp nº 104, de 10.1.2001) (Vide Lei nº 13.259, de 2016)
- II - Compensação
- I - Pagamento
Information
- Description
- Direito Tributário Mind Map on Extinção do Crédito Tributário, created by Márcio Toledo on 04/08/2020.
- Created by
- Márcio Toledo
- Views
- 2
- Rating
More on Extinção do crédito tributário