
Mind map
9 - CRÉDITO TRIBUTÁRIO
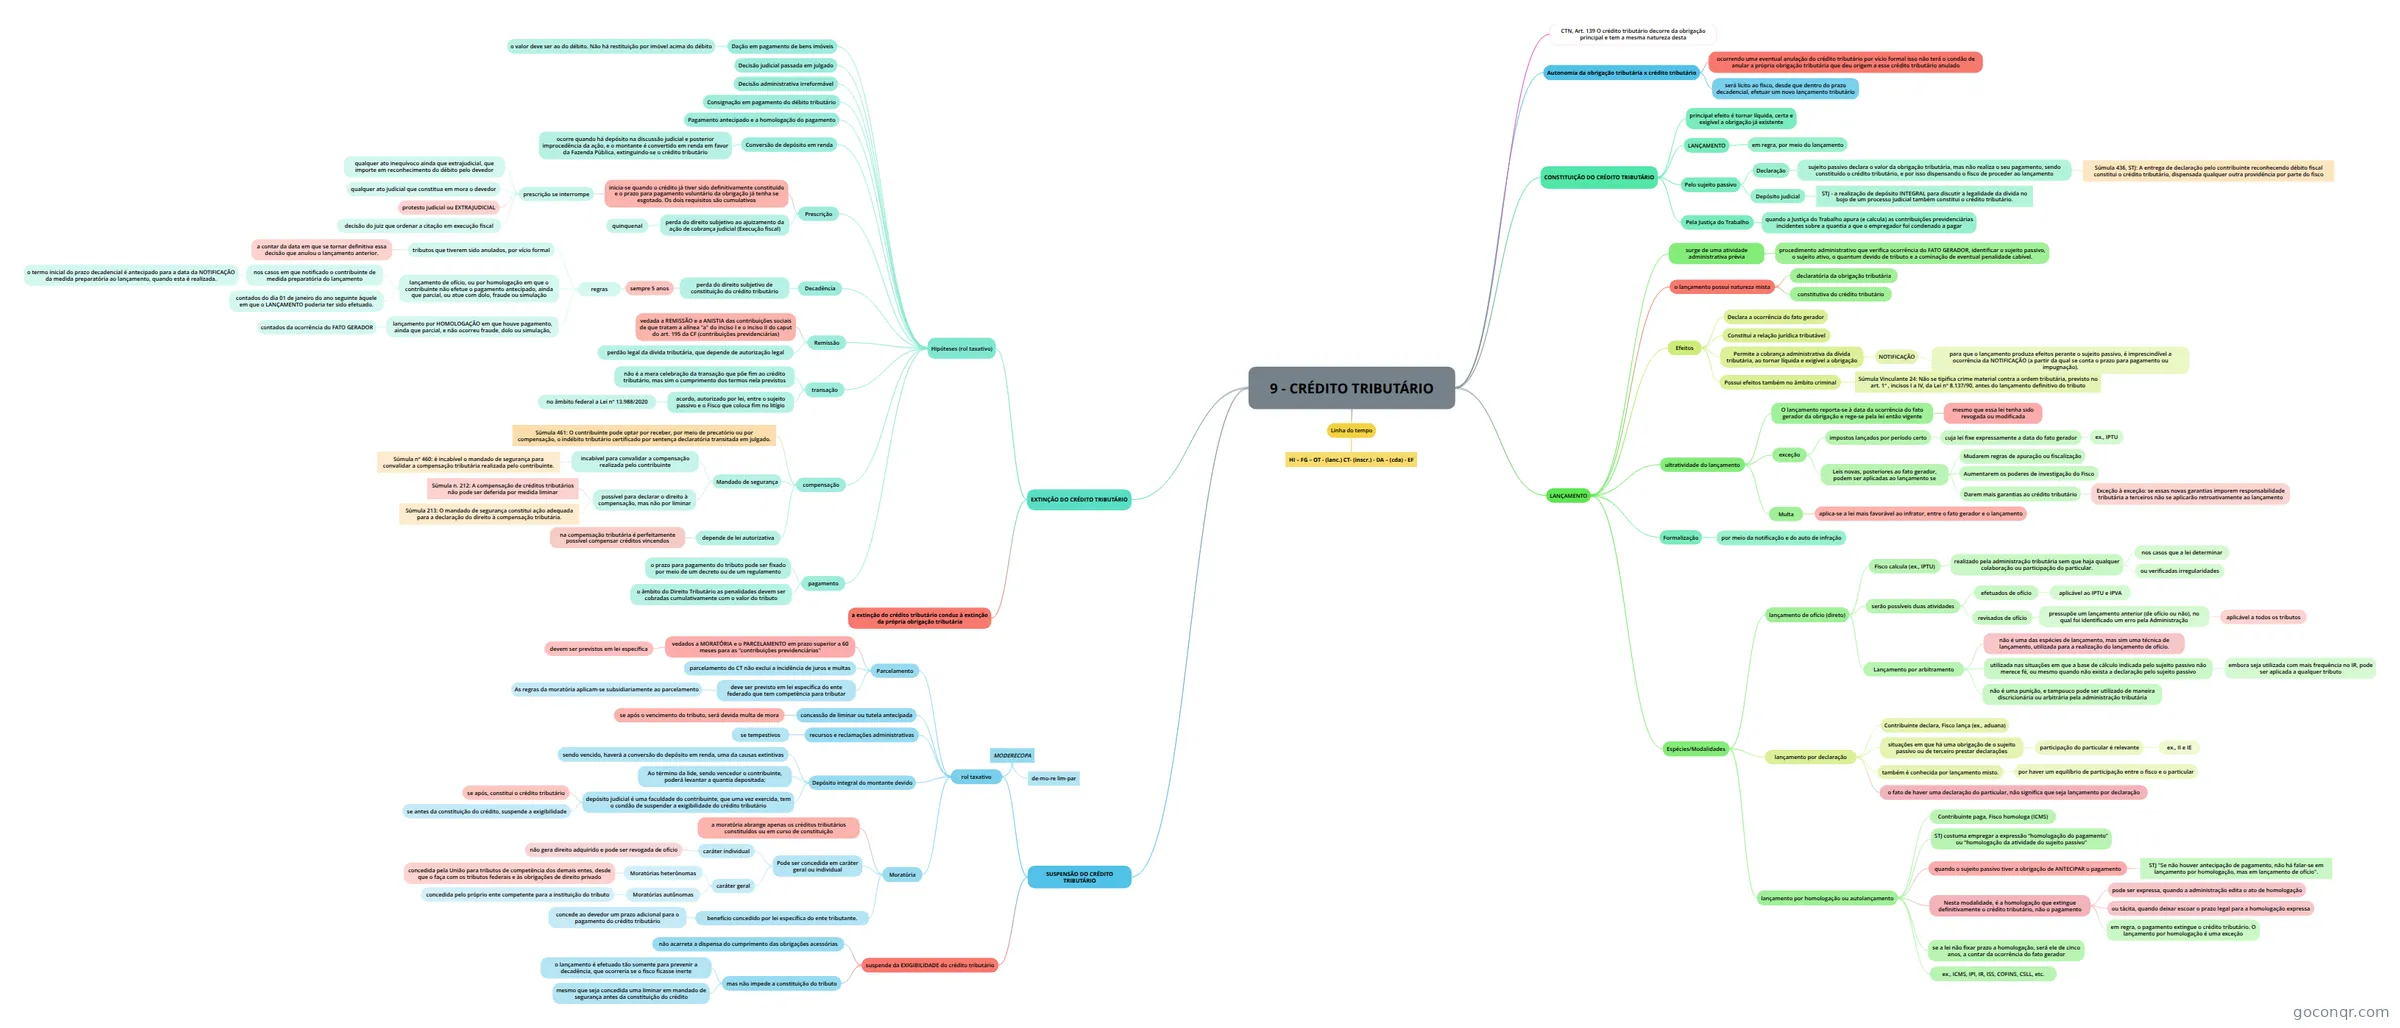
Mapa mental: crédito tributário
Map content
9 - CRÉDITO TRIBUTÁRIO
SUSPENSÃO DO CRÉDITO TRIBUTÁRIO
- rol taxativo
- Parcelamento
- parcelamento do CT não exclui a incidência de juros e multas
- deve ser previsto em lei específica do ente federado que tem competência para tributar
- As regras da moratória aplicam-se subsidiariamente ao parcelamento
- vedados a MORATÓRIA e o PARCELAMENTO em prazo superior a 60 meses para as "contribuições previdenciárias"
- devem ser previstos em lei específica
- Moratória
- benefício concedido por lei específica do ente tributante.
- concede ao devedor um prazo adicional para o pagamento do crédito tributário
- Pode ser concedida em caráter geral ou individual
- caráter individual
- não gera direito adquirido e pode ser revogada de ofício
- caráter geral
- Moratórias autônomas
- concedida pelo próprio ente competente para a instituição do tributo
- Moratórias heterônomas
- concedida pela União para tributos de competência dos demais entes, desde que o faça com os tributos federais e às obrigações de direito privado
- Moratórias autônomas
- caráter individual
- a moratória abrange apenas os créditos tributários constituídos ou em curso de constituição
- benefício concedido por lei específica do ente tributante.
- Depósito integral do montante devido
- Ao término da lide, sendo vencedor o contribuinte, poderá levantar a quantia depositada;
- sendo vencido, haverá a conversão do depósito em renda, uma da causas extintivas
- depósito judicial é uma faculdade do contribuinte, que uma vez exercida, tem o condão de suspender a exigibilidade do crédito tributário
- se antes da constituição do crédito, suspende a exigibilidade
- se após, constitui o crédito tributário
- recursos e reclamações administrativas
- se tempestivos
- concessão de liminar ou tutela antecipada
- se após o vencimento do tributo, será devida multa de mora
- MODERECOPA
- de-mo-re lim-par
- Parcelamento
- suspende da EXIGIBILIDADE do crédito tributário
- mas não impede a constituição do tributo
- o lançamento é efetuado tão somente para prevenir a decadência, que ocorreria se o fisco ficasse inerte
- mesmo que seja concedida uma liminar em mandado de segurança antes da constituição do crédito
- não acarreta a dispensa do cumprimento das obrigações acessórias
- mas não impede a constituição do tributo
- rol taxativo
CTN, Art. 139 O crédito tributário decorre da obrigação principal e tem a mesma natureza desta
Autonomia da obrigação tributária x crédito tributário
- ocorrendo uma eventual anulação do crédito tributário por vício formal isso não terá o condão de anular a própria obrigação tributária que deu origem a esse crédito tributário anulado
- será lícito ao fisco, desde que dentro do prazo decadencial, efetuar um novo lançamento tributário
CONSTITUIÇÃO DO CRÉDITO TRIBUTÁRIO
- LANÇAMENTO
- em regra, por meio do lançamento
- Pelo sujeito passivo
- Declaração
- sujeito passivo declara o valor da obrigação tributária, mas não realiza o seu pagamento, sendo constituído o crédito tributário, e por isso dispensando o fisco de proceder ao lançamento
- Súmula 436, STJ: A entrega de declaração pelo contribuinte reconhecendo débito fiscal constitui o crédito tributário, dispensada qualquer outra providência por parte do fisco
- sujeito passivo declara o valor da obrigação tributária, mas não realiza o seu pagamento, sendo constituído o crédito tributário, e por isso dispensando o fisco de proceder ao lançamento
- Depósito judicial
- STJ - a realização de depósito INTEGRAL para discutir a legalidade da dívida no bojo de um processo judicial também constitui o crédito tributário.
- Declaração
- Pela Justiça do Trabalho
- quando a Justiça do Trabalho apura (e calcula) as contribuições previdenciárias incidentes sobre a quantia a que o empregador foi condenado a pagar
- principal efeito é tornar líquida, certa e exigível a obrigação já existente
- LANÇAMENTO
LANÇAMENTO
- surge de uma atividade administrativa prévia
- procedimento administrativo que verifica ocorrência do FATO GERADOR, identificar o sujeito passivo, o sujeito ativo, o quantum devido de tributo e a cominação de eventual penalidade cabível.
- o lançamento possui natureza mista
- constitutiva do crédito tributário
- declaratória da obrigação tributária
- Efeitos
- Declara a ocorrência do fato gerador
- Constitui a relação jurídica tributável
- Permite a cobrança administrativa da dívida tributária, ao tornar líquida e exigível a obrigação
- NOTIFICAÇÃO
- para que o lançamento produza efeitos perante o sujeito passivo, é imprescindível a ocorrência da NOTIFICAÇÃO (a partir da qual se conta o prazo para pagamento ou impugnação).
- NOTIFICAÇÃO
- Possui efeitos também no âmbito criminal
- Súmula Vinculante 24: Não se tipifica crime material contra a ordem tributária, previsto no art. 1º , incisos I a IV, da Lei nº 8.137/90, antes do lançamento definitivo do tributo
- ultratividade do lançamento
- O lançamento reporta-se à data da ocorrência do fato gerador da obrigação e rege-se pela lei então vigente
- mesmo que essa lei tenha sido revogada ou modificada
- exceção
- impostos lançados por período certo
- cuja lei fixe expressamente a data do fato gerador
- ex., IPTU
- cuja lei fixe expressamente a data do fato gerador
- Leis novas, posteriores ao fato gerador, podem ser aplicadas ao lançamento se
- Mudarem regras de apuração ou fiscalização
- Aumentarem os poderes de investigação do Fisco
- Darem mais garantias ao crédito tributário
- Exceção à exceção: se essas novas garantias imporem responsabilidade tributária a terceiros não se aplicarão retroativamente ao lançamento
- impostos lançados por período certo
- Multa
- aplica-se a lei mais favorável ao infrator, entre o fato gerador e o lançamento
- O lançamento reporta-se à data da ocorrência do fato gerador da obrigação e rege-se pela lei então vigente
- Formalização
- por meio da notificação e do auto de infração
- Espécies/Modalidades
- lançamento de ofício (direto)
- serão possíveis duas atividades
- efetuados de ofício
- aplicável ao IPTU e IPVA
- revisados de ofício
- pressupõe um lançamento anterior (de ofício ou não), no qual foi identificado um erro pela Administração
- aplicável a todos os tributos
- pressupõe um lançamento anterior (de ofício ou não), no qual foi identificado um erro pela Administração
- efetuados de ofício
- Lançamento por arbitramento
- não é uma das espécies de lançamento, mas sim uma técnica de lançamento, utilizada para a realização do lançamento de ofício.
- utilizada nas situações em que a base de cálculo indicada pelo sujeito passivo não merece fé, ou mesmo quando não exista a declaração pelo sujeito passivo
- embora seja utilizada com mais frequência no IR, pode ser aplicada a qualquer tributo
- não é uma punição, e tampouco pode ser utilizado de maneira discricionária ou arbitrária pela administração tributária
- Fisco calcula (ex., IPTU)
- realizado pela administração tributária sem que haja qualquer colaboração ou participação do particular.
- nos casos que a lei determinar
- ou verificadas irregularidades
- realizado pela administração tributária sem que haja qualquer colaboração ou participação do particular.
- serão possíveis duas atividades
- lançamento por declaração
- situações em que há uma obrigação de o sujeito passivo ou de terceiro prestar declarações
- participação do particular é relevante
- ex., II e IE
- participação do particular é relevante
- também é conhecida por lançamento misto.
- por haver um equilíbrio de participação entre o fisco e o particular
- o fato de haver uma declaração do particular, não significa que seja lançamento por declaração
- Contribuinte declara, Fisco lança (ex., aduana)
- situações em que há uma obrigação de o sujeito passivo ou de terceiro prestar declarações
- lançamento por homologação ou autolançamento
- STJ costuma empregar a expressão “homologação do pagamento” ou “homologação da atividade do sujeito passivo”
- quando o sujeito passivo tiver a obrigação de ANTECIPAR o pagamento
- STJ "Se não houver antecipação de pagamento, não há falar-se em lançamento por homologação, mas em lançamento de ofício".
- Contribuinte paga, Fisco homologa (ICMS)
- Nesta modalidade, é a homologação que extingue definitivamente o crédito tributário, não o pagamento
- em regra, o pagamento extingue o crédito tributário. O lançamento por homologação é uma exceção
- pode ser expressa, quando a administração edita o ato de homologação
- ou tácita, quando deixar escoar o prazo legal para a homologação expressa
- se a lei não fixar prazo a homologação, será ele de cinco anos, a contar da ocorrência do fato gerador
- ex., ICMS, IPI, IR, ISS, COFINS, CSLL, etc.
- lançamento de ofício (direto)
- surge de uma atividade administrativa prévia
EXTINÇÃO DO CRÉDITO TRIBUTÁRIO
- Hipóteses (rol taxativo)
- pagamento
- o âmbito do Direito Tributário as penalidades devem ser cobradas cumulativamente com o valor do tributo
- o prazo para pagamento do tributo pode ser fixado por meio de um decreto ou de um regulamento
- compensação
- depende de lei autorizativa
- na compensação tributária é perfeitamente possível compensar créditos vincendos
- Súmula 461: O contribuinte pode optar por receber, por meio de precatório ou por compensação, o indébito tributário certificado por sentença declaratória transitada em julgado.
- Mandado de segurança
- possível para declarar o direito à compensação, mas não por liminar
- Súmula n. 212: A compensação de créditos tributários não pode ser deferida por medida liminar
- Súmula 213: O mandado de segurança constitui ação adequada para a declaração do direito à compensação tributária.
- incabível para convalidar a compensação realizada pelo contribuinte
- Súmula nº 460: é incabível o mandado de segurança para convalidar a compensação tributária realizada pelo contribuinte.
- possível para declarar o direito à compensação, mas não por liminar
- depende de lei autorizativa
- transação
- acordo, autorizado por lei, entre o sujeito passivo e o Fisco que coloca fim no litígio
- no âmbito federal a Lei nº 13.988/2020
- não é a mera celebração da transação que põe fim ao crédito tributário, mas sim o cumprimento dos termos nela previstos
- acordo, autorizado por lei, entre o sujeito passivo e o Fisco que coloca fim no litígio
- Remissão
- perdão legal da dívida tributária, que depende de autorização legal
- vedada a REMISSÃO e a ANISTIA das contribuições sociais de que tratam a alínea "a" do inciso I e o inciso II do caput do art. 195 da CF (contribuições previdenciárias)
- Decadência
- perda do direito subjetivo de constituição do crédito tributário
- sempre 5 anos
- regras
- lançamento por HOMOLOGAÇÃO em que houve pagamento, ainda que parcial, e não ocorreu fraude, dolo ou simulação,
- contados da ocorrência do FATO GERADOR
- lançamento de ofício, ou por homologação em que o contribuinte não efetue o pagamento antecipado, ainda que parcial, ou atue com dolo, fraude ou simulação
- contados do dia 01 de janeiro do ano seguinte àquele em que o LANÇAMENTO poderia ter sido efetuado.
- nos casos em que notificado o contribuinte de medida preparatória do lançamento
- o termo inicial do prazo decadencial é antecipado para a data da NOTIFICAÇÃO da medida preparatória ao lançamento, quando esta é realizada.
- tributos que tiverem sido anulados, por vício formal
- a contar da data em que se tornar definitiva essa decisão que anulou o lançamento anterior.
- lançamento por HOMOLOGAÇÃO em que houve pagamento, ainda que parcial, e não ocorreu fraude, dolo ou simulação,
- regras
- sempre 5 anos
- perda do direito subjetivo de constituição do crédito tributário
- Prescrição
- perda do direito subjetivo ao ajuizamento da ação de cobrança judicial (Execução fiscal)
- quinquenal
- inicia-se quando o crédito já tiver sido definitivamente constituído e o prazo para pagamento voluntário da obrigação já tenha se esgotado. Os dois requisitos são cumulativos
- prescrição se interrompe
- decisão do juiz que ordenar a citação em execução fiscal
- protesto judicial ou EXTRAJUDICIAL
- qualquer ato judicial que constitua em mora o devedor
- qualquer ato inequívoco ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor
- prescrição se interrompe
- perda do direito subjetivo ao ajuizamento da ação de cobrança judicial (Execução fiscal)
- Conversão de depósito em renda
- ocorre quando há depósito na discussão judicial e posterior improcedência da ação, e o montante é convertido em renda em favor da Fazenda Pública, extinguindo-se o crédito tributário
- Pagamento antecipado e a homologação do pagamento
- Consignação em pagamento do débito tributário
- Decisão administrativa irreformável
- Decisão judicial passada em julgado
- Dação em pagamento de bens imóveis
- o valor deve ser ao do débito. Não há restituição por imóvel acima do débito
- pagamento
- a extinção do crédito tributário conduz à extinção da própria obrigação tributária
- Hipóteses (rol taxativo)
Linha do tempo
- HI – FG – OT - (lanc.) CT- (inscr.) - DA – (cda) - EF
Information
- Description
- Concursos Públicos Direito Tributário Mind Map on 9 - CRÉDITO TRIBUTÁRIO, created by Rogério Augusto on 16/05/2021.
- Created by
- Rogério Augusto
- Views
- 0
- Rating
More on Crédito tributário e lançamento