
Mind map
CLASIFICACION, NOMENCLATURA Y MOVIMIENTO DE LAS CUENTAS
Map content
CLASIFICACION, NOMENCLATURA Y MOVIMIENTO DE LAS CUENTAS
Las cuentas representan las propiedades, los derechos y las deudas de la empresa en un fecha determinada, asi mismo, los ingresos, los costos, los gastos y las utilidades en un periodo determinado.
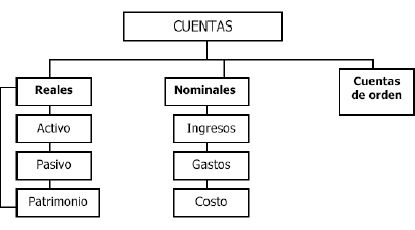
- De acuerdo con su naturaleza, las cuentas se clasifican en:
- REALES O DE BALANCE
- Representan los valores tangibles de la empresa-como las propiedades y las obligaciones (prestamos con terceros), forman parte del balance general de una empresa
- El activo: representa el conjunto de bienes y derechos de propiedadde la empresa que pueden valorarse en dinero.
- El pasivo: representa las obligaciones o deudas contraídas por la empresa.
- El patrimonio: : está formado por los aportes del dueño o dueñospara constituir la empresa, y además incluye utilidades, supéravit yreservas
- Representan los valores tangibles de la empresa-como las propiedades y las obligaciones (prestamos con terceros), forman parte del balance general de una empresa
- NOMINALES
- Tambien son llamadas de resultado o transitorias. De resultado porque al final de un ejercicio contable dan a conocer las utilidades o perdidas, los ingresos, los gastos. son transitorias porque se cierran al finalizar el periodo contable.
- Ingresos : representan los valores que recibe la empresa cuando realiza una venta o presta un servicio con el fin de obtener una ganancia.
- Gastos: son los valores pagados o causados para el normal funcionamiento de la empresa.
- Costo de ventas: es el valor de adquisición de los artículos destinados a la venta.
- Tambien son llamadas de resultado o transitorias. De resultado porque al final de un ejercicio contable dan a conocer las utilidades o perdidas, los ingresos, los gastos. son transitorias porque se cierran al finalizar el periodo contable.
- CUENTAS DE ORDEN
- Agrupa el conjunto de valores que reflejan hechos que pueden afectar la estructura financiera de la empresa, se utilizan para conciliar las diferencias entre los registros contables de las empresas y la información tributaria.
- REALES O DE BALANCE
- De acuerdo con su naturaleza, las cuentas se clasifican en:
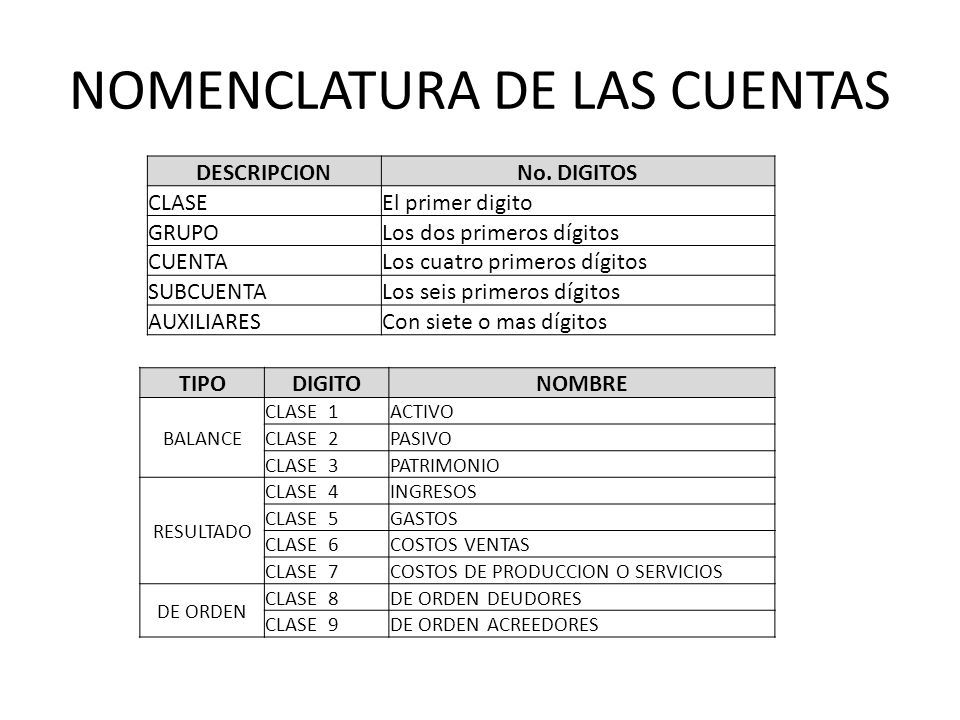
Es un catálogo o lista de cuentas, clasificadas de acuerdo con una codificación. Este listado se clasifica según las áreas del balance (activo, pasivo, patrimonio). Se incluyen también las cuentas de gastos y de ingresos.
- CUENTA: Los cuatro primeros digitos
- CLASE: El primer digito
- Las clases 1, 2 y 3 comprenden las cuentas que conforman el balance general
- Las clases 8 y 9 detallan las cuentas de orden.
- Las clases 4, 5, 6 y 7 corresponden a las cuentas del estado de ganancias o pérdidas o estado de resultados
- SUBCUENTA: Los seis primeros digitos
- GRUPO: Los dos primeros digitos
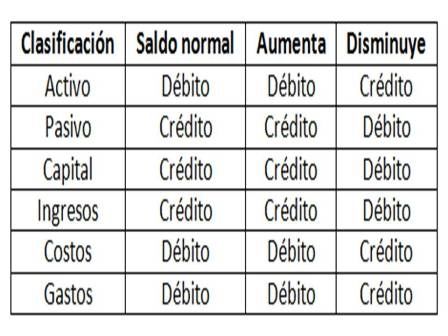
Cada cuenta de las mensionadas anteriormente tiene una dinamica, una naturaleza, para su registro, es decir siempre inician o disminuyen por un lado especifico.
- MOVIMIENTO CREDITO
- anotaciones que se hacen en el lado derecho de una cuenta para registrar los aumentos o disminuciones.
- ACTIVO: Aqui disminuye y se cancela
- PASIVO: Aqui empieza y aumenta
- PATRIMONIO: Aqui empieza y aumenta
- INGRESOS: Aqui empieza y aumenta
- GASTOS: Aqui disminuye y se cancela
- COSTOS: Aqui disminuye y se cancela
- anotaciones que se hacen en el lado derecho de una cuenta para registrar los aumentos o disminuciones.
- MOVIMIENTO DEBITO
- anotaciones que se hacen en el lado izquierdo de una cuenta para registrar los aumentos y las disminuciones.
- ACTIVO: Aqui empieza y aumenta
- PASIVO: Aqui disminuye y se cancela
- PATRIMONIO: Aqui disminuye y se cancela
- INGRESOS:Aqui disminuye y se cancela
- GASTOS: Aqui empieza y aumenta
- COSTOS: Aqui empieza y aumenta
- anotaciones que se hacen en el lado izquierdo de una cuenta para registrar los aumentos y las disminuciones.
- MOVIMIENTO CREDITO
Images and files in the map
Information
- Description
- clasificacion, nomenclatura y movimiento de las cuentas utilizadas en el puc de contabilidad
- Created by
- alimak_0630
- Views
- 4,724
- Tags
- Rating