
Mind map
CONTROL COMO ETAPA DEL PROCESO ADMINISTRATIVO
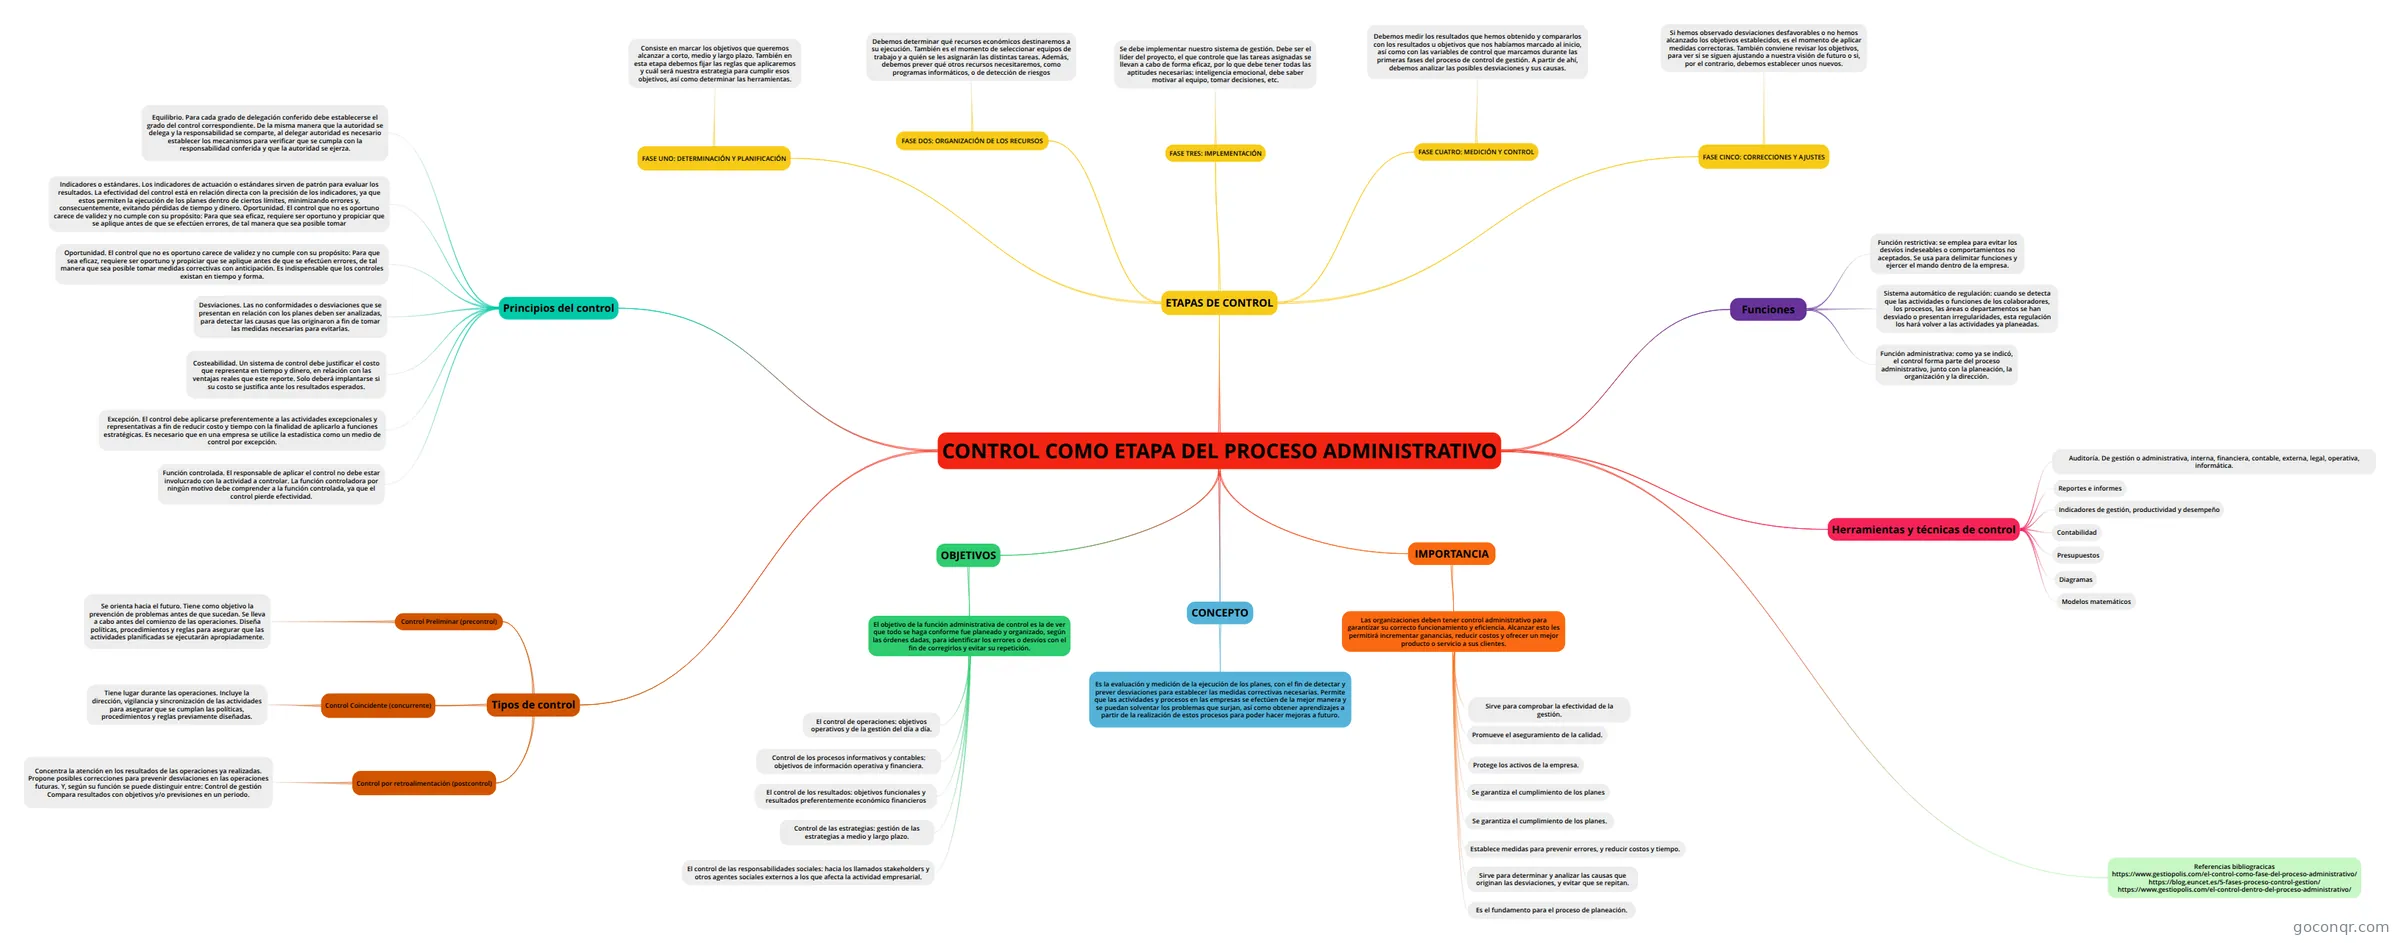
Mapa mental: control como etapa del proceso administrativo
Map content
CONTROL COMO ETAPA DEL PROCESO ADMINISTRATIVO
CONCEPTO
- Es la evaluación y medición de la ejecución de los planes, con el fin de detectar y prever desviaciones para establecer las medidas correctivas necesarias. Permite que las actividades y procesos en las empresas se efectúen de la mejor manera y se puedan solventar los problemas que surjan, así como obtener aprendizajes a partir de la realización de estos procesos para poder hacer mejoras a futuro.
IMPORTANCIA
- Las organizaciones deben tener control administrativo para garantizar su correcto funcionamiento y eficiencia. Alcanzar esto les permitirá incrementar ganancias, reducir costos y ofrecer un mejor producto o servicio a sus clientes.
- Sirve para comprobar la efectividad de la gestión.
- Promueve el aseguramiento de la calidad.
- Protege los activos de la empresa.
- Se garantiza el cumplimiento de los planes
- Se garantiza el cumplimiento de los planes.
- Establece medidas para prevenir errores, y reducir costos y tiempo.
- Sirve para determinar y analizar las causas que originan las desviaciones, y evitar que se repitan.
- Es el fundamento para el proceso de planeación.
- Las organizaciones deben tener control administrativo para garantizar su correcto funcionamiento y eficiencia. Alcanzar esto les permitirá incrementar ganancias, reducir costos y ofrecer un mejor producto o servicio a sus clientes.
ETAPAS DE CONTROL
- FASE UNO: DETERMINACIÓN Y PLANIFICACIÓN
- Consiste en marcar los objetivos que queremos alcanzar a corto, medio y largo plazo. También en esta etapa debemos fijar las reglas que aplicaremos y cuál será nuestra estrategia para cumplir esos objetivos, así como determinar las herramientas.
- FASE DOS: ORGANIZACIÓN DE LOS RECURSOS
- Debemos determinar qué recursos económicos destinaremos a su ejecución. También es el momento de seleccionar equipos de trabajo y a quién se les asignarán las distintas tareas. Además, debemos prever qué otros recursos necesitaremos, como programas informáticos, o de detección de riesgos
- FASE TRES: IMPLEMENTACIÓN
- Se debe implementar nuestro sistema de gestión. Debe ser el líder del proyecto, el que controle que las tareas asignadas se llevan a cabo de forma eficaz, por lo que debe tener todas las aptitudes necesarias: inteligencia emocional, debe saber motivar al equipo, tomar decisiones, etc.
- FASE CUATRO: MEDICIÓN Y CONTROL
- Debemos medir los resultados que hemos obtenido y compararlos con los resultados u objetivos que nos habíamos marcado al inicio, así como con las variables de control que marcamos durante las primeras fases del proceso de control de gestión. A partir de ahí, debemos analizar las posibles desviaciones y sus causas.
- FASE CINCO: CORRECCIONES Y AJUSTES
- Si hemos observado desviaciones desfavorables o no hemos alcanzado los objetivos establecidos, es el momento de aplicar medidas correctoras. También conviene revisar los objetivos, para ver si se siguen ajustando a nuestra visión de futuro o si, por el contrario, debemos establecer unos nuevos.
- FASE UNO: DETERMINACIÓN Y PLANIFICACIÓN
Referencias bibliogracicas https://www.gestiopolis.com/el-control-como-fase-del-proceso-administrativo/ https://blog.euncet.es/5-fases-proceso-control-gestion/ https://www.gestiopolis.com/el-control-dentro-del-proceso-administrativo/
Herramientas y técnicas de control
- Auditoría. De gestión o administrativa, interna, financiera, contable, externa, legal, operativa, informática.
- Reportes e informes
- Indicadores de gestión, productividad y desempeño
- Contabilidad
- Presupuestos
- Diagramas
- Modelos matemáticos
Principios del control
- Equilibrio. Para cada grado de delegación conferido debe establecerse el grado del control correspondiente. De la misma manera que la autoridad se delega y la responsabilidad se comparte, al delegar autoridad es necesario establecer los mecanismos para verificar que se cumpla con la responsabilidad conferida y que la autoridad se ejerza.
- Indicadores o estándares. Los indicadores de actuación o estándares sirven de patrón para evaluar los resultados. La efectividad del control está en relación directa con la precisión de los indicadores, ya que estos permiten la ejecución de los planes dentro de ciertos límites, minimizando errores y, consecuentemente, evitando pérdidas de tiempo y dinero. Oportunidad. El control que no es oportuno carece de validez y no cumple con su propósito: Para que sea eficaz, requiere ser oportuno y propiciar que se aplique antes de que se efectúen errores, de tal manera que sea posible tomar
- Oportunidad. El control que no es oportuno carece de validez y no cumple con su propósito: Para que sea eficaz, requiere ser oportuno y propiciar que se aplique antes de que se efectúen errores, de tal manera que sea posible tomar medidas correctivas con anticipación. Es indispensable que los controles existan en tiempo y forma.
- Desviaciones. Las no conformidades o desviaciones que se presentan en relación con los planes deben ser analizadas, para detectar las causas que las originaron a fin de tomar las medidas necesarias para evitarlas.
- Costeabilidad. Un sistema de control debe justificar el costo que representa en tiempo y dinero, en relación con las ventajas reales que este reporte. Solo deberá implantarse si su costo se justifica ante los resultados esperados.
- Excepción. El control debe aplicarse preferentemente a las actividades excepcionales y representativas a fin de reducir costo y tiempo con la finalidad de aplicarlo a funciones estratégicas. Es necesario que en una empresa se utilice la estadística como un medio de control por excepción.
- Función controlada. El responsable de aplicar el control no debe estar involucrado con la actividad a controlar. La función controladora por ningún motivo debe comprender a la función controlada, ya que el control pierde efectividad.
OBJETIVOS
- El objetivo de la función administrativa de control es la de ver que todo se haga conforme fue planeado y organizado, según las órdenes dadas, para identificar los errores o desvíos con el fin de corregirlos y evitar su repetición.
- El control de operaciones: objetivos operativos y de la gestión del día a día.
- Control de los procesos informativos y contables: objetivos de información operativa y financiera.
- El control de los resultados: objetivos funcionales y resultados preferentemente económico financieros
- Control de las estrategias: gestión de las estrategias a medio y largo plazo.
- El control de las responsabilidades sociales: hacia los llamados stakeholders y otros agentes sociales externos a los que afecta la actividad empresarial.
- El objetivo de la función administrativa de control es la de ver que todo se haga conforme fue planeado y organizado, según las órdenes dadas, para identificar los errores o desvíos con el fin de corregirlos y evitar su repetición.
Funciones
- Función restrictiva: se emplea para evitar los desvíos indeseables o comportamientos no aceptados. Se usa para delimitar funciones y ejercer el mando dentro de la empresa.
- Sistema automático de regulación: cuando se detecta que las actividades o funciones de los colaboradores, los procesos, las áreas o departamentos se han desviado o presentan irregularidades, esta regulación los hará volver a las actividades ya planeadas.
- Función administrativa: como ya se indicó, el control forma parte del proceso administrativo, junto con la planeación, la organización y la dirección.
Tipos de control
- Control Preliminar (precontrol)
- Se orienta hacia el futuro. Tiene como objetivo la prevención de problemas antes de que sucedan. Se lleva a cabo antes del comienzo de las operaciones. Diseña políticas, procedimientos y reglas para asegurar que las actividades planificadas se ejecutarán apropiadamente.
- Control Coincidente (concurrente)
- Tiene lugar durante las operaciones. Incluye la dirección, vigilancia y sincronización de las actividades para asegurar que se cumplan las políticas, procedimientos y reglas previamente diseñadas.
- Control por retroalimentación (postcontrol)
- Concentra la atención en los resultados de las operaciones ya realizadas. Propone posibles correcciones para prevenir desviaciones en las operaciones futuras. Y, según su función se puede distinguir entre: Control de gestión Compara resultados con objetivos y/o previsiones en un periodo.
- Control Preliminar (precontrol)
Information
- Description
- Referencias Bibliograficas https://www.gestiopolis.com/el-control-como-fase-del-proceso-administrativo/ https://blog.euncet.es/5-fases-proceso-control-gestion/ https://www.gestiopolis.com/el-control-dentro-del-proceso-administrativo/
- Created by
- SANTIAGO HERNANDEZ MORA
- Views
- 10
- Rating