
Mind map
control interno
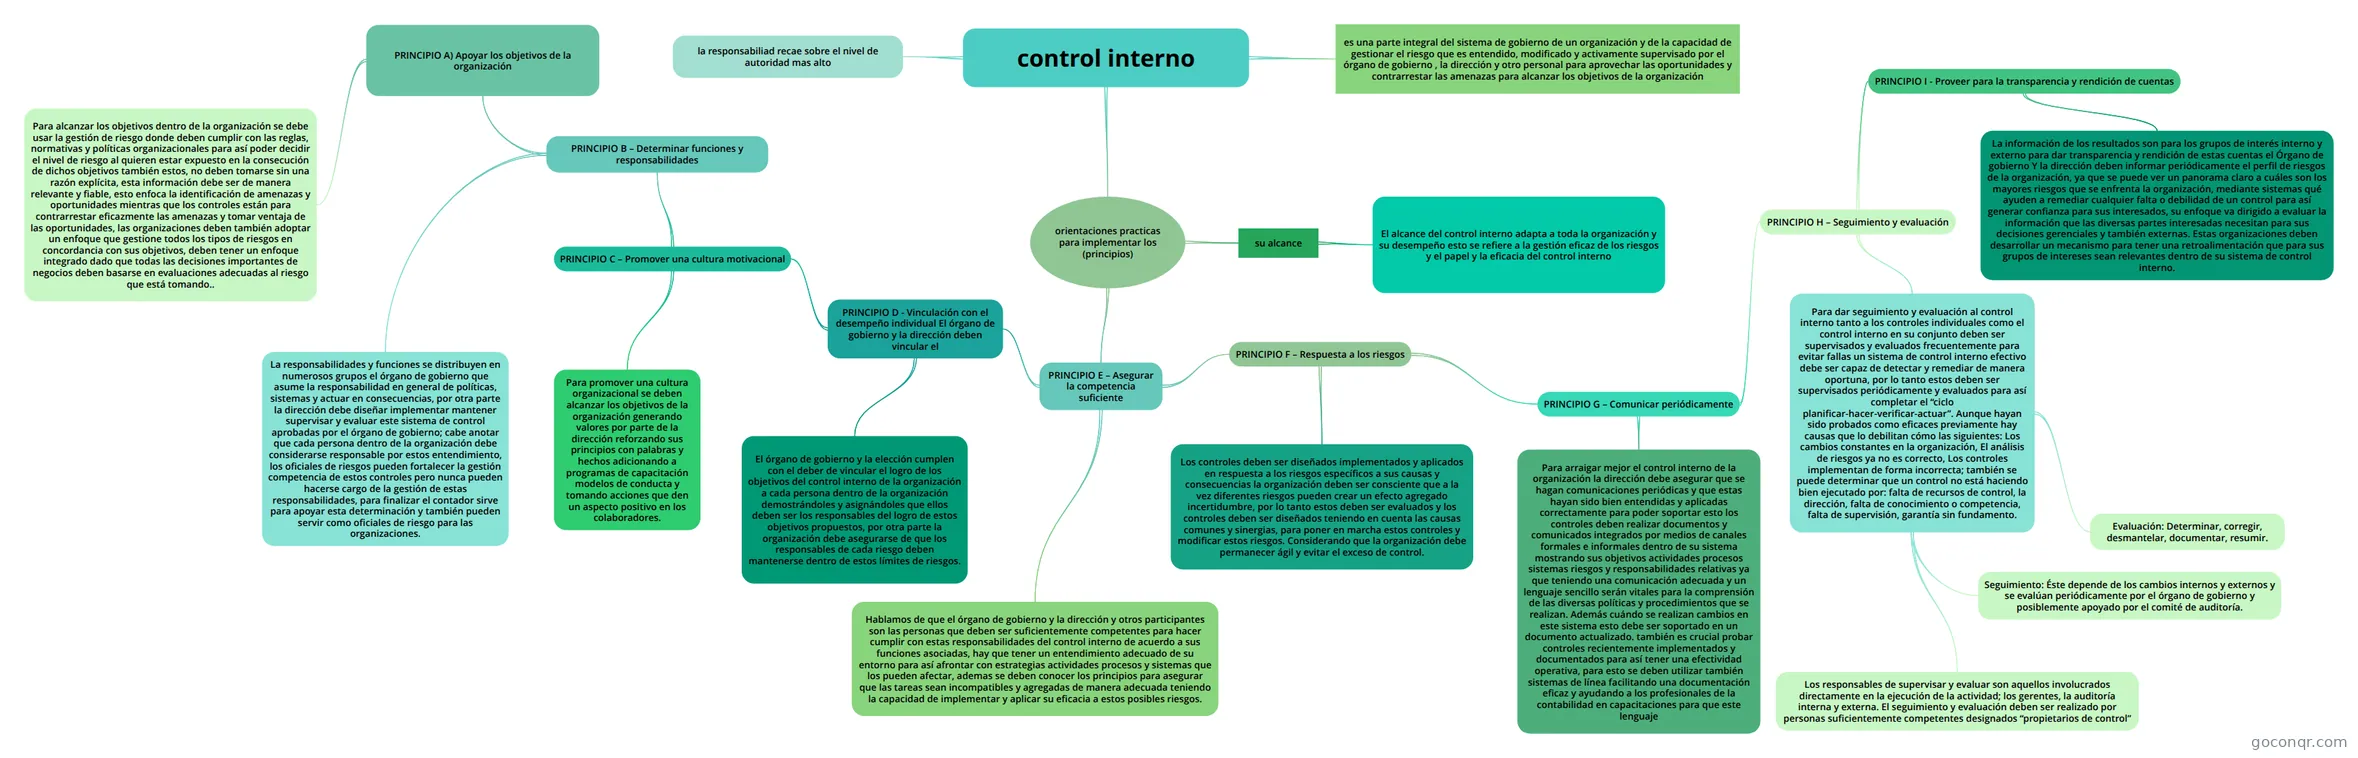
Mapa mental: control interno
Map content
control interno
es una parte integral del sistema de gobierno de un organización y de la capacidad de gestionar el riesgo que es entendido, modificado y activamente supervisado por el órgano de gobierno , la dirección y otro personal para aprovechar las oportunidades y contrarrestar las amenazas para alcanzar los objetivos de la organización
orientaciones practicas para implementar los (principios)
- su alcance
- El alcance del control interno adapta a toda la organización y su desempeño esto se refiere a la gestión eficaz de los riesgos y el papel y la eficacia del control interno
- PRINCIPIO E – Asegurar la competencia suficiente
- PRINCIPIO F – Respuesta a los riesgos
- PRINCIPIO G – Comunicar periódicamente
- PRINCIPIO H – Seguimiento y evaluación
- Para dar seguimiento y evaluación al control interno tanto a los controles individuales como el control interno en su conjunto deben ser supervisados y evaluados frecuentemente para evitar fallas un sistema de control interno efectivo debe ser capaz de detectar y remediar de manera oportuna, por lo tanto estos deben ser supervisados periódicamente y evaluados para así completar el “ciclo planificar-hacer-verificar-actuar”. Aunque hayan sido probados como eficaces previamente hay causas que lo debilitan cómo las siguientes: Los cambios constantes en la organización, El análisis de riesgos ya no es correcto, Los controles implementan de forma incorrecta; también se puede determinar que un control no está haciendo bien ejecutado por: falta de recursos de control, la dirección, falta de conocimiento o competencia, falta de supervisión, garantía sin fundamento.
- Los responsables de supervisar y evaluar son aquellos involucrados directamente en la ejecución de la actividad; los gerentes, la auditoría interna y externa. El seguimiento y evaluación deben ser realizado por personas suficientemente competentes designados “propietarios de control”
- Evaluación: Determinar, corregir, desmantelar, documentar, resumir.
- Seguimiento: Éste depende de los cambios internos y externos y se evalúan periódicamente por el órgano de gobierno y posiblemente apoyado por el comité de auditoría.
- PRINCIPIO I - Proveer para la transparencia y rendición de cuentas
- La información de los resultados son para los grupos de interés interno y externo para dar transparencia y rendición de estas cuentas el Órgano de gobierno Y la dirección deben informar periódicamente el perfil de riesgos de la organización, ya que se puede ver un panorama claro a cuáles son los mayores riesgos que se enfrenta la organización, mediante sistemas qué ayuden a remediar cualquier falta o debilidad de un control para así generar confianza para sus interesados, su enfoque va dirigido a evaluar la información que las diversas partes interesadas necesitan para sus decisiones gerenciales y también externas. Estas organizaciones deben desarrollar un mecanismo para tener una retroalimentación que para sus grupos de intereses sean relevantes dentro de su sistema de control interno.
- Para dar seguimiento y evaluación al control interno tanto a los controles individuales como el control interno en su conjunto deben ser supervisados y evaluados frecuentemente para evitar fallas un sistema de control interno efectivo debe ser capaz de detectar y remediar de manera oportuna, por lo tanto estos deben ser supervisados periódicamente y evaluados para así completar el “ciclo planificar-hacer-verificar-actuar”. Aunque hayan sido probados como eficaces previamente hay causas que lo debilitan cómo las siguientes: Los cambios constantes en la organización, El análisis de riesgos ya no es correcto, Los controles implementan de forma incorrecta; también se puede determinar que un control no está haciendo bien ejecutado por: falta de recursos de control, la dirección, falta de conocimiento o competencia, falta de supervisión, garantía sin fundamento.
- Para arraigar mejor el control interno de la organización la dirección debe asegurar que se hagan comunicaciones periódicas y que estas hayan sido bien entendidas y aplicadas correctamente para poder soportar esto los controles deben realizar documentos y comunicados integrados por medios de canales formales e informales dentro de su sistema mostrando sus objetivos actividades procesos sistemas riesgos y responsabilidades relativas ya que teniendo una comunicación adecuada y un lenguaje sencillo serán vitales para la comprensión de las diversas políticas y procedimientos que se realizan. Además cuándo se realizan cambios en este sistema esto debe ser soportado en un documento actualizado. también es crucial probar controles recientemente implementados y documentados para así tener una efectividad operativa, para esto se deben utilizar también sistemas de línea facilitando una documentación eficaz y ayudando a los profesionales de la contabilidad en capacitaciones para que este lenguaje
- PRINCIPIO H – Seguimiento y evaluación
- Los controles deben ser diseñados implementados y aplicados en respuesta a los riesgos específicos a sus causas y consecuencias la organización deben ser consciente que a la vez diferentes riesgos pueden crear un efecto agregado incertidumbre, por lo tanto estos deben ser evaluados y los controles deben ser diseñados teniendo en cuenta las causas comunes y sinergias, para poner en marcha estos controles y modificar estos riesgos. Considerando que la organización debe permanecer ágil y evitar el exceso de control.
- PRINCIPIO G – Comunicar periódicamente
- PRINCIPIO D - Vinculación con el desempeño individual El órgano de gobierno y la dirección deben vincular el
- PRINCIPIO C – Promover una cultura motivacional
- PRINCIPIO B – Determinar funciones y responsabilidades
- La responsabilidades y funciones se distribuyen en numerosos grupos el órgano de gobierno que asume la responsabilidad en general de políticas, sistemas y actuar en consecuencias, por otra parte la dirección debe diseñar implementar mantener supervisar y evaluar este sistema de control aprobadas por el órgano de gobierno; cabe anotar que cada persona dentro de la organización debe considerarse responsable por estos entendimiento, los oficiales de riesgos pueden fortalecer la gestión competencia de estos controles pero nunca pueden hacerse cargo de la gestión de estas responsabilidades, para finalizar el contador sirve para apoyar esta determinación y también pueden servir como oficiales de riesgo para las organizaciones.
- PRINCIPIO A) Apoyar los objetivos de la organización
- Para alcanzar los objetivos dentro de la organización se debe usar la gestión de riesgo donde deben cumplir con las reglas, normativas y políticas organizacionales para así poder decidir el nivel de riesgo al quieren estar expuesto en la consecución de dichos objetivos también estos, no deben tomarse sin una razón explícita, esta información debe ser de manera relevante y fiable, esto enfoca la identificación de amenazas y oportunidades mientras que los controles están para contrarrestar eficazmente las amenazas y tomar ventaja de las oportunidades, las organizaciones deben también adoptar un enfoque que gestione todos los tipos de riesgos en concordancia con sus objetivos, deben tener un enfoque integrado dado que todas las decisiones importantes de negocios deben basarse en evaluaciones adecuadas al riesgo que está tomando..
- Para promover una cultura organizacional se deben alcanzar los objetivos de la organización generando valores por parte de la dirección reforzando sus principios con palabras y hechos adicionando a programas de capacitación modelos de conducta y tomando acciones que den un aspecto positivo en los colaboradores.
- PRINCIPIO B – Determinar funciones y responsabilidades
- El órgano de gobierno y la elección cumplen con el deber de vincular el logro de los objetivos del control interno de la organización a cada persona dentro de la organización demostrándoles y asignándoles que ellos deben ser los responsables del logro de estos objetivos propuestos, por otra parte la organización debe asegurarse de que los responsables de cada riesgo deben mantenerse dentro de estos límites de riesgos.
- PRINCIPIO C – Promover una cultura motivacional
- Hablamos de que el órgano de gobierno y la dirección y otros participantes son las personas que deben ser suficientemente competentes para hacer cumplir con estas responsabilidades del control interno de acuerdo a sus funciones asociadas, hay que tener un entendimiento adecuado de su entorno para así afrontar con estrategias actividades procesos y sistemas que los pueden afectar, ademas se deben conocer los principios para asegurar que las tareas sean incompatibles y agregadas de manera adecuada teniendo la capacidad de implementar y aplicar su eficacia a estos posibles riesgos.
- PRINCIPIO F – Respuesta a los riesgos
- su alcance
la responsabiliad recae sobre el nivel de autoridad mas alto
Information
- Description
- Evaluar y mejorar el control interno en las organizaciones
- Created by
- juan Felipe Valdez Camacho
- Views
- 13
- Rating
More on Objetivos y principios del control interno