
Mind map
CONTABILIDAD DE COSTOS
Map content
CONTABILIDAD DE COSTOS
DEFINICION:
- http://www.ingenieria.unam.mx/~materiacfc/CCostos.html
- Es un sistema de información para predeterminar, registrar, acumular, distribuir, controlar, analizar, interpretar e informar de los costos de producción, distribución, administración y financiamiento.
COMPONENTES
- COSTO
- Materias primas. mano de obra a destajo, arrendamiento de planta, comunicación (teléfono e internet) de la planta de producción, transporte, material de oficina, mantenimiento, suministros (luz, agua, teléfono, gas),salarios del personal de planta, mercancías.
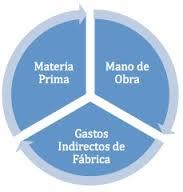
- Materiales directos, la mano de obra directa y los costos indirectos de fabricación.
- http://html.rincondelvago.com/contabilidad-de-costos_6.html
- Materiales directos, la mano de obra directa y los costos indirectos de fabricación.
- Materias primas. mano de obra a destajo, arrendamiento de planta, comunicación (teléfono e internet) de la planta de producción, transporte, material de oficina, mantenimiento, suministros (luz, agua, teléfono, gas),salarios del personal de planta, mercancías.
- COSTO
VENTAJAS Y DESVENTAJAS
- Hansen, Don R. yMowen M. (2007). Administración de costos: contabilidad y control. México: CengageLearning Editores. Horngren , Ch.;Sundem, G. yStratton, W.(2007) Contabilidad Administrativa. México: Pearson Educación. Horngren, C.; Datar, S. y Rajan.M. (2007). Contabilidad de costos. Un enfoque gerencial. México: Pearson Educación. Muñiz, L. (2009) Control Presupuestario: Planificación, elaboración y seguimiento del presupuesto. Barcelona: Profit Editorial. Padilla, D. (2008) Contabilidad Administrativa. México: MC Graw Hill Rojas, R. (2007). Sistema de costos: Un proceso para su implementación. Colombia: Universidad Nacional de Colombia, Sede Manizales. Sinisterra, G. y Polanco, L. (2007) Contabilidad Administrativa. Colombia: ECOE Ediciones. Welsch, H. yRivera,G. (2007) Presupuestos Planificación y control. México: Pearson Educación.
- Ayuda a establecer el costo de los productos. Valora los inventarios Se controlan los distintos costos que intervienen en el proceso de producción Se mide en forma apropiada la ejecución y aprovechamiento de materiales Se establecen márgenes de utilidad para productos nuevos Se pueden elaborar proyectos y presupuestos
- Que no haya certeza en la toma de decisiones de inversión. Dificultad para determinar un precio exacto de fabricación del producto Desperdicio o pérdida de materia prima Falta de información para la toma de decisiones relacionadas con los objetivos y metas de la empresa. Confusión entre costos y gastos al momento de aplicarlos.
PRESUPUESTOS
- Un presupuesto es un plan operaciones y recursos de una empresa, que se formula para lograr en un cierto periodo los objetivos propuestos y se expresa en términos monetarios. cuánto piensas vender, qué necesitas hacer para lograrlo, cuánto tienes que gastar y, lo mejor de todo, sabrás cuánto vas a ganar en un periodo. Obviamente, esto es una estimación que puedes hacer de acuerdo con tu experiencia y la información que conoces.
- http://www.emprendepyme.net/que-es-un-presupuesto.html Hansen, Don R. yMowen M. (2007). Administración de costos: contabilidad y control. México: CengageLearning Editores. Horngren , Ch.;Sundem, G. yStratton, W.(2007) Contabilidad Administrativa. México: Pearson Educación. Horngren, C.; Datar, S. y Rajan.M. (2007). Contabilidad de costos. Un enfoque gerencial. México: Pearson Educación. Muñiz, L. (2009) Control Presupuestario: Planificación, elaboración y seguimiento del presupuesto. Barcelona: Profit Editorial. Padilla, D. (2008) Contabilidad Administrativa. México: MC Graw Hill Rojas, R. (2007). Sistema de costos: Un proceso para su implementación. Colombia: Universidad Nacional de Colombia, Sede Manizales. Sinisterra, G. y Polanco, L. (2007) Contabilidad Administrativa. Colombia: ECOE Ediciones. Welsch, H. yRivera,G. (2007) Presupuestos Planificación y control. México: Pearson Educación.
- Un presupuesto es un plan operaciones y recursos de una empresa, que se formula para lograr en un cierto periodo los objetivos propuestos y se expresa en términos monetarios. cuánto piensas vender, qué necesitas hacer para lograrlo, cuánto tienes que gastar y, lo mejor de todo, sabrás cuánto vas a ganar en un periodo. Obviamente, esto es una estimación que puedes hacer de acuerdo con tu experiencia y la información que conoces.
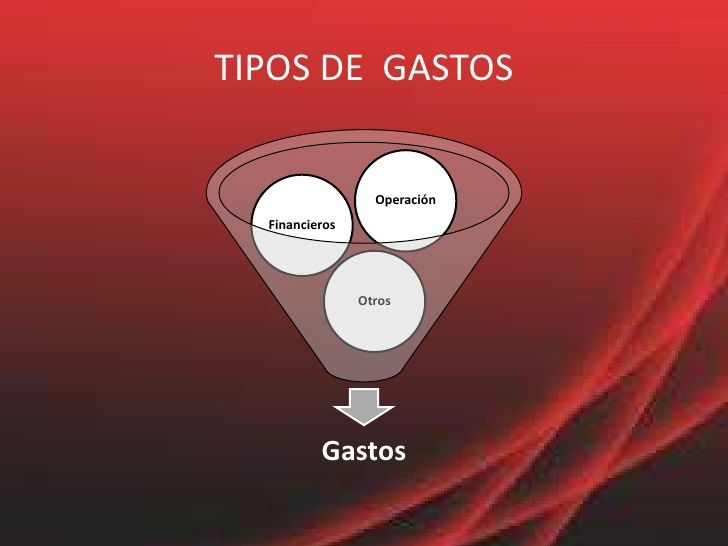
GASTO
- La empresa realiza un gasto cuando obtiene una contraprestación real del exterior, es decir,incurre en un gasto cuando disfruta de la mano de obra de sus trabajadores, cuando utiliza el suministro eléctrico para mantener operativas sus instalaciones los salarios de personal administrativo, papelería, correo y teléfono, publicidad, depreciación de muebles, mantenimiento de vehículo, capacitación, gastos de venta, publicidad, propaganda, reparación de maquinaria y equipo, mantenimiento de instalaciones, gastos de fabricación, sueldos a vendedores, salarios de personal obrero, gastos de embalaje en ventas, patente municipal, impuesto al valor agregado IVA, gastos legales, honorarios profesionales, devolución de cheques
- Hansen, Don R. yMowen M. (2007). Administración de costos: contabilidad y control. México: CengageLearning Editores. Horngren , Ch.;Sundem, G. yStratton, W.(2007) Contabilidad Administrativa. México: Pearson Educación. Horngren, C.; Datar, S. y Rajan.M. (2007). Contabilidad de costos. Un enfoque gerencial. México: Pearson Educación. Muñiz, L. (2009) Control Presupuestario: Planificación, elaboración y seguimiento del presupuesto. Barcelona: Profit Editorial. Padilla, D. (2008) Contabilidad Administrativa. México: MC Graw Hill Rojas, R. (2007). Sistema de costos: Un proceso para su implementación. Colombia: Universidad Nacional de Colombia, Sede Manizales. Sinisterra, G. y Polanco, L. (2007) Contabilidad Administrativa. Colombia: ECOE Ediciones. Welsch, H. yRivera,G. (2007) Presupuestos Planificación y control. México: Pearson Educación.
- La empresa realiza un gasto cuando obtiene una contraprestación real del exterior, es decir,incurre en un gasto cuando disfruta de la mano de obra de sus trabajadores, cuando utiliza el suministro eléctrico para mantener operativas sus instalaciones los salarios de personal administrativo, papelería, correo y teléfono, publicidad, depreciación de muebles, mantenimiento de vehículo, capacitación, gastos de venta, publicidad, propaganda, reparación de maquinaria y equipo, mantenimiento de instalaciones, gastos de fabricación, sueldos a vendedores, salarios de personal obrero, gastos de embalaje en ventas, patente municipal, impuesto al valor agregado IVA, gastos legales, honorarios profesionales, devolución de cheques
Images and files in the map
Information
- Description
- La contabilidad de costos es un sistema de información para predeterminar, registrar, acumular, distribuir, controlar, analizar, interpretar e informar de los costos de producción, distribución, administración y financiamiento.
- Created by
- Juan Jose Avila Espinoza
- Views
- 16,195
- Tags
- Rating