
Mind map
ACTIVO CORRIENTE
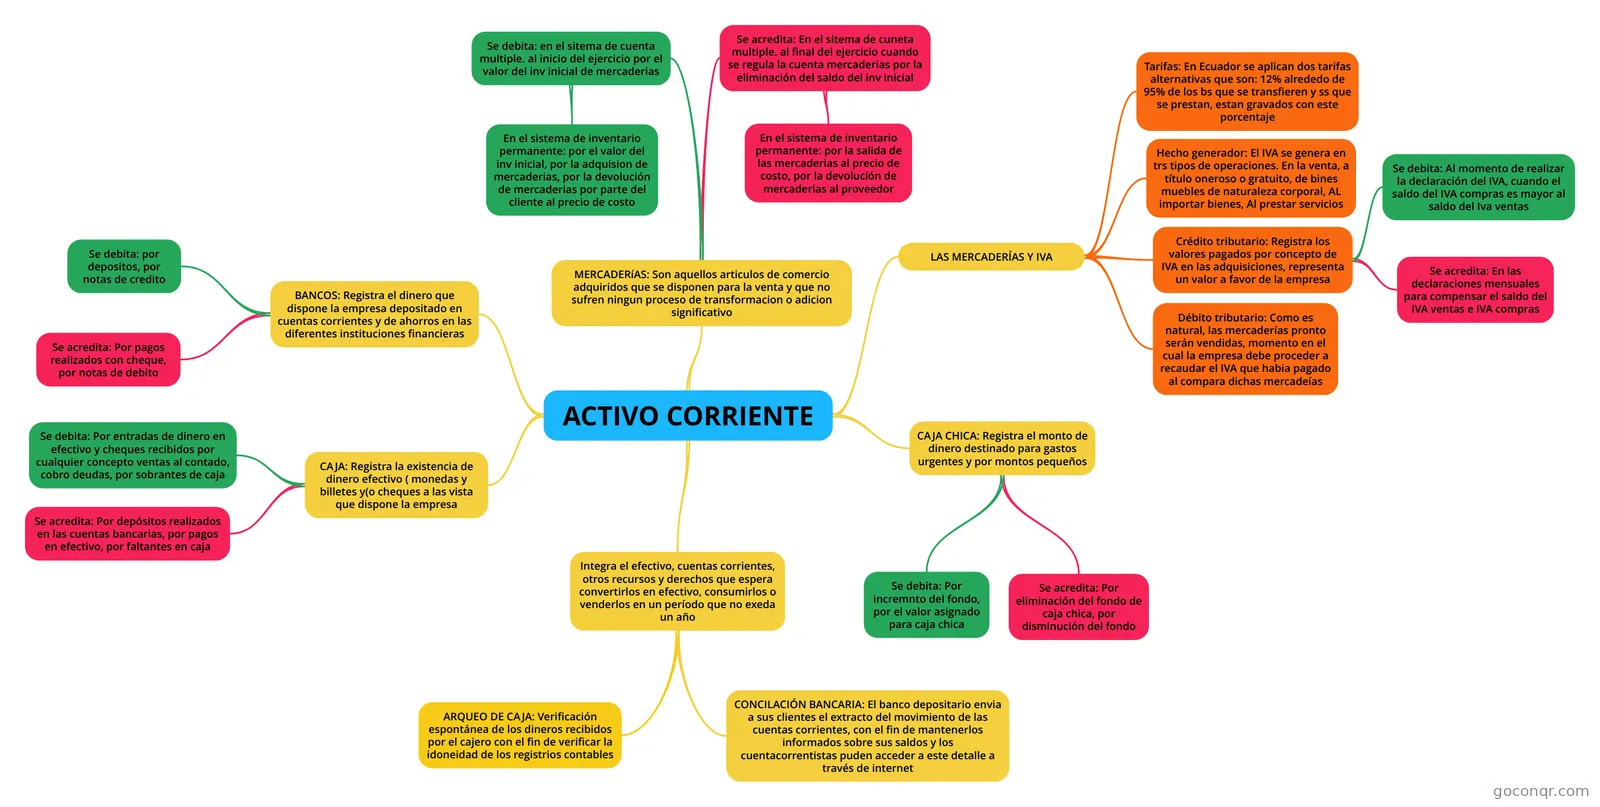
Mapa mental: activo corriente contabilidad
Map content
ACTIVO CORRIENTE
Integra el efectivo, cuentas corrientes, otros recursos y derechos que espera convertirlos en efectivo, consumirlos o venderlos en un período que no exeda un año
- ARQUEO DE CAJA: Verificación espontánea de los dineros recibidos por el cajero con el fin de verificar la idoneidad de los registrios contables
- CONCILACIÓN BANCARIA: El banco depositario envia a sus clientes el extracto del movimiento de las cuentas corrientes, con el fin de mantenerlos informados sobre sus saldos y los cuentacorrentistas puden acceder a este detalle a través de internet
CAJA: Registra la existencia de dinero efectivo ( monedas y billetes y(o cheques a las vista que dispone la empresa
- Se debita: Por entradas de dinero en efectivo y cheques recibidos por cualquier concepto ventas al contado, cobro deudas, por sobrantes de caja
- Se acredita: Por depósitos realizados en las cuentas bancarias, por pagos en efectivo, por faltantes en caja
CAJA CHICA: Registra el monto de dinero destinado para gastos urgentes y por montos pequeños
- Se debita: Por incremnto del fondo, por el valor asignado para caja chica
- Se acredita: Por eliminación del fondo de caja chica, por disminución del fondo
BANCOS: Registra el dinero que dispone la empresa depositado en cuentas corrientes y de ahorros en las diferentes instituciones financieras
- Se debita: por depositos, por notas de credito
- Se acredita: Por pagos realizados con cheque, por notas de debito
MERCADERíAS: Son aquellos articulos de comercio adquiridos que se disponen para la venta y que no sufren ningun proceso de transformacion o adicion significativo
- Se debita: en el sitema de cuenta multiple. al inicio del ejercicio por el valor del inv inicial de mercaderias
- En el sistema de inventario permanente: por el valor del inv inicial, por la adquision de mercaderias, por la devolución de mercaderias por parte del cliente al precio de costo
- Se acredita: En el sitema de cuneta multiple. al final del ejercicio cuando se regula la cuenta mercaderias por la eliminación del saldo del inv inicial
- En el sistema de inventario permanente: por la salida de las mercaderias al precio de costo, por la devolución de mercaderias al proveedor
- Se debita: en el sitema de cuenta multiple. al inicio del ejercicio por el valor del inv inicial de mercaderias
LAS MERCADERÍAS Y IVA
- Tarifas: En Ecuador se aplican dos tarifas alternativas que son: 12% alrededo de 95% de los bs que se transfieren y ss que se prestan, estan gravados con este porcentaje
- Hecho generador: El IVA se genera en trs tipos de operaciones. En la venta, a título oneroso o gratuito, de bines muebles de naturaleza corporal, AL importar bienes, Al prestar servicios
- Crédito tributario: Registra los valores pagados por concepto de IVA en las adquisiciones, representa un valor a favor de la empresa
- Se debita: Al momento de realizar la declaración del IVA, cuando el saldo del IVA compras es mayor al saldo del Iva ventas
- Se acredita: En las declaraciones mensuales para compensar el saldo del IVA ventas e IVA compras
- Débito tributario: Como es natural, las mercaderías pronto serán vendidas, momento en el cual la empresa debe proceder a recaudar el IVA que habia pagado al compara dichas mercadeías
Information
- Description
- Es importante puntualizar algunos aspectos significativos con respecto al manejo de los recursos con que cuentan las empresas. Muchos de estos recursos, conocidos como activos son tangibles como el efectivo e intangibles adquiridos o desarrollados internamente como es el prestigio y talento humano
- Created by
- hansjv
- Views
- 35
- Tags
- Rating