
Mind map
EXTINÇÃO DO CRÉDITO TRIBUTÁRIO
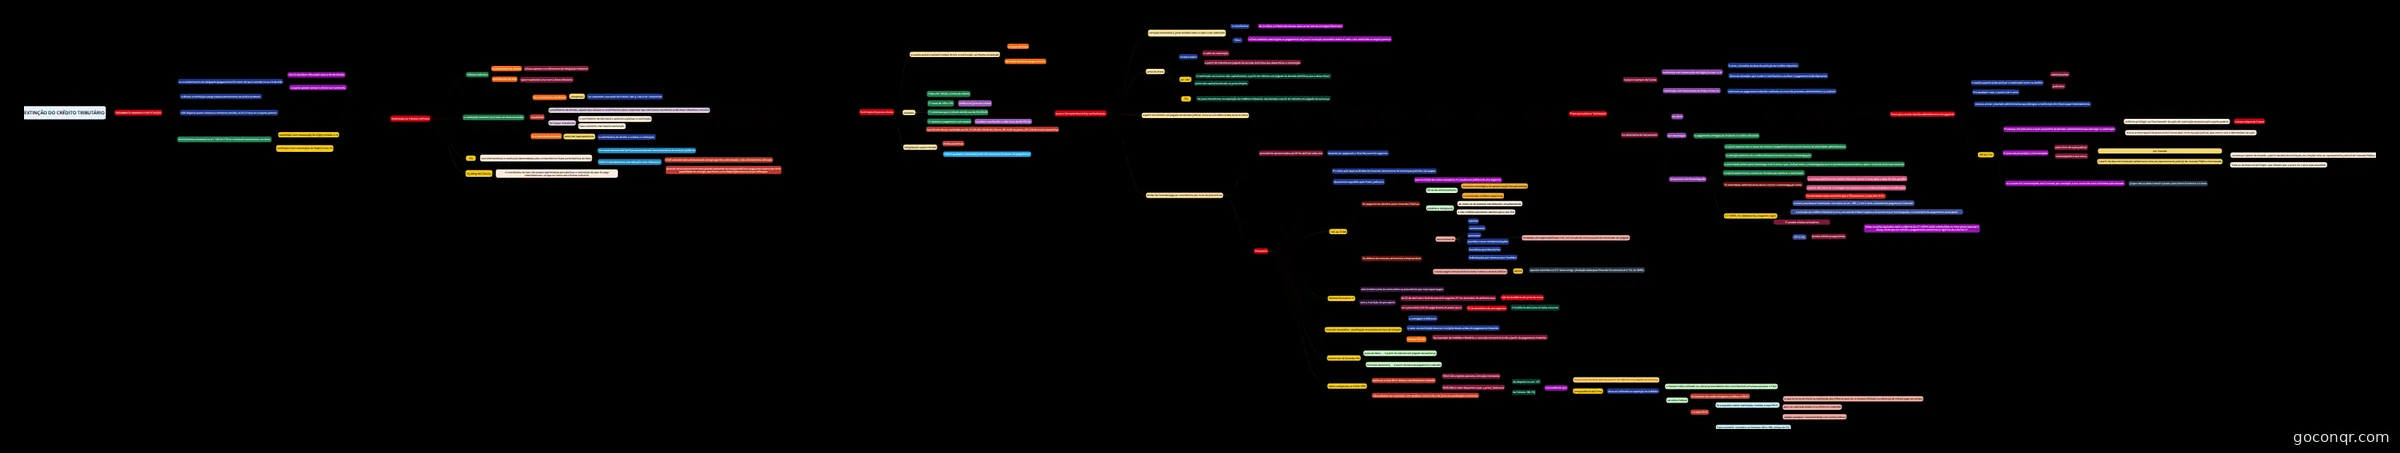
Mapa mental: Extinção do crédito tributário
Map content
EXTINÇÃO DO CRÉDITO TRIBUTÁRIO
PAGAMENTO INDEVIDO E RESTITUIÇÃO
- se o cumprimento da obrigação (pagamento) foi maior do que o devido ou se é indevido
- não há qualquer discussão acerca da devolução
- o sujeito passivo possui o direito ser restituído.
- o direito à restituição surge independentemente de prévio protesto.
- Não importa quem calculou o montante devido, se foi o Fisco ou o sujeito passivo.
- três hipóteses previstas no art. 165 do CTN se resumem basicamente em duas:
- restituição sem instauração de litígio (incisos I e II)
- restituição com instauração de litígio (inciso III)
- Restituição de tributos indiretos
- tributos indiretos
- o contribuinte de direito
- efetua apenas o recolhimento da obrigação tributária
- contribuinte de fato
- quem realmente arca com o ônus tributário
- o contribuinte de direito
- a restituição somente será feita em duas situações
- Se o contribuinte de direito
- comprovar
- ter assumido o encardo do tributo, isto é, não o ter transferido
- comprovar
- Se o contribuinte de fato
- autorizar expressamente
- o contribuinte de direito a receber a restituição.
- autorizar expressamente
- resumindo
- (contribuinte de direito ( aquele que efetuou o recolhimento) deve comprovar que não houve transferência do ônus tributário a terceiro
- Se houver transferido
- o contribuinte de fato deve o autorize a pleitear a restituição
- Caso contrário, não haverá restituição.
- Se o contribuinte de direito
- STJ (REsp 903.394/AL)
- o contribuinte de fato não possui legitimidade para pleitear a restituição do que foi pago indevidamente, no que se refere aos tributos indiretos.
- STJ
- tem sido favorável à restituição demandada pelos consumidores finais (contribuintes de fato)
- nos casos envolvendo serviços prestados por concessionárias de serviços públicos
- ICMS é indevidamente cobrado pelo ente tributante.
- ICMS cobrado sobre demanda de energia que fora contratada e não efetivamente utilizada
- quando uma empresa tem uma grande demanda de energia elétrica e paga pela reserva de certa quantidade de energia, que ficará a sua disposição para eventual utilização.
- tem sido favorável à restituição demandada pelos consumidores finais (contribuintes de fato)
- Restituição de juros e multa
- o sujeito passivo também possui direito à restituição, na mesma proporção
- os juros de mora
- da multa moratória paga a maior.
- exemplo:
- 1ºdeve R$ 100,00, a título de tributo
- 2º taxas de 10% e 5%
- multa e os juros por atraso
- 3º entendeu que o tributo devido era de R$ 200,00
- 4º efetuou o pagamento com atraso
- e acabou recolhendo o valor total de R$ 230,00.
- tem direito de ser restituído em R$ 115,00 (R$ 100,00 de tributo, R$ 10,00 de juros e R$ 5,00 de multa moratória)
- infrações de caráter formal
- multas punitivas
- não há qualquer restituição, pois não decorrem do atraso do pagamento.
- Juros e Correção Monetária na Restituição
- correção monetária e juros devidos sobre o valor a ser restituído
- o contribuinte
- ao recolher o tributo em atraso, deve arcar com os encargos financeiro
- Fisco
- o Fisco também está sujeito ao pagamento de juros e correção monetária sobre o valor a ser restituído ao sujeito passivo
- o contribuinte
- juros de mora
- incidem sobre
- a partir do trânsito em julgado da decisão definitiva que determinar a restituição
- o valor da restituição
- Art. 167.
- A restituição vence juros não capitalizáveis, a partir do trânsito em julgado da decisão definitiva que a determinar.
- Juros não capitalizáveis são os juros simples.
- STJ
- Os juros moratórios, na repetição do indébito tributário, são devidos a partir do trânsito em julgado da sentença.
- incidem sobre
- a partir do trânsito em julgado da decisão judicial, inicia-se a incidência dos juros de mora
- dívida da Fazenda paga ao contribuinte por meio de precatórios
- precatórios apresentados até 02 de abril de cada ano
- deverão ser pagos até o final do exercício seguinte.
- Precatório
- É o meio pelo qual as dívidas da Fazenda, decorrentes de sentenças judiciais, são pagas.
- documento expedido pelo Poder Judiciário
- para inclusão da verba necessária no orçamento público do ano seguinte
- 100, da CF/88
- Os pagamentos devidos pelas Fazendas Públicas
- far-se-ão exclusivamente
- na ordem cronológica de apresentação dos precatórios
- e à conta dos créditos respectivos
- proibida a designação
- de casos ou de pessoas nas dotações orçamentárias
- e nos créditos adicionais abertos para este fim
- far-se-ão exclusivamente
- Os débitos de natureza alimentícia compreendem
- decorrentes de
- salários
- vencimentos
- proventos
- pensões e suas complementações
- benefícios previdenciários
- indenizações por morte ou por invalidez
- fundadas em responsabilidade civil, em virtude de sentença judicial transitada em julgado
- e serão pagos com preferência sobre todos os demais débitos
- exceto
- aqueles referidos no § 2º deste artigo. (Redação dada pela Emenda Constitucional nº 62, de 2009).
- exceto
- decorrentes de
- Os pagamentos devidos pelas Fazendas Públicas
- Súmula Vinculante 17
- não incidem juros de mora sobre os precatórios que nele sejam pagos
- com a inscrição do precatório
- de 02 de abril até o final do exercício seguinte (31 de dezembro do próximo ano)
- não há incidência de juros de mora
- se o precatório não for pago dentro do prazo que é
- 31 de dezembro do ano seguinte
- A incidência dos juros só volta a ocorrer
- 31 de dezembro do ano seguinte
- de 02 de abril até o final do exercício seguinte (31 de dezembro do próximo ano)
- correção monetária - atualização monetária em face da inflação
- a contagem é diferente
- o valor da restituição deve ser corrigido desde a data do pagamento indevido.
- Súmula STJ 162
- Na repetição de indébito tributário, a correção monetária incide a partir do pagamento indevido.
- memorizar as Súmulas 162
- Juros de Mora → A partir do trânsito em julgado da sentença
- Correção Monetária → A partir da data do pagamento indevido
- Após a edição da Lei 9.250/1995
- aplica-se a taxa SELIC desde o recolhimento indevido
- SELIC não engloba apenas a correção monetária
- ENGLOBA o valor dos juros o que, a priori, destoaria
- do disposto no art. 167
- da Súmula 188, STJ
- no sentido de que
- os juros são devidos apenas a partir do trânsito em julgado da sentença
- jurisprudência da Corte
- deve ser utilizado na repetição do indébito
- o mesmo índice utilizado na cobrança dos débitos dos contribuintes em atraso perante o Fisco
- na esfera federal
- é a taxa SELIC
- Se a questão cobrar restituição, citando a taxa SELIC,
- deve ser aplicada desde o recolhimento indevido
- vedada qualquer cumulatividade com outros índices
- a taxa de juros de mora na restituição dos tributos deve ser a mesma utilizada na cobrança do tributo pago em atraso
- Caso contrário, considere as Súmulas 162 e 188, ambas do STJ.
- Se a questão cobrar restituição, citando a taxa SELIC,
- Os Estados não estão obrigados a utilizar a SELIC.
- é a taxa SELIC
- deve ser utilizado na repetição do indébito
- no sentido de que
- não podendo ser cumulada com qualquer outro índice de juros ou atualização monetária.
- aplica-se a taxa SELIC desde o recolhimento indevido
- precatórios apresentados até 02 de abril de cada ano
- Prazo para pleitear Restituição
- o prazo é sempre de 5 anos
- restituição sem instauração de litígio (incisos I e II)
- diversas situações que levam o contribuinte a realizar o pagamento indevidamente
- 5 anos , contados da data da extinção do crédito tributário.
- restituição com instauração de litígio (inciso III).
- referente ao pagamento indevido realizado no curso de processo administrativo ou judicial.
- restituição sem instauração de litígio (incisos I e II)
- na sistemática do lançamento
- de ofício
- por declaração
- o pagamento extingue de imediato o crédito tributário
- lançamento por homologação
- o sujeito passivo tem o dever de efetuar o pagamento sem prévio exame da autoridade administrativa
- a extinção definitiva do crédito tributário só ocorre com a homologação.
- a autoridade possui para homologar é de 5 anos e que, muitas vezes, a homologação ocorre tacitamente (automática, após o curso do prazo quinquenal)
- o sujeito passivo teria o prazo de 10 anos para pleitear a restituição.
- SE autoridade administrativa deixar ocorrer a homologação tácita
- a extinção definitiva do crédito tributário ocorre 5 anos após a data do fato gerador
- A partir daí, inicia-se a contagem do prazo para o contribuinte pleitear a restituição
- Foi com base nesse raciocínio que o STJ sustentou a tese dos “5+5”.
- LC 118/05, foi estabelecida a seguinte regra:
- o prazo para buscar restituição, com base no art. 168, I, é de 5 anos, contados do pagamento indevido.
- a extinção do crédito tributário ocorre, no caso de tributo sujeito a lançamento por homologação, no momento do pagamento antecipado
- 3º produz efeitos retroativos
- STF e STJ
- produz efeitos prospectivos.
- todas as ações ajuizadas após a vigência da LC 118/05 estão submetidas ao novo prazo (apenas 5 anos), ainda que se refiram a pagamentos anteriores à vigência da referida LC
- produz efeitos prospectivos.
- Prazo para anular decisão administrativa denegatória
- o sujeito passivo pode pleitear a restituição tanto no âmbito
- administrativo
- Judiciário
- Em qualquer caso, o prazo é de 5 anos
- vistas a anular a decisão administrativa que denegou a restituição do tributo pago indevidamente
- 169 do CTN:
- Prescreve em dois anos a ação anulatória da decisão administrativa que denegar a restituição
- evidente privilégio ao Fisco devedor da ação de restituição proposta pelo sujeito passivo
- o prazo exíguo de 2 anos
- ocorre a interrupção do prazo prescricional pelo início da ação judicial, que ocorre com a distribuição da ação.
- evidente privilégio ao Fisco devedor da ação de restituição proposta pelo sujeito passivo
- O prazo de prescrição é interrompido
- pelo início da ação judicial,
- recomeçando o seu curso,
- por metade
- A partir da data da intimação validamente feita ao representante judicial da Fazenda Pública interessada
- recomeça o prazo da metade, a partir da data da intimação (ou citação) feita ao representante judicial da Fazenda Pública.
- Trata-se de mais um privilégio, que impede que o prazo de 2 anos seja estendido
- se o prazo for interrompido com 2 meses, por exemplo, o seu curso não será reiniciado pela metade
- já que não se pode reduzir o prazo, para torná-lo inferior a 2 anos
- Prescreve em dois anos a ação anulatória da decisão administrativa que denegar a restituição
- o sujeito passivo pode pleitear a restituição tanto no âmbito
- o prazo é sempre de 5 anos
- correção monetária e juros devidos sobre o valor a ser restituído
- o sujeito passivo também possui direito à restituição, na mesma proporção
- tributos indiretos
- se o cumprimento da obrigação (pagamento) foi maior do que o devido ou se é indevido
Information
- Description
- Ciências Políticas Mind Map on EXTINÇÃO DO CRÉDITO TRIBUTÁRIO, created by MELK RODRIGO on 10/04/2025.
- Created by
- MELK RODRIGO
- Views
- 0
- History
-
- Created by MELK RODRIGO · Oct 25, 2023
- Copied by MELK RODRIGO · May 8, 2024
- Copied by MELK RODRIGO · May 11, 2024
- Copied by MELK RODRIGO · May 11, 2024
- Copied by MELK RODRIGO · May 15, 2024
- Copied by MELK RODRIGO · May 21, 2024
- Copied by MELK RODRIGO · May 27, 2024
- Copied by MELK RODRIGO · May 28, 2024
- Copied by MELK RODRIGO · May 28, 2024
- Copied by MELK RODRIGO · May 30, 2024
- Copied by MELK RODRIGO · May 31, 2024
- Copied by MELK RODRIGO · Jun 1, 2024
- Rating