
Mind map
SISTEMA DE INFORMACIÓN CONTABLE
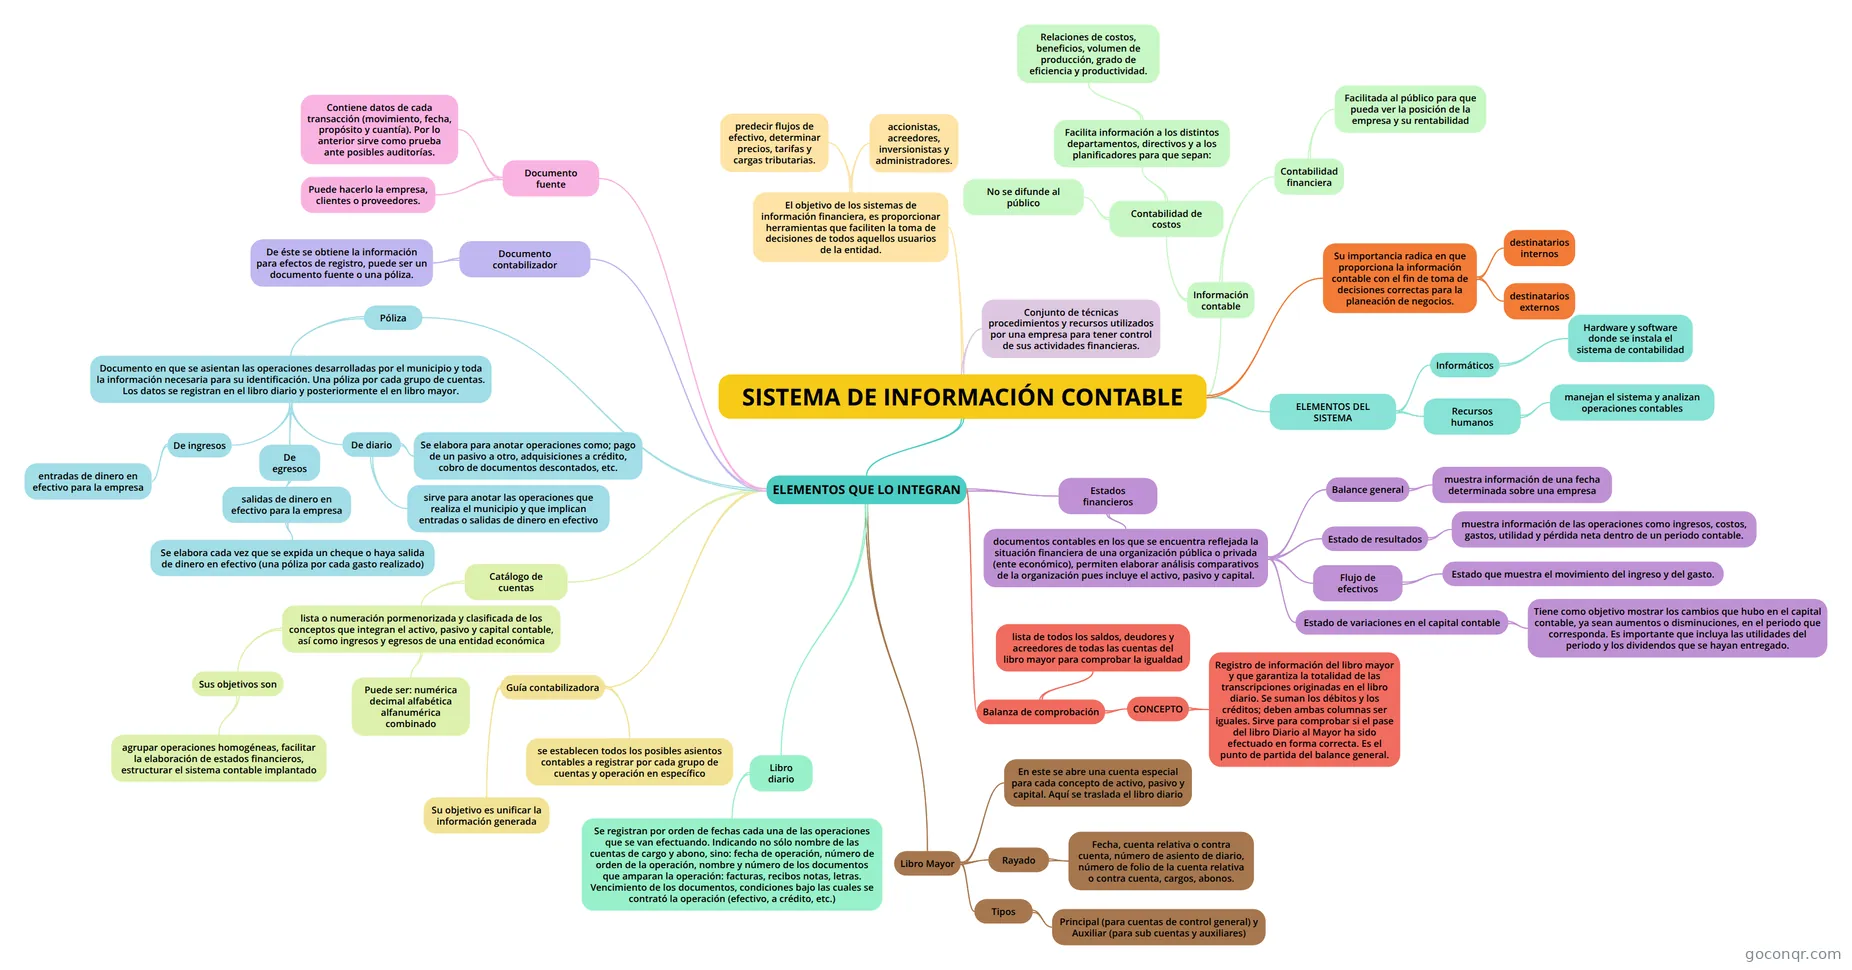
Mapa mental: sistema de información contable
Map content
SISTEMA DE INFORMACIÓN CONTABLE
Conjunto de técnicas procedimientos y recursos utilizados por una empresa para tener control de sus actividades financieras.
El objetivo de los sistemas de información financiera, es proporcionar herramientas que faciliten la toma de decisiones de todos aquellos usuarios de la entidad.
- accionistas, acreedores, inversionistas y administradores.
- predecir flujos de efectivo, determinar precios, tarifas y cargas tributarias.
Su importancia radica en que proporciona la información contable con el fin de toma de decisiones correctas para la planeación de negocios.
- destinatarios internos
- destinatarios externos
ELEMENTOS QUE LO INTEGRAN
- Documento fuente
- Contiene datos de cada transacción (movimiento, fecha, propósito y cuantía). Por lo anterior sirve como prueba ante posibles auditorías.
- Puede hacerlo la empresa, clientes o proveedores.
- Documento contabilizador
- De éste se obtiene la información para efectos de registro, puede ser un documento fuente o una póliza.
- Póliza
- Documento en que se asientan las operaciones desarrolladas por el municipio y toda la información necesaria para su identificación. Una póliza por cada grupo de cuentas. Los datos se registran en el libro diario y posteriormente el en libro mayor.
- De ingresos
- entradas de dinero en efectivo para la empresa
- De egresos
- salidas de dinero en efectivo para la empresa
- Se elabora cada vez que se expida un cheque o haya salida de dinero en efectivo (una póliza por cada gasto realizado)
- salidas de dinero en efectivo para la empresa
- De diario
- sirve para anotar las operaciones que realiza el municipio y que implican entradas o salidas de dinero en efectivo
- Se elabora para anotar operaciones como; pago de un pasivo a otro, adquisiciones a crédito, cobro de documentos descontados, etc.
- De ingresos
- Documento en que se asientan las operaciones desarrolladas por el municipio y toda la información necesaria para su identificación. Una póliza por cada grupo de cuentas. Los datos se registran en el libro diario y posteriormente el en libro mayor.
- Catálogo de cuentas
- lista o numeración pormenorizada y clasificada de los conceptos que integran el activo, pasivo y capital contable, así como ingresos y egresos de una entidad económica
- Puede ser: numérica decimal alfabética alfanumérica combinado
- Sus objetivos son
- agrupar operaciones homogéneas, facilitar la elaboración de estados financieros, estructurar el sistema contable implantado
- lista o numeración pormenorizada y clasificada de los conceptos que integran el activo, pasivo y capital contable, así como ingresos y egresos de una entidad económica
- Guía contabilizadora
- se establecen todos los posibles asientos contables a registrar por cada grupo de cuentas y operación en específico
- Su objetivo es unificar la información generada
- Libro diario
- Se registran por orden de fechas cada una de las operaciones que se van efectuando. Indicando no sólo nombre de las cuentas de cargo y abono, sino: fecha de operación, número de orden de la operación, nombre y número de los documentos que amparan la operación: facturas, recibos notas, letras. Vencimiento de los documentos, condiciones bajo las cuales se contrató la operación (efectivo, a crédito, etc.)
- Libro Mayor
- En este se abre una cuenta especial para cada concepto de activo, pasivo y capital. Aquí se traslada el libro diario
- Rayado
- Fecha, cuenta relativa o contra cuenta, número de asiento de diario, número de folio de la cuenta relativa o contra cuenta, cargos, abonos.
- Tipos
- Principal (para cuentas de control general) y Auxiliar (para sub cuentas y auxiliares)
- Balanza de comprobación
- lista de todos los saldos, deudores y acreedores de todas las cuentas del libro mayor para comprobar la igualdad
- CONCEPTO
- Registro de información del libro mayor y que garantiza la totalidad de las transcripciones originadas en el libro diario. Se suman los débitos y los créditos; deben ambas columnas ser iguales. Sirve para comprobar si el pase del libro Diario al Mayor ha sido efectuado en forma correcta. Es el punto de partida del balance general.
- Estados financieros
- documentos contables en los que se encuentra reflejada la situación financiera de una organización pública o privada (ente económico), permiten elaborar análisis comparativos de la organización pues incluye el activo, pasivo y capital.
- Balance general
- muestra información de una fecha determinada sobre una empresa
- Estado de resultados
- muestra información de las operaciones como ingresos, costos, gastos, utilidad y pérdida neta dentro de un periodo contable.
- Flujo de efectivos
- Estado que muestra el movimiento del ingreso y del gasto.
- Estado de variaciones en el capital contable
- Tiene como objetivo mostrar los cambios que hubo en el capital contable, ya sean aumentos o disminuciones, en el periodo que corresponda. Es importante que incluya las utilidades del periodo y los dividendos que se hayan entregado.
- Balance general
- documentos contables en los que se encuentra reflejada la situación financiera de una organización pública o privada (ente económico), permiten elaborar análisis comparativos de la organización pues incluye el activo, pasivo y capital.
- Documento fuente
ELEMENTOS DEL SISTEMA
- Informáticos
- Hardware y software donde se instala el sistema de contabilidad
- Recursos humanos
- manejan el sistema y analizan operaciones contables
- Informáticos
Información contable
- Contabilidad de costos
- No se difunde al público
- Facilita información a los distintos departamentos, directivos y a los planificadores para que sepan:
- Relaciones de costos, beneficios, volumen de producción, grado de eficiencia y productividad.
- Contabilidad financiera
- Facilitada al público para que pueda ver la posición de la empresa y su rentabilidad
- Contabilidad de costos
Information
- Description
- Compañeros y asesora, esta es mi aportación. El sistema de información contable.
- Created by
- Jessica Ponce de León
- Views
- 149
- Tags
- Rating