Mind map
DOCUMENTOS LEGALES PARA EL CONTROL DEL IMPUESTO
Map content
DOCUMENTOS LEGALES PARA EL CONTROL DEL IMPUESTO
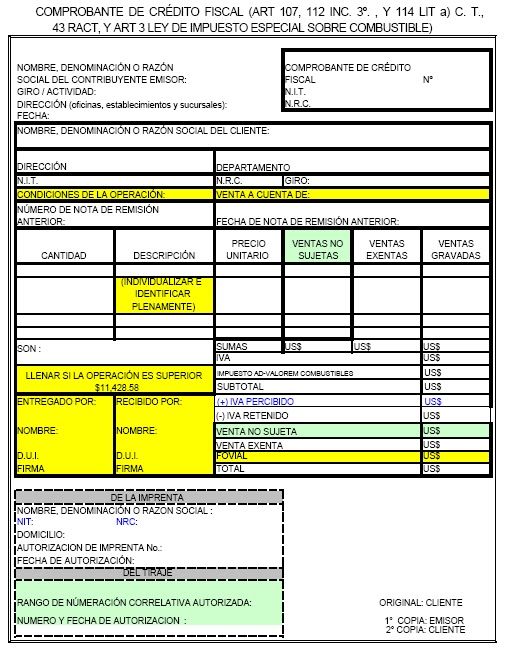
Art. 107 codigo tributario habla que todo contribuyente esta obligado a emitir por cada operacion tanto por transferencia de dominio de bienes muebles como por prestacion de servicio
COMPROBANTE DE CREDITO FISCAL
Caracteristica principal: que puede ser emitido manualmente, mecanica o computarizado
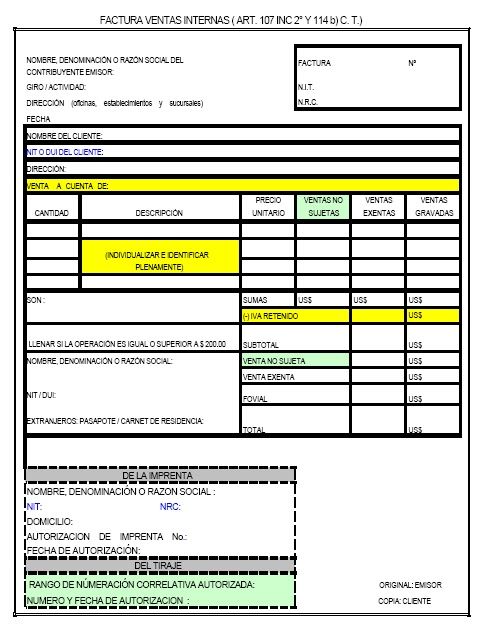
FACTURA
- Art. 65 y 65-A nos indica que si las operaciones con consumidores finales se debe emitir por cada operacion las facturas
- Caracteristicas: pueden ser sustituidas en el caso que no hubiese en el establecimiento por otro documento autorizado por la Administracion tributaria
- Art. 65 y 65-A nos indica que si las operaciones con consumidores finales se debe emitir por cada operacion las facturas
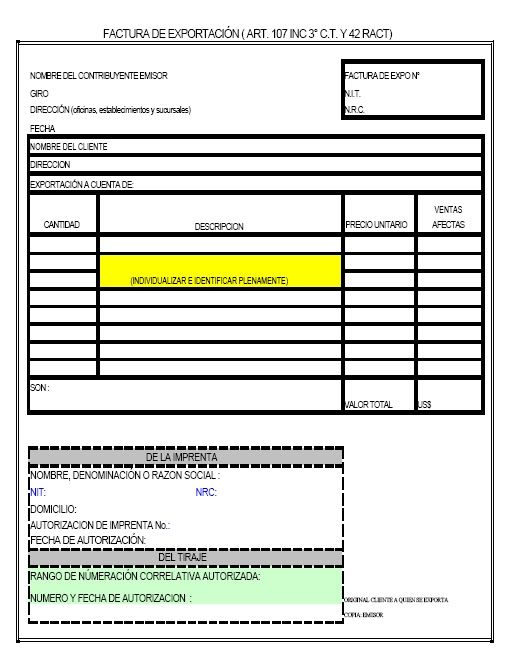
FACTURA DE EXPORTACION
- Para el caso de las exportaciones unicamente puede emitirse este documento ningun otro aunque este pudies estar legalizado
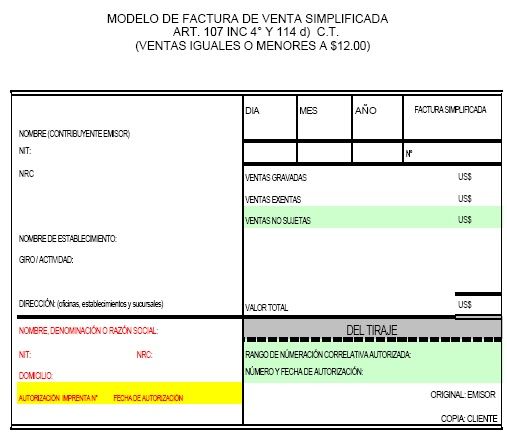
FACTURA DE VENTA SIMPLIFICADA
- Art. 114 se emite estafactura unicamente cuando la venta es menor o igual a $12.00 ya sean gravas o exentas
- Caracteristicas:: -- Los contribuyentes que inicien el primer año sus operaciones podran utilizarlas. Esta facturas se les permite a los contribuyentes que no utiilizan maquina registradora o sistemas computarizados
- Art. 114 se emite estafactura unicamente cuando la venta es menor o igual a $12.00 ya sean gravas o exentas
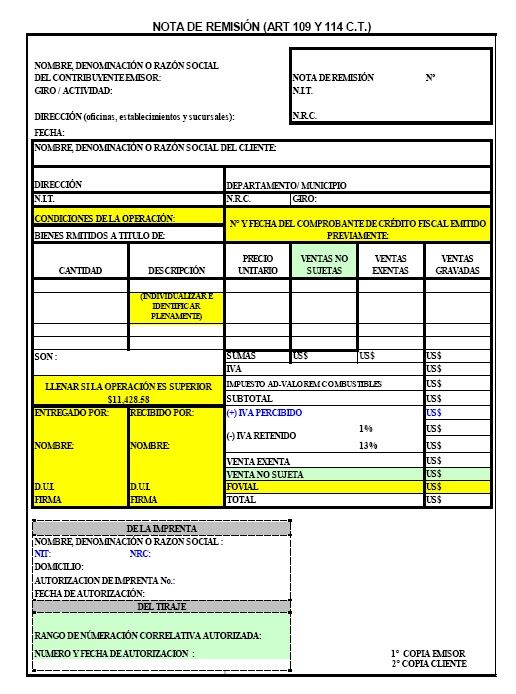
NOTA DE REMISION
- Art. 109. Si no se emite c.c.f.f. en el momento los contribuyentes deben entregar en esta oportunidad la nota de remision que ampara la circulacion o transito de los bienes y mercaderias
- Caracteristicas:. debe ser emitido el c.c.ff. en el periodo tributario en el que se emitio la nota de remision a mas trardar los 3 dias siguientes de dicho periodo. Debe hacerse referencia a que numero de remision se hace. Debe emitirse cuando sea en consignacion o traslados que no constituyan transferencias cumpliendo con el art. 114
- Art. 109. Si no se emite c.c.f.f. en el momento los contribuyentes deben entregar en esta oportunidad la nota de remision que ampara la circulacion o transito de los bienes y mercaderias
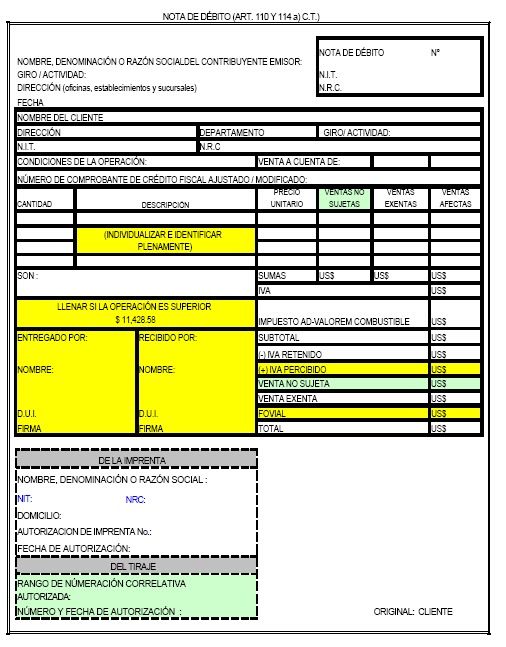
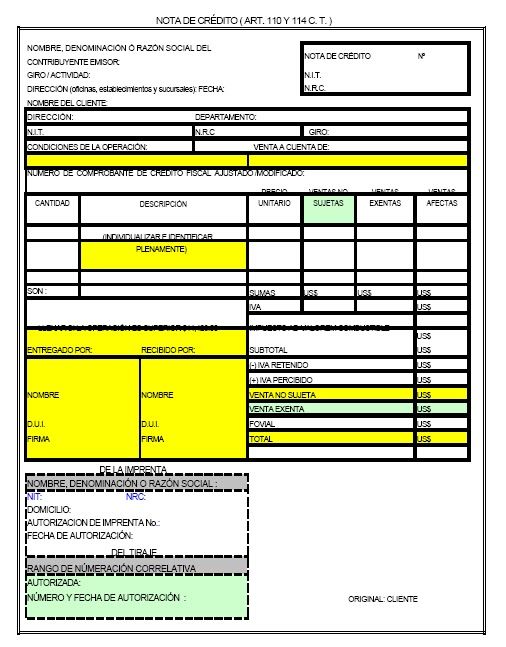
NOTAS DE DEBITO Y CREDITO
- Art. 110. Se refiere a los ajustes o diferencias de precios, descuentos, intereses devengados, etc. en donde se calcule erradamente
- Notas de debito, por las cantidades que aumente los impuestos antes documento. Notas de credito se emitiran cuando se produzca disminucion en estos. debe hacer referencia al c.c.f.f. que se hace el cambio
- Art. 110. Se refiere a los ajustes o diferencias de precios, descuentos, intereses devengados, etc. en donde se calcule erradamente
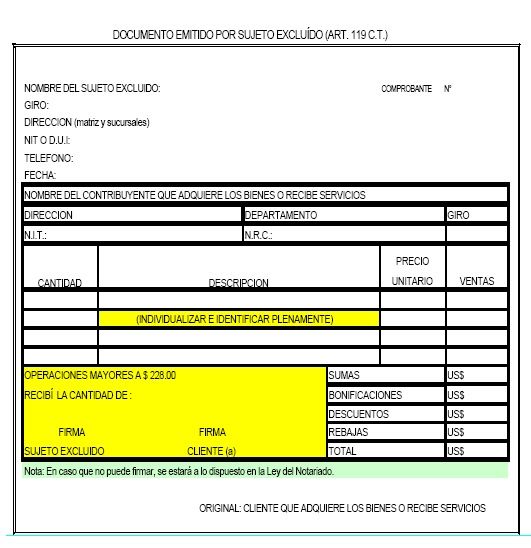
DOCUMENTO EMITIDO POR SUJETO EXCLUIDO
- Art. 119 Los contribuyentes del Impuesto de bienes muebles y a la prestacion de servicios deberan exigir que se asigne tanto en original y copia de factura, recibo u otro documento que reciban de sujeto excluidolo que asigne el art. 32
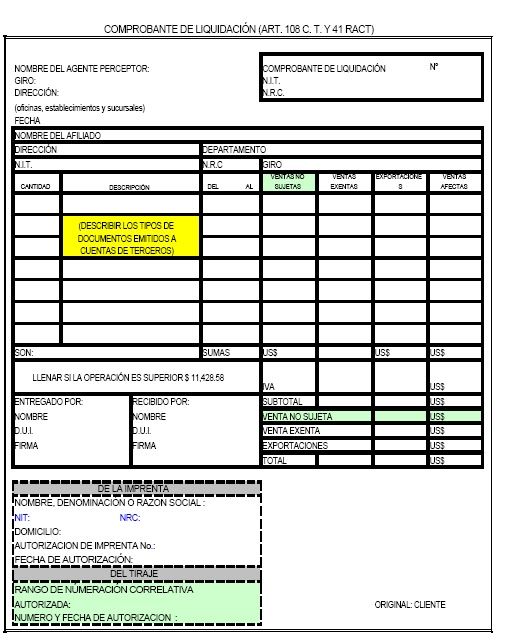
COMPROBANTE DE LIQUIDACION
- Art. 108 los comisionistas, consignatarios, subastadores a cuenta de terceros deben emitir a su nombre c.c.f.f y facturas
- Caracteristica. registrarse de forma separada, emitir a su mandante un comprobante de liquidacionn, llevar copia de los c.c.f.f, enumerarse correlativamente.
- Art. 108 los comisionistas, consignatarios, subastadores a cuenta de terceros deben emitir a su nombre c.c.f.f y facturas
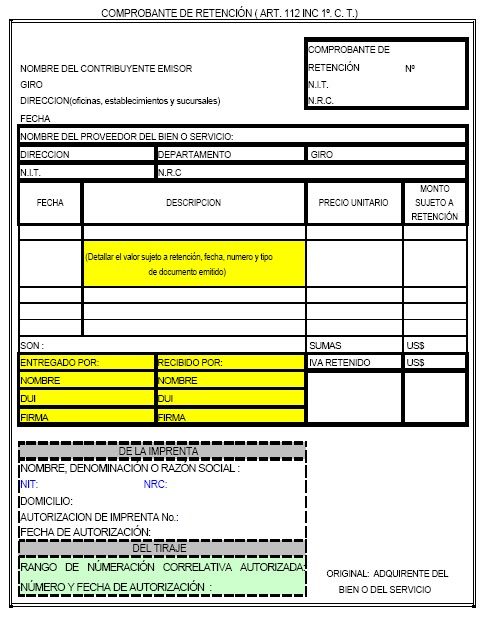
COMPROBANTE DE RETENCION
- Art. 112. caracteristicas de este documento, detallar el valor sujeto a retencion, fecha , si son varias retenciones pueden ir en un silo documento