
Mind map
NIC 28
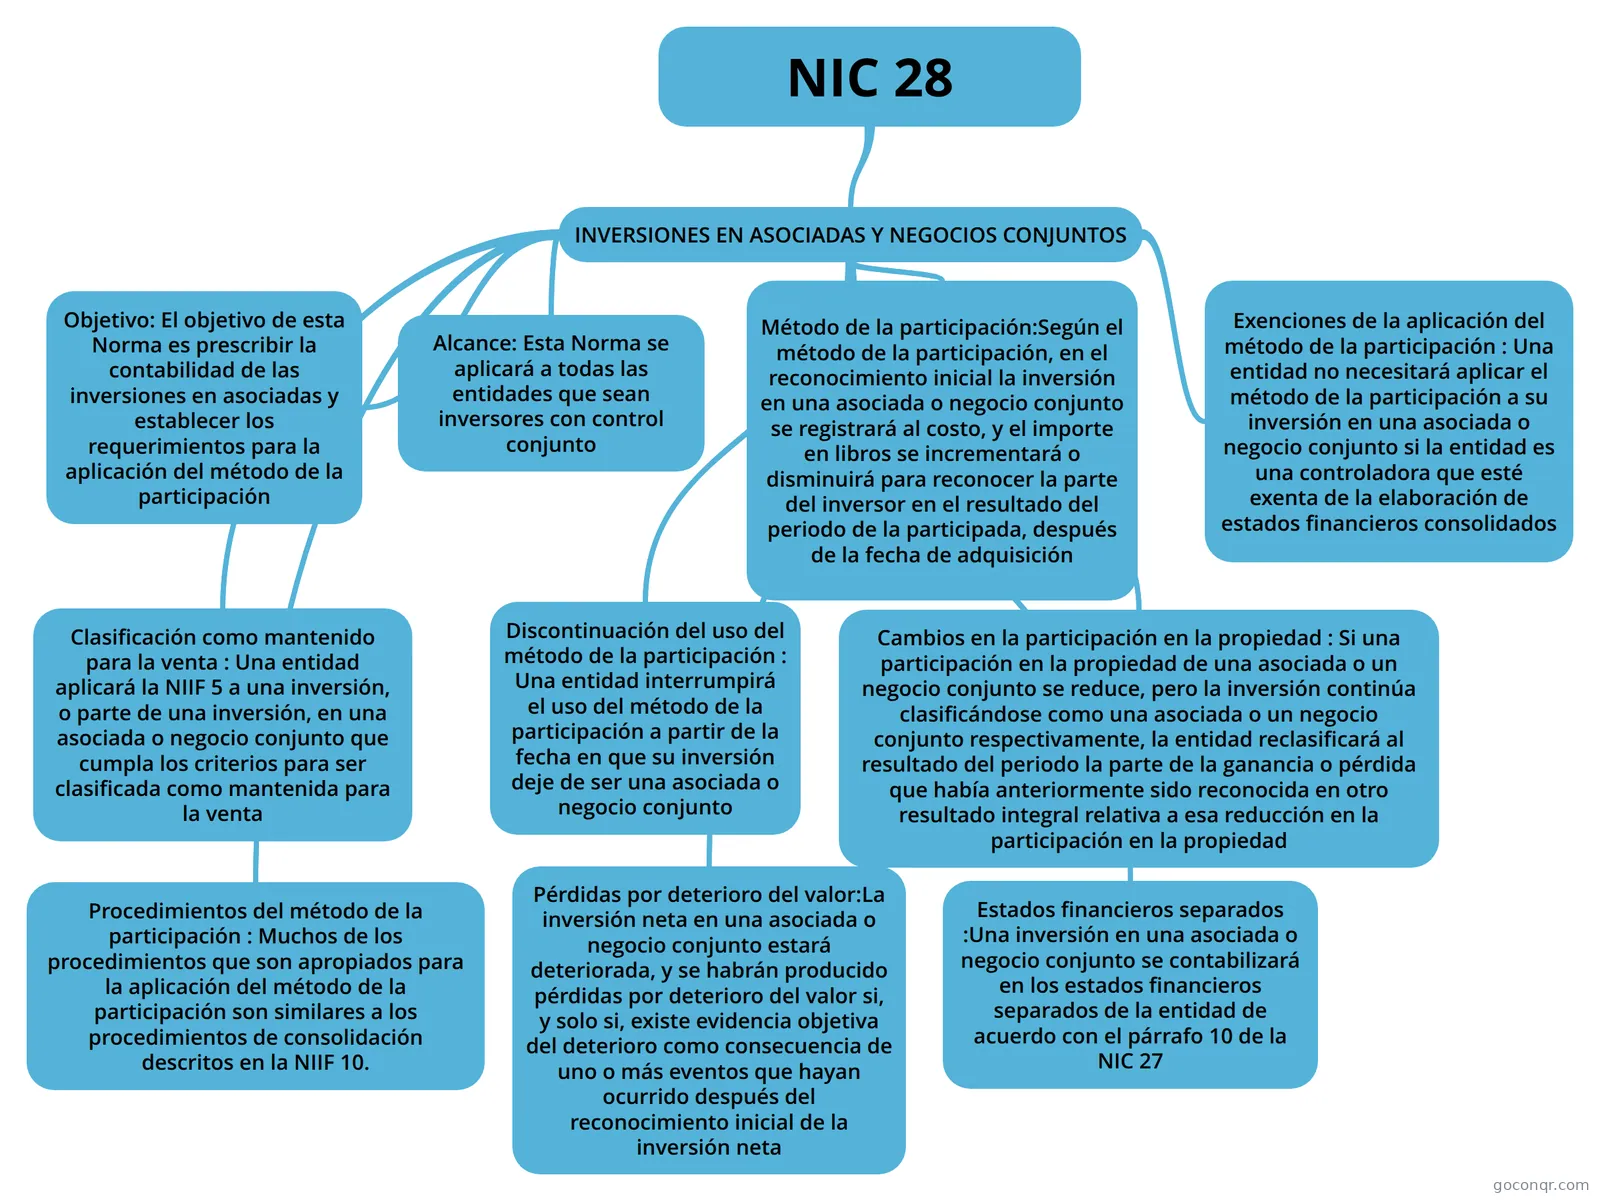
Mapa mental: NIC 28
Map content
NIC 28
INVERSIONES EN ASOCIADAS Y NEGOCIOS CONJUNTOS
- Objetivo: El objetivo de esta Norma es prescribir la contabilidad de las inversiones en asociadas y establecer los requerimientos para la aplicación del método de la participación
- Alcance: Esta Norma se aplicará a todas las entidades que sean inversores con control conjunto
- Método de la participación:Según el método de la participación, en el reconocimiento inicial la inversión en una asociada o negocio conjunto se registrará al costo, y el importe en libros se incrementará o disminuirá para reconocer la parte del inversor en el resultado del periodo de la participada, después de la fecha de adquisición
- Exenciones de la aplicación del método de la participación : Una entidad no necesitará aplicar el método de la participación a su inversión en una asociada o negocio conjunto si la entidad es una controladora que esté exenta de la elaboración de estados financieros consolidados
- Clasificación como mantenido para la venta : Una entidad aplicará la NIIF 5 a una inversión, o parte de una inversión, en una asociada o negocio conjunto que cumpla los criterios para ser clasificada como mantenida para la venta
- Discontinuación del uso del método de la participación : Una entidad interrumpirá el uso del método de la participación a partir de la fecha en que su inversión deje de ser una asociada o negocio conjunto
- Cambios en la participación en la propiedad : Si una participación en la propiedad de una asociada o un negocio conjunto se reduce, pero la inversión continúa clasificándose como una asociada o un negocio conjunto respectivamente, la entidad reclasificará al resultado del periodo la parte de la ganancia o pérdida que había anteriormente sido reconocida en otro resultado integral relativa a esa reducción en la participación en la propiedad
- Procedimientos del método de la participación : Muchos de los procedimientos que son apropiados para la aplicación del método de la participación son similares a los procedimientos de consolidación descritos en la NIIF 10.
- Pérdidas por deterioro del valor:La inversión neta en una asociada o negocio conjunto estará deteriorada, y se habrán producido pérdidas por deterioro del valor si, y solo si, existe evidencia objetiva del deterioro como consecuencia de uno o más eventos que hayan ocurrido después del reconocimiento inicial de la inversión neta
- Estados financieros separados :Una inversión en una asociada o negocio conjunto se contabilizará en los estados financieros separados de la entidad de acuerdo con el párrafo 10 de la NIC 27