
Flashcards
AFO
Flashcards do conjunto (200)
- 1CARACT. RECEITAS CORRENTES?*VIA DE REGRA, SÃO RECEITAS EFETIVAS
*AUMENTAM O PATRIMÔNIO PÚB.
*RESULTA DA ATIVID ARRECADATÓRIA ESTADO
*OU ATIV. COMERCIAL/ EMPRESARIAL PÚB. - 2O QUE SÃO RECEITAS CORRENTES?SÃO FATOS CONTÁBEIS MODIFICATIVOS AUMENTATIVOS DA SITUAÇÃO PATRIMONIAL
- 3QUAIS CARACT. RECEITAS DE CAPITAL?VIA DE REGRA, SÃO RECEITAS POR MUTAÇÃO,
*NÃO EFETIVAS
* NÃO AFETAM O PATRIMÔNIO
* EVOLVEM REGISTROS CONTÁBEIS Q SE COMPENSAM, MUTUAMENTE
- 4QUAL A CLASSIFICAÇÃO ECONÔMICA DAS RECEITAS?ESPÉCIES
*RECEITAS CORRENTES
*RECEITAS DE CAPITAL
- 5QUAIS SÃO OS PRINCÍPIOS ORÇAMENTÁRIOS PREVISTO NA CF?*UNIDADE/TOTALIDADE
*UNIVERSALIDADE
*ANUALIDADE/PERIODICIDADE
- 6QUAIS SÃO OS D+ PRINCÍPIOS ORÇAMENTÁRIOS?*ORÇAMENTO BRUTO
*EXCLUSIVIDADE
*ESPECIFICAÇÃO/ESPECIALIZAÇÃO OU DISCRIMINAÇÃO
- 7O QUE DEVE CONTER A LEI DE ORÇAMENTO, CONFORME LEI 4320/64?*DEVE CONTER A DISCRIMINAÇÃO DA RECEITA E DA DESPESA
* EVIDENCIANDO A POLÍTICA ECONÔMICA
*OBEDECIDOS OS PRINCÍPIOS:
UNIDADE, UNIVERSALIDADE E ANUALIDADE
- 8O QUE É PRINCÍPIO DA UNIDADE?UNO,
UMA SÓ PEÇA;
VISÃO DO CONJ. DAS RECEITAS E DESPESAS
- 9ANTIGAMENTE COMO ERA ORÇAMENTO?* POUCA PARTICIPAÇÃO DO GOVERNO
*LIBERALISMO ECONÔMICO
* S/ INTERVENÇÃO, S/ TRIBUTAÇÃO
* GOVERNO MAU GASTADOR
- 10ONDE OS PRINCÍPIOS ORÇAMENTÁRIOS SÃO APLICADOS?NA ELABORAÇÃO E EXECUÇÃO DO ORÇAMENTO PÚB.
- 11QUAL FINALIDADE DO ORÇAMENTO?AUTORIZAÇÃO DOS GASTOS;
CONTROLE DO TAMANHO DO ESTADO;
FERRAMENTA DE CONTROLE DA AÇÃO DO EXECUTIVO - 12POR ORÇAMENTO DEVERIA SER NUMA PEÇA ÚNICA?PQ ASSEGURARIA A TAREFA DE CONTROLE E ACOMPANHAMENTO DOS GASTOS PÚB.
DIVERSOS INSTRUMENTO DIFICULTARIA O CONTROLE - 13O Q COMPREENDERÁ A LEI ORÇAMENTÁRIA?*ORÇAMENTO FISCAL;
*ORÇAMENTO DE INVESTIMENTOS;
*ORÇAMENTO DA SEGURIDADE SOCIAL - 14O QUE COMPREENDE O ORÇAMENTO FISCAL? art. 165. parág. 5ºÓRGÃOS E ENTIDADES, FUNDOS, ADM DIRETA, INDIREA, FUNDAÇÕES INSTITUÍDAS E MANTIDAS PELO PODER PÚBLICO
- 15O QUE COMPREENDE O ORÇAMENTO DE INVESTIMENTOS? art. 165. parág. 5ºNAS EMPRESAS EM QUE A UNIÃO TENHA MAIORIA DO CAPITAL SOCIAL C/ DIREITO A VOTO;
- 16O Q COMPREENDE O ORÇAMENTO DA SEGURIDADE SOCIAL? art. 165. parág. 5ºTODOS, ENTIDADES, ÓRGÃOS DA ADM DIRETA/INDIRETA, FUNDAÇÕES INSTITUITAS E MATIDAS PELO P.P VINCULADAS A ELA.
- 17OS TRÊS ORÇAMENTOS RESPEITAM O PRINCÍPIO DA UNIDADE/TOTALIDADE?SIM, POIS COMPÕEM UMA SÓ PEÇA
L.O.A - 18O QUE É PRINCÍPIO DA TOTALIDADE?*COEXISTÊNCIA ORÇAMENTOS VARIADOS;
DESDE Q NUMA SÓ PEÇA;
PERMITE VISÃO GERAL DO ORÇAMENTO;
É ATUALIZAÇÃO PRINCÍPIO DA UNIDADE - 19O Q O PRINCÍPIO DA TOTALIDADE EVITA?EVITA ORÇAMENTOS PARALELOS.
UMA SÓ PEÇA C/ VÁRIOS ORÇAMENTOS DENTRO DELA - 20O QUE É O PRINCÍPIO DA UNIVERSALIDADE?*TODAS AS RECEITAS DEVEM CONTAR DA L.O;
COMPLETA PRINC DA UNIDADE ( 1 SÓ PEÇA)
*ORÇAMENTO ÚNICO E UNIVERSAL - 21O QUE COMPREENDERÁ A LEI ORÇAMENTÁRIA?*TODAS AS RECEITAS
MAIS AUTORIZAÇÕES DE CRÉDITO AUTORIZADAS EM LEI
*TODAS AS DESPESAS PRÓPRIAS DO GOVERNO DA ADM DIRETA OU INDIRETA OU DEPEM DELE - 22O Q PRINCÍPIO DA UNIVERSALIDADE PROPORCIONA AO LEGISLATIVO?CONHCER A PRIORI TODAS AS RECEITAS E DESPESAS;
*DAR PRÉVIA AUTORIZAÇÃO P/ ARRECADAR;
*IMPEDIR EXECUTIVO REALIZAR QQ OPERAÇÃO RECEITA OU DESPESA S/ AUTORIZAÇÃO PRÉVIA;
*CONHECER O VOLUME GLOBAL DAS DESPESAS E AUTORIZAR COBRANÇA DE TRIBUTOS ESTRITAMENTE NECESSÁRIOS - 23A LEI ORÇAMENTÁRIA POSSUI CARÁTER AUTORIZADOR?SIM, QTO À ARRECADAÇÃO (CESPE)
MAS, P/ DOUTRINA A ARRECADAÇÃO OCORRE HAVENDO OU NÃO ORÇAMENTO PUBLICADO. - 24TRIBUTOS E SUA ARRECADAÇÃO SÃO REGULAMENTADOS PELA LOANÃO, POSSUEM RELUGALEMTAÇÃO POR LEIS PRÓPRIAS;
A LEI ORÇAMENTÁRIA NÃO AUTORIZA ARRECADAÇÃO DE RECEITA, APENAS A PREVÊ.
OCORRE ARRECADAÇÃO HAVENDO OU NÃO ORÇAMENTO PUBLICADO - 25QUAL A FUNÇÃO BÁSICA DA CONTABILIDADE PÚB.PRESTAÇÃO INFO FIDEDIGNAS SOBRE O PATRIMÔNIO E ORÇAMENTO P/ DECISÕES BASEADAS DADOS CORRETOS.
- 26NO QUE CORRESPONDE O PRINCÍPIO DO ORÇAMENTO BRUTO?*ORÇAMENTO PELOS SEUS VALORES BRUTOS S/ DEDUÇÕES
*AS DEDUÇÕES ABATIMENTOS, DIMINUIÇÕES Q AFETAM O CONJ DAS RECEITAS DEVEM SER CONSIDERADAS NO ORÇAMENTO" - 27O ENTE PÚB. PODE REGISTRAR APENAS O VALOR LÍQUIDO?NÃO, DEVE REGISTRAR PELO VALOR BRUTO
- 28PRINCÍPIO DA ANUALIDADEORÇAMENTO ELABORADO E AUTORIZADO P/ 1 ANO, 12 MESES, NORMALMENTE
"O EXERCÍCIO FINANCEIRO COINCIDIRÁ C/ O ANO CIVL"
PORÉM NÃO SE VINCULA AO ANO CIVIL, PRECISA SER 12 MESES,
*PODE SER 01 JULHO A 30 DE AGOSTO - 29ELABORAÇÃO DO ORÇAMENTO POR PERÍODO LIMITADO DE TEMPO FAVORECE Q ATIVIDADE?PLANEJAMENTO
PROGRAMAR A APLICAÇÃO DOS RECURSOS E VERIFICAR O ALCENCE DAS METAS NOS PRAZOS ESTABELECIDOS - 30PROGRAMAS Q ULTRAPASSAM UM EXERCÍCIO?FINALIDADE DE ALCANÇAR OBJETIVOS DE MAIOR DIMENSÃO
AÇÕES PLURIANUAIS P/ GARANTIR SUCESSO DAS AÇÕES DO GOVERNO - 31O QUE É EXECUÇÃO FATIADA?DESPESAS PLURIANUAIS EM PARCELAS PELA SEQUÊNCIA DE ORÇAMENTOS ANUAIS
*CONCILIA PROGRAMAS PLURIANUAIS E O PRINCÍPIO DA ANUALIDADE - 32QUAL EXCEÇÃO AO PRINCÍPIO DA ANUALIDADE?CRÉDITOS ADICIONAIS, ESPECIAIS OU EXTRAORDINÁRIOS, AUTORIZADOS NO FINAL DO ANO
- 33PRINCÍPIO DA EXCLUSIVIDADELOA DEVE CONTER APENAS MATÉRIA FINACEIRA NÃO PODE TRAZER CONTEÚDOS ALHEIOS À PREVISÃO À PREVISÃO DA RECEITA E À FIXAÇÃO DA DESPESA
- 34LOA PODE TRAZER AUTORIZAÇÃO P/ O EXECUTIDOSI, P/ ABRIR CRÉDITOS SUPLEMENTARES ATÉ DETERMINADA IMPORTÂNCIA (DEPENDE DE EXISTÊNCIA DE RECURSOS P/ DESPESA E C/ EXPOSIÇÃO JUSTIFICADA
*REALIZAR OPERAÇÃO DE CRÉDITO POR ARO P/ ATENDER INSUFICIÊNCIA DE CAIXA, EM QQ MÊS DO EXERCÍCO - 35QUAL OBJETIVO PRINCÍPIO DA EXCLUSIVIDADE?EVITAR Q MATÉRIA NÃO FINANCEIRA "CARONAS" SEJAM TRATADAS NA LOA PELA RÁPIDA APROVAÇÃO
- 36EXCEÇÃO AO PRINCÍPIO DA EXCLUSIVIDADE*AUTORIZAÇÃO P/ ABERTURA DE CRÉDITOS SUPLEMENTARES/
*CONTRATAÇÃO DE OPERAÇÕES DE CRÉDITO "NORMAIS"), AINDA Q POR ANTECIPAÇÃO DA RECEITA, OU SEJA,
OP. NORMAIS OU ARO - 37CRÉDITOS SUPLEMENTARESACRÉSCIMO ÀS DESPESAS JÁ PREVISTAS NA LOA;
DEVE APONTAR AS RECEITAS Q SUPORTARÃO INCREMENTO;
REVISÃO P/ MAIS DA LOA - 38AUTORIZAÇÃO P/ CONTRATAÇÃO DE EMPRÉSTIMOA PRÓPRIA LOA PODE ANTECIPAR UMA NECESSIDADE FUTURA E AUTORIZAR A CONTRATAÇÃO OPERAÇÕES CRÉDITOS PELO PODER PÚBLICO
- 39OPERAÇÕES DE CRÉDITO NORMAIS?RECEITAS ORÇAMENTÁRIAS P/ CUSTEAR DESPESAS ORÇAMENTÁRIAS, P/ DETERMINADAS DESPESAS O DINHEIRO DISPONÍVEL NÃO E PRÓPRIO DO GOVERNO;
DEVERÁ TOMA JUNTO A AGENTES FINACIADORES - 40ANTECIPAÇÃO DE RECEITA ORÇAMENTÁRIA ARO?EMPRÉSTIMOS P/ SUPRIR INSUFICIÊNCIAS MOMENTÂNEAS DE CAIXA;
P/ AS DESPESA EXISTE RECEITA PRÓPRIA Q SERÁ ARRECADADA;
LOA PREVIU + NÃO ARRECADOU COMO PREVISTO P/ ATENDER AS DESPESAS - 41CARACTERÍSTICAS DA ARO*NÃO SÃO RECEITAS ORÇAMENTÁRIAS
*SÃO EMPRÉSTIMOS Q SUBSTITUEM RECEITA ORÇAMENTÁRIA
DE RECEITAS NÃO ARRECADADAS NO MOMENTO ESPERADO; QDO ARRECADAR SERVIRÃO P/ HONRAR A ARO
* PRECISA DE AUTORIZAÇÃO LEGISLATIVA P/ CONTRATAR E PODER CUSTEAR A DESPESA - 42O Q A LOA PREVÊ?*RECEITAS E FIXA DESPESAS
*AUTORIZA A ABERTURA DE CRÉDITOS SUPLEMENTARES E;
*CONTRATAÇÃO DE OPERAÇÕES DE CRÉDITO (NORMAIS OU ARO) - 43QDO O ORÇAMENTO PÚBLICO SURGIU HAVIA A EXIGÊNCIA DA DISCRIMINAÇÃO?SIM, O PARLAMENTO QUERIA SABER ONDE SAIRIAM OS RECURSOS ARRECADADOS E SUA APLICAÇÃO.
DESPESA E RECEITA DETALHADAS FAVORECIA O CONTROLE DO ORÇAMENTO - 44CATEGORIAS ECONÔMICAS RECEITAS CORRENTESSÃO RECEITAS DE CUSTEIO
SERVE P/ SUPORTAR A MANUTENÇÃO E FUNCIONAMENTO DA ATIVIDADE ADMT. - 45CATEGORIAS ECONÔMICAS RECEITAS CORRENTESCUSTEIO DA MÁQUINA PÚB. APLICAÇÃO DE RECURSOS EM ATIVIDADES E SERVIÇOS PRÓPRIOS DO ENTE PÚBLICO
*DESTNADOS A ATENDES DEPESAS CORRENTES - 46CATEGORIAS ECONÔMICAS RECEITAS CORRENTESSÃO RECEITAS Q AUMENTAM O PATRIMÔNIO NÃO DURADOURO DO ESTADO;
*SE ESGOTAM DENTRO DO PERÍODO ANUAL
EX: RECEITA DE IMPOSTO SE EXTIGUME NO DECURSO DA EXECUÇÃO ORÇAMENTÁRIA - 47CATEGORIAS ECONÔMICAS RECEITAS CAPITALSERVEM À AQUISIÇÃO OU FORMAÇÃO DE BENS DE CAPITAL
BENS DE CAPITAL: AQUELES CAPAZES DE GERAR NOVOS BENS OU SERVIÇOS, PRODUZINDO RIQUEZA - 48CATEGORIAS ECONÔMICAS RECEITAS CAPITALSÃO RECEITAS Q ALTERAM O PATRIMÔNIO DO ESTADO
CONSTITUIÇÃO DE DÍVIDAS, PRODUTO DE UM EMPRÉSTIMO CONTRAÍDO A LONGO PRAZO - 49RECEITAS DE CAPITAL
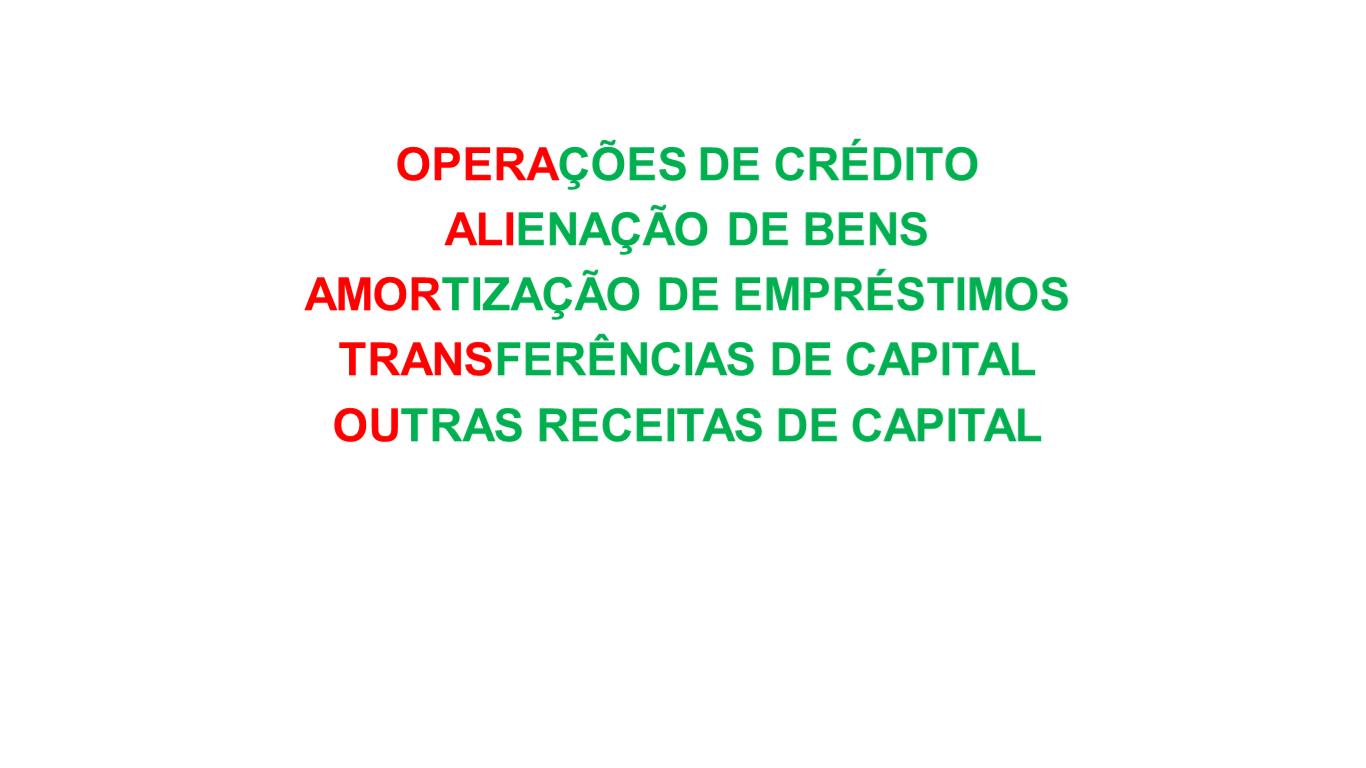
- 50RECEITAS DE CAPITALOPERA-ALI-AMOR-TRANSOU
- 51RECEITAS CORRENTES
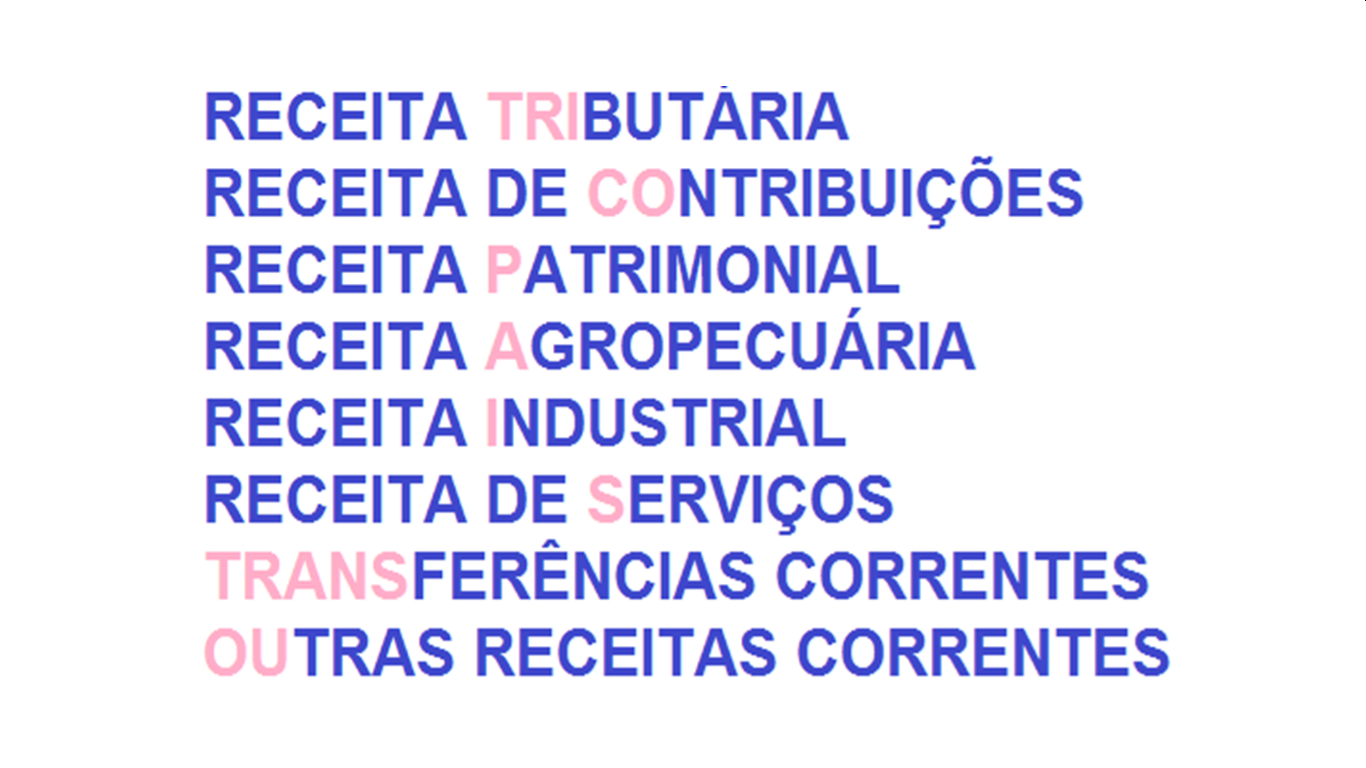
- 52CLASSIFICAÇÃO ECONÔMICA DAS RECEITAS*RECEITA CORRENTE E
*RECEITA DE CAPITAL - 53NÍVEIS DA CLASSIFICAÇÃO ECONÔMICA
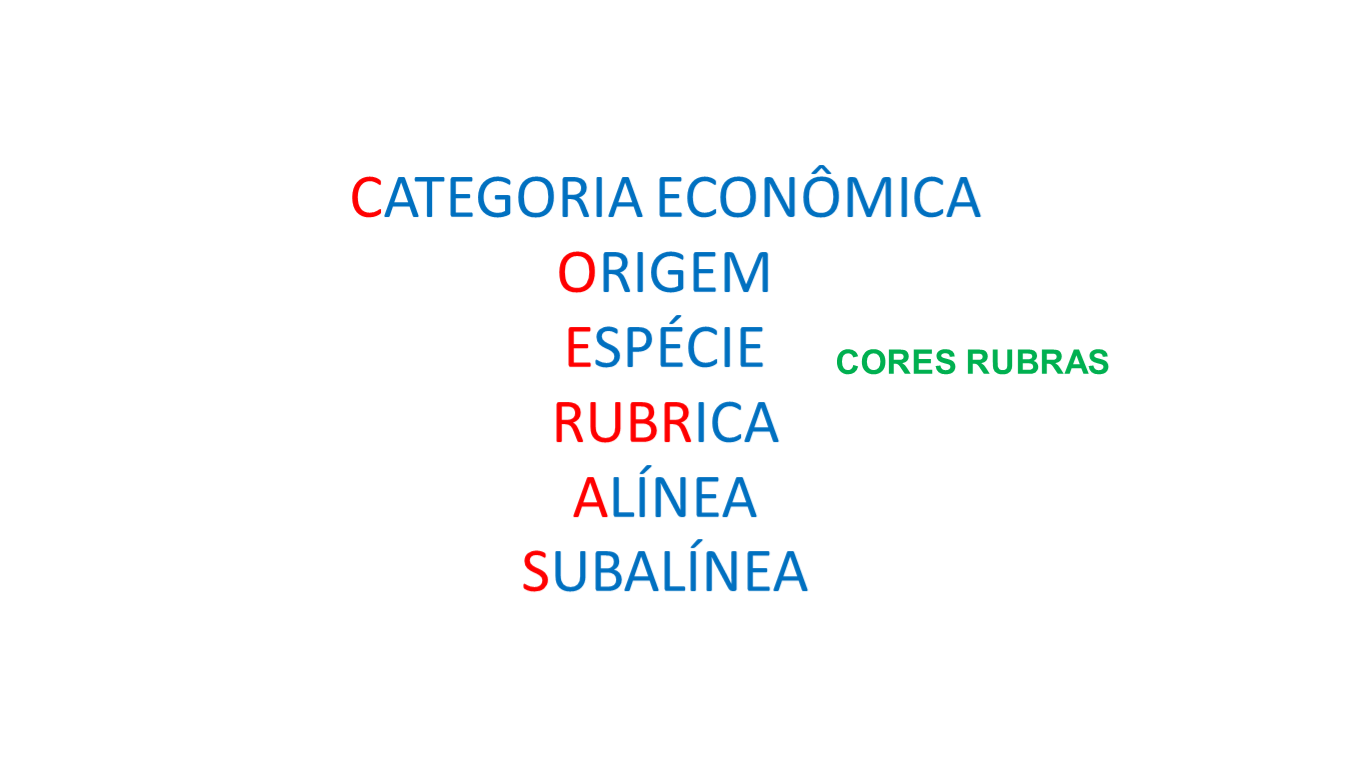
- 54NATUREZA DA RECEITA CATEGORIA ECONÔMICAPERMITE DIVIDIR AS RECEITAS EM RECEITAS CORRENTES E RECEITAS DE CAPITAL
- 55RECEITAS DE CAPITALSÃO PROVEIENRES DA REALIZAÇÃO DE RECURSOS FINANCEIRO ORIUNDOS DE:
*CONSTITUIÇÃO DE DÍVIDA
*CONVERSÃO EM ESPÉCIE DE BENS E DIREITOS;
*RECURSOS RECEBIDOS DE OUTRAS PESSOAS DE D. PÚB. PU PRIVADO DESTINADOS A ATENDER DESPESA CAPITAL - 56PORTARIA INTERMINISTERIAL STN/SOF-338/06CLASSIFICAÇÃO EM:
*RECEITAS CORRENTES INTRAORÇAMENTÁRIAS E
*RECEITAS DE CAPITAL INTRAORÇAMENTÁRIAS - 57RECEITAS CORRENTES/CAPITAL INTRAORÇAMENTÁRIASNÃO CONSTITUEM NOVAS CATEGORIAS ECONÔMICAS DE RECEITAS, MAS ESPECIFICAÇÕES DAS CATEGORIAS ECONÔMICAS CORRENTE E DE CAPITAL
- 58FUNÇÃO DAS RECEITAS INTRAORÇAMENTÁRIAS?POSSUI MESMA FUNÇÃO DAS CATEGORIAS ECONÔMICAS, OU SEJA, CORRENTE E CAPITAL
- 59RECEITAS INTRAORÇAMENTÁRIAS*REALIZAÇÃO DE DESPESA DENTRO DA MESMA ESFERA DE GOVERNO.
*OPERAÇÕES ENTRE ÓRGÃOS, FUNDOS, AUTARQUIAS, ESTATAIS DEPENDENTES OU ENTIDADES INTEGRANTE DO ORÇAMENTO FISCAL E SEGURIDADE SOCIAL - 60RECEITAS INTRAORÇAMENTÁRIASP/ AQUISIÇÃO DE MATERIAIS, BENS E SERVIÇOS, PAGAMENTOS DE IMPOSTOS, TAXAS E CONTRIBUIÇÕES, TERÃO REGISTRO DE RECEITA ORÇAMENTÁRIA NO ÓRGÃO Q RECEBER O RECURSO
- 61RECEITA E DESPESA INTRAORÇAMENTÁRIANUM EVENTUAL CONTRATO ENTRE MINISTÉRIO X E ESCOLA NACIONAL DE ADM PÚB. P/ CURSO DE APERFEIÇOAMENTO P/ SERVIDORES DO MINISTÉRIO. AMBAS FAZEM PARTE DO ORÇAMENTO FISCAL E DA SEGURIDADE SOCIAL. O PAGAMENTO FEITO À ESCOLA É APENAS UMA CIRCULAÇÃO INTERNA DE RECURSOS
- 62RECEITA E DESPESA INTRAORÇAMENTÁRIAO VALOR NÃO SAI DO CAIXA DO TESOURO NACIONAL. A ENAP REGITRARIA O PAGAMENTO COMO RECEITA INTRAORÇAMENTÁRIA E O MINISTÉRIO UMA DESPESA INTRAORÇAMENTÁRIA
- 63RECEITA E DESPESA INTRAORÇAMENTÁRIATAL SITUAÇÃO IMPEDE Q QDO A UNIÃO FOR FECHAR SEUS BALANÇOS, CONTALIZE RECEITAS E DESPESA Q NÃO EXISTIRAM FORA DA CONTA DA ÚNICA. EVITANDO DUPLICIDADE DE REGISTROS
- 64PRINCÍPIO DA DISCRIMINAÇÃOL.O NÃO CONSIGUINARÁ DOTAÇÕES GLOBAIS SEJA P/ DESPESA DE PESSOAL, MATERIAL, SERVIÇOS DE TERCEIROS, TRANSFERÊNCIAS OU QQ OUTRO
- 65FINALIDADE DA DISCRIMINAÇÃO DAS RECEITAS E DESPESASEVIDENCIAR OS FINS DOS RECURSOS PÚB. EVITAR Q AS DECISÕES DAS APLICAÇÕES
- 66MEIO TERMO DO PRINCÍPIO DA ESPECIFICAÇÃO*ORÇAMENTO EXCESSIVAMENTE DETALHADO NÃO CORRESPONDE C/ A REALIDADE
*NO MOMENTO DA EXECUÇÃO PEQUENOS DETALHES FIXADOS NA LOA PODEM FUGIR - 67DISCRIMINAÇÃO POR ELEMENTOS FLEXIBILIZADAPOR ELEMENTOS ERA MUITO DETALHADA DEIXANDO A LOA MUITO MINUCIOSA
- 68PORTARIA 163/2001MUDOU CLASSIFICAÇÃO POR ELEMENTOS P/ CLASSIFICAÇÃO PELA NATUREZA DA DESPESA
A ALOCAÇÃO DE RE URSOS AOS DIFERENTES ELEMENTOS PODEM FICAR C/ AS UNIDADES EXECUTORAS, APÓS A APROVAÇÃO DA LEI - 69DOTAÇÕES DESTINADAS AO MESMO TEMPO*AQUISIÇÃO DE MATERIAIS DE CONSUMO;
*PAGAMENTOS DE SERVIÇOS DE 3º;
*INDENIZAÇÕES;
*PAGAMENTO DE DIÁRIAS SERVIDORES
OUTRAS DESPESA CORRENTES (ANTES DESPESA DE CUSTEIO) - 70RESERVA DE CONTINGÊNCIA*DOTAÇÃO GENÉRICA
*S/ APLICAÇÃO DEFINIDA;
*ATENDER PASSIVOS CONTIGENTES;
PAG. EXECUÇÕES JUDICIAIS OU EXECUTAR NOVAS DOTAÇÕES POR MEIO DE CRÉDITOS ADICIONAIS - 71PROGRAMAS ESPECIAIS DE TRABALHO (PET)POR SUA NATUREZA NÃO POSSAM CUMPRIR NORMAS DE EXECUÇÃO ORÇAMENTÁRIA DE DESPESA PODERÃO SER CUSTEADAS POR DOTAÇÕES GLOBAIS, CLASSIFICADAS DENTRE AS DESPESAS DE CAPITAL
- 72PROGRAMAS ESPECIAIS DE TRABALHO (PET)GRANDES INVESTIMENTOS PÚBLICOS Q NÃO PODE TER TODA COMPOSIÇÃO DE DESPESAS EXPLICITADA DE ANTEMÃO. SÃO AUTORIZADAS POR DOTAÇÕES GENÉRICAS, GLOBAIS. A DISCRIMINAÇÃO DA DESPESA DARÁ DURANTE EXECUÇÃO
- 73ITENS Q INTEGRAM A LOA
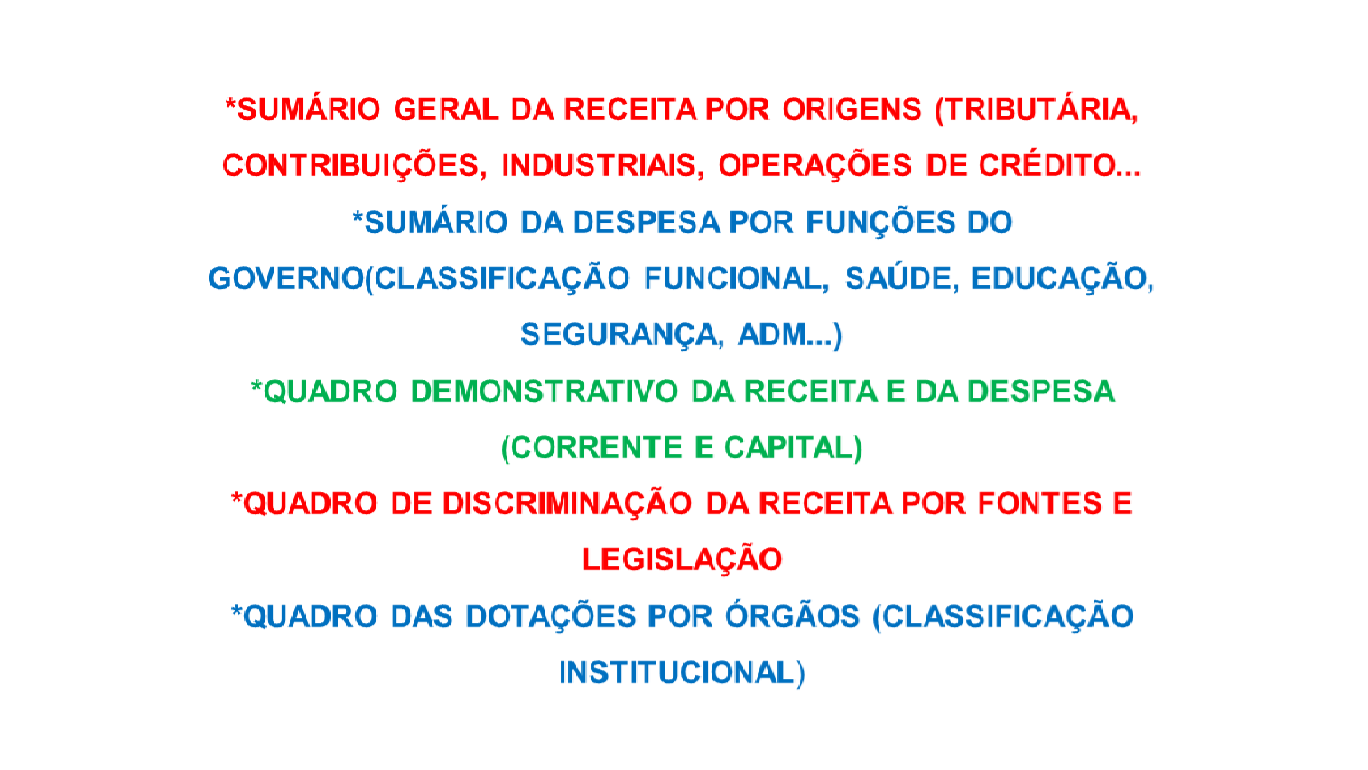
- 74ITENS Q ACOMPANHAM A LOA
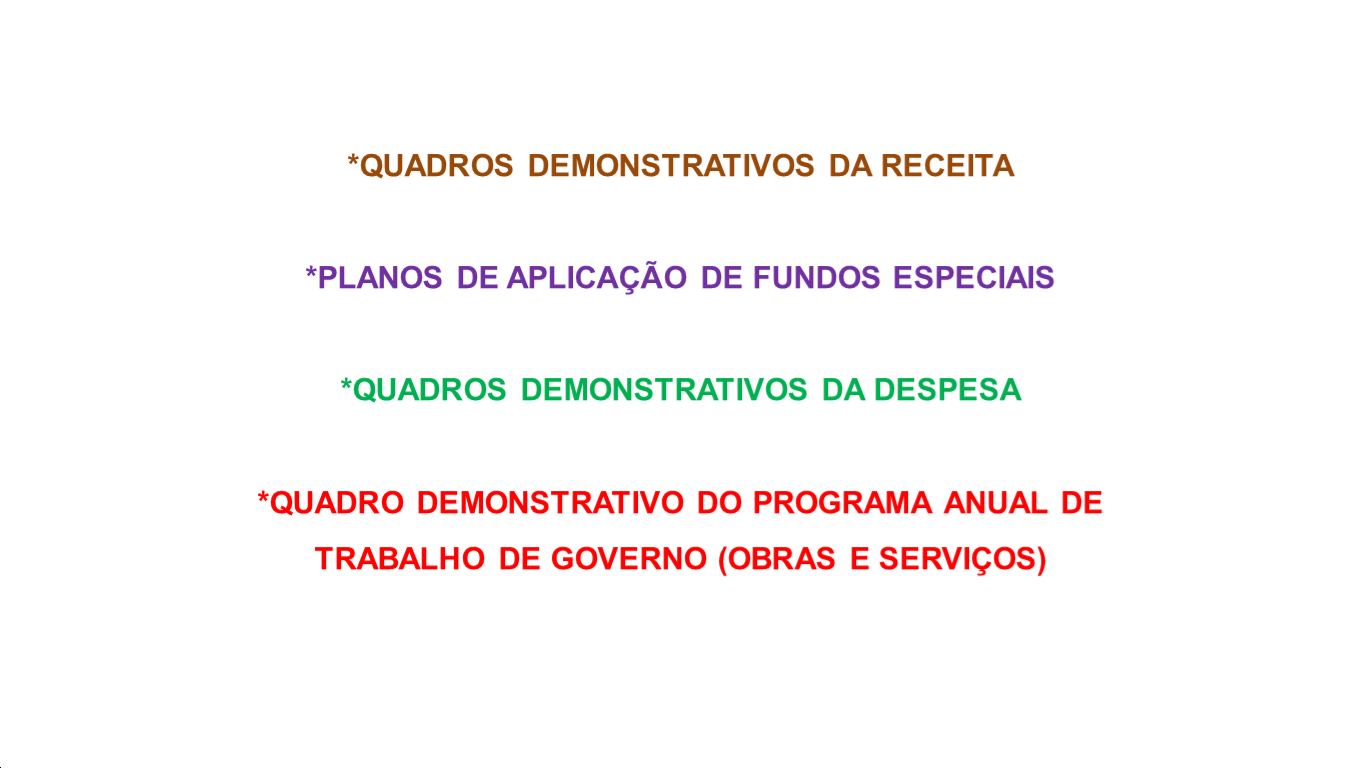
- 75FINALIDADE OP. CRÉDITOSUPRIR AUSÊNCIAS DE RECURSOS PRÓPRIOS P/ ATENDER DESPESAS DE SUA ATRIBUIÇÃO
- 76CONTRATAÇÃO DE OPERAÇÕES DE CRÉDITOLEGISLATIVO AUTORIZA O EXECUTIVO, MEDIANTE LEIS ESPECÍFICAS OU NA PRÓPRIA LOA, DURANTE O EXERCÍCIO
- 77EM CASO DE DÉFICITA LOA INDICARÁ AS FONTES DE RECURSO P/ EXECUTIVO ESTÁ AUTORIZADO A UTILIZAR
- 78QDO O PRODUTO DE OP. CRÉDITO E DE ALIENAÇÃO DE BENS PODERÃO SER INCLUÍDOS NA RECEITA?QDO ESPECIFICAMENTE AUTORIZADAS PELO LEGISLATIVO E JURIDICAMENTE O EXECUTIVO CONSIGA REALIZÁ-LA NO EXERCÍCIO.
TBM PODERÁ CONSTAR NA PRÓPRIA LOA - 79QUAIS SÃO AS EXCEÇÕES AO PRINCÍPIO DA ESPECIFICAÇÃO/DISCRIMINAÇÃO/ ESPECIALIZAÇÃO?*RESERVA DE CONTINGÊNCIA;
*PROGRAMAS ESPECIAIS DE TRABALHO;
*POSSUEM FACE GENÉRICA, S/ DETALHAMENTO - 80RECEITA ORÇAMENTÁRIA*PODE SER ENTRADA SUPERIOR AO PREVISTO;
*QDO NÃO FOREM EXTRAORÇAMENTÁRIAS SÃO ORÇAMENTÁRIAS;
*ATÉ NÃO PREVISTA, SE ARRECADA, SÃO RECEITA ORÇAMENTÁRIA. - 81RECEITA ORÇAMENTÁRIASÃO TODAS AS RECEITAS ARRECADAS, INCLUSIVE DE OPERAÇÕES DE CRÉDITO, AINDA Q NÃO PREVISTAS NO ORÇAMENTO.
SÃO UTILIZADAS P/ COBRIR DESPESA ORÇAMENTÁRIA - 82NÃO SÃO RECEITAS ORÇAMENTÁRIAS
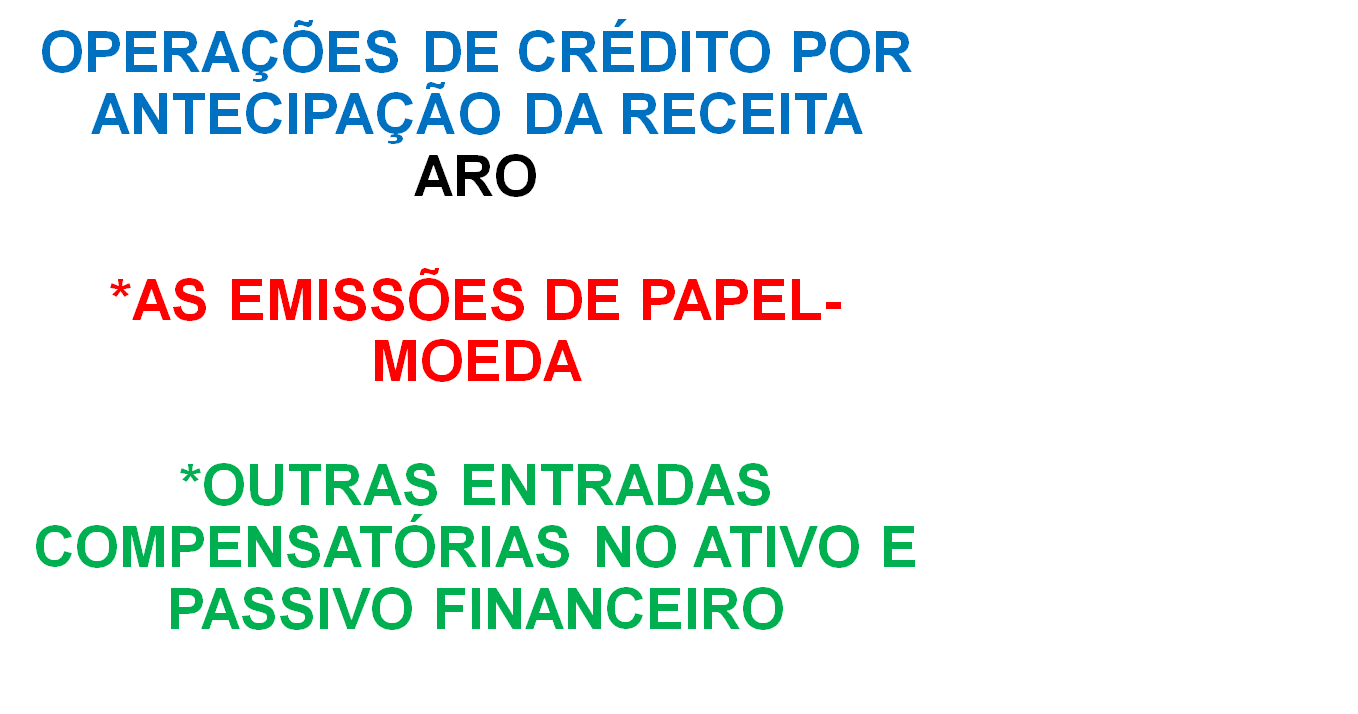
- 83ENTRADAS COMPENSATÓRIAS?*RECURSOS Q DEVERÃO SER DEVOLVIDOS *NÃO PERTENCEM AO ENTE PÚBLICO
*NÃO PODE SER UTILIZADA P/ CUSTEAR DESPESA ORÇAMENTÁRIA;
*PODER PÚB. DEPOSITÁRIO DE VALORES - 84RECEITA EXTRAORÇAMENTÁRIA INGRESSOS EXTRAORÇAMENTÁRIOS?*ENTRADA COMPENSATÓRIA NO ATIVO E NO PASSIVO;
*NÃO PRECISA DE AUTORIZAÇÃO LEGISLATIVA P/ ARRECADAÇÃO;
*NÃO UTILIZADA P/ COBRIR DESPESA ORÇAMENTÁRIA
*NÃO INTEGRA A LOA, CARÁTER TEMPORÁRIO - 85INGRESSOS EXTRAORÇAMENTÁRIOS?EQUIVALE A RECEITA EXTRAORÇAMENTÁRIA
NÃO AFETAM O PATRIMÔNIO PÚB. - 86ENTRADAS COMPENSATÓRIAS*OPERAÇÕES DE CRÉDITO POR ANTECIPAÇÃO DA RECEITA ARO
*EMISSÕES DE PAPEL MOEDA
*RECEBIMENTO DE DEPÓSITOS JUDICIAIS
*RECEBIMENTO DE CAUÇÕES DE LICITAÇÕES - 87ARONÃO CONSTITUI RECURSOS ORÇAMENTÁRIOS, MAS UMA OPERAÇÃO Q SUBSTITUI ELES
- 88AROREPRESENTA ENTRADA NO ATIVO FINANCEIRO ($) E NO PASSIVO FINANCEIRO (RECURSO A RESTITUIR). QDO A RECEITA ATRASADA FOR ARRECADADA NÃO ATENDERÁ + A RECEITA P/ O QUAL FOI PREVISTA + P/ HONRAR A ARO
- 89SUPERÁVIT FINANCEIRORECURSOS DISPONÍVEIS EM CAIXA SUPERAM AS OBRIGAÇÕES DE CURTO PRAZO
RESÍDUO DA RECEITA JÁ ARRECADADA E JÁ CONTABILIZADA; NÃO PODE CONTÁ-LO NOVAMENTE NA RECEITA - 90SUPERÁVIT FINANCEIROAPURADOEM DETERMINADO EXERCÍCIO NO ORÇAMENTO FISCAL, NÃO PODERÁ SER RECONHECIDO NO EXERCÍCIO FINANCEIRO SUBSEQUENTE
- 91CLASSIFICAÇÃO ECONÔMICA DA RECEITA OU CLASSIFICAÇÃO POR NATUREZA DA RECEITAAPLICA-SE TANTO À RECEITA QTO À DESPESA.
LEI 4320 OBRIGA TODOS OS ENTES FEDERADOS A ADOTAR ESSA CLASSIFICAÇÃO E SUA CODIFICAÇÃO CONTÁBIL - 92CLASSIFICAÇÃO ECONÔMICA DA RECEITA OU CLASSIFICAÇÃO POR NATUREZA DA RECEITATODOS OS ENTES DEVEM ADOTAR C/ FINALIDADE DE AVALIAR OS EFEITOS ECONÔMICOS DA PARTICIPAÇÃO DO SETOR PÚBLICO NA ECONOMIA, EX, ARRECADAÇÃO TRIBUTÁRIA DE TODOS OS ENTES OU DA APLICAÇÃO DE RECURSOS DE TODOS ENTES EM INVESTIMENTOS PÚB.
- 93CLASSIFICAÇÃO ECONÔMICA DA RECEITA OU CLASSIFICAÇÃO POR NATUREZA DA RECEITANÃO É APLICÁVEL AOS INGRESSOS EXTRAORÇAMENTÁRIOS, POIS NÃO CONSTITUI RECEITA PRÓPRIA DO ESTADO; APLICÁVEL APENAS AS RECEITAS ORÇAMENTÁRIAS
- 94ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA? aula 1MENSAGEM, CONTENDO:
-EXPOSIÇÃO CISCUNSTNCIADA DA SITUAÇÃO ECONÔMICO-FINANCEIRA, DOCUMENTADA C/ DEMONSTRAÇÃO DA DÍVIDA FUNDADA E FLUTUANTE, SALDOS DE CRÉDITOS ESPECIAIS, RESTOS A PAGAR E OUTROS COMPROMISSOS FINANCEIROS EXIGÍVEIS. - 95ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?MENSAGEM, CONTENDO:
-EXPOSIÇÃO E JUSTIFICAÇÃO E DESPESA, PARTICULARMENTE NO TOCANTE AO ORÇAMENTO DE CAPITAL - 96ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?MENSAGEM, CONTENDO:
-JUSTIFICAÇÃO DA RECEITA E DESPESA, PARTICULARMENTE NO TOCANTE AO ORÇAMENTO DE CAPITAL - 97ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?TABELAS EXPLICATIVAS:
ALÉM DAS ESTIMATIVAS DE RECEITA E DESPESA, CONSTARÃO, EM COLUNAS DISITNTAS E P/ FINS DE COMPARAÇÃO:
* RECEITA ARRECADA NOS 3 ÚLTIMOSS EXERCÍCIOS ANTERIORES ÀQUELE EM Q SE ELABOROU A PROPOSTA; - 98ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?TABELAS EXPLICATIVAS:
*RECEITA PREVISTA P/ O EXERCÍCIO EM Q SE ELABORA A PROPOSTA;
*RECEITA PREVISTA P/ O EXERCÍCIO A Q SE REFERE A PROPOSTA;
*DESPESA REALIZADA NO EXERCÍCIO IMEDIATAMENTE ANTERIOR - 99ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?TABELAS EXPLICATIVAS:
*DESPESA FIXADA P/ O EXERCÍCIO EM SE ELABORA A PROPOSTA
*DESPESA PREVISTA P/ O EXERCÍCIO A Q SE REFERE A PROPOSTA - 100ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?ESPECIFICAÇÃO DOS PROGRAMAS ESPECIAIS DE TRABALHO CUSTEADOS POR DOTAÇÕES GLOBAIS, EM TERMOS DE METAS VISADAS, DECOMPOSTAS EM ESTIMATIVA DO CUSTO DAS OBRAS A REALIZAR E DOS SERVIÇOS A PRESTAR, ACOMPANHADAS DE JUSTIFICAÇÃO ECONÔMICA, FINANCEIRA, SOCIAL E ADMT
- 101ALÉM DA LEI EM SI, A PROPOSTA ORÇAMENTÁRIA CONTEMPLA?DESCRIÇÃO SUCINTA DAS PRINCIPAIS FINALIDADES DE CADA UNIDADE ADMT, C/ INDICAÇÃO DA RESPECTIVA LEGISLAÇÃO
- 102MENSAGEM PRESIDENCIAL CONSTANTE DA PROPOSTA ORÇAMENTÁRIA DA UNIÃOAPRESNTA UMA AVALIAÇÃO DA POLÍTICA ECONÔMICA DOS ÚLTIMOS ANOS E UMA PROJEÇÃO MACROECONÔMICA P/ OS SEGUINTES
- 103MENSAGEM PRESIDENCIAL CONSTANTE DA PROPOSTA ORÇAMENTÁRIA DA UNIÃOALÉM DE LISTAR OS DESAFIOS P/ O EXERCÍCIO FINANCEIRO E EXPOR AS NECESSIDAES DE FINANCIAMENTO DO GOVERNO CENTRAL (TESOURO, BANCO CENTRAL E PREVIDÊNCIA)
- 104ART. 32 DA LEI 4.320 CASO A PROPOSTA ORÇAMENTÁRIA NÃO SER ENCAMINHADA POR PARTE DO EXECUTIVO, DENTRO DO PRAZO:O LEGISLATIVO DEVE CONSIDERAR COMO PROPOSTA A LEI DE ORÇAMENTO VIGENTE, DISCUTINDO E APRESENTANDO EMENDAS A VALORES ESPELHADOS NAQUELES EM VIGOR
- 105PROPOSTAS SETORIAISA PARTIR DOS LIMITES E CONDIÇÕES ESTABELECIDOS P/ O EXERCÍCIO, CONSOANTE AS NORMAS DA LDO, AS UNIDADES ADMT ELABORAM SUAS PROPOSTAS LOCAIS, Q SÃO AGLUTINADAS NAS PROPOSTAS SETORIAIS 9NA HIERARQUIA DE ÓRGÃOS COMO MINISTÉRIOS) E POR FIM CONSOLIDADAS PELA SECRETARIA DE ORÇAMENTO FEDERAL NO PROJETO DE LOA
- 106ART. 27. AS PROPOSTAS PARCIAIS DE ORÇAMENTO GUARDARÃO ESTRITA CONFORMIDADE C/ A POLÍTICA ECONÔMICA-FINANCEIRA, O PROGRAMA ANUAL DE TRABALHO DO GOVERNO E QDO FIXADO, O LIMITE GLOBAL MÁXIMO P/ O ORÇAMENTO DE CADA UNIDADE ADMTART. 28. AS PROPOSTAS PARCIAIS DAS UNIDADES ADMT, ORGANIZADAS EM FORMULÁRIO PRÓPRIO, SERÃO ACOMPANHADAS DE:
I-TABELAS EXPLICATIVAS DA DESPESA; - 107ART. 28. II- JUSTIFICAÇÃO PORMENORIZADA DE CADA DOTAÇÃO SOLICITADA, C/ A INDICADOS DOS ATOS DE APROVAÇÃO DE PROJETOS E ORÇAMENTOS DE OBRAS PÚB., P/ CUJO INÍCIO OU PROSSEGUIMENTO ELA SE DESTINAART. 29. CABERÁ AOS ÓRGÃOS DE CONTABILIDADE OU DE ARRECADAÇÃO ORGANIZAR DEMONSTRAÇÕES MENSAIS DA RECEITA ARRECADA, SEGUNDO AS RUBRICAS, P/ SERVIREM DE BASE A ESTIMATIVA DA RECEITA, NA PROPOSTA ORÇAMENTÁRIA
- 108ART. 29. P. Ú. QDO HOUVER ÓRGÃO CENTRAL DE ORÇAMENTO, ESSAS DEMONSTRAÇÕES SER-LHE-ÃO REMETIDAS MENSALMENTEART. 30 A ESTIMATIVA DA RECEITA TERÁ POR BASE AS DEMONSTRAÇÕES A Q SE REFERE O ART. ANTERIOR À ARECADAÇÃO DOS 3 ÚLTIMOS EXERCÍCIOS, PELO MENOS BEM COMO AS CIRCUNSTÂNCIAS DE ORDEM CONJUNTURAL E OUTRAS, Q POSSAM AFETAR A PRODUTIVIDADE DE CADA FONTE DE RECEITA
- 109PROJETO DE LEI ORÇAMENTÁRIA (PLOA)ART. 31 AS PROPOSTAS ORÇAMENTÁRIAS PARCIAIS SERÃO REVISTAS E COORDENADAS NA PROPOSTA GERAL, CONSIDERANDO-SE A RECEITA ESTIMADA E AS NOVAS CIRCUNSTÂNCIAS
- 110REQUISITOS P/ ORGANIZAÇÃO DO PROJETO DE LEI ORÇAMENTÁRIA*MENSAGEM C/ EXPOSIÇÃO CIRCUNSTANCIADA DA SITUAÇÃO ECONÔMICO-FINANCEIRA;
*TABELAS EXPLICATIVAS, C/ AS ESTIMATIVAS DE RECEITA E DESPESA C/ INFO ADICIONAIS - 111REQUISITOS P/ ORGANIZAÇÃO DO PROJETO DE LEI ORÇAMENTÁRIA*DISCRIMINAÇÃO SUCINTA DAS PRINCIPAIS FINALIDADES DE CADA UNIDADE ADMT, C/ INDICAÇÃO DA RESPECTIVA LEGISLAÇÃO
*PROJETO DE LEO DO ORÇAMENTO;
*ESPECIFICAÇÃO DOS PROGRAMAS ESPECIAIS DE TRABALHO CUSTEADOS C/ DOTAÇÕES GLOBAIS - 112AS PROPOSTAS PARCIAIS DE ORÇAMENTO DAS UNIDADES ADMT DEVEM SER ACOMPANHADAS DE TABELAS EXPLICATIVAS DA DESPESA, C/ A DEVIDA JUSTIFICATIVA DE CADA DOTAÇÃO SOLICITADA, INCLUINDO AS INDICAÇÃO DOS ATOS DE APROVAÇÃO DE PROJETOS E ORÇAMENTO DE OBRAS
- 113CRÉDITOS ORÇAMENTÁRIOS "ORIGINAIS"SÃO OS AUTORIZADOS PELA PRÓPRIA LOA
- 114CRÉDITOS ADICIONAIS?SÃO OS CRÉDITOS AUTORIZADOS POR ATOS POSTEIORES A ELA, Q VÊM CORRIGIR OU AMPLIAR SUA ABRANGÊNCIA QTO AOS PROMAS E AÇOES
- 115CRÉDITOS ADICIONAIS?*INSUFICIENTE NO MOMENTO DA EXECUÇÃO; OU
*PODEM SURGIR DE NOVAS NECESSIDADES, NÃO CONSTAM NO ORÇAMENTO SENDO NECESSÁRIO EMITIR NOVAS AUTORIZAÇÕES Q PODEM SUBSTITUIR OS CRÉDITOS ORIGINAIS OU SE ACRESCENTAR A ELES. - 116CRÉDITOS ADICIONAIS?SÃO APROVADOS P/ RETIFICAÇÃO OU ACRÉSCIMO DAS DOTAÇÕES PERTENCENTES AO ORÇAMENTO; ASSIM, NÃO SÃO AUTORIZAÇÕES PRESENTES NA PROPOSTA DA L.O (À EXCEÇÃO DOS SUPLEMENTARES)
- 117CRÉDITOS SUPLEMENTARES?SERVEM TÃO SOMENTE P/ REFORÇAR A DOTAÇÃO AUTORIZADA NA LOA, PORTANTO, JÁ EXISTE A DESPSA AUTORIZADA, MAS EM QUANTITATIVO INSUFICINETE.
- 118CRÉDITOS SUPLEMENTARES?HÁ UMA IDENTIDADE ENTRE OS CRÉDITOS SUPLEMENTARES E OS CRÉDITOS ORIGINAIS, POIS AMBOS SE REFEREM A MESMA DESPESA. E É O Q PERMITE À LOA AUTORIZA, ANTECIPADAMENTE, A ABERTURA DE CRÉDITOS SUPLEMENTARES. AUTORIZA ANTECIPAD. SUA PRÓPRIA EXPANSÃO
- 119CRÉDITO SUPLEMENTAR E CRÉDITO ESPECIALNECESSITAM DA EXISTÊNCIA DE RECURSOS DISPONÍVEIS P/ SUPORTAR SUAS DESPESAS, E SUA ABERTURA DEVE SER PRECIDDA DE EXPOSIÇÃO JUSTIFICATIVA
- 120ANTIGAMENTE AS SITUAÇÕES JUSTIFICADORAS DE ADOÇÃO DOS CRÉDITOS EXTRAORDINÁRIOS COMPUNHAM UMA LISTA FECHADA, OU ROL EXAUTIVOCONFORME LEI 4.320/64
III-EXTRAODINÁRIOS, OS DESTINADOS A DESPESAS URGENTES E IMPREVISTAS, EM CASO DE GUERRA, COMOÇÃO INTESTINA OU CALAMIDADE PÚBLICA. - 121MAS, CF/88 ABRIU LEQUE, É EXEMPLIFICATIVO, OU SEJA, CABE AO P. EXECUTIVO, RESPONSÁVEL PELA ABERTURA DOS CRÉDITOS EXTRAORDINÁRIO...DECIDIR QUAIS SITUAÇÕES SÃO COMPARÁVEIS A GUERRA, COMOÇÃO INTERNA OU CALAMIDADE PÚB.
- 122ART. 167, §3º A ABERTURA DE CREDUTO EXTRAORDINÁRIO SOMENTE SERÁ ADMITIDA P/ ATENDER A DESPESAS IMPREVISÍVEIS E URGENTE, COMO AS DECORRENTES DE GUERRA COMOÇÃO INTERNA OU CALAMIDADE PÚBLCRÉDITOS ESPECIAIS NÃO NECESSITAM DE PRÉVIA AUTORIZAÇÃO LEGAL.
ABERTURA POR MEDIDA PROVISÓRIA, NO CASO DOS ENTES FEDERADOS Q TENHAM PREVISTO ESSA ESPÉCIE NORMATIVA EM CF OU LEI ORGÂNICA. - 123NO CASO DO ESTADOS OU MUNICÍPIOS Q NÃO TENHAM INSTITUÍDO A MEDIDA PROVISÓRIA, A ABERTURA PODERÁ SER POR DECRETO EXECUTIVO. EXIGE-SE IMEDIATA COMUNICAÇÃO DO ATO AO PODER EXECUTIVOA EXIGÊNCIA DA INDICAÇÃO DE DISPONIBILIDADE DE RECURSOS TBM NÃO É OBSERVADA NO CASO DOS CRÉDITOS EXTRAORDINÁRIOS. O ATO DE ABRIR CRÉDITO EXTRAORDINÁRIOS PODE OMITIR ESSA INFORMAÇÃO
- 124CRÉDITOS EXTRAORDINÁRIOSANTIGAMENTE AS SITUAÇÕES JUSTIFICADORAS DE ADOÇÃO DOS CRÉDITOS EXTRAORDINÁRIOS COMPUNHAM UMA LISTA FECHADA, OU ROL EXAUTIVO
- 125P/ OS CRÉDITOS SUPLEMENTARES E ESPECIAIS É NECESSÁRIO DISCRIMINAR AS FONTES DE RECURSOS Q SUPORTARÃO A ABERTURA DO CRÉDITONA ESFERA FEDERAL, TEMSE A PRAXE DE INDICAR, NAS MEDIDAS PROVISÓRIAS Q ABREM CRÉDITOS EXTRAORDINÁRIO, A ORIGEM DAS DISPONIBILIDADES.
- 126AUTORIZAÇÃO P/ ABERTURA DE UM CRÉDITO SUPLEMENTAR OU ESPECIALÉ UM ATO DO PODER LEGISLATIVO
E A ABERTURA EM SI, UM ATO DO EXECUTIVO (MESMO QDO OS CRÉDITOS SE DESTINAM AOS OUTROS PODERES) - 127PS CRÉDITOS EXTRAORDINÁRIOS SERÃO ABERTOS POR DECRETO DO PODER EXECUTIVO, Q DELES DARÁ IMEDIATO CONHECIMENTO AO PODER LEGISLATIVOPORTANTO, P/ OS CRÉDITOS EXTRAORDINÁRIOS, TECNICAMENTE, NÃO EXISTE ATO DE AUTORIZAÇÃO, MAS APENAS DE ABERTURA
- 128A AUTORIZAÇÃO É UM ATO TÍPICO DO LEGISLATIVOA MEDIDA PROVISÓRIA E O DECRETO SÃO ATOS DO EXECUTIVO
- 129TRADICIONALMENTE, ERAM NECESSÁRIOS OS 2 ATOS P/ Q OS CRÉDITOS SUPLEMENTARES E ESPECIAIS FOSSEM INSTITUÍDOSENTRETANTO, ATUALMENTE, AS LDO VÊM TRAZENDO UMA DISPOSIÇÃO P/ SIMPLICAR O PROCEDIMENTO: A AUTORIZAÇÃO E A ABERTURA DO CRÉDITO ADICIONAL SE DARÃO PELO MESMO ATO (NO CASO, A LEI)
- 130EXEMPLO DA LEI 12.185 "ABRE AOS ORÇAMENTOS FISCAL E DA SEGURIDADE SOCIAL DA UNIÃO EM FAVOR DA C.D, S.F JUSTIÇA FEDERAL...CRÉDITO ESPECIAL NO VALOR X P/ OS FINS Q ESPECIFICA, E DÁ OUTRAS PROVIDÊNCIAS
- 131ART. 46., 4.320 "O ATO A ABRIR CRÉDITO ADICIONAL INDICARÁ A IMPORTÂNCIA, A ESPÉCIE DO MESMO E A CLASSIFICAÇÃO DA DESPESA, ATÉ ONDE FOR POSSÍVEL"O CRÉDITO ADICIONAL, AO SER ABERTO, TERÁ CERTA DISPONIBILIDADE QUANTIFICADA DE RECURSOS ATRIBUÍDA A SI, DEVERÁ SER CLASSIFICADO COMO PERTENCENTE A UMA DAS 3 ESPÉCIES E DEVERÁ TRAZER A CLASSIFICAÇÃO DA DESPESA, EM NOME DO PRINCÍPIO DA DISCRIMINAÇÃO
- 132ART. 45. OS CRÉDITOS ADICIONAIS TERÃO VIGÊNCIA ADSTRITA AO EXERCÍCIO FINANCEIRO EM Q FOREM ABERTOS, SALVO EXPRESSA DISPOSIÇÃO LEGAL EM CONTRÁRIO, QTO AOS ESPECIAIS E EXTRAORDINÁRIOSA LEI Q AUTORIZASSE A ABERTURA DE CRÉDITO ESPECIAL, OU O ATO Q ABRISSE CRÉDITO EXTRAORDINÁRIO, TRATARIA DA POSSIBILIDADE DE EXECUÇÃO DAS CORRESPONDENTES DESPESAS NO EXERCÍCIO POSTERIOR AO DA ABERTURA, NÃO SE APLICA MAIS
- 133ART. 167,2º,CF OS CRÉDITOS ESPECIAIS E EXTRAORDINÁRIOS TERÃO VIGÊNCIA NO EXERCÍCIO FINANCEIRO EM Q FOREM AUTORIZADOS,SALVO SE O ATO DE AUTORIZAÇÃO FOR PROMULGADO NOS ÚLTIMOS 4 MESES DAQUELE EXERCÍCIOCASO EM Q, REABERTOS NOS LIMITES DE SEUS SALDOS, SERÃO INCORPORADOS AO ORÇAMENTO FINANCEIRO SUBSEQUENTE
- 134NÃO SE APLICA AOS SUPLEMENTARES, POIS A PRORROGAÇÃO DOS CRÉDITOS SUPLEMENTARES P/ EXERCÍCIOS POSTERIORES EQUIVALERIA......À TRANSFERÊNCIA DE UM ORÇAMENTO ANUAL P/ OUTRO ANO, CONTRÁRIO AO PRINCÍPIO DA UNIDADE ORÇAMENTÁRIA
- 135REGRA GERAL, TODOS OS CRÉDITOS ADICIONAIS DEVEM SER EXECUTADOS NO EXERCÍCIO DE SUA AUTORIZAÇÃO TODAVIA, CASO ALGUM CRÉDITO ESPECIAL OU EXTRAORDINÁRIOSEJA AUTORIZADO + P/ O FIM DO ANO (SETEMBRO P/ FRENTE), JÁ ESTÁ PRÉ-AUTORIZADA, PELA CF, A REABERTURA DO EVENTUAL SALDO DESSE CRÉDITO NO OUTRO EXERCÍCIO
- 136TEÓRICOS CLASSIFICAM COMO EXCEÇÃO AO PRINCÍPIO DA ANUALIDADEQDO O SALDO DE CRÉDITO ADICIONAL FOR ABSOLVIDO PELO ORÇAMENTO DO EXERCÍCIO FINANCEIRO SEGUINTE.
TRANSFERÊNCIAS DE CRÉDITOS ADICIONAIS ENTE EXCERCÍCIOS FINANCEIROS. - 137INDEPENDENTE DA DATA DE ABERTURA DO CRÉDITO ADICIONAL SUPLEMENTAR, OS SALDOS NÃO EMPENHADOS ATÉ O FINAL DO EXERCÍCIO FINANCEIRO SERÃO EXTINTOS?CERTO, VALE P/ OS CRÉDITOS ORIGINAIS DA LOA, OS SUPLEMENT. E OS ESPECIAIS E EXTRAORDIN. Q NÃO REUNIREM CONDIÇÕES P/ SER TRANSFERIDOS AO ORÇAMENTO DO EXERCÍCIO SEGUINTE. CASO NÃO SEJAM UTILIZADOS, TERÃO SEU SALDO EXTINTO AO FINAL DO EXERCÍCIO DE EMISSÃO
- 138O ATO Q ABRE O CRÉDITO ADICIONAL PRECISA INDICAR A CLASSIFICAÇÃO DA DESPESA?SIM, TODO CRÉDITO ADICIONAL DEVE CONTER A CLASSIFICAÇÃO DA DESPESA, AO LADO DO MONTANTE RESPECTIVO E DA ESPÉCIE DO CRÉDITO
- 139AS PROPOSTAS PARCIAIS DE ORÇAMENTO DAS UNIDADES ADMINISTRATIVAS DEVEM SER ACOMPANHADAS DE TABELAS EXPLICATIVAS DA DESPESA, C/ A DEVIDA JUSTIFICATIVA DE CADA DOTAÇÃO SOLICITADA...INCLUINDO A INDICAÇÃO DOS ATOS DE APROVAÇÃO DE PROJETOS E ORÇAMENTO DE OBRAS PÚBLICAS
ART.28, L. 4.320/64 - 140OS CRÉDITOS ADICIONAIS SÃO APROVADOS P/ RETIFICAÇÃO OU ACRÉSCIMO DAS DOTAÇÕES PERTENCENTES AO ORÇAMENTO CORRENTE;ASSIM, NÃO SÃO AUTORIZAÇÕES PRESENTES NA PROPOSTA DA LEI DE ORÇAMENTO (À EXCEÇÃO DOS SUPLEMENTARES)
- 141OS CRÉDITOS SUPLEMENTARES SÃO OS ÚNICOS PASSÍVEIS DE AUTORIZAÇÃO NA PRÓPRIA LOAOS CRÉDITOS ADICIONAIS CLASSIFICADOS EM SUPLEMENTARES, ESPECIAIS E EXTRAORDINÁRIOS, COMPREENDEM AS AUTORIZAÇÃO DE DESPESA NÃO COMPUTADAS OU INSUFICIENTEMENTE DOTADAS NA LEI DO ORÇAMENTO
- 142A LEI ORÇAMENTÁRIA ANUAL (LOA) PODERÁ SER UTILIZADA P/ AUTORIZAR O PODER EXECUTIVO A ABRIR, DURANTE O EXERCÍCIO FINANCEIRO, CRÉDITOS ADICIONAIS ...SUPLEMENTARES ATÉ DETERMINADO MONTANTE, O Q GARANTIRÁ CERTO GRAU DE FLEXIBILIDADE À EXECUÇÃO ORÇAMENTÁRIA.
- 143OS CRÉDITOS EXTRAORDINÁRIOS SÃO DESTINADOS A DESPESA P/ AS QUAIS NÃO HAJA DOTAÇÃO ORÇAMENTÁRIA ESPECÍFICA, SENDO NECESSÁRIA, P A SUA EXECUÇÃO, APENAS UMA EXPOSIÇÃO DE MOTIVOS?ERRADA, OS CRÉDITOS ADICIONAIS Q AUTORIZAM A REALIZAÇÃO DESPESAS P/ AS QUAIS NÃO HAJA DOTAÇÃO ESPECÍFICA SÃO OS ESPECIAIS. ALÉM DISSO, P/ SEREM EXECUTADOS, NECESSITAM DE ABERTURA POR DECRETO E DA EXISTÊNCIA DE RECURSOS DISPONÍVEIS, ALÉM DA EXPOSIÇÃO JUSTIFICATIVA
- 144TODOS OS CRÉDITOS ADICIONAIS TÊM SUA APRECIAÇÃO NO ÂMBITO DA COMISSÃO MISTA DE ORÇAMENTO, A EXEMPLO DE TODOS OS PROJETOS DE NATUREZA ORÇAMENTÁRIASAPENAS OS CRÉDITOS EXTRAORDINÁRIOS NÃO NECESSITAM DA INDICAÇÃO DE RECURSOS DISPONÍVEIS P/ SUA ABERTURA
- 145CRÉDITOS EXTRAORDINÁRIOS PODERÃO SER ABERTOS POR MEDIDA PROVISÓRIA OU DECRETO DO PODER EXECUTIVO, COM OS MESMOS EFEITOS?NÃO
- 146DIFERENÇA ENTRE MEDIDA PROVISÓRIA E DECRETO EXECUTIVO?A MP ESTÁ SUJEITA A PERDA DE EFICÁCIA NO PRAZO DE 60 DIAS DE SUA EDIÇÃO, E PODE RECEBER EMENDAS DE PARLAMENTARES NO ÂMBITO DA COMISSÃO MISTA DE ORÇAMENTO
- 147DIFERENÇA ENTRE MEDIDA PROVISÓRIA E DECRETO EXECUTIVO?QTO AO DECRETO, O LEGISLATIVO NÃO PODE MODIFICAR SEUS TEXTO, POR OUTRO LADO PODE REJEITAR TODAS A NORMA, MEDIANTE DECRETO LEGISLATIVO
- 148FONTES DE RECURSOS P/ CRÉDITOS ADICIONAIS
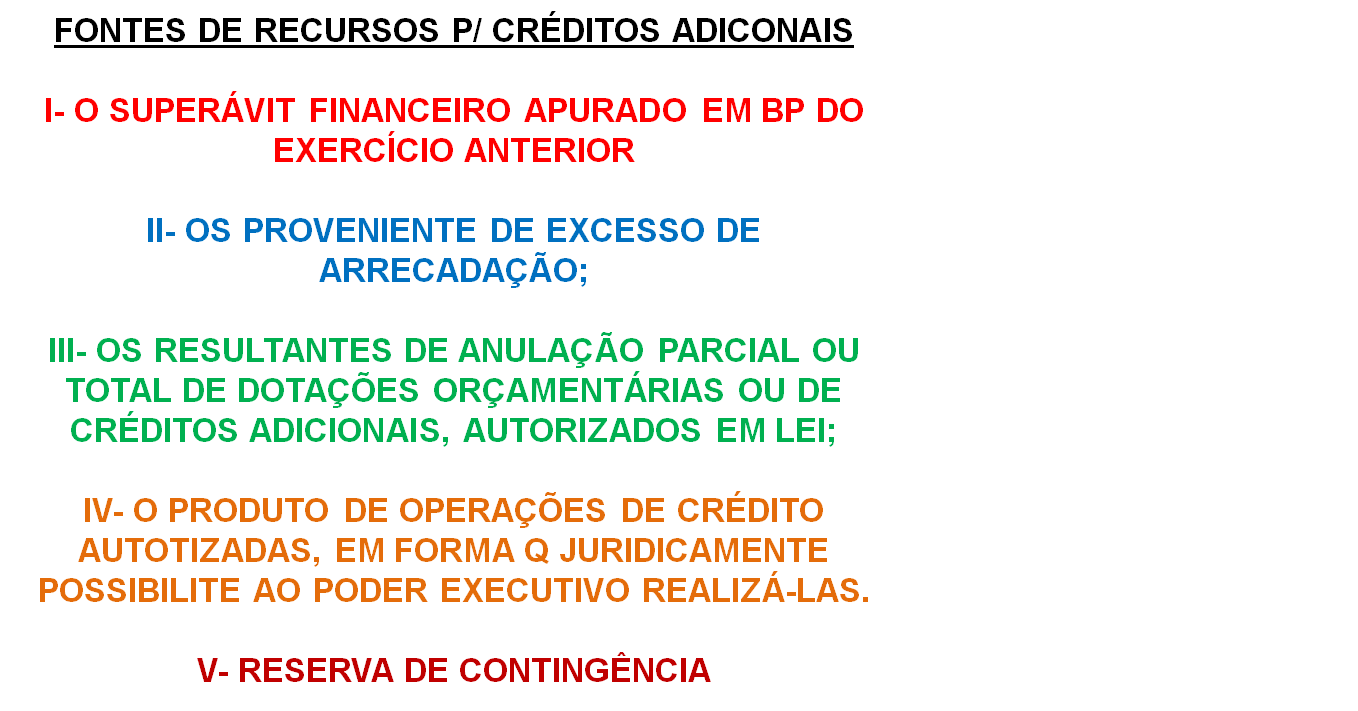
- 149SUPERÁVIT FINANCEIROÉ A DIFERENÇA ENTRE O ATIVO FINANCEIRO (DIPONIBILIDADES EM MOEDA) E O PASSIVO FINANCEIRO (OBRIGAÇÕES P/ PAGAMENTO DE CURTO PRAZO, CALCULADA NO BALANÇO PATRIMONIAL DE DEZEMBRO PASSADO.
- 150SUPERÁVIT FINANCEIROSÃO RECURSOS LIVRES EM CAIXA NO INÍCIO DO ANO
- 151A DISPONIBILIDADE FINANCEIRA P/ ABERTURA DE CRÉDITOS ADICIONAISÉ O SUPERÁVIT FINANCEIRO (X)
- (MENOS) SALDO DAS DESPESAS DE CRÉDITOS ADICIONAIS TRANSFE. (Y)
+ RECURSOS EMPRESTADOS Q AS SUPORTARÃO, O SALDO DESSE EMPRÉSTIMO S/ USO (Z)
EQUAÇÃO: X-Y+Z - 152O SUPERÁVIT FINANCEIRO E O SALDO DAS OPERAÇÕES DE CRÉDITO SÃO RECEITA E O SALDO DE CRÉDITOS ADICIONAIS É DESPESAART.43 ENTENDE-SE POR SUPERÁVIT FINANCEIRO (X) A DIFERENÇA POSITIVA ENTRE O ATIVO FINANCEIRO E O PASSIVO FINANCEIRO, CONJUGANDO-SE, OS SALDOS DOS CRÉDITOS ADICIONAIS TRANSFERIDOS (-Y) E AS OP. CRÉDITO (+Z) A ELES VINCULADAS
- 153CONSIDERE A PRETENSÃO DE USO DO SUPERÁVIT FINANCEIRO, APURADO EM 31/12 DO EXECÍCIO ANTERIOR, P/ A ABERTURA DE CRÉDITOS SUPLEMENTARES OU ESPECIAIS. NESSA SITUAÇÃO, É NECESSÁRIO SUBTRAIR OS VALORES DE CRÉDITOS ADICIONAIS REABERTOS NO EXERCÍCIO CORRENTE?CERTO, P/ UTILIZAÇÃO DO SUPERÁVIT FINANCEIRO COMO FONTE DE RECURSOS P/ CRÉDITOS ADICIONAIS, DEVE-SE DESCONTAR O VALOR DOS CRÉDITOS TRANSFERIDOS DE EXERCÍCIO.
- 154EXCESSO DE ARRECADAÇÃOO SALDO POSITIVO DAS DIFERENÇÃS ACUMULADAS MÊS A MÊS ENTRE A ARRECADAÇÃO PREVISTA E A REALIZADA, CONSIDERANDO-SE, AINDA, A TENDÊNCIA DO EXERCÍCIO
- 155EXCESSO DE ARRECADAÇÃO DUAS VERTENTES1- REAL: A PARITIR DA ARRECADAÇÃO MENSAL ESPERADA PELA LOA, ACUMULA-SE UMA DIFERENÇA RELATIVAMENTE AO PERÍODO CONSIDERADO
- 156EXCESSO DE ARRECADAÇÃO DUAS VERTENTES2ª POTENCIAL; CONSIDERANDO O COMPORTAMENTO DA ARRECADAÇÃO, REALIZA-SE UMA SÉRIE DE CÁLCULOS MATEMÁTICOS E ESTATÍSTICOS, Q INIDICARÁ A TENDÊNCIA DO EXERCÍCIO.
- 157O SUPERÁVIT FINANCEIRO SOFRE MA AJUSTE P/ SE CHEGAR À REAL DISPONIBILIDADE FINANCEIRA EM CAIXAO EXCESSO DE ARRECADAÇÃO TBM SOFRE UMA DEDUÇÃO
- 158EXCESSO DE ARRECADAÇÃODEDUZIR-SE-Á A IMPORTÂNCIA DOS CRÉDITOS EXTRAORDINÁRIOS ABERTOS NO EXERCÍCIO
- 159CALCULO DO EXCESSO DE ARRECADAÇÃOTANDO O JÁ OBTIDO (ARRECADAÇÃO) QUANTO A TENDÊNCIA DO EXERCÍCIO, FAZ-SE A DEDUÇÃO DO VALOR DOS CRÉDITOS EXTRAORDINÁRIOS JÁ ABERTOS NO EXERCÍCIO. ASSIM, PODERÁ SER INDICADO COMO FONTE DE CRÉDITOS SUPLEMENTARES OU ESPECIAIS
- 160A DIFERENÇA A MAIS ENTRE AS RECEITAS PREVISTAS E AS DESPESAS FIXADAS PODERÁ SER UTILIZADA COMO FONTE DE RECURSOS P/ NOVAS DESPESAS, AINDA Q NÃO PREVISTA NA LOA?ERRADA. A DIFERENÇÃ MENCIONADA TRATA APENAS DE UMA PREVISÃO, FEITA LOGO NO ATO DE PUBLICAÇÃO DO ORÇAMENTO, E NÃO DE RECURSOS EFETIVOS OU TENDÊNCIA DE EXCESSO ASSEGURADA.
- 161AS OPERAÇÕES DO TIPO ARO SUBSTITUEM RECEITAS ORÇAMENTÁRIAS Q NÃO FORAM ARRECADADA NA ÉPOCA PRÓPRIADESSA FORMA AS ARO'S NÃO CONSTITUEM RECURSOS LIVRES. ELAS SÃO CONTRATADAS P/ ATENDER A DESPESAS PREVISTAS NO ORÇAMENTO, Q NÃO TIVERAM OS RECURSOS CORRESPONDENTE OBTIDOS A TEMPO
- 162ARO'S NÃO PODEM SERVIR DE FONTE P/ CRÉDITOS ADICIONAISDEVERÃO SER CONTRATADAS OPERAÇÕES DE CRÉDITOS NORMAIS P/ ABERTURA DE CRÉDITOS ADICIONAIS.
- 163AS OPERAÇÕES DE CRÉDITO POR ARO, AUTORIZADAS DURANTE O EXERCÍCIO, CONSTITUEM RECURSOS P/ FINS DE ABERTURA DE CRÉDITOS SUPLEMENTARES?ERRADO, ARO NÃO SE TRATA DE "RECURSOS NOVOS", SÃO OPERAÇÕES DE CRÉDITO Q SUBSTITUEM RECEITAS PREVISTAS NO ORÇAMENTO; SÃO APENAS RECURSOS ANTECIPADOS DESTINADO A DESPESAS TBM JÁ PREVISTAS NO ORÇAMENTO
- 164RESERVA DE CONTINGÊNCIAÉ UMA DOTAÇÃO GENÉRICA, Q PODE SER EMPREGADA P/ PAGMANETO DE PASSIVO CONTIGENTES OU OUTROS FATORES Q AFETEM AS CONTAS PÚB. É P/ ATENDER A SITUAÇÕES DE RISCO P/ AS CONTAS PÚB. "É 1 CARTA NA MANGA"
- 165RESERVA DE CONTINGÊNCIAO ORÇAMENTO ANUAL PODERÁ CONTER DOTAÇÃO GLOBAL NÃO ESPECIFICAMENTE DESTINADA A DETERMINADO ÓRGÕES, UNIDADE ORÇAMENTÁRIA, PROGRMAS OU CATEGORIA ECONÔMICA, CUJOS RECURSOS SERÃO UTILIZADOS P/ ABERTURA DE CRÉDITOS ADICIONAIS
- 166RESERVA DE CONTINGÊNCIA SEGUNDO LRF- A LDO DEVERÁ AUTORIZAR A SUA UTILIZAÇÃO COMO FONTE P/ OS
CRÉDITOS ADICIONAIS - 167ANULAÇÃO DE DOTAÇÕESCASO A RESERVA DE CONTINGÊNCIA VENHA A SER UTILIZADA COMO FONTE P/ CRÉDITOS ADICIONAIS. SERÁ FEITA UM CANCELAMENTO DE DOTAÇÕES DESSA RESERVA EM FAVOR DA CRIAÇÃO DE DOTAÇÕES EM IGUAL PROPORÇÃO P/ ATENDER A NECESSIDADE VEICULADA NO CRÉD. ADICIONAL
- 168CANCELAMENTO DAS DOTAÇÕES ORÇAMENTÁRIASÉ UMA ARTIFÍCIO P/ DESTINAÇÃO DE RECURSOS AOS CRÉDITOS ADICIONAIS.
- 169CANCELAMENTO DAS DOTAÇÕES ORÇAMENTÁRIASPODEM SER CANCELADAS DOTAÇÕES DA PRÓPRIA LOA OU ATÉ DE CRÉDITOS ADICIONAIS JÁ ABERTOS, P/ SUBSTITUIÇÃO POR NOVOS CRÉDITOS ADICIONAIS
- 170OS RECURSOS Q, EM DECORR~ENCIA DE VETO, EMENDA OU REJEIÇÃO DO PROJETO DE LOA, FICAREM S; DESPESA CORRESPONDENTE PODERÃO SER UTILIZADOS, CONFORME O CASO, MEDINTE CRÉDITOS ESPECIAIS OU SUPLEMENTARES, C/ PRÉVIA E ESPECÍFICA AUTORIZAÇÃO LEGISLATIVASITUAÇÕES EM Q A LOA SERIA PROMULGADA C/ DOTAÇÕES VETADAS, RECURSOS PREVISTOS S/ DESPESA CORRESPONDENTE. LOGO, EXISTEM RECURSOS LIVRES Q PODERÃO SER APROVEITADOS P/ ABERTURA DE CRÉDITOS SUPLEMENTARES OU ESPECIAIS
- 171P/ ABERTURA DE CRÉDITOS ADICIONAIS, SUPLEMENTARES E ESPECIAIS, PODE-SE UTILIZAR A RESERVA DE CONTINGÊNCIA; NESSE CASO, A FORMA DE UTILIZAÇÃO E O MONTANTE DE RECURSOS DEVERÃO SER ESTABELECIDOS NA LEI DE DIRETRIZES ORÇAMENTÁRIAS?CERTA
- 172OS CRÉDITOS ADICIONAIS PROVOCAM, NECESSARIAMENTE, UM AUMENTOS DO VALOR GLOBAL DO ORÇAMENTO APROVADO?CASO A FONTE DE RECURSOS P/ A ABERTURA DE CRÉDITOS ADICIONAIS SEJA A ANULAÇÃO TOTAL OU PARCIAL DE DOTAÇÕES, HAVERÁ UMA SIMLES SUBSTITUIÇÃO DE DESPESAS AUTORIZADAS, S/ AUMENTO DO VALOR GLOBAL DO ORÇAMENTO.
- 173DESPESA ORÇAMENTÁRIA MCASPDEPENDEM DE AUTORIZAÇÃO LEGISLATIVA P/ SUA EFETIVAÇÃO. AS DESPESAS DE CARÁTER ORÇAMENTÁRIO NECESSITM DE RECURSO P´BLICO P/ SUA REALIZAÇÃO E CONSTITUEM INSTRUMENTO P/ ALCANÇAR OS FINS DOS PROGRMAS GOVERNAMENTAIS
- 174DESPESA ORÇAMENTÁRIA MCASPDESPESA ORÇAMENTÁRIA É FLUXO Q DERIVA DA UTILIZAÇÃO DE CRÉDITO CONSIGNADO NO ORÇAMENTO DA ENTIDADE, PODENDO OU NÃO DIMINUIR A SITUAÇÃO LÍQUIDA PATRIMONIAL
- 175DESPESA ORÇAMENTÁRIA MCASPA DESPESA ORÇAMENTÁRIA DEPENDE DE AUTORIZAÇÃO LEGISLATIVA P/ SUA EXECUÇÃO. ESSA AUTORIZAÇÃO OCORRE ORA POR MEIO DOS CRÉDITOS INICIAIS, NA LOA, ORA POR MEIO DOS CRÉDITOS ADICIONAIS (SUPLEMENTARES, ESPECIAIS E EXTRAORDINÁRIOS)
- 176DESPESA PÚBLICAAPLICADA NUMA FINALIDADE PÚBLICA P/ ATENDIMENTO DIRETA A NECESSIDADES DE SEGMENTOS DA POPULAÇÃO QUANTO A NECESSIDADES DE ESTRUTURAS DO PRÓPRIO GOVERNO
- 177DESPESA PÚBLICAEXECUÇÃO DA DESPESA POR ORDEM DE PESSOAL RESPONSÁVEL E C/ LEGITIMIDADE ESTABELECIDA POR ATOS NORMATIVOS P/ MANEJO DOS RECURSOS PÚBLICOS.
- 178EXECUÇÃO DA DESPESA ORÇAMENTÁRIAÉ NECESSÁRIA A EXIST~ENCIA DE RECURSOS PÚBLICOS P/ SUPORTÁ-LA. PORTANTO, P/ REALIZAR A DESPESA, É PRECISO Q HAJA TANTO *CRÉDITO ORÇAMENTÁRIO* (REPRESENTA PERMISSÃO P/ GASTO) QTO RESPALDO FINANCEIRO
- 179DIFERENÇA ENTRE CRÉDITO E RECURSOS?- CRÉDITO, NA CONTABILIDADE PÚBLICA, É AUTORIZAÇÃO ORÇAMENTÁRIA P/ O GASTO,
- E RECURSO É O ASPECTO FINANCEIRO, O DINHEIRO CUJA UTILIZAÇÃO FOI AUTORIZADA MEDIANTE O CRÉDITO - 180EXECUÇÃO DA DESPESAINICIALMENTE OCORREM FATOS ORÇAMENTÁRIOS, NO NASCIMENTO E NA CONFIRMAÇÃO DA OBRIGAÇÃO A PAGAR, E O IMPACTO FINANCEIRO É REGISTRADO AO FINAL, C/ A QUITAÇÃO JUNTO AO CREDOR.
- 181DESPESAS EXTRAORÇAMENTÁRIASREPRESENTAM A DEVOLUÇÃO DE RECURSOS Q ESTAVAM EM PODER DO ENTE PÚB., MAS Q NÃO PERTENCIAM REALMENTE AO ERÁRIO, E Q, PORTANTO, NÃO PODEM SER EXECUTADO EM FAVOR DE AÇÕES GOVERNAMENTAIS.
- 182DESPESAS EXTRAORÇAMENTÁRIASNÃO É NECESSÁRIO QQ AUTORIZAÇÃO LEGISLATIVA. BASTA A LIBERAÇÃO FINANCEIRA AO FAVORECIDO
- 183DESPESAS EXTRAORÇAMENTÁRIAS?SEGUNDO MCASP
- DECORREM DE SAÍDAS COMPENSATÓRIAS NO ATIVO E NO PASSIVO FINANCEIRO - 184DESPESAS EXTRAORÇAMENTÁRIAS MCASPSAÍDAS COMPENSATÓRIAS:
-DEVOLUÇÃO DOS VALORES DE TERCEIROS, ANTERIORMENTE DEPOSITADOS;
- RECOLHIMENTO DE CONSIGNIAÇÕES/RENTENÇÕES - 185DESPESAS EXTRAORÇAMENTÁRIAS MCASPSAÍDAS COMPESATÓRIAS:
-PAGAMENTO DAS OPERAÇÕES DE CRÉDITO POR ANTECIPAÇÃO DA RECEITA (ARO) - 186DESPESAS EXTRAORÇAMENTÁRIASA CONTRAPARTIDA DE RECEITAS EXTRAORÇAMENTÁRIAS, CUJA DEVOLUÇÃO É EXIGIDA
- 187A DESPESA PÚBLICA É DEFINIDA COMO TODO PAGAMENTO AUTORIZADO OU EFETUADO A QQ TÍTULO POR AUTORIDADES COMPETENTES DO PODER PÚB.?ERRADO. NEM TODO PAGAMENTO EFETUADO POR AUTORIDADE COMPETENTES CORRESPONDE A UMA DESPESA PÚBLICA, JÁ Q ESTRITAMENTE FALANDO, DESPESAS PÚBLICAS SÃO AS DESPESAS ORÇAMENTÁRIAS
- 188DESPESA ORÇAMENTÁRIACRÉDITO É ORÇAMENTÁRIO
RECURSO É FINANCEIRO - 189ETAPAS DA DESPESA ORÇAMENTÁRIA?PLANJEJAMENTO
- A FIXAÇÃO É A PRINCIPAL FASE DO PLANEJAMENTO - 190PLANEJAMENTO: -FIXAÇÃO DA DESPESA MCASPREFERE-SE AOS LIMITES DE GASTOS, INCLUÍDOS NAS LEIS ORÇAMENTÁRIAS C/ BASE NAS RECEITAS PREVISTAS, A SETEM EFETUADAS PELAS ENTIDAES PÚBLICAS.
- 191PLANEJAMENTO: -FIXAÇÃO DA DESPESA MCASPA FIXAÇÃO DA DESPESA ORÇAMENTÁRIA INSERE-SE NO PROCESSO DE PLANEJAMENTO E COMPREENDE A ADOÇÃO DE MEDIDAS EM DIREÇÃO A UMA SITUAÇÃO IDEALIZASA, TENDO EM VISTA OS RECURSOS DISPONÍVEIS E OBSERVANDO AS DIRETRIZES E PRIORIDADES TRAÇADAS PELO GOVERNO
- 192FIXAÇÃO DA DESPESAGANHA CORPO NAS DOTAÇÕES DA LOA E DOS CRÉDITOS ADICIONAIS, E REPRESENTA O TETO MÁXIMO Q PODE SER ATINGIDO PELOS GASTOS PÚBLICOS DURANTE O EXERCÍCIO.
- 193FIXAÇÃO DA DESPESAA FIXAÇÃO É UM DOS "ESTÁGIOS" PERCORRIDOS PELA DESPESA ORÇAMENTÁRIA. ASSIM, SENDO CHAMADA DE FASE, OU DE ESTÁGIO, CONSIDERE A FIXAÇÃO COMO PARTE DO PROCESSAMENTO DA DESPESA, LIGADA AINDA À ETAPA DE PLANEJAMENTO.
- 194FIXAÇÃO DA DESPESAO MCASP INFORMA Q A FIXAÇÃO É FINALIZADA C/ A AUTORIZAÇÃO DADA PELO LEGISLATIVO AO APROVAR O PROJETO DE LEI ORÇAMENTÁRIA OU DE CRÉDITOS ADICIONAIS.
- 195A ETAPA DE PLANEJAMENTO DA DESPESA COMPREENDE AINDA OS SEGUINTES PASSOS:-DESCENTRALIZAÇÃO DE CRÉDITOS; NEM SEMPRE A DESPESA SERÁ EXECUTADA DIRETAMENTE PELA UNIDADE BENFICIADA PELO CRÉDITO ORÇAMENTÁRIO.
- 196A ETAPA DE PLANEJAMENTO DA DESPESA COMPREENDE AINDA OS SEGUINTES PASSOS:DESCENTRALIZAÇÃO DE CRÉDITOS: ANTES DA EXECUÇÃO DA DESPESA, PODE HAVER MOVIMENTAÇÕES DE CRÉDITOS ENTRE UNIDADE DO MESMO ÓRGÕES/ ENTIDADE OU ÓRGÃOS/ENTIDADES DIFERENSTE, POR RAZÕES QUAISQUER
- 197A ETAPA DE PLANEJAMENTO DA DESPESA COMPREENDE AINDA OS SEGUINTES PASSOS:-DESCENTRALIZAÇÃO DE CRÉDITOS: ISSO NÃO ALTERA A FINALIDADE OU O OBJETO DO GASTO. P/ MCASP "A ÚNICA DIFERENÇA É Q A EXECUÇÃO DA DESPESAS ORÇAMENTÁRIA SERÁ REALIZADA POR OUTRO ÓRGÃO OU ENTIDADE"
- 198A ETAPA DE PLANEJAMENTO DA DESPESA COMPREENDE AINDA OS SEGUINTES PASSOS:-PROGRAMAÇÃO ORÇAMENTÁRIA E FINANCEIRA: CONSISTE NA COMPATIBILIZAÇÃO DO FLUXO DOS PAGAMENTOS C/ O FLUXO DOS RECEBIMENTOS, VISANDO AO AJUSTE DA DESPESA FIXADA ÀS NOVAS PROJEÇÕES DE RESULTADO DA ARRECADAÇÃO
- 199A ETAPA DE PLANEJAMENTO DA DESPESA COMPREENDE AINDA OS SEGUINTES PASSOS:-PROCESSO DE LICITAÇÃO E CONTRAÇÃO: COMO REGRA, OS ENTES PÚBLICOS DEVERÃO REALIZAR PROCEDIMENTO LICITATÓRIOS P/ A AQUISIÃO DE BENS E SERVIÇOS, POR ORDEM CONSTITUCIONAL.
- 200A ETAPA DE PLANEJAMENTO DA DESPESA COMPREENDE AINDA OS SEGUINTES PASSOS:-PROCESSO DE LICITAÇÃO E CONTRATAÇÃO: A PARTIR DE UMA LICITAÇÃO, OU DE UM PROCESSO DE DISPENSA/INEXIGIBILIDADE DE LICITAÇÃO, DEFINE-SE O PROFISSIONAL OU EMPRESA A SE CONTRATAR, JUNTO A QUEM SERÃO OBTIDO BENS/SERVIÇOS DE NECESSIDADE DO ENTE PÍB.
Informações
- Descrição
- AFO
- Criado por
- Bruna Pina
- Visualizações
- 31
- Tags
- Histórico
-
- Criado por Graciela Dias · 21 jun 2015
- Copiado por Bruna Pina · 17 abr 2020
- Avaliação