
Mapa mental
Seguridade Social
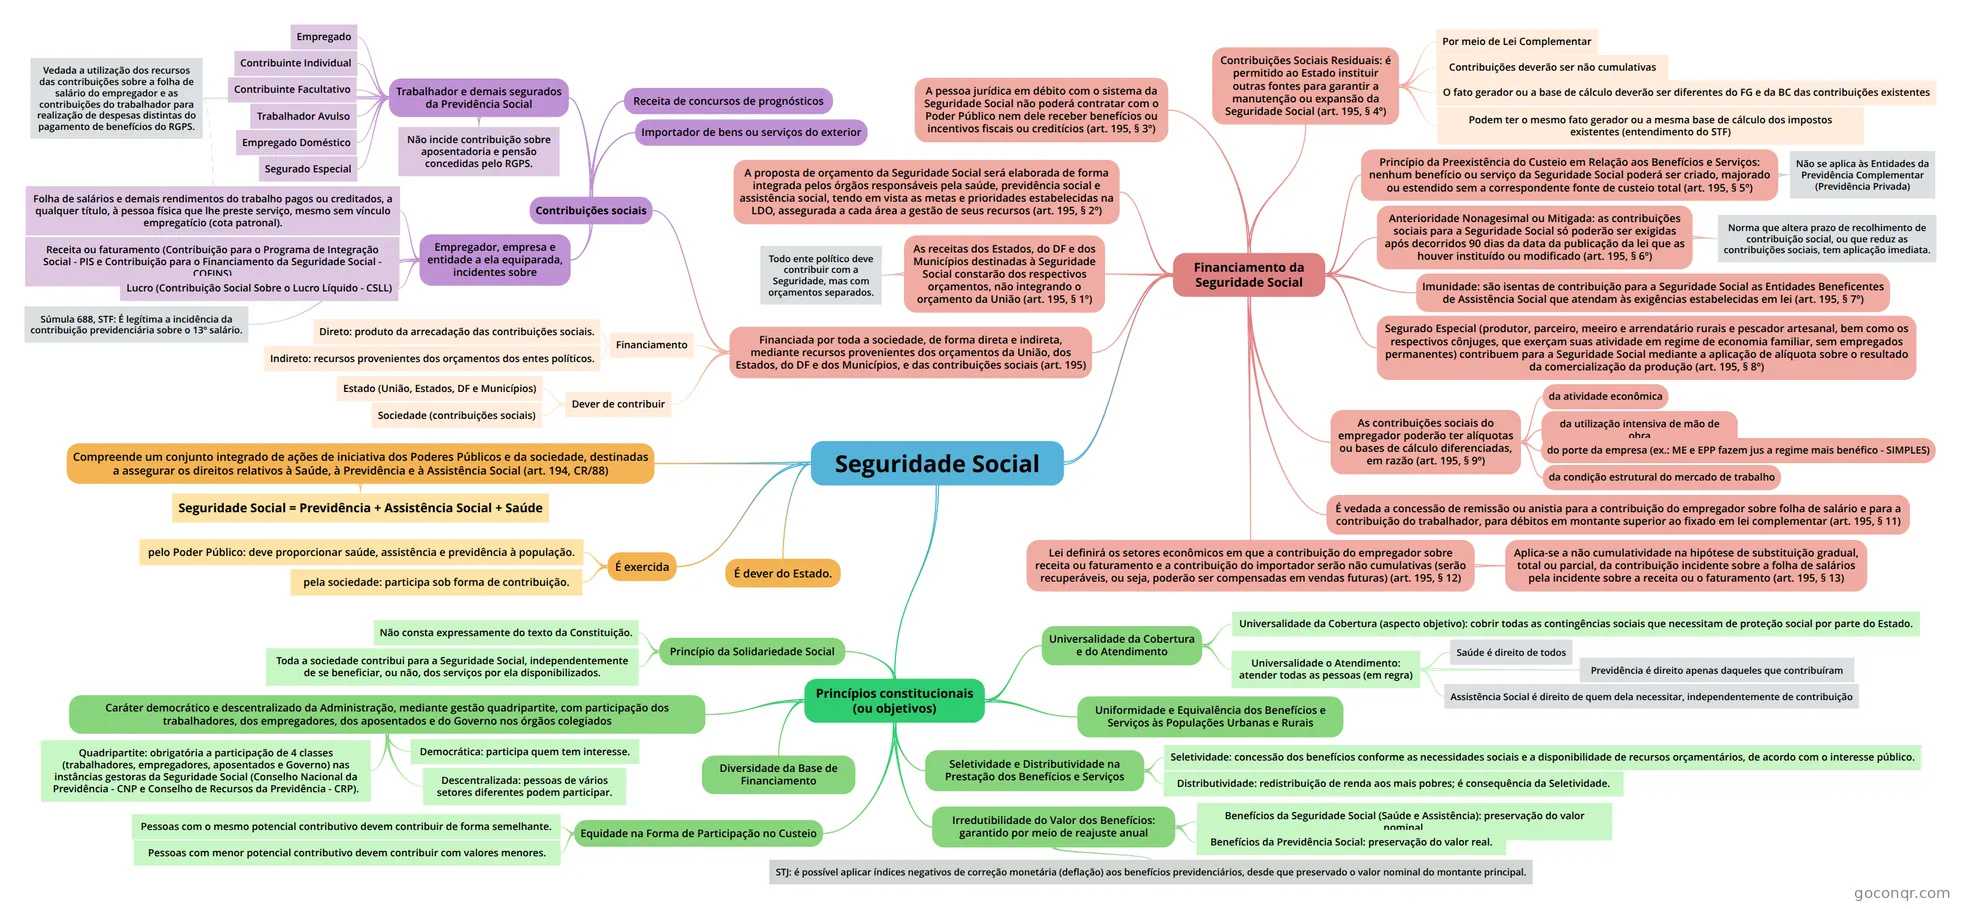
Mapa mental: Seguridade social
Conteúdo do mapa
Seguridade Social
Compreende um conjunto integrado de ações de iniciativa dos Poderes Públicos e da sociedade, destinadas a assegurar os direitos relativos à Saúde, à Previdência e à Assistência Social (art. 194, CR/88)
- Seguridade Social = Previdência + Assistência Social + Saúde
É exercida
- pelo Poder Público: deve proporcionar saúde, assistência e previdência à população.
- pela sociedade: participa sob forma de contribuição.
É dever do Estado.
Princípios constitucionais (ou objetivos)
- Universalidade da Cobertura e do Atendimento
- Universalidade da Cobertura (aspecto objetivo): cobrir todas as contingências sociais que necessitam de proteção social por parte do Estado.
- Universalidade o Atendimento: atender todas as pessoas (em regra)
- Saúde é direito de todos
- Previdência é direito apenas daqueles que contribuíram
- Assistência Social é direito de quem dela necessitar, independentemente de contribuição
- Uniformidade e Equivalência dos Benefícios e Serviços às Populações Urbanas e Rurais
- Seletividade e Distributividade na Prestação dos Benefícios e Serviços
- Seletividade: concessão dos benefícios conforme as necessidades sociais e a disponibilidade de recursos orçamentários, de acordo com o interesse público.
- Distributividade: redistribuição de renda aos mais pobres; é consequência da Seletividade.
- Irredutibilidade do Valor dos Benefícios: garantido por meio de reajuste anual
- Benefícios da Seguridade Social (Saúde e Assistência): preservação do valor nominal.
- Benefícios da Previdência Social: preservação do valor real.
- STJ: é possível aplicar índices negativos de correção monetária (deflação) aos benefícios previdenciários, desde que preservado o valor nominal do montante principal.
- Equidade na Forma de Participação no Custeio
- Pessoas com o mesmo potencial contributivo devem contribuir de forma semelhante.
- Pessoas com menor potencial contributivo devem contribuir com valores menores.
- Diversidade da Base de Financiamento
- Caráter democrático e descentralizado da Administração, mediante gestão quadripartite, com participação dos trabalhadores, dos empregadores, dos aposentados e do Governo nos órgãos colegiados
- Democrática: participa quem tem interesse.
- Descentralizada: pessoas de vários setores diferentes podem participar.
- Quadripartite: obrigatória a participação de 4 classes (trabalhadores, empregadores, aposentados e Governo) nas instâncias gestoras da Seguridade Social (Conselho Nacional da Previdência - CNP e Conselho de Recursos da Previdência - CRP).
- Princípio da Solidariedade Social
- Não consta expressamente do texto da Constituição.
- Toda a sociedade contribui para a Seguridade Social, independentemente de se beneficiar, ou não, dos serviços por ela disponibilizados.
- Universalidade da Cobertura e do Atendimento
Financiamento da Seguridade Social
- Financiada por toda a sociedade, de forma direta e indireta, mediante recursos provenientes dos orçamentos da União, dos Estados, do DF e dos Municípios, e das contribuições sociais (art. 195)
- Dever de contribuir
- Estado (União, Estados, DF e Municípios)
- Sociedade (contribuições sociais)
- Financiamento
- Direto: produto da arrecadação das contribuições sociais.
- Indireto: recursos provenientes dos orçamentos dos entes políticos.
- Contribuições sociais
- Empregador, empresa e entidade a ela equiparada, incidentes sobre
- Folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício (cota patronal).
- Receita ou faturamento (Contribuição para o Programa de Integração Social - PIS e Contribuição para o Financiamento da Seguridade Social - COFINS)
- Lucro (Contribuição Social Sobre o Lucro Líquido - CSLL)
- Súmula 688, STF: É legítima a incidência da contribuição previdenciária sobre o 13º salário.
- Trabalhador e demais segurados da Previdência Social
- Não incide contribuição sobre aposentadoria e pensão concedidas pelo RGPS.
- Empregado
- Contribuinte Individual
- Trabalhador Avulso
- Empregado Doméstico
- Segurado Especial
- Contribuinte Facultativo
- Vedada a utilização dos recursos das contribuições sobre a folha de salário do empregador e as contribuições do trabalhador para realização de despesas distintas do pagamento de benefícios do RGPS.
- Receita de concursos de prognósticos
- Importador de bens ou serviços do exterior
- Empregador, empresa e entidade a ela equiparada, incidentes sobre
- Dever de contribuir
- As receitas dos Estados, do DF e dos Municípios destinadas à Seguridade Social constarão dos respectivos orçamentos, não integrando o orçamento da União (art. 195, § 1º)
- Todo ente político deve contribuir com a Seguridade, mas com orçamentos separados.
- A proposta de orçamento da Seguridade Social será elaborada de forma integrada pelos órgãos responsáveis pela saúde, previdência social e assistência social, tendo em vista as metas e prioridades estabelecidas na LDO, assegurada a cada área a gestão de seus recursos (art. 195, § 2º)
- A pessoa jurídica em débito com o sistema da Seguridade Social não poderá contratar com o Poder Público nem dele receber benefícios ou incentivos fiscais ou creditícios (art. 195, § 3º)
- Contribuições Sociais Residuais: é permitido ao Estado instituir outras fontes para garantir a manutenção ou expansão da Seguridade Social (art. 195, § 4º)
- Por meio de Lei Complementar
- Contribuições deverão ser não cumulativas
- O fato gerador ou a base de cálculo deverão ser diferentes do FG e da BC das contribuições existentes
- Podem ter o mesmo fato gerador ou a mesma base de cálculo dos impostos existentes (entendimento do STF)
- Princípio da Preexistência do Custeio em Relação aos Benefícios e Serviços: nenhum benefício ou serviço da Seguridade Social poderá ser criado, majorado ou estendido sem a correspondente fonte de custeio total (art. 195, § 5º)
- Não se aplica às Entidades da Previdência Complementar (Previdência Privada)
- Anterioridade Nonagesimal ou Mitigada: as contribuições sociais para a Seguridade Social só poderão ser exigidas após decorridos 90 dias da data da publicação da lei que as houver instituído ou modificado (art. 195, § 6º)
- Norma que altera prazo de recolhimento de contribuição social, ou que reduz as contribuições sociais, tem aplicação imediata.
- Imunidade: são isentas de contribuição para a Seguridade Social as Entidades Beneficentes de Assistência Social que atendam às exigências estabelecidas em lei (art. 195, § 7º)
- Segurado Especial (produtor, parceiro, meeiro e arrendatário rurais e pescador artesanal, bem como os respectivos cônjuges, que exerçam suas atividade em regime de economia familiar, sem empregados permanentes) contribuem para a Seguridade Social mediante a aplicação de alíquota sobre o resultado da comercialização da produção (art. 195, § 8º)
- As contribuições sociais do empregador poderão ter alíquotas ou bases de cálculo diferenciadas, em razão (art. 195, § 9º)
- da atividade econômica
- da utilização intensiva de mão de obra
- do porte da empresa (ex.: ME e EPP fazem jus a regime mais benéfico - SIMPLES)
- da condição estrutural do mercado de trabalho
- É vedada a concessão de remissão ou anistia para a contribuição do empregador sobre folha de salário e para a contribuição do trabalhador, para débitos em montante superior ao fixado em lei complementar (art. 195, § 11)
- Lei definirá os setores econômicos em que a contribuição do empregador sobre receita ou faturamento e a contribuição do importador serão não cumulativas (serão recuperáveis, ou seja, poderão ser compensadas em vendas futuras) (art. 195, § 12)
- Aplica-se a não cumulatividade na hipótese de substituição gradual, total ou parcial, da contribuição incidente sobre a folha de salários pela incidente sobre a receita ou o faturamento (art. 195, § 13)
- Financiada por toda a sociedade, de forma direta e indireta, mediante recursos provenientes dos orçamentos da União, dos Estados, do DF e dos Municípios, e das contribuições sociais (art. 195)
Informações
- Descrição
- Mapa Mental sobre Seguridade Social, criado por Rapha 365 em 21-11-2017.
- Criado por
- Rapha 365
- Visualizações
- 2
- Avaliação
Mais sobre Seguridade social e assistência social