
Mapa mental
LIMITAÇÕES AO PODER DE TRIBUTAR
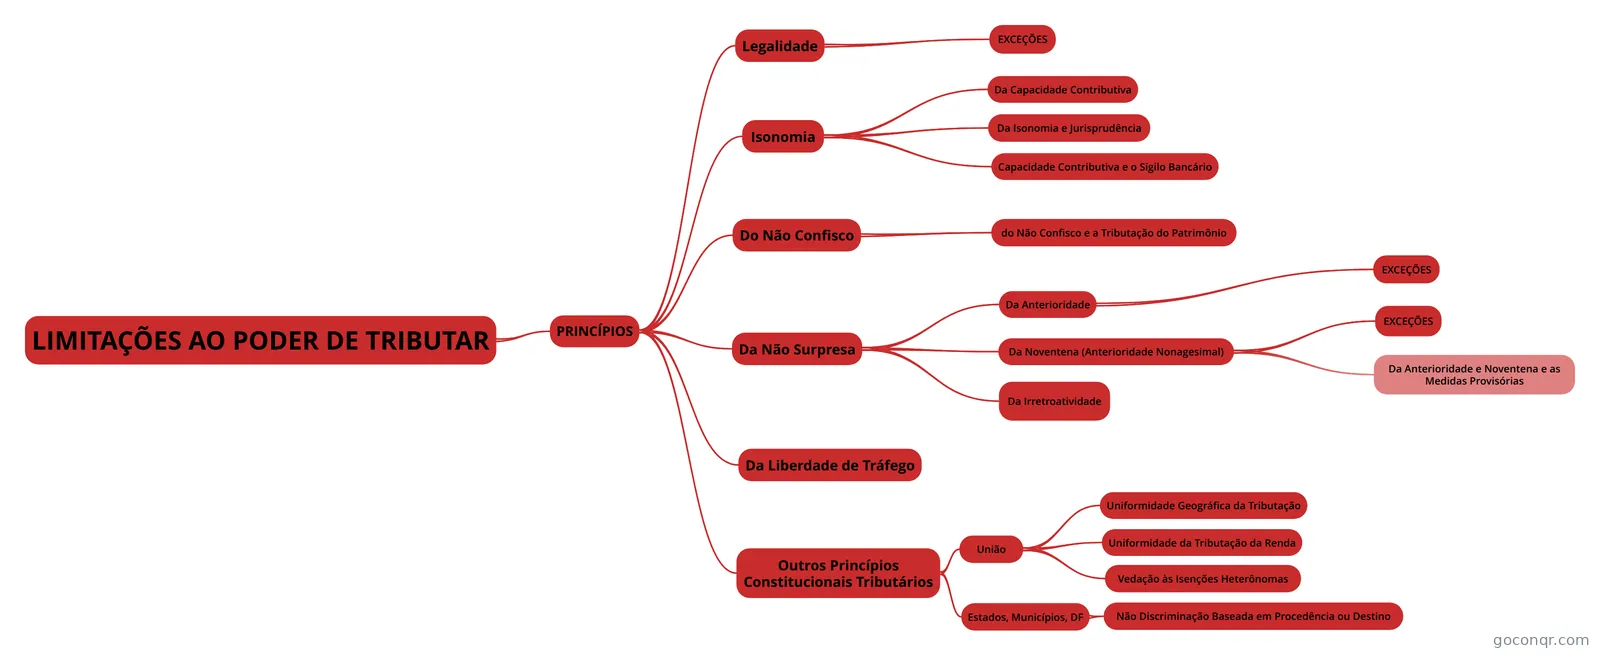
Mapa mental: limitações ao poder de tributar
Conteúdo do mapa
LIMITAÇÕES AO PODER DE TRIBUTAR
- Para que tal poder represente a vontade do povo em um Estado democrático de direito, ele deve estar PREVISTO no texto constitucional. Podemos dizer que o poder de tributar é um PODER DE DIREITO. Portanto, a relação entre contribuinte e Estado deve ser dotada de JURIDICIDADE, e não simplesmente uma imposição de poder. Pode-se dizer que as limitações ao poder de tributar são constituídas por PRINCÍPIOS e REGRAS que disciplinam o exercício da competência para instituir e modificar tributos. A constituição impõe LIMITAÇÕES ao poder de tributar, por meio de PRINCÍPIOS e de IMUNIDADES TRIBUTÁRIAS, em seus artigos 150, 151 e 152. OBS: A instituição de novas limitações é tarefa exclusiva do legislador constituinte. Nem todas as limitações foram previstas nesse trecho, ou mesmo no texto constitucional (art. 150; art. 5, § 2°).É relevante observar também que cabe à LEI COMPLEMENTAR REGULAR AS LIMITAÇÕES constitucionais ao poder de tributar.Grande parte das limitações constitucionais ao poder de tributar podem ser consideradas como direitos individuais do contribuinte, sendo, portanto, cláusulas pétreas. Não é possível, portanto, que uma emenda constitucional venha reduzir, criar exceções ou mesmo suprimir uma limitação ao poder de tributar, pois estaria abolindo um direito individual. Note que o contrário não é proibido, ou seja, é permitido que uma emenda constitucional venha acrescentar novos direitos aos contribuintes, instituindo outras limitações ao poder de tributar.Já foram consideradas pelo STF como CLÁUSULAS PÉTREAS: • Princípio da anterioridade (previsto no art. 150, III, b, da CF/88); • Princípio da anterioridade nonagesimal (previsto no art. 195, § 6°, da CF/88)• Princípio da imunidade tributária recíproca (previsto no art. 150, VI, a, da CF/88); • Imunidade dos templos de qualquer culto (prevista no art, 150, VI, b, da CF/88); • Imunidade do patrimônio, renda e serviços dos partidos políticos, entidades sindicais e instituições de educação e assistência social sem fins lucrativos (prevista no art, 150, VI, c, da CF/88); • Imunidade dos livros, jornais, periódicos e o papel destinado a sua impressão (prevista no art. 150, VI, d, da CF/88).
PRINCÍPIOS
- Legalidade
- Como o TRIBUTO é uma prestação pecuniária COMPULSÓRIA (é uma obrigação, portanto), deve ser instituído em LEI, como decorre do seu próprio conceito no art. 3° do CTN. OBS: Da mesma forma, as multas tributárias, apesar de se distanciarem do conceito de tributo, devem ser instituídas em lei, pois elas são prestações obrigatórias, assim como aqueles. O princípio da legalidade (art. 150, I, da CF/88) prevê a necessidade de que uma lei seja editada para INSTITUIR ou AUMENTAR um tributo. O CTN ressalta, entre outros aspectos, que a instituição/extinção e a majoração/redução de tributos deve ser feita somente por lei, conforme art. 97. O Chefe do Executivo pode CRIAR LEIS DELGADAS sobre matéria tributária (§ 1° do art. 68, o qual elenca as restrições de tais normas). Além disso, saiba que este instrumento normativo foi usado poucas vezes, por ser mais fácil editar uma MEDIDA PROVISÓRIA, que são atos normativos EDITADOS pelo Presidente da República que possuem vida curta, devendo obedecer aos requisitos constitucionais de URGÊNCIA E RELEVÂNCIA (art. 62, caput) e são imediatamente submetidas ao Congresso Nacional, podendo ser ou não convertidas em lei. Admite-se o CONTROLE JUCICIAL se houver excesso do poder de legislar, visto que esses requisitos são POLÍTICOS e portanto de apreciação presidencial. MP e LD não pode tudo na seara tributária, pois a CF proibiu a edição ou delegação que versem sobre matéria reservada a lei complementar (arts. 146; 146-A; 148; 153, VII; 154, I; 195, § 4° e § 11.). -STF- Quando convertida em lei, a MP é um instrumento idôneo para instituir e modificar tributos e contribuições sociais.
- EXCEÇÕES
- Para a INSTITUIÇÃO E EXTINÇÃO, devemos considerar que a regra NÃO POSSUI EXCEÇÃO ou seja, todos tributos são criados e extintos por lei! Contudo, isso não se repete quando o assunto é MAJORAÇÃO/REDUÇÃO de tributos. -CNT, CF- É possível a alteração das ALÍQUOTAS e BASES de cálculo. A CF recepcionou APENAS a alteração de ALÍQUOTAS como exceção ao princípio da legalidade. Para as bases de cálculo permite-se apenas a atualização monetária**. Por tratar-se de tributos EXTRAFISCAIS (cuja finalidade principal não é arrecadar, mas sim REGULAR A ECONOMIA), o texto constitucional inicial prevê quatro exceções ao princípio da legalidade, no que se refere à alteração unicamente de alíquotas dentro dos limites legais, que não ocorre por lei, mas por ATOS INFRALEGAIS (por decreto do Presidente da República, por exemplo), quais sejam: Imposto de Importação (II); Imposto de Exportação (IE); Imposto sobre Produtos Industrializados (IPI); Imposto sobre Operações Financeiras (IOF). Outras Exceções da Emenda Constitucional 33/2001 (tratando sobre a tributação de combustíveis) (1) CIDE-Combustíveis - prevista no art. 177, § 4°, I, b, da CF/88, que afirma que a alíquota da referida contribuição poderá ser REDUZIDA E RESTABELECIDA* por ato do Poder Executivo, podendo somente reduzir e RESTABELECER as alíquotas ao MÁXIMO que foi inicialmente previsto. *restabelecer a alíquota significa elevá-la ao LIMITE MÁXIMO fixado inicialmente pela LEI. Para permanecer como EXCEÇÃO ao princípio da legalidade, as alíquotas só poderiam ser restabelecidas ao que foi inicialmente previsto. Caso fosse cobrado algo além desse percentual, estaria caracterizada a MAJORAÇÃO de alíquotas, que deverá ocorrer por meio de uma LEI. (2) ICMS-Combustíveis - prevista no art. 155, § 4°, IV, da CF/88, que as alíquotas serão FIXADAS MEDIANTE DELIBERAÇÃO dos Estados e do DF, por meio de CONVÊNIOS INTERESTADUAIS, que, hoje, são realizados no âmbito do Conselho de Política Fazendária (CONFAZ), e pode ter a alíquota LIVREMENTE FIXADA, sem se sujeitar ao rito legal. Também denominado ICMS-monofásico, é o imposto de incidência monofásica (uma incidência em toda etapa de circulação da mercadoria), que se aplica tão somente aos combustíveis e lubrificantes definidos em lei complementar, conforme estabelece o art. 155, § 2°, XII, “h”. A fixação das alíquotas SEMPRE ESTARÁ EXCETUADA DA LEGALIDADE, mesmo que haja aumento superior ao que foi inicialmente previsto, pois isso é o que se extrai da norma constitucional. AS ALÍQUOTAS DO ICMS NÃO PODEM SER FIXADAS POR DECRETO ESTADUAL. OBS: Escapam do rigor da lei, ou seja, são exceções ao princípio da legalidade: a atualização do valor monetário da base de cálculo do tributo** e da fixação do prazo para recolhimento da exação tributária***. **a atualização do valor monetário da base de cálculo foi expressamente permitida pelo § 2° do art. 97 do CTN. Ressalte-se que não se deve confundir atualização com aumento, este está sujeito a edição de lei. Os ENTES FEDERADOS devem observar o índice oficial de correção monetária para atualizar a base de cálculo dos tributos. -STJ- A correção que for REALIZADA EM VALOR SUPERIOR A TAL ÍNDICE REVELA AUMENTO DO TRIBULO (SÓ POSSÍVEL POR LEI, não poderia, portanto, ser realizada por ato do Poder Executivo). ***quanto ao prazo para recolhimento dos tributos, o STF já se posicionou no sentido de que, se a matéria não foi prevista no art. 97 do CTN (dispositivo que relaciona as situações que se sujeitam ao princípio da legalidade), não há motivo para criar tal restrição.
- Isonomia
- A CF acerca deste princípio, indica no art. 150 que é vedado instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão de ocupação profissional ou função por eles exercida, independentemente da denominação jurídica dos rendimentos, títulos ou direitos. Logo o princípio não significa tratar a todos igualmente, devendo destinar-se ao legislador (Poder Legislativo), tratando da igualdade na lei, e ao aplicador da lei (Poder Executivo e Judiciário), tratando da igualdade perante a lei. Dois princípios que guardam íntima relação com a isonomia é o do pecunia non olet do STF e da capacidade contributiva das pessoas, parâmetro utilizado para igualar ou desigualar os contribuintes.
- Da Capacidade Contributiva
- O princípio da capacidade contributiva não se limita a um parâmetro de ISONOMIA TRIBUTÁRIA. Na verdade, ele existe para a BUSCA DA JUSTIÇA na tributação, que pode ser considerada similar à EQUIDADE. Possuindo duas acepções: EQUIDADE VERTICAL: contribuintes que possuem capacidade contributiva diferente devem contribuir de forma desigual. EQUIDADE HORIZONTAL: contribuintes que possuem igual capacidade contributiva devem ser tributados de maneira igual. Apesar do art. 145, § 1º tratar desse princípio no âmbito dos impostos, o STF entende que pode ser EXTENSÍVEL a outras espécies tributárias, obedecendo, é claro, as singularidades de cada uma delas, desta forma a aplicação da capacidade contributiva aos TRIBUTOS ocorre de maneira DISTINTA. A PROGRESSIVIDADE das alíquotas ocorrem quando o PERCENTUAL a ser aplicado SOBRE A RENDA AUMENTA, À MEDIDA QUE A RENDA AUMENTA. Já a PROPORCIONALIDADE está presente quando a MESMA ALÍQUOTA É APLICADA SOBRE QUALQUER RENDA. A capacidade contributiva pode ser mensurada não só pela APLICAÇÃO DE DIFERENTES ALÍQUOTAS. -STF, entendimento consolidado, mais antigo- PROGRESSIVIDADE somente seria aplicável aos IMPOSTOS PESSOAIS, já que os impostos reais não consideram as características pessoais dos contribuintes. OBS: (1) Impostos REAIS são impostos INCIDENTES SOBRE O PATRIMÔNIO, desconsiderando as características pessoais dos contribuintes. (2) Impostos PESSOAIS são os impostos que ESTABELECEM DIFERENÇAS tributárias em função das CONDIÇÕES PESSOAIS de cada contribuinte. A progressividade somente seria possível se houvesse norma constitucional dispondo neste sentido. Desta forma, vedou-se a progressividade das alíquotas do ITBI, e permitiu a progressividade fiscal do IPTU apenas após a sua permissão no texto constitucional, que ocorreu com uma Emenda Constitucional. -STF, entendimento recente- ITCMD, típico imposto real, foi considerado "um imposto que bem se vocaciona à tributação progressiva”. Entende o STF que a ADEQUAÇÃO do tributo de acordo com a capacidade contributiva é obtida também pode ser mensurada/consolidada pelo ESCALONAMENTO DA BASE DE CÁLCULO. Pode-se exemplificar com o IPTU: A BASE de cálculo é o VALOR VENAL* do imóvel, em que vários critérios são utilizados pelos municípios. Podendo ser o tipo de construção (precário, popular, médio, fino e luxo). Ou seja, à medida que o padrão da construção aumenta, haverá consequente escalonamento da base de cálculo. Como o tributo é calculado multiplicando-se a base de cálculo pela alíquota, de acordo com a Suprema Corte, trata-se de “índice hábil à mensuração da frivolidade ou da essencialidade do bem, além de lhe conferir mais matizes para definição da capacidade contributiva”. *Valor venal é o valor pelo qual o imóvel é comercializado, com pagamento à vista, em condições normais de mercado. Para o estabelecimento desse valor, os Municípios normalmente consideram os seguintes fatores: tamanho do terreno, localização do terreno, área construída, tipo de acabamento. O art. 145 ainda confere alguns PODERES à administração tributária, para que ela seja CAPAZ DE APLICAR o princípio da capacidade contributiva com EFETIVIDADE. Dessa forma, é facultado a ela identificar o patrimônio, os rendimentos e as atividades econômicas do contribuinte. Tal poder NÃO É ILIMITADO, já que devem ser respeitados os DIREITOS INDIVIDUAIS dos contribuintes, e nos termos da lei.
- Da Isonomia e Jurisprudência
- • Fere o princípio da isonomia a discriminação com base na função ou ocupação exercida (STF, AI 157.871-AgR) Pauta-se no art. 150, II. • Não fere o princípio da isonomia o tratamento desigual a microempresas (ME) e empresas de pequeno porte (EPP) cujos sócios têm condição de disputar o mercado de trabalho sem assistência do Estado (ADI 1.643, Rel. Min. Maurício Corrêa, julgamento em 5-12-2002, Plenário, DJ de 14-3-2003.) Previsão no art. 179, e com base na mesma foi editada a Lei 9.317/96, instituindo o Sistema Integrado de Pagamento de Impostos e Contribuições das microempresas e empresas de pequeno porte (SIMPLES), conferindo tratamento diferenciado, simplificado e favorecido às ME e EPP, entretanto, impedia as empresas de profissionais liberais (corretores, médicos, dentistas, veterinários, engenheiros etc.) de optarem pelo regime diferenciado. Daí a Confederação Nacional das Profissões Liberais ajuizou ADI perante o STF, com base na justificativa de que a exclusão dessas empresas estaria ofendendo o princípio da isonomia. O STF se manifestou no sentido de que tais profissionais têm condições de disputar o mercado de trabalho sem assistência do Estado, isto é, sem gozarem de tratamento favorecido, como as demais empresas. São profissionais com preparo científico, técnico e profissional, não sofrendo impacto causado pelas grandes empresas, tal como ocorre com um pequeno supermercado, por exemplo. Exigiu-se lei complementar para dispor sobre o tratamento diferenciado e favorecido às ME e EPP, conforme art 146, III, "d" da CF. com o objetivo de dispor sobre as normas gerais a respeito desse tema, visando conferir uniformidade ao tratamento diferenciado. Contudo, a LC 123/2006, que revogou a Lei 9.317/96, continuou excluindo os profissionais liberais da sistemática desse regime tributário diferenciado. Foi apenas com a edição da LC 147/2014, responsável por diversas alterações na LC 123/2006, que ocorreu a efetiva revogação do inciso XI, de forma que ATUALMENTE os PROFISSIONAIS LIBERAIS passaram a poder OPTAR pelo Simples Nacional. • Não fere o princípio da isonomia quando a lei estimula a contratação de empregados com determinadas características (por exemplo, idade mais elevada), por meio de incentivos fiscais (ADI 1.276, Rel. Min. Ellen Gracie, julgamento em 28-8-2002) No caso concreto, a Assembleia Legislativa de SP, por motivos extrafiscais, criou incentivo fiscal para estimular a contratação de empregados com mais de quarenta anos de idade. • Não fere o princípio da isonomia a sobrecarga imposta aos bancos comerciais e às entidades financeiras, no que se refere à contribuição previdenciária sobre a folha de salários. (AC 1.109-MC, Rel. p/ o ac. Min. Ayres Britto, julgamento em 31-5-2007, Plenário, DJ de 9-10-2007.) Pauta-se no art. 195, § 9º. • Não afronta o princípio da isonomia norma que proíbe a adoção do regime de admissão temporária para as operações de importação amparadas por arrendamento mercantil. (RE 429.306/PR, Rel. Min. Joaquim Barbosa, Segunda Turma, DJe 16/3/11) De acordo com a Lei 6.099/74, “a entrada no território nacional dos bens objeto de arrendamento mercantil, contratado com entidades arrendadoras domiciliadas no exterior, não se confunde com o regime de admissão temporária”. Consoante a Suprema Corte, “o arrendamento mercantil foi adotado no Brasil para que os interessados possam usufruir de suas virtudes intrínsecas, mas não para que obtenham tratamento fiscal mais benéfico, se comparado ao previsto em relação às operações de compra e venda financiada”. O STF decidiu que essa vedação não viola o princípio da isonomia, já que tem por objetivo evitar que o leasing se torne opção por excelência devido às virtudes tributárias e não em razão da função social e do escopo empresarial que a avença tem. • Não afronta o princípio da isonomia a vedação de importação de automóveis usados, sob a alegação de a União estar atuando contra as pessoas de menor capacidade econômica (STF, RE 312.511, rel. min. Moreira Alves, Primeira Turma, DJ de 28.06.2002) Conforme Portaria n° 8/91 do Departamento de Operações de Comércio Exterior (DECEX), e não pode ser considerada como discriminação, tendo em vista que está de acordo com os interesses fazendários, o que é permitido segundo o art. 237 da CF/88.
- Capacidade Contributiva e o Sigilo Bancário
- Ao tratar do princípio da capacidade contributiva, foi dito no art. 145 que é “facultado à administração tributária, especialmente para conferir efetividade a esses objetivos, identificar, respeitados os direitos individuais e nos termos da lei, o patrimônio, os rendimentos e as atividades econômicas do contribuinte". Estabeleceu-se pela LC 105/2001 que, INDEPENDENTE DE ORDEM JUDICIAL, "as autoridades e os agentes fiscais tributários da União, dos Estados, do Distrito Federal e dos Municípios somente poderão examinar documentos, livros e registros de instituições financeiras, inclusive os referentes a contas de depósitos e aplicações financeiras, quando houver PROCESSO ADMINISTRATIVO INSTAURADO OU PROCEDIMENTO FISCAL EM CURSO E TAIS EXAMES SEJAM CONSIDERADOS INDISPENSÁVEIS pela autoridade administrativa competente". NÃO HÁ DECISÃO PACÍFICA SOBRE O ASSUNTO, de forma que o STF já apontou no sentido da impossibilidade de quebra de sigilo bancário com base em procedimento administrativo-fiscal. E recentemente teve a oportunidade de apreciar a matéria em sede cautelar, momento em que considerou constitucional a norma questionada. Posteriormente, a Suprema Corte, ao julgar o RE 389.808, adotou posição oposta, no sentido de inconstitucionalidade da norma. Tal decisão, contudo, produz efeitos concretos, não expurgando o dispositivo legal do ordenamento jurídico.
- Do Não Confisco
- Previsto no art. 150, IV, a Constituição quis proteger foi a TRIBUTAÇÃO COM EFEITO CONFISCATÓRIO. Atua em conjunto com o princípio da capacidade contributiva, pois ambos visam preservar a capacidade econômica do contribuinte. A perda de bens é considerada uma punição pela própria Magna Carta (art. 5°, XLVI, “b”), mas o tributo não pode ser confiscatório, pois o art. 3° do CTN assevera que o tributo não constitui sanção por ato ilícito. Se houvesse tal efeito, haveria sobrecarga de tributos de tal forma que se assemelhe a uma punição, pois o Estado estaria absorvendo boa parte da riqueza gerada pelos contribuintes. O Judiciário muitas vezes se vale dos princípios da RAZOABILIDADE OU PROPORCIONALIDADE para conseguir enquadrar a situação no verdadeiro efeito confiscatório, visto que se trata de um conceito INDETERMINADO. O entendimento do STF, acerca da caracterização do efeito confiscatório, é que deve se ANALISAR A TOTALIDADE DE TRIBUTOS a que um contribuinte está submetido, dentro de determinado período, em relação à MESMA PESSOA POLÍTICA, para VERIFICAR todo o ÔNUS TRIBUTÁRIO com que certo contribuinte arca em relação a um ente específico. Para TAXAS, a ANÁLISE a ser feita é entre a relação do CUSTO DO SERVIÇO PRESTADO ao contribuinte e o que foi EFETIVAMENTE COBRADO dele (objetiva evitar a onerosidade excessiva da atividade prestada pelo Estado). A aplicação do princípio do não confisco deve ser ATENUADA QUANDO SE TRATA DE TRIBUTOS EXTRAFISCAIS. Tais tributos são utilizados como forma de controle, e por isso mesmo a doutrina e a jurisprudência aceitam que se estipule alíquotas elevadas nesses tributos (a sobrecarga tem intuito extrafiscal, qual seja o de inibir certo comportamento das pessoas). OBS: embora não se trate de tributo, as multas tributárias (tanto moratória quanto punitiva) também estão sujeitas ao princípio do não confisco (STF), de modo que "a desproporção entre o desrespeito à norma tributária e sua conseqüência jurídica, a multa, evidencia o caráter confiscatório desta, atentando contra o patrimônio do contribuinte, em contrariedade ao mencionado dispositivo do texto constitucional federal".
- do Não Confisco e a Tributação do Patrimônio
- No ordenamento jurídico pátrio, existe a POSSIBILIDADE de os entes federados instituírem IMPOSTOS sobre a PROPRIEDADADE DE BENS IMÓVEIS (urbanos e rurais) e VEÍCULOS AUTOMOTORES. Não podemos nos esquecer que também há competência tributária para se tributar a TRANSMISSÃO DOS BENS imóveis e móveis. Analisar a tributação do patrimônio sob PERSPECTIVA ESTÁTICA, significa que se DESCONSIDERA quaisquer ALTERAÇÕES NO VALOR DO BEM, bem como os RENDIMENTOS porventura GERADOS, percebe-se então que há EFEITO CONFISCATÓRIO, já que a propriedade do bem móvel ou imóvel só seadquire uma única vez, quando da aquisição do bem, ao passo que a tributação ocorre todos os anos, enquanto se mantiver a propriedade sobre o bem. Assim ocorre com o IPTU, ITR e IPVA. Ao analisar a tributação do patrimônio com base na PERSPECTIVA DINÂMICA, que é quando a propriedade do bem é capaz de gerar acréscimos patrimoniais (como é o caso dos rendimentos produzidos pelos aluguéis), a incidência tributária sobre o patrimônio NÃO SERIA CONFISCATÓRIA. OBS: A ESAF considerou que a incidência tributária sobre a transmissão de propriedade pode ser confiscatória, já que a transmissão da propriedade imobiliária não caracteriza riqueza renovável.
- Da Não Surpresa
- É natural que a Constituição estabeleça princípios que evitem – ou reduzam – a alteração brusca das normas que venham a prejudicar os contribuintes, surgido do princípio da segurança jurídica, relacionado à estabilidade das relações jurídicas, fornecendo garantia e certeza das consequências dos atos praticados pelo contribuinte, no que concerne às relações jurídico-tributárias. Isso significa que uma das vertentes do princípio da segurança jurídica é PROTEGER O CONTRIBUINTE CONTRA ALTERAÇÕES REPENTINAS que possam trazer prejuízos inesperados ao seu patrimônio. Relativamente à matéria tributária, a segurança jurídica é concretizada por meio do PRINCÍPIO DA NÃO SURPRESA, embora não se resuma neste, e representado, na CF/88, pelos PRINCÍPIOS DA ANTERIORIDADE, NOVENTENA E IRRETROATIVIDADE.
- Da Anterioridade
- Também nominada como anterioridade anual, anterioridade de exercício ou anterioridade comum. O princípio da anterioridade já foi reconhecido pelo STF como cláusula pétrea por configurar garantia individual do contribuinte. Sendo assim, a questão está correta É prevista no art. 150, III, b, da CF/88, que veda a qualquer dos entes federativos cobrar tributos “no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou”. O exercício financeiro tem início no dia 01 de janeiro e termina em 31 de dezembro (se confunde com o ano civil).A essência do dispositivo é justamente PROTEGER o contribuinte contra surpresas decorrentes de ALTERAÇÕES legislativas quepossam vir a PREJUDICÁ-LO. Nesse sentido, alterações que venham trazer VANTAGENS para os contribuintes NÃO ESTÃO PROTEGIDOS POR ESSA NORMA. Com isso, a redução e extinção de um tributo obviamente não necessitarão aguardar tais prazos, produzindo efeitos imediatamente.-STF (RE-AgR 274.949/SC), (RE-AgR 200.844/PR), (RE 204.062)-A ALTERAÇÃO DO PRAZO para recolhimento de tributo NÃO PREJUDICA o contribuinte, mesmo que se trate de antecipação do prazo, não se sujeitando, tal medida, ao princípio da anterioridade.A ATUALIZAÇÃO DO VALOR MONETÁRIO do tributo também NÃO CONSTITUI MAJORAÇÃO de tributo, NÃO sendo necessário se SUBMETER AO PRINCÍPIO DA ANTERIORIDADE (e também é exceção ao princípio da legalidade).A REVOGAÇÃO DA ISENÇÃO anteriormente concedida NÃO SE EQUIPARA À MAJORAÇÃO de tributo, não se sujeitando ao princípio da anterioridade, portanto, esta revogação produz efeitos imediatamente, sendo o tributo exigível também imediatamente. Contudo, a decisão mais RECENTE da Primeira Turma da Suprema Corte, é de NECESSIDADE DE OBSERVÂNCIA do princípio da anterioridade. Entende que a REDUÇÃO DO BENEFÍCIO FISCAL CARACTERIZA AUMENTO INDIRETO DO TRIBUTO, atraindo a aplicação do princípio da anterioridade anual, bem como a nonagesimal. Ademais, entende a Corte que o prévio conhecimento da carga tributária tem como base a segurança jurídica e, como conteúdo, a garantia da certeza do direito.-CTN-A doutrina defende que os incisos I e II do art. 104, III, do CTN, não se compatibilizam com a CF/88, não tendo sido recepcionados por esta. Na CTN a revogação ou redução de isenção deve obedecer ao princípio da anterioridade, mas esta lei só faz essa restrição em relação aos IMPOSTOS SOBRE O PATRIMÔNIO OU RENDA, na ENTRADA EM VIGOR DA LEI no primeiro dia do exercício seguinte (enquanto que o art. 150, II, "b" refere-se à eficácia da lei). OBS: O art. 178, do CTN, refere-se à revogação de isenções onerosas (concedidas por prazo certo e sob determinadas condições), tais isenções são irrevogáveis. O princípio da anterioridade não se confunde com o da anualidade (não existente na CF/88), este exigia prévia autorização orçamentária para que fosse feita sua cobrança.
- EXCEÇÕES
- Os tributos considerados EXTRAFISCAIS (Imposto de Importação e Exportação, Imposto sobre Produtos Industrializados e Imposto sobre Operações Financeiras) foram excepcionados para conceder PLENA EFICÁCIA AOS FINS que lhes foram propostos (controle). Os impostos EXTRAORDINÁRIOS DE GUERRA E EMPRÉSTIMOS COMPULSÓRIOS (guerra e calamidade) foram excluídos da aplicação do princípio, por conta da SITUAÇÃO URGENTE a que se referem. As CONTRIBUIÇÕES destinadas ao financiamento da SEGURIDADE SOCIAL, vale ressaltar que, desde a promulgação da CF/88, elas estiveram SUJEITAS apenas ao PRINCÍPIO DA NOVENTENA, constituindo, portanto, exceção ao princípio da anterioridade. Há ainda os casos específicos do ICMS-COMBUSTÍVEIS e da CIDE-COMBUSTÍVEIS, que são exceção à anterioridade apenas em caso de REDUÇÃO (dedução óbvia do próprio princípio) e do RESTABELECIMENTO, ou seja, se houver majoração das alíquotas, portanto, haverá a consequente sujeição ao princípio estudado.
- Da Noventena (Anterioridade Nonagesimal)
- O princípio também denominado anterioridade nonagesimal, privilegiada, qualificada ou até mesmo mitigada, prega que a COBRANÇA de tributos deve ocorrer apenas 90 DIAS APÓS A PUBLICAÇÃO de uma lei que institua ou majore tributos. As CONTRIBUIÇÕES para o FINANCIAMENTO DA SEGURIDADE SOCIAL estão sujeitas APENAS ao princípio da noventena. Aliás, elas são a única hipótese prevista no texto constitucional, na data da sua promulgação, em 1988. Contudo, como o princípio da anterioridade não protege de forma efetiva os contribuintes, a EC 42/2003 trouxe uma alteração, AMPLIANDO O ROL DE TRIBUTOS que estariam sujeitos ao princípio da noventena. Portanto, agora a REGRA É A APLICAÇÃO DESSE PRINCÍPIO, ficando excetuadas apenas as hipóteses previstas no art. 150, § 1°, da CF/88. OBS: A única diferença entre o dispositivo supra mencionado e o § 6° do art. 195 (princípio da noventena aplicável às contribuições para seguridade social) é que o primeiro fala em instituição ou aumento, e o segundo, instituição ou modificação. -STF- Não há nenhuma diferença, pois o objetivo é proteger o contribuinte de normas que o onerem. A simples prorrogação de alíquota já aplicada anteriormente não está sujeita ao prazo nonagesimal, tendo em vista que não há nenhuma surpresa para o contribuinte. OBS: Há autores que denominam o prazo previsto no art. 195, § 6º anterioridade nonagesimal, enquanto o que foi instituído pela EC 42/2003, noventena!
- EXCEÇÕES
- Dos impostos EXTRAFISCAIS, APENAS O IPI ESTÁ SUJEITO À NOVENTENA*. O IMPOSTO DE RENDA EXCETUA-SE A NOVENTENA, sujeitando-se apenas ao princípio da anterioridade, o que torna a proteção ao contribuinte bastante insignificante, pois uma majoração no dia 31/12/13, por exemplo, pode repercutir efeitos no dia 01/01/14. EXCETUAM-SE TAMBÉM O IMPOSTO EXTRAORDINÁRIO DE GUERRA e as EMPRÉSTIMOS COMPULSÓRIOS (no caso de GUERRA E CALAMIDADE IMINENTE), seguindo-se a mesma regra aplicável ao princípio da anterioridade. *Essa opção pode ter sido feita, pois o IPI já é considerado por parte da doutrina como tributo com finalidade fiscal. Já as exceções referentes às bases de cálculo do IPVA e do IPTU foram estabelecidas para facilitar que os entes competentes para instituir tais tributos possam fazer revisões dos valores dos bens imóveis e veículos sobre os quais estes tributos incidem. Se tivessem que aguardar 90 dias, não seria possível fazer tais revisões com precisão.
- Da Anterioridade e Noventena e as Medidas Provisórias
- O § 2° do art. 62, da CF/88 menciona que a MP que implique INSTITUIÇÃO ou MAJORAÇÃO de IMPOSTOS, só produzirá EFEITOS no EXERCÍCIO SEGUINTE se houver sido CONVERTIDA EM LEI até o último dia daquele em que foi editada (restrição como um meio de forçar a sua conversão em lei antes da produção de efeitos no ano seguinte). Destaque-se que nem todos os impostos estão sujeitos a essa regra, pois o II, IE, IPI, IOF e IEG constituem EXCEÇÕES na própria norma. Com exceção destes impostos, além dos princípios da ANTERIORIDADE E NOVENTENA, há que se OBEDECER a REGRA, segundo a qual só haverá PRODUÇÃO DE EFEITOS NO EXERCÍCIO FINANCEIRO SEGUINTE SE HOUVER SIDO CONVERTIDA EM LEI até o último dia daquele em que a MP foi editada. A partir da EC 32/2001, as medidas provisórias passaram a ter VIGÊNCIA de 60 DIAS PRORROGÁVEIES POR IGUAL PERÍODO. EXEMPLO: IPI não se submete à regra, e apenas à noventena; ITR* se submete à regra, a anterioridade e noventena; IR se submete à regra, e apenas à anterioridade. *CASO HIPOTÉTICO DE MAJORAÇÃO DE ITR: MP foi publicada em outubro de 2012, sendo que a conversão desta MP em lei ocorreu apenas em janeiro de 2013. Pela anterioridade e à noventena, a regra seria a lei vigorar 90 dias, contados de outubro (já que também seria obedecido o princípio da anterioridade). Contudo, pela aplicação da regra que estamos estudando, somente haverá produção de efeitos no dia 1º de janeiro de 2014. Após o término do prazo de 90 dias, a MP produz efeitos por 30 dias. Se, dentro desse período, a MP for convertida em lei sem alterações substanciais em tal conversão, a cobrança continua. De outra forma, se houver alterações substanciais (conversão parcial da MP em lei) no texto originário da MP, reinicia-se o prazo de contagem a partir da publicação da lei de conversão. Esse é o entendimento do STF. Há ainda a hipótese de a MP ser rejeitada no Congresso Nacional (CN) ou vir a perder sua eficácia por decurso do prazo de 120 dias. Nestes casos, o tributo deixa de ser cobrado. Contudo, cabe ao Congresso Nacional disciplinar as relações jurídicas que foram geradas nesses 30 dias de cobrança do tributo, por meio de decreto legislativo. Vale dizer, o CN decidirá se haverá ou não a devolução dos valores pagos pelos contribuintes. Se o CN não deliberar sobre isso no prazo de 60 dias após a rejeição ou perda de eficácia, as relações jurídicas (os valores pagos) são mantidas, valendo-se o que foi disposto na MP.
- Da Irretroatividade
- Disposto no art. 150, III, “a”, o qual assevera que é vedado a todos os entes federativos cobrar tributos “em relação a fatos geradores ocorridos antes do início da VIGÊNCIA da lei que os houver instituído ou aumentado”. Está diretamente interligado à segurança jurídica, pois o objetivo é proteger as relações constituídas de novos efeitos tributários. Não há exceções ao princípio da irretroatividade na CF/88. Contudo, o CTN previu situações em que a norma pode retroagir, desde que seja expressamente interpretativa ou, tratando de infração, que venha a beneficiar os infratores. Quando uma lei institui um tributo, prevê-se na norma um fato que, ocorrido, faz surgir o vínculo entre o contribuinte e o fisco. A essa PREVISÃO na norma denominamos HIPÓTESE DE INCIDÊNCIA*. Ao FATO ocorrido no mundo real, chamamos de FATO GERADOR. Por fim, denomina-se OBRIGAÇÃO TRIBUTÁRIA a RELAÇÃO JURÍDICA constituída entre o fisco e o contribuinte, quando da ocorrência do fato gerador. *estruturada em 5 aspectos: material (fato descrito na norma como ensejador do surgimento da obrigação tributária), temporal (diz respeito ao momento em que a lei considerar consumado o fato gerador da obrigação tributária), espacial, pessoal e quantitativo. A CSLL é uma contribuição para a seguridade social, estando sujeita apenas ao princípio da noventena (art. 195, § 6°, da CF/88). Além disso, considera-se que o fato gerador deste tributo ocorre no dia 31 de dezembro, embora ele decorra de vários eventos surgidos durante todo o ano. Surge, portanto, a seguinte dúvida: se uma lei editada no dia 2 de outubro majorar o tributo, em 31 de dezembro (após 90 dias) ela produzirá efeitos sobre o fato gerador? -STF- Sim: quando se leva em conta o aspecto temporal da hipótese de incidência. Não: Registre-se, contudo, que há indícios de que a Suprema Corte (RE 587.008) esteja alterando o seu posicionamento, adotando como referência o aspecto material da hipótese de incidência. O Imposto de Renda está sujeito unicamente ao princípio da anterioridade, portanto, uma lei que majore este tributo começa a produzir efeitos no primeiro dia do exercício seguinte ao que foi editada. O fato gerador do IR é denominado periódico, tendo em vista que se prolonga durante um período estabelecido em lei, sendo considerado ocorrido no final deste período. Ademais, diferentemente do que ocorre com o IPVA ou IPTU, o fato gerador do IR é composto de diversos eventos ocorridos dentro do período citado, fazendo com que seja chamado de fato gerador período composto (ou complexivo). -STF- 3 entendimentos que depende da literidade da questão Pela Súmula 584*, se uma lei que foi publicada em 2014 estiver produzindo efeitos em 2015, ela será aplicada sobre os rendimentos de 2014, pois a norma estava em vigor quando ocorreu a entrega da declaração (2015), havendo agressão ao princípio da irretroatividade e da anterioridade, visto que a lei acabou por produzir efeitos sobre o fato gerador ocorrido no mesmo exercício de sua publicação. STF se manifestou no sentido da inaplicabilidade da Súmula 584, mas apenas quando se trata de majoração de alíquotas do IR utilizado com caráter extrafiscal, em relação ao lucro decorrente de operações incentivadas. O STJ (REsp 419.814/RS), no entanto, já decidiu em favor da inaplicabilidade do enunciado da Súmula 584 do STF, pois este foi editado na vigência da CF anterior, valendo, hoje, os princípios da anterioridade e irretroatividade da lei tributária. *A retroatividade imprópria ocorre quando se considera apenas o aspecto temporal da norma, desconsiderando o seu aspecto material. Ou seja, ainda que a lei tenha sido publicada no meio ou no final do ano, ela se aplica a todos os rendimentos daquele período, mesmo que anteriores a ela, bastando apenas que esteja vigente em um determinado momento. É importante ressaltar que o STF (RE 587.008) já está se posicionando contrariamente à retroatividade imprópria, defendendo, assim, o princípio da segurança jurídica. É o que diz o voto da Min. Ellen Gracie, no julgamento do RE 587.008, transcrito nas páginas anteriores. OBS: O IPTU e o IPVA possuem fatos geradores periódicos simples, pois são constituídos de um único evento no período, qual seja a propriedade de veículo automotor ou de imóvel urbano.
- Da Liberdade de Tráfego
- De acordo com o texto constitucional (art. 150, V), temos que é vedado aos entes federados “estabelecer limitações ao tráfego de pessoas ou bens, por meio de tributos interestaduais ou intermunicipais, ressalvada a cobrança de pedágio pela utilização de vias conservadas pelo Poder Público" -STF- Entende-se que o pedágio cobrado pela utilização das vias conservadas pelo Poder Público não possui natureza tributária. Sua natureza jurídica é de preço público, não estando a sua instituição, consequentemente, sujeita ao princípio da legalidade estrita. Podemos acrescentar outra exceção, que, embora não prevista no dispositivo em análise, encontra-se no corpo da Magna Carta: a incidência de ICMS sobre operações de circulação de bens e sobre a prestação de determinados serviços. Perceba que o ICMS incide sobre a circulação de bens bem como a prestação de serviços com destino a outro Estado. Portanto, na prática, acaba se tornando outra limitação ao tráfego de bens. Entretanto, como há previsão na própria CF/88, é constitucional!
- Outros Princípios Constitucionais Tributários
- Estados, Municípios, DF
- Não Discriminação Baseada em Procedência ou Destino
- O art. 152 tem o intuito de proibir que tais entes federados criem diferenças tributárias em razão da procedência ou destino dos bens e serviços. Esse princípio é ratificado pelo Princípio do Tratamento Nacional, previsto no GATT. Cumpre-nos ressaltar que tal princípio não é aplicável apenas em relação a bens trazidos do exterior, mas também aos que circulam entre diferentes estados ou municípios brasileiros.
- Não Discriminação Baseada em Procedência ou Destino
- União
- Destaque-se que os princípios aplicáveis à União se traduzem em garantias da Federação, sendo protegidos, portanto, por cláusulas pétreas (art. 60, § 4°, I, da CF/88).
- Uniformidade Geográfica da Tributação
- O texto constitucional veda, no seu art. 151, I, que a União institua tributo que não seja uniforme em todo o território nacional ou que venha implicar em distinção em relação a outro ente federativo, em detrimento dos demais. Contudo, é permitida a concessão de incentivos fiscais para promover o desenvolvimento socioeconômico de determinadas regiões do país (elemento finalístico). Há que se destacar, ainda, o posicionamento do STF (RE 344.331/PR) acerca da abrangência dos incentivos fiscais àqueles que não foram objeto da benesse. De acordo com a Corte, não cabe ao Judiciário substituir o legislador, estendendo a isenção (incentivo fiscal) a contribuintes que não foram contemplados pela lei, a título de isonomia.
- Uniformidade da Tributação da Renda
- De acordo com o art. 151, II, é vedado à União “tributar a renda das obrigações da dívida pública dos Estados, do Distrito Federal e dos Municípios, bem como a remuneração e os proventos dos respectivos agentes públicos, em níveis superiores aos que fixar para suas obrigações e para seus agentes”. Ao analisar a própria nomenclatura conferida pela doutrina a esse princípio, percebemos que o que se busca é a tributação uniforme da renda, sem privilegiar o seu ente instituidor – que é a União.
- Vedação às Isenções Heterônomas
- Primeiramente, precisamos entender que as isenções são concedidas pelos entes políticos. Ou seja, o ente é capaz de tributar, mas opta por conceder esse benefício fiscal, que deve ser criado exclusivamente por lei. Art. 151. É vedado à União: III - instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios. Esse dispositivo consagra o Princípio da Vedação às Isenções Heterônomas. O que se veda com o princípio em análise é que um ente político conceda isenção sobre tributo instituído por outro. Tal benefício é chamado de isenção heterônoma. Assim sendo, não obstante tenha sido vedado apenas à União, a lógica jurídica deve prevalecer, isto é, também é vedado aos Estados instituir isenções de tributos municipais. OBS: Quando um ente federado competente para instituir determinado tributo concede isenção sobre tal exação, este benefício é denominado isenção autônoma. Contudo, temos que saber também que este princípio comporta algumas exceções. A primeira exceção diz respeito à incidência do ICMS sobre exportações, e está prevista no art. 155, § 2°, XII, e, da CF/88. Esse dispositivo permite que uma lei complementar federal exclua da incidência do ICMS (imposto estadual) as operações com mercadorias e prestação de serviços, destinados ao exterior. Cabe observar, no entanto, que esta previsão de isenção heterônoma deixou de ter utilidade após a EC 42/2003, pois tal emenda criou a imunidade do ICMS decorrente de operações que destinem quaisquer mercadorias para o exterior e sobre os serviços prestados a destinatários no exterior. A segunda exceção se refere à possibilidade de a União conceder, mediante lei complementar, isenção heterônoma sobre o ISS (tributo decompetência dos municípios) nas exportações de serviços para o exterior. Tal permissão está prevista no art, 156, § 3°, II, da CF/88. Há ainda a possibilidade de tratado internacional conceder isenção sobre tributos estaduais e municipais. Em princípio, não seria possível tal hipótese, tendo em vista que não há nada expresso sobre o tema na Constituição de 1988. Além disso, pelo fato de o tratado internacional ser produzido por órgãos pertencentes à União (Presidente da República e Congresso Nacional), haveria a proteção do princípio que estamos estudando neste tópico. -STF- O Presidente da República, ao celebrar tratados internacionais, não estaria agindo em nome da União, mas sim em nome da República Federativa do Brasil, atuando como Chefe de Estado, e não Chefe de Governo, que descaracteriza a existência de uma isenção heterônoma. Baseia-se no Acordo Geral Sobre Tarifas e Comércio (GATT), tratado internacional do qual o Brasil é signatário, há um princípio denominado “Princípio do Tratamento Nacional”, segundo o qual os produtos importados não devem ser mais onerados que os produtos nacionais. Neste contexto, se as isenções forem inicialmente concedidas aos produtos nacionais, seus similares importados também receberão os privilégios decorrentes do benefício, em virtude do princípio que consta no GATT. Existe por isso a diferenciação entre isenção heterônoma (concedida por lei) da isenção convencional (derivada de tratado internacional).
- Estados, Municípios, DF
- Legalidade
Informações
- Descrição
- Mapa Mental sobre LIMITAÇÕES AO PODER DE TRIBUTAR, criado por Cristiane Sales em 03-03-2020.
- Criado por
- Cristiane Sales
- Visualizações
- 5
- Avaliação