
Mapa mental
Restos a Pagar
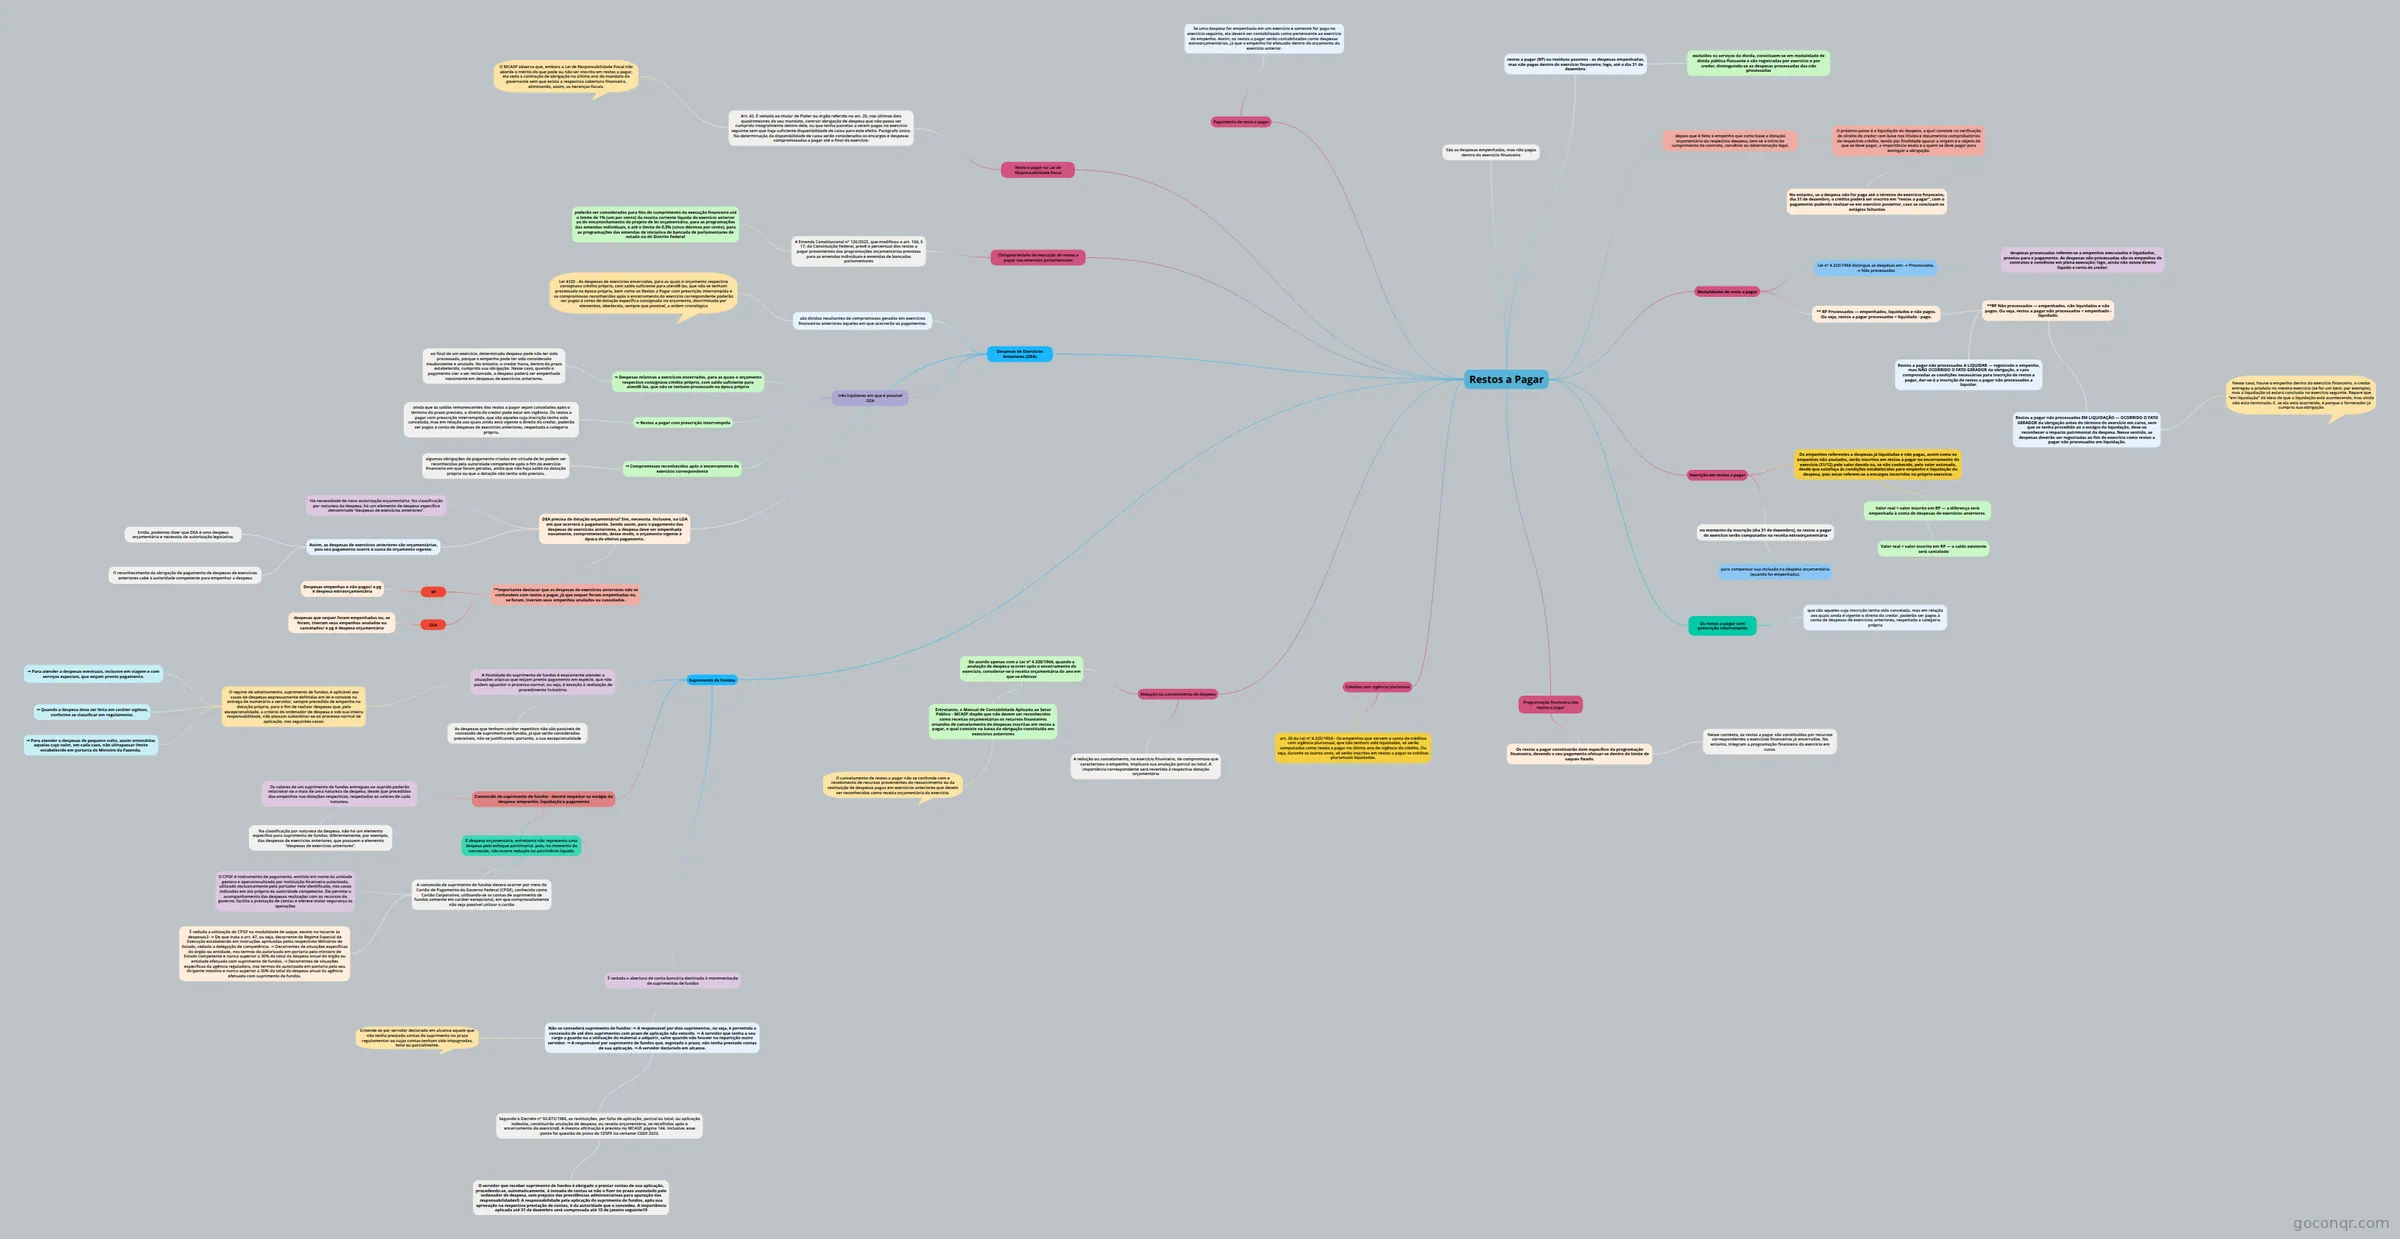
Mapa mental: Restos a Pagar
Conteúdo do mapa
Restos a Pagar
depois que é feito o empenho que como base a dotação orçamentária da respectiva despesa, tem-se o início do cumprimento do contrato, convênio ou determinação legal.
- O próximo passo é a liquidação da despesa, a qual consiste na verificação do direito do credor com base nos títulos e documentos comprobatórios do respectivo crédito, tendo por finalidade apurar a origem e o objeto do que se deve pagar, a importância exata e a quem se deve pagar para extinguir a obrigação.
- No entanto, se a despesa não for paga até o término do exercício financeiro, dia 31 de dezembro, o crédito poderá ser inscrito em “restos a pagar”, com o pagamento podendo realizar-se em exercício posterior, caso se concluam os estágios faltantes
- O próximo passo é a liquidação da despesa, a qual consiste na verificação do direito do credor com base nos títulos e documentos comprobatórios do respectivo crédito, tendo por finalidade apurar a origem e o objeto do que se deve pagar, a importância exata e a quem se deve pagar para extinguir a obrigação.
restos a pagar (RP) ou resíduos passivos - as despesas empenhadas, mas não pagas dentro do exercício financeiro; logo, até o dia 31 de dezembro.
- excluídos os serviços da dívida, constituem-se em modalidade de dívida pública flutuante e são registradas por exercício e por credor, distinguindo-se as despesas processadas das não processadas
Modalidades de resto a pagar
- Lei nº 4.320/1964 distingue as despesas em: ➔ Processadas. ➔ Não processadas
- despesas processadas referem-se a empenhos executados e liquidados, prontos para o pagamento. As despesas não processadas são os empenhos de contratos e convênios em plena execução; logo, ainda não existe direito líquido e certo do credor.
- ** RP Processados — empenhados, liquidados e não pagos. Ou seja, restos a pagar processados = liquidado - pago.
- **RP Não processados — empenhados, não liquidados e não pagos. Ou seja, restos a pagar não processados = empenhado - liquidado.
- Restos a pagar não processados A LIQUIDAR — registrado o empenho, mas NÃO OCORRIDO O FATO GERADOR da obrigação, e caso comprovadas as condições necessárias para inscrição de restos a pagar, dar-se-á a inscrição de restos a pagar não processados a liquidar.
- Restos a pagar não processados EM LIQUIDAÇÃO — OCORRIDO O FATO GERADOR da obrigação antes do término do exercício em curso, sem que se tenha procedido ao o estágio da liquidação, deve-se reconhecer o impacto patrimonial da despesa. Nesse sentido, as despesas deverão ser registradas ao fim do exercício como restos a pagar não processados em liquidação.
- Nesse caso, houve o empenho dentro do exercício financeiro, o credor entregou o produto no mesmo exercício (se for um bem, por exemplo), mas a liquidação só estará concluída no exercício seguinte. Repare que “em liquidação” dá ideia de que a liquidação está acontecendo, mas ainda não está terminada. E, se ela está ocorrendo, é porque o fornecedor já cumpriu sua obrigação.
- **RP Não processados — empenhados, não liquidados e não pagos. Ou seja, restos a pagar não processados = empenhado - liquidado.
- Lei nº 4.320/1964 distingue as despesas em: ➔ Processadas. ➔ Não processadas
São as despesas empenhadas, mas não pagas dentro do exercício financeiro
Inscrição em restos a pagar
- Os empenhos referentes a despesas já liquidadas e não pagas, assim como os empenhos não anulados, serão inscritos em restos a pagar no encerramento do exercício (31/12) pelo valor devido ou, se não conhecido, pelo valor estimado, desde que satisfaça às condições estabelecidas para empenho e liquidação da despesa, pois estas referem-se a encargos incorridos no próprio exercício.
- Valor real > valor inscrito em RP — a diferença será empenhada à conta de despesas de exercícios anteriores.
- Valor real < valor inscrito em RP — o saldo existente será cancelado
- Valor real > valor inscrito em RP — a diferença será empenhada à conta de despesas de exercícios anteriores.
- no momento da inscrição (dia 31 de dezembro), os restos a pagar do exercício serão computados na receita extraorçamentária
- para compensar sua inclusão na despesa orçamentária (quando foi empenhada).
- Os empenhos referentes a despesas já liquidadas e não pagas, assim como os empenhos não anulados, serão inscritos em restos a pagar no encerramento do exercício (31/12) pelo valor devido ou, se não conhecido, pelo valor estimado, desde que satisfaça às condições estabelecidas para empenho e liquidação da despesa, pois estas referem-se a encargos incorridos no próprio exercício.
Os restos a pagar com prescrição interrompida
- que são aqueles cuja inscrição tenha sido cancelada, mas em relação aos quais ainda é vigente o direito do credor, poderão ser pagos à conta de despesas de exercícios anteriores, respeitada a categoria própria
Programação financeira dos restos a pagar
- Os restos a pagar constituirão item específico da programação financeira, devendo o seu pagamento efetuar-se dentro do limite de saques fixado.
- Nesse contexto, os restos a pagar são constituídos por recursos correspondentes a exercícios financeiros já encerrados. No entanto, integram a programação financeira do exercício em curso.
- Os restos a pagar constituirão item específico da programação financeira, devendo o seu pagamento efetuar-se dentro do limite de saques fixado.
Créditos com vigência plurianual
- art. 36 da Lei nº 4.320/1964 - Os empenhos que sorvem a conta de créditos com vigência plurianual, que não tenham sido liquidados, só serão computados como restos a pagar no último ano de vigência do crédito. Ou seja, durante os outros anos, só serão inscritos em restos a pagar os créditos plurianuais liquidados.
Redução ou cancelamento de despesa
- A redução ou cancelamento, no exercício financeiro, de compromisso que caracterizou o empenho, implicará sua anulação parcial ou total. A importância correspondente será revertida à respectiva dotação orçamentária
- De acordo apenas com a Lei nº 4.320/1964, quando a anulação de despesa ocorrer após o encerramento do exercício, considerar-se-á receita orçamentária do ano em que se efetivar
- Entretanto, o Manual de Contabilidade Aplicada ao Setor Público - MCASP dispõe que não devem ser reconhecidos como receitas orçamentárias os recursos financeiros oriundos de cancelamento de despesas inscritas em restos a pagar, o qual consiste na baixa da obrigação constituída em exercícios anteriores
- O cancelamento de restos a pagar não se confunde com o recebimento de recursos provenientes do ressarcimento ou da restituição de despesas pagas em exercícios anteriores que devem ser reconhecidos como receita orçamentária do exercício.
- Entretanto, o Manual de Contabilidade Aplicada ao Setor Público - MCASP dispõe que não devem ser reconhecidos como receitas orçamentárias os recursos financeiros oriundos de cancelamento de despesas inscritas em restos a pagar, o qual consiste na baixa da obrigação constituída em exercícios anteriores
Pagamento de resto a pagar
- Se uma despesa for empenhada em um exercício e somente for paga no exercício seguinte, ela deverá ser contabilizada como pertencente ao exercício do empenho. Assim, os restos a pagar serão contabilizados como despesas extraorçamentárias, já que o empenho foi efetuado dentro do orçamento do exercício anterior.
Resto a pagar na Lei de Responsabilidade Fiscal
- Art. 42. É vedado ao titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito. Parágrafo único. Na determinação da disponibilidade de caixa serão considerados os encargos e despesas compromissadas a pagar até o final do exercício.
- O MCASP observa que, embora a Lei de Responsabilidade Fiscal não aborde o mérito do que pode ou não ser inscrito em restos a pagar, ela veda a contração de obrigação no último ano do mandato do governante sem que exista a respectiva cobertura financeira, eliminando, assim, as heranças fiscais.
- Art. 42. É vedado ao titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito. Parágrafo único. Na determinação da disponibilidade de caixa serão considerados os encargos e despesas compromissadas a pagar até o final do exercício.
Obrigatoriedade de execução de restos a pagar nas emendas parlamentares
- A Emenda Constitucional nº 126/2022, que modificou o art. 166, § 17, da Constituição Federal, prevê o percentual dos restos a pagar provenientes das programações orçamentárias previstas para as emendas individuais e emendas de bancadas parlamentares
- poderão ser considerados para fins de cumprimento da execução financeira até o limite de 1% (um por cento) da receita corrente líquida do exercício anterior ao do encaminhamento do projeto de lei orçamentária, para as programações das emendas individuais, e até o limite de 0,5% (cinco décimos por cento), para as programações das emendas de iniciativa de bancada de parlamentares de estado ou do Distrito Federal
- A Emenda Constitucional nº 126/2022, que modificou o art. 166, § 17, da Constituição Federal, prevê o percentual dos restos a pagar provenientes das programações orçamentárias previstas para as emendas individuais e emendas de bancadas parlamentares
Despesas de Exercícios Anteriores (DEA)
- são dívidas resultantes de compromissos gerados em exercícios financeiros anteriores àqueles em que ocorrerão os pagamentos.
- Lei 4320 - As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica
- três hipóteses em que é possível DEA
- ⇒ Despesas relativas a exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria
- ao final de um exercício, determinada despesa pode não ter sido processada, porque o empenho pode ter sido considerado insubsistente e anulado. No entanto, o credor havia, dentro do prazo estabelecido, cumprido sua obrigação. Nesse caso, quando o pagamento vier a ser reclamado, a despesa poderá ser empenhada novamente em despesas de exercícios anteriores.
- ⇒ Restos a pagar com prescrição interrompida
- ainda que os saldos remanescentes dos restos a pagar sejam cancelados após o término do prazo previsto, o direito do credor pode estar em vigência. Os restos a pagar com prescrição interrompida, que são aqueles cuja inscrição tenha sido cancelada, mas em relação aos quais ainda está vigente o direito do credor, poderão ser pagos à conta de despesas de exercícios anteriores, respeitada a categoria própria.
- ⇒ Compromissos reconhecidos após o encerramento do exercício correspondente
- algumas obrigações de pagamento criadas em virtude de lei podem ser reconhecidas pela autoridade competente após o fim do exercício financeiro em que foram geradas, ainda que não haja saldo na dotação própria ou que a dotação não tenha sido prevista.
- ⇒ Despesas relativas a exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria
- DEA precisa de dotação orçamentária? Sim, necessita. Inclusive, na LOA em que ocorrerá o pagamento. Sendo assim, para o pagamento das despesas de exercícios anteriores, a despesa deve ser empenhada novamente, comprometendo, desse modo, o orçamento vigente à época do efetivo pagamento.
- Há necessidade de nova autorização orçamentária. Na classificação por natureza da despesa, há um elemento de despesa específico denominado “despesas de exercícios anteriores”.
- Assim, as despesas de exercícios anteriores são orçamentárias, pois seu pagamento ocorre à custa do orçamento vigente.
- Então, podemos dizer que DEA é uma despesa orçamentária e necessita de autorização legislativa.
- O reconhecimento da obrigação de pagamento de despesas de exercícios anteriores cabe à autoridade competente para empenhar a despesa
- **Importante destacar que as despesas de exercícios anteriores não se confundem com restos a pagar, já que sequer foram empenhadas ou, se foram, tiveram seus empenhos anulados ou cancelados.
- RP
- Despesas empenhas e não pagas/ o pg é despesa extraorçamentária
- DEA
- despesas que sequer foram empenhadas ou, se foram, tiveram seus empenhos anulados ou cancelados/ o pg é despesa orçamentária
- RP
- são dívidas resultantes de compromissos gerados em exercícios financeiros anteriores àqueles em que ocorrerão os pagamentos.
Suprimento de Fundos
- A finalidade do suprimento de fundos é exatamente atender a situações atípicas que exijam pronto pagamento em espécie, que não podem aguardar o processo normal, ou seja, é exceção à realização de procedimento licitatório.
- As despesas que tenham caráter repetitivo não são passíveis de concessão de suprimento de fundos, já que serão consideradas previsíveis, não se justificando, portanto, a sua excepcionalidade
- O regime de adiantamento, suprimento de fundos, é aplicável aos casos de despesas expressamente definidas em lei e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria, para o fim de realizar despesas que, pela excepcionalidade, a critério do ordenador de despesa e sob sua inteira responsabilidade, não possam subordinar-se ao processo normal de aplicação, nos seguintes casos:
- ⇒ Para atender a despesas eventuais, inclusive em viagem e com serviços especiais, que exijam pronto pagamento.
- ⇒ Quando a despesa deva ser feita em caráter sigiloso, conforme se classificar em regulamento.
- ⇒ Para atender a despesas de pequeno vulto, assim entendidas aquelas cujo valor, em cada caso, não ultrapassar limite estabelecido em portaria do Ministro da Fazenda.
- Concessão de suprimento de fundos - deverá respeitar os estágio da despesa: emprenho, liquidação e pagamento
- Os valores de um suprimento de fundos entregues ao suprido poderão relacionar-se a mais de uma natureza de despesa, desde que precedidos dos empenhos nas dotações respectivas, respeitados os valores de cada natureza.
- Na classificação por natureza da despesa, não há um elemento específico para suprimento de fundos, diferentemente, por exemplo, das despesas de exercícios anteriores, que possuem o elemento “despesas de exercícios anteriores”.
- É despesa orçamentária, entretanto não representa uma despesa pelo enfoque patrimonial, pois, no momento da concessão, não ocorre redução no patrimônio líquido.
- A concessão de suprimento de fundos deverá ocorrer por meio do Cartão de Pagamento do Governo Federal (CPGF), conhecido como Cartão Corporativo, utilizando-se as contas de suprimento de fundos somente em caráter excepcional, em que comprovadamente não seja possível utilizar o cartão
- O CPGF é instrumento de pagamento, emitido em nome da unidade gestora e operacionalizado por instituição financeira autorizada, utilizado exclusivamente pelo portador nele identificado, nos casos indicados em ato próprio da autoridade competente. Ele permite o acompanhamento das despesas realizadas com os recursos do governo, facilita a prestação de contas e oferece maior segurança às operações
- É vedada a utilização do CPGF na modalidade de saque, exceto no tocante às despesas3: ⇒ De que trata o art. 47, ou seja, decorrente de Regime Especial de Execução estabelecido em instruções aprovadas pelos respectivos Ministros de Estado, vedada a delegação de competência. ⇒ Decorrentes de situações específicas do órgão ou entidade, nos termos do autorizado em portaria pelo ministro de Estado competente e nunca superior a 30% do total da despesa anual do órgão ou entidade efetuada com suprimento de fundos. ⇒ Decorrentes de situações específicas da agência reguladora, nos termos do autorizado em portaria pelo seu dirigente máximo e nunca superior a 30% do total da despesa anual da agência efetuada com suprimento de fundos.
- A concessão de suprimento de fundos deverá ocorrer por meio do Cartão de Pagamento do Governo Federal (CPGF), conhecido como Cartão Corporativo, utilizando-se as contas de suprimento de fundos somente em caráter excepcional, em que comprovadamente não seja possível utilizar o cartão
- Os valores de um suprimento de fundos entregues ao suprido poderão relacionar-se a mais de uma natureza de despesa, desde que precedidos dos empenhos nas dotações respectivas, respeitados os valores de cada natureza.
- É vedada a abertura de conta bancária destinada à movimentação de suprimentos de fundos
- Não se concederá suprimento de fundos: ⇒ A responsável por dois suprimentos, ou seja, é permitida a concessão de até dois suprimentos com prazo de aplicação não vencido. ⇒ A servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor. ⇒ A responsável por suprimento de fundos que, esgotado o prazo, não tenha prestado contas de sua aplicação. ⇒ A servidor declarado em alcance.
- Entende-se por servidor declarado em alcance aquele que não tenha prestado contas do suprimento no prazo regulamentar ou cujas contas tenham sido impugnadas, total ou parcialmente.
- Segundo o Decreto nº 93.872/1986, as restituições, por falta de aplicação, parcial ou total, ou aplicação indevida, constituirão anulação de despesa, ou receita orçamentária, se recolhidas após o encerramento do exercício8. A mesma afirmação é prevista no MCASP, página 144. Inclusive, esse ponto foi questão de prova do CESPE no certame CGDF 2023.
- O servidor que receber suprimento de fundos é obrigado a prestar contas de sua aplicação, procedendo-se, automaticamente, à tomada de contas se não o fizer no prazo assinalado pelo ordenador de despesa, sem prejuízo das providências administrativas para apuração das responsabilidades9. A responsabilidade pela aplicação do suprimento de fundos, após sua aprovação na respectiva prestação de contas, é da autoridade que o concedeu. A importância aplicada até 31 de dezembro será comprovada até 15 de janeiro seguinte10
- Não se concederá suprimento de fundos: ⇒ A responsável por dois suprimentos, ou seja, é permitida a concessão de até dois suprimentos com prazo de aplicação não vencido. ⇒ A servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor. ⇒ A responsável por suprimento de fundos que, esgotado o prazo, não tenha prestado contas de sua aplicação. ⇒ A servidor declarado em alcance.
- A finalidade do suprimento de fundos é exatamente atender a situações atípicas que exijam pronto pagamento em espécie, que não podem aguardar o processo normal, ou seja, é exceção à realização de procedimento licitatório.
Informações
- Descrição
- Idiomas AFO Mapa Mental sobre Restos a Pagar, criado por Thalita Ary em 08-11-2023.
- Criado por
- Thalita Ary
- Visualizações
- 1
- Avaliação
Mais sobre Restos a pagar e despesas de exercícios anteriores