
Mapa mental
Sistema de Costeo por Ordenes de Producción
Conteúdo do mapa
Sistema de Costeo por Ordenes de Producción
DEFINICION.
- Costos de empresas que se identifican con el producto a medida que se van realizando las diferentes operaciones de producción
- también conocido como costos por ordenes especificas de producción.
- OBJETIVOS DEL SISTEMA
- 1.CALCULAR.
- 2.MANTENER
- 3.CONTROL
- DISEÑO DE UN SISTEMA DE COSTEO POR ÓRDENES DE PRODUCCIÓN.
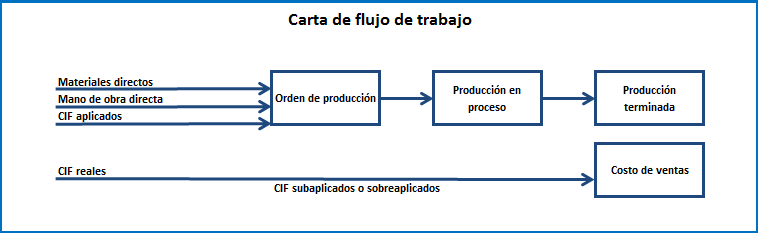
- Elaboración de un carta de flujo de trabajo que permite apreciar de forma clara el proceso de fabricación de los productos con materiales directos, mano de obra directa y costos indirectos de fabricación aplicados.
- Elaboración de un carta de flujo de trabajo que permite apreciar de forma clara el proceso de fabricación de los productos con materiales directos, mano de obra directa y costos indirectos de fabricación aplicados.
- MANO DE OBRA.
- Naturaleza
- Mano de Obra Directa e Indirecta.
- Remuneración de los empleados que intervienen directa e indirectamente en la fabricación de los productos (operarios, supervisores y/o demás en área de producción).
- 1.Salarios de Supervición de Fábrica
- 2.Salarios de Oficinas de Fábrica.
- 3.Salarios por Tiempo Ocioso.
- 4.Salarios por Horas Extras.
- 5.Salarios de Administración.
- 6.Salarios de Ventas.
- Remuneración de los empleados que intervienen directa e indirectamente en la fabricación de los productos (operarios, supervisores y/o demás en área de producción).
- Control
- Se realiza con el fin de producir en mayor cantidad maximizando la reducción de los costos.
- 1.Control de Tiempo.
- 2.Control de Salario.
- Se realiza con el fin de producir en mayor cantidad maximizando la reducción de los costos.
- Contabilización del Pago.
- Registro de la nomina en los libros contables.
- a.Costos.
- b.Contabilidad.
- Registro de la nomina en los libros contables.
- Prestaciones Sociales.
- Clasificación de las prestaciones sociales para determinar si se toman como mano de obra directa, costo indirecto de fabricación o gastos de periodo.
- a.Contabilidad de Costos
- b.Contabilidad General
- Clasificación de las prestaciones sociales para determinar si se toman como mano de obra directa, costo indirecto de fabricación o gastos de periodo.
- Provisión para prestaciones Sociales
- Cesantías, intereses de cesantías, prima y vacaciones.
- MATERIALES.
- TERMINOLOGIA.
- 1.Materia prima
- 2.Materiales Directos
- 3.Materiales Indirectos.
- 4.Suministros de Fabrica.
- Contabilización de la Compra.
- 1.Almacén
- 2.Departamento de Costos.
- 3.Departamento de Contabilidad General.
- Requisición para Producción.
- Establece, mediante un formato previamente diseñado, un control efectivo sobre las materias primas que se suministran a producción.
- Contabilización del uso.
- 1.Almacén
- 2.Departamento de Costos.
- 3.Departamento de Contabilidad.
- Uso de repuestos.
- Los repuestos son considerados costos indirectos, por ello debe controlarse, mediante una forma especial, la entrega de los repuestos requeridos por cualquiera de los departamentos de producción y servicios.
- Gasto de manejo.
- Recepción, manejo, almacenaje y mantenimiento de los materiales.
- Clasificación de Inventarios.
- 1.Inventario de Producto Terminado.
- 2.Inventario de productos en Proceso.
- 3.Inventario de Materias Primas.
- 4.Inventario de Suministros de Fabrica.
- Métodos de Evaluación de Inventarios.
- Permite controlar el costo de los materiales o de los productos terminados y/o semiterminados que están en existencia dentro de un periodo determinado de tiempo.
- 1.Primeras en entrar, primeras en salir.
- (PEPS)
- 2.Últimas en entrar, primeras en salir.
- (UEPS)
- 3.Promedio ponderado
- 1.Primeras en entrar, primeras en salir.
- Permite controlar el costo de los materiales o de los productos terminados y/o semiterminados que están en existencia dentro de un periodo determinado de tiempo.
- Comparación de los Métodos
- 1.Método PEPS
- 2.Método UEPS
- 3.Método ponderado
- TERMINOLOGIA.
- CAPITULO 2 LIBRO GUIA. Nidia Liliana ROBAYO CASTILLO ID 486858 Juan Pablo LABRADOR BARRETO ID 487787
- Costos de empresas que se identifican con el producto a medida que se van realizando las diferentes operaciones de producción
Imagens e arquivos do mapa
Informações
- Descrição
- COSTOS UNIMINUTO ADMINISTACION EMPRESAS JUAN LABRADOR LILIANA ROBAYO
- Criado por
- JuanPablo Labrador
- Visualizações
- 47
- Tags
- Avaliação