
Karteikarten
Einführung in die BWL
Karten in diesem Stapel (160)
- 1akquisitorisches Potentialein nicht preislicher Vorteil wie Image, Qualität
- 2ErkenntnisgegenstandErfahrungsgegenstand aus spezieller Perspektive (Theorie)
- 3Definition BetriebEine planvoll organisierte Wirtschaftseinheint in der Produktionsfaktoren kombiniert werden, um Güter und Dienstleistungen herzustellen und abzusetzen
Wöhe/ Döring
Ein Betrieb kann nicht handeln - 4Definition Wirtschaftensorgsamer Umgang mit knappen Ressourcen
--> rationale Entscheidungen und deren Koordination, oft unter einem Risiko (c.p. zu verringern) - 5Rationalprinzip Def.Fähigkeit zur Informationsverarbeitung
[nicht Anspruch an vollst. Information]
Vorgegebenes Ziel ist mit geringstmöglichem Mitteleinsatz (MInimumprinzip) oder einem gegebenen Mittel das Ziel so weit wie möglich zu erreichen (Maximumprinzip).
Rationalität ist ein knappes Gut - 6Folgen aus dem Rationalitätsprinzipzentrales ökonomisches Basiswerturteil, Verschwendung ist stets zu vermeiden
- knappes Gut - 7BedürfnisWunsch eines Menschen, dessen Erfüllung für ihn eine Steigerung des individuellen Wohlbefindens hervorruft
- 8KnappheitMenge, die zur Befriedigung der Sättigung notwendig wäre ist nicht verfügbar oder übersteigt die Möglichkeit der Produktion
- 9Eigenschaften des Einkommensknapp, unsicher durch Zukunftsbezug, Erzielung des Einkommens nicht die einzige Form des Wirtschaftens
- 10Privatwirtschaftslehre nach NeusUntersuchung von individuellen Entscheidungen, die die Einkommenserzielung /-verwendung betreffen. Koordination von Handlungen meherer Menschen
Ausgrenzung von NPO und öffentlichen Betrieben - 11ökonomischer Ansatz für IndividuenIndividuen wollen die bestmögliche Befriedigung ihrer Bedürfnisse
- 12Voraussetzung für Kooperation ist, dass......nach der optimale Mischung aus Einkommnserzielung, -verwendung und Arbeitsleidbegrenzung gesucht wird.
- 13Definition KooperationZusammenarbeit von Unternehmen, die rechtlich und wirtschaftlich selbstständig sind, zur Steigerung der gemeinsamen Wettbewerbsfähigkeit.
Dabei gibt es gemeinsame Interessen (Projekterfolg) und divergente Interessen (Erfolg- und Kostenteilung). - 14OpportunismusKonsequente Formulierung der Eigennutzprämisse
Ggf. mit Lug und Betrug - 15Konstituierende Merkmale der Institutionenökonomik1. asymmetrische Informationsverteilung
2. Opportunismus der Teilnehmer (eigennütziges Verhalten)
--> Suche nach und Untersuchung von Institutionen zur Sicherung gefährdeter Kooperationsvorteile - 16Komplementäre GüterBedingen sich in Verwendung und Absatz
z.B. Konsole und Spiel - 17SubstituteAustauschbare Güter (Butter/ Margarine)
- 18Indifferentes GutGüter, deren Nachfragen unabhängig voneinander sind
Schuhe und Milch - 19GrenznutzenNutzenzuwachs durch eine weiter Mengeneinheit
Positiv, abnehmend, kann negativ sein - 20ProduktionsfunktionBeschreibt das (bestmögliche) Verhältnis von Input zu Output
- 21Effizienz einer AktionAktion A ist effizient, wenn es keine andere Aktion gibt, die hinstichtlich min. eines Kriteriums besser ist als A und in keinem Kriterium schlechter ist als A
- 22Dominanz einer AktionAktion A ist dominant, wenn alle Kriterien nicht schlechter als B sind und mindestens ein Kriterium besser als B ist.
- 23Kennzeichen der PrivatautonomieKooperationen, Tausch, Verträge finden freiwillig statt und stellen alle Beteiligten stets besser
- 24Komparativer Kostenvorteildie Vorteilhaftigkeit des Handels zwischen zwei Ländern hängt nicht von den absoluten Produktionskosten ab, sondern von den ! relativen Kosten ! der produzierten Güter zueinander im jeweiligen Land
- 25Nash-Gleichgewichtwechselseitig beste Antworten
Spieltheorie: keiner der Spieler kann sich durch eine Änderung seiner Wahl verbessern, sondern nur verschlechtern - 26Transaktionskosten nach CoaseKosten, die durch Benutzung des Marktes also der Transaktion von Verfügungsrechten (z. B. Kauf, Verkauf, Miete) oder einer innerbetrieblichen Hierarchie entstehen
--> Beobachtung der relevanten Preise, Verhandlungskosten, Kosten durch Abschluss von Verträgen, Umsatzsteuern - 27Transaktion Williamson... wenn ein Gut oder eine Leistung über eine technisch übertragbare Schnittstelle übertragen wird
Zu weit! Besser:
Übertragung von Verfügungsrechten von einer Person auf eine andere
zu reduzieren
setzen eine Obergrenze für verbleibende Ineffizienz - 28Verfügungsrechte -können getrennt gehandelt werden-1. ius usus: Recht zum Gebrauch
2. ius abusus: R auf Veränderung
3. Ius usus fructus: R zur Ertragsaneignung
4. Recht zum Verkauf und Erlösaneignung - 29Externe TransaktionskostenTyp: MarktTK
Abschluss eines Arbeitsvertrags
ex ante: in Vertragsanbahnungen (Such-, Informationskosten) im Verhandlungsabschluss (Verhandlungs-, Vertragsabschluss-, Absicherungskosten)
ex post: Überwachungs-/ Kontrollkosten, Durchsetzungs-, Nachverhandlungskosten - 30interne TransaktionskostenTyp: UnternehmensTK
Arbeiter setzt Arbeit effizienter ein, durch z.B. Anweisung des Chefs
interne, Organisations-, Koordinationskosten für Leistungsaustausch - 313 TransaktionsdimensionenHäufigkeit, Unsicherheit, Spezifität
- 32was sind keine TK?Produktions- und Transportkosten
- 33Externer EffektHandlungen haben einen Einfluss auf einen unbeteiligten Dritten
MPC ungleich MSC
kann pos. und neg. sein - 34Internalisierungexterner Effekt wird dem Erzeuger des Effektes entsprechende Erträge oder Kosten zugerechnet (nicht unbedingt dem Betroffenen)
Einpreisung des EE - 35Residualrecht Inhaber vs. BetroffeneAneignung und Entscheidung
Im Vertragsrecht
Unvollst. Vertrag regelt nicht alle zukünftigen Belange. Tritt eine Situation auf, die im Vertrag nicht vorgesehen ist, so ist der Inhaber einer Sache nicht vertraglich verpflichtet und kann seinen Beitrag sowohl zu seinem eigenen Nutzen, als auch für die gemeinsame Sache der Vertragsparteien einbringen. Er besitzt die Residualrechte an seinem Beitrag zu dem Vertrag. Die Residualrechte liegen gewöhnlich beim Eigentümer einer Sache. - 36Unternehmens- = Eigentümerinteressen?Inkonsestenter Ansatz: Voraussetzung dafür ist die vollständige Regelung aller Ansprüche aller Interessenten
Nur wenn Eigentümer alle Residualrechte besitzt sind die ETI=UNI - 37Shareholder ValueInteressen der Kapitaleigner
homogenes Interesse, dadurch leicht definierbar und durchsetzbar z.B. Gewinnmaxmierung - 38StakeholderInteressen anderer Gruppen z.B. Beschäftigte, Zulieferer, Investoren
werden am gut funktionierenden Markt geschützt
inhomogen bzw. stark heterogen, schwer zu definieren, bei Berücksichtigung der Stakeholder-Interessen erhöht das idR cp. die Kosten - 39UnternehmensethikHandlungsspielräume eines Unternehmens bei "Gesetzeslücken", Verhalten innerhalb einer Organisationseinheit z.B. Gewinnmaximierung des Unternehmens
Probleme: Wie weit dürfen Gesetzeslücken ausgenutzt werden, Bruch von ineffizienten/ unethischen Gesetzen legitim? - 40Regelungen des Marktes bei TKTK setzen eine Obergrenze für verbleibende Ineffizienz und sollten deshalb in der Regel reduziert werden
- 41Gegenstand der WirtschaftsethikDie Wirtschaftsordnung und ihre Legitimation
- 42Moral und WirtschaftenMoral hat großen Einfluss auf das Handeln der Unternehmen, vor allem durch Stakeholder (selbst wenn sie durch Moral irren)
- 43Arten von TransaktionskostenMarktTK (externe)
UnternehmensTK (interne)
evtl. Politische TK
Zwischenformen wie Leasing, Franchising etc. - 44Eigenschaften des Kaufmanns (Einzelunternehmung) §§1 ff HGBKaufmann Entscheidet, führt Geschäft, darf sich Gewinne aneignen, Veräußern, eingetragen, haftet unbeschränkt, falls nicht zu groß keine Informationspflicht
- 45Eigenschaften der GbR §§705 ff BGBGesellschaft bürgerlichen Rechts
Entscheidungs-/GeschäftsführungsR: Gesellschafter bzw. laut Gesellschaftsvertrag
GewinnaneignungsR: Gesellschafter
VeräußerungsR: Gesellschafter
Haftungspflicht: Gesellschafter haften unmittelbar und unbegrenzt
Informationspflicht wie ein Kfm.
Zweck: Kann gewerblich sein, muss es aber nicht - 46Eigenschaften einer OHG §§ 105 ff HGBOffene Handelsgesellschaft
Entscheidungs-/GeschöftsführungsR: Gesellschafter bzw. laut Gesellschaftsvertrag
GewinnaneignungsR: Gesellschafter
VeräußerungsR: Gesellschafter
Haftungspflicht: Gesellschafter haften unmittelbar und unbegrenzt
Informationspflicht wie ein Kfm.
Zweck: Muss ein gewerblicher sein! Eintragung ins Handelsregister notwendig - 47KG §§ 161 ff HGBKommanditgesellschaft
Entscheidungs-/GeschäftsführungsR: Komplementär,
GewinnaneignungsR: Komplementär und Kommandist
Veräußerungsrecht: Komplementäre, Kommandisten nur mit Genehmigung der übrigen Gesellschafter
Haftungspflicht: Komplementäre haften unbegrenzt, Kommandisten haften auf Einlage beschränkt
Informationspflicht: Wie Efkm. - 48GmbH §§ 1 GmbHGGesellschaft mit begrenzter Haftung
EntscheidungsR: Gesellschafter bzw. laut Gesellschaftsvertrag
GewinnaneignungsR: Gesellschafer
VeräußerungsR: Gesellschafter
Haftungspflicht: auf Gesellschaftsvermögen begrenzt
Informationspflicht: Veröffentlichung des Jahresabschlusses und je nach Größe ein Lagebericht/ weitere Infos
Stammkapital: min 25.000 - 49AG §§ 1 ff AGGAktiengesellschaft
EntscheidungsR: Vorstand
Gewinnaneignung: Aktionär,
VeräußerungsR: Aktionäre
Haftungspflicht: Aufs Gesellschaftsvermögen begrenzt
Informationspflicht: wie GmbH - 50KGaAKommanditgesellschaft auf Aktien
Vereint Elemente der AG und KG
EntscheidungsR: Komplementär
GewinnaneignungsR: Komplementär und Kommanditaktionäre
VeräußerungsR: Kommanditaktionäre
Haftung: Komplementäre haften unbegrenzt, Kommanditaktionäre haften begrenzt auf Einlage
Informationspflicht: wie GmbH - 51UGUnternehmensgesellschaft
Kapitalgesellschaft
Wie GmbH mit geringerem Stammkapital, 1€ mgl. geringere, Haftung auch mit Privatvermögen - 52LeitungssystemeNach der Abteilungsbildung muss im Rahmen der Betriebsorganisation festgelegt werden, wer wem Anweisungen erteilt bzw. Bericht erstatten muss.
Einliniensystem, Mehrliniensystem, Stabliniensystem, Matrixorganisation - 53Einliniensystemalle Instanzen sind in einem streng zentralisierten Weisungs- und Meldeweg eingebunden. Jede Stelle erhält nur von der unmittelbar vorgesetzten Stelle Anweisungen, Berichte werden an diese übergeordnete Stelle weitergeleitet. Es gibt nur den einen Dienstweg, der unbedingt eingehalten werden muss. Gleichrangige Stellen können nur über gemeinsam übergeordnete Stelle zusammenarbeiten oder über Fayoische Brücke.
- 54Mehrliniensystemhoher Spezialisierungsgrad, größere Betriebe. Jede Stelle hat direktes fachliches Weisungsrecht gegenüber den untergeordneten Stellen Ein Stelleninhaber kann also seine Arbeitsaufträge von verschiedenen Funktionsstellen (Vorgesetzten) bekommen. Deshalb wird das Mehrliniensystem auch als Funktionalsystem bezeichnet.
- 55Vorteile MehrliniensystemSpezialisierung in Funktionsbereich ermöglicht Fachwissen
Kurze Dienst-/ Informationswege
Motivation der Mitarbeiter durch Verantwortung
Hierarchieabbau, Entlastung der Führung - 56Nachteile Mehrliniensystemunübersichtliche Organisation
schlechte Kontrolle
unklare Kompetenz-/ Verantwortungsabgrenzung
unterschiedliche Weisungszuständigkeit führt zu Unsicherheit
Koordinationsprobleme zw. Funktionsbereichen - 57Vorteile Einliniensystemstraffe, übersichtliche Organisation
eindeutige Dienstwege & Verantwortungsbereiche
kein Kampf um Kompetenzuzuweisung
gute Kontrolle durch Vorgesetzte mgl. - 58Nachteile Einliniensystemstarre, lange Dienstwege
Informationsverlust/-verfälschung durch lange Dienstwege
starke Belastung der Vorgesetzten durch Konzentration der Verantwortung
Bürokratisierung
Motivationsverlust der Ausführungsstelle - 59StabliniensystemWeiterentwicklung des Einlineinsystems
Stabstellen/-abteilungen: Weisungsgebunden an Leitungsstelle, bereitet Entscheidungen vor, meist der Geschäftsführung zugeordnet
in mittleren/ großen Betrieben - 60Vorteile des Stabliniensystemseindeutiger Dienstweg, straffe übersichtliche Organisation, Entlastung und gesteigerte Effizienz der Geschäftsleitung durch Beratung, Einarbeitung von Nachwuchskräften
- 61Nachteile des Stabliniensystemswie Einliniensystem
höhere Personalkosten
unklarer Einfluss der Stabstelle auf Geschäftsleitung
Entscheidungen werden zu einseitig aus der Sicht der Spezialisten gefällt - 62MatrixorganisationÄhnlich wie bei dem Mehrliniensystem werden bei der Matrixorganisation die Teilaufgaben von zwei Entscheidungslinien bestimmt. Zwei Fachabteilungen sollen sich mit ihren Spezialisten um die Lösung einer betrieblichen Aufgabe bemühen. Die Teamarbeit steht hier also im Vordergrund.
- 63Formen der FertigungsorganisationFließfertigung
Werkstattfertigung - 64Erklärung FließfertigungBetriebsmittel durchlaufen die linear hintereinander aufgereihten Bearbeitungsstationen in derselben Reihenfolge
Spezialisierung auf ein (ähnliches) Produkt
Fließfertigung mit Zeit- und Transportzwang= Fließbandfertigung - 65Erklärung WerkstattfertigungMaschinen gleicher Funktionen in Gruppen angeordnet, für jede Abarbeitungsfolge in gleicher Weise geeignet
hohe Flexibilität - 66Vorteile Werkstattfertigunggroße Marktanpassungsfähigkeit,
Nutzung von Universalmaschinen (geringere Investitionskosten, da geringe Spezifizierung des Werkzeuges)
hohe Motivation des Personals, durch "Bezug zum Fertigungsprodukt" und geringe Monotonie durch vielseitige Einsetzung des Personals
Überblick über Kapazitätsausstattung - 67Nachteile Werkstattfertigunggeringe Effizienz/ Produktivität
lange Durchlaufzeit/Transportwege/ Wartezeit
hohe Lagerungskosten
eher vielseitige/ umfangreiche Ausbildung der Arbeiter notwendig
erschwerte Übersicht und Leistungsüberwachung - 68KanbansystemBedarfsgerechte Steuerung der Produktion
Steuerung des Materialflusses nach dem "Holprizip" /Pull-Prinzip
Prozess wird nur durchgeführt, wenn der nachgelagerte Prozess eine Nachfrage bedient = Abnehmer bewirken Produktion im Unternehmen
Kanban = Karte - 69Vorteile des KanbansystemsVermeidung von Überproduktion
limitierte Bestände
hohe Verfügbarkeit
geringe Lagerfläche benötigt
erhöhter Lagerumschlag
schnelle Durchlaufzeit der Produktion - 70Nachteile des KanbansystemsZwang nach stabilen Prozessen und hoher Qualität
hohe Disziplin aller Beteiligten
schwere Kanban-Signalgebung über große DIstanz
Anfälligkeit ggü. großen Bedarfsschwankungen
Anfälligkeit bei großer Anzahl von Karten - 71ökonomische Unternehmenszielelangfristige Gewinnmaximierung
Shareholder Value
Rentabilität
Unternehmenssicherung
Unternehmenswachstum - 72soziale Unternehmenszielegerechte Entlohnung
gute Arbeitsbedingungen
betriebl. Sozialleistungen
Arbeitsplatzsicherheit
Mitbestimmung - 73ökologische UnternehmenszieleRessorucenschonung
begrenzte Schadstoffemissionen
Abfallvermeidung
Abfallrecycling - 74komplementäre Ziele von Stake- und ShareholdernZiele der Stakeholder führen zu höheren Erfolgsbeiträgen als Kosten, höhere Erträge übersteigen die Zusatzkosten z.B. höherer Stundenlohn -> höhere Arbetismotivation
- 75Organe einer AGHauptversammlung (Eigentümer)
wählt
Aufsichtsrat (Kontrollorgan)
bestellt und kontrolliert
Vorstand (Führung)
führt aus - 76PublikumsgesellschaftGesellschaft, deren Anteile breit gestreut sind
- 77Komplementärpersönlich haftender Gesellschafter in einer KG
- 78Kommandisthaftet in Höhe seiner Einlage in KG
- 79Make or buyEigenfertigung vs. Fremdbezug
wichtig: Jede Arbeitsteilung bringt TK
grds. Beschaffung, was am Markt billiger ist als Eigenproduktion
Kostenvorteile durch Größen- und Spezialisierungsvorteile
= Konzentration aufs Kerngeschäft - 80MaterialaufwandRoh-, Hilfs-, Betriebsstoffe und bezogene Waren
- 81Anteil des Materialaufwands am Umsatzerlös in Deutschland60%
ein um 1% geringerer Materialaufwand erhöht also die Umsatzrendite um 0,6% - 82Single SourcingBeschaffung der Mittel bei nur einem Lieferanten
Ziel: langfristige Partnerschaft senkt Kosten und stellt hohe Qualität sicher
Nutzung von Erfahrungs- und Größeneffekten
Problem der Abhängigkeit, hohe Mindestbestände, sinkende Innovationsfreude der Lieferanten - 83Vorteile Global Sourcing"Erlaubt mehr Wettbewerb mit Nutzung besserer Größenvorteile"
günstigerer Einkauf
niedrige Produktionskosten
stärkere Wettbewerbsfähigkeit
(eingeschränkte) Absicherung ggü. Währungskrisen
steigender Bekanntheitsgrad - 84Nachteile Global SourcingKosten- und Qualitätsrisiko
abweichende Qualitätsstandards
extra Transportkosten --> steigende TK
Lieferunsicherheit in Pünktlichkeit und Warenqualität
Währungsrisiko bei reinem Import - 85Probleme eines LagersBindung von Kapital im Lager (Investition), verzinst und trägt Risiken
Just-in-time Fertigung immer vorteilhafter ggü großen Lagerstätten - 86ABC-AnalyseBewertung der Lieferanten nach Bedeutung. Unterteilung der Lieferanten nach Bedeutung, Steigerung der Effizienz der Materialwirtschaft durch ungleiche Behandlung der Materialien
A: 20% A-Lieferanten liefern 80% des Materials
B: 50% der B-Lieferanten liefern 15% des Materials
c: 30% C-Lieferanten liefern 5% des Materials
häufig beobachtete Pareto-Verteilung - 87VerkäufermarktVon Anbietern geprägt, Verkäufer sind stärker als Käufer, vor allem in jungen Branchen
Nachfragemengenberhang oder Nachfragepreisüberhang
Anpassung erfolgt über Preissteigerung - 88KäufermarktAngebot größer als die Nachfrage, dadurch sind die Käufer in stärkerer Position
Preise sinken tendenziell - 89linear-limitationale/ Leontief Produktionsfunktion Formelx=Summe rj/aj für alle j
aj sind Produktionskoeffizienten, Faktorproportionen a1:a2:a3 sind konstant - 90Leontiefproduktionin Produktion gibt es einen limitierenden Faktor
linear: Verdopplung des Inputs führt zur Verdopplung des Outputs, ein Faktor minimiert den maximalen Output - 91Knappheitspreis für knappen Faktord/ai
- 92Vinkulierung (Gesellschaftsrecht)Die satzungsmäßige Zustimmungserfordernis einer Kapitalgesellschaft für die rechtsgeschäftliche Übertragung eines Anteils, z. B. in Form von Umschreibung einer Aktie
- 93drei Formen von UnternehmensstrategienMake or Buy?
Kosten- oder Qualitätsführerschaft?
grs. Ausrichtung des Unternehmenes:
Market based view (MBV) vs. Resource based view (RBV) - 94Market based view"von außen nach innen"
Schwerpunkt: Markt -->externes Umfeld des Unternehmens
Erfolg maßgeblich beeinflusst von Wettbewerbsposition
Durch Markteintrittsbarrieren Konkurrenten vom Markt fernhalten
Kritik: reaktive und defensive Grundpostion, Innovationsscheue - 95Resourced based view"inside-out-Ansatz"
Qualität der Ressourcen = Erfolgsfaktoren Leistung so gut zu erstellen, dass Mitbewerber diese nicht ohne Weiteres imitieren können (Schaffung von Unique Selling Propositions)
Resourcen: Patente, Image, Führungskräfte, Finanzen - 96Dezentraler EinkaufGeschäftsbereiche entscheiden einzeln über Bezug der Ware
kein zentraler Einkauf - 97Vorteile des dezentralen Einkaufsbedarfsgerecht
individuell an Produktion angepasst
Erfahrungseffekt von Lieferanten ur Sparte
schnelle Einkaufsabwicklung
flexible Anpassung an veränderte Gegebenheiten - 98Nachteile des dezentralen Einkaufshöherer Einkaufspreis (geringere Größeneffekte wie Mengenrabatte)
schlechtere Liefer- und Zahlungsbedingungen
höherer Personalaufwand
Entscheidungen eines Unternehmens nicht einheitlich - 99optimale BestellmengeWurzel aus Bruch
2x Jahresbedarf x bestellfixe Kosten/
Einstandspreis x Lagerkostensatz - 100Definition ProduktionLeistungserstellung, Transformation des Inputs in Output
- 101Gemeinkostenkönnen keinem Zahlungsträger direkt zugeordnet werden z.B. Heizkosten der Produktionshallen, Wasserkosten der Betriebsduschen
- 102Berechnung des knappen Faktorsx = min {rj/aj} j=1,2,..,n
dann Output mit max. knapper Faktor berechnen - 103Stückdeckungsbeitrag berechnend = p - {aj x qj
p= Produktionspreis
aj= Produktionskoeffizient
qj= Faktorpreis/j - 104AbsatzmarketingTeilbereich des betrieblichen Marketing, bestimmt die Vermarktung einer Unternehmensleistung
Bewirbt Leistungsprogramms des Unternehmens und bestimmt geplante Absatzmengen sowie ihrer Qualität und Preis - 105Die 4 P des MarketingsProdukt
Preis
Platz
Promotion
= Marketing-Mix - 106homogene Gütervöllig einheitlich und undifferenziert
Güter weisen weder Qualitätsunterschiede noch Kundenpräferenzen auf - 107Homogene Güter an verschiedenen MärktenMonopolist reagiert auf Preis-Absatz-Funktion (um seinen Kuchen zu verkleinern, nicht zu sehr verkleinern, sonst Verlust)
Oligopolisten reagieren aufeinander
bei vollständiger Konkurrenz (Polypol) ist jeder Preisnehmer - 108Wettbewerbseffekte bei größerem WettbewerbCeteris Paribus:
kleinere Preise
abgesetzte Menge größer
Gewinne kleiner
Effizienz größer
Wohlfahrt größer - 109Effekte der ProduktdifferenzierungMonopol: Preisdifferenzierung
Oligopol: zusätzlicher Handlungsparamenter
Herausbildung monopolistischer Konkurrenz - 110SucheigenschaftenKunde kann Qualität des Produktes bereits vor Erwerb feststellen
erst nach "Fund" kann Kunde entscheiden, ob die Qualität den gestellten Anforderungen entspricht
Bsp.: Kleidung, Sprit, Preis - 111ErfahrungseigenschaftenQualität kann vorm Kauf nicht zweifelsfrei festgestellt werden
Qualitätserwartungen erst während/ nach der Nutzung ggf. bestätigt
Signale: Garantien, Umtauschrechte, Reputation für hohe Qualität
Bsp. Geschmack eines Lebensmittels wie Wein, Wirkung eines Reinigungsmittels - 112Vertrauenseigenschaftauch mit Erwerb der Leistung Qualität schwer einschätzbar Bsp. Arzt, Indikator: Anzahl zufriedener Patienten
- 113Signale für Produktqualität bei ErfahrungseigenschaftenGarantien, Umtauschrechte, Reputation für hohe Qualität ("Geisel des Kunden" wird bei guter Qualität verschont), Customer- Relationship-Management, Aufbau einer Marke, Vertrauensgewinn über Werbung
- 1145 Funktionen von Werbung1. Information
2. Signal
3. Reputation
4. Produktdifferenzierung
5. Verhaltensbeeinflussung - 115Funktion einer MarkeBündelung von Werbung und Reputation
- 116VertriebskanäleDirektvertrieb (Angestellte/ freie Verkäufer, Katalog, Internetpräsenz)
Marktplätze (real, virtuell)
Handel - 117Funktionen des HandelsÜberbrückungsfunktion
(Transport, Lager, Kredit, Risiko)
Dienstleistungsfunktion
(Information, Beratung, Zugang)
Warenfunktion
(Transformation, Weiterbehandlung, Sortiment) - 118Portfolio-Analyse BerechnungRelativer Marktanteil: eigener Umsatz in Produktionsgruppe/
Umsatz des größten Wettbewerbers - 119Portfolio-Analyse BestandteileQuestion Mark: kürzl. markteinstieg, Erfolg nicht absehbar (selektive Investition/ Desinvestition)
Poor Dog: geringer Marktanteil, Wachstum beschränkt mgl. (Desinvestition)
Stars: realtiv hoher Marktanteil, bewährt am Markt, Potential (Investition)
Cash Cow: länger am Markt, idR hoher Marktanteil, Wachstum eher gering, Produkt in Reifephase (Abschöpfung) - 120Quasi-Renteex-post erzielbare Rente mit ex-ante entsprechenden Investitionen z.B. höhere Bezahlung einer Stelle mit dem Anspruch einer höheren Qualifikation an den Bewerber (dieser muss dann zuvor in seine Qualifikation investiert haben)
- 121Diagnose-Funktiongegenwärtiger Personalbestand
- 122ProjektionsfunktionDiagnosefunktion
- Abgänge durch Arbeitnehmer
+ Zugänge durch feststehende Neueintritte
= Projektierter Bestand für den Zeitpunkt t - 123HandlungsfunktionProjektionsfunktion
+ erforderliche personelle Veränderung bis zum Zeitpunkt t
= Soll- Planbestand für t - 124Prognosefunktion-vermutlich nicht realisierbare personelle Veränderung
= Prognostizierter Bestand Zeitpunkt t - 125Senioritätsbezogene Entlohnungzunehmender Lohn mit zunehmender Dienstzeit, zu Beginn der Beschäftigung erhält Arbeitnehmer weniger, zum Ende mehr Lohn, als dieser seiner tatsächlichen Leistung entspricht = Anreiz im Unternehmen zu bleiben (Kündigung = Verschenken von erarbeitetem Lohn)
- 126Output-bezogene EntlohnungArbeitsergebnis wird zum Maßstab der Entlohnung gemacht --> Akkordlohn, Erfolgslohn für Unternehmer
vermeidet adverse Selektion
Probleme: hohe Messkosten, Risikoaversion, Motivationsverdrängung - 127typische PersonalproblemePlanung des Personalbestands, -bedarfs
Rekrutierung von Mitarbeitern
Motivation, Entlohnung, Entwicklung der Mitarbeiter
Abgang der Mitarbeiter - 128Auswahlmethoden zur Rekrutierung von Mitarbeiternstatistische Diskrimminierung (anhand gegebener Merkmale)
Signalling (bessere Bewerber senden kostengünstigeren Signale)
Screening (Test, Vertragsgestaltung) - 129ökonomische RenteÜberschuss einer Faktorentlohnung über die nächstbeste Alternative
Opportunitätsprinzip als Basis dafür, es kommt auf die relative Vorziehenswürdigkeit einer von mehreren Handlungen an
z.B. Gehaltsvorteil Job 1 zu Job 2 - 130FinanzierungBereitstellung liquider Mittel für Investitionen und den normalen Geschäftsbetrieb
- 131InvestitionenVerwendung (Bindung) liquider Mittel mit dem Zweck der Überschusserzielung
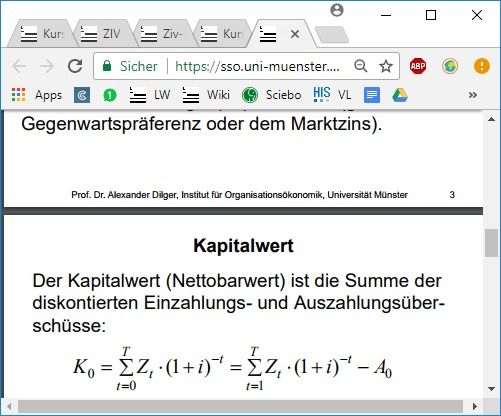
- 132Kapitalwert(Nettobarwert) ist die Summe der diskontierten Einzahlungs. und Auszahlungsüberschüsse
durch Abzinsung vergleichbar gemacht - 133Formen der Investitionsrechnungstatistisch: Kosten, Gewinne, Rentabilität in repräsentativen Perioden verglichen
dynamisch: Kosten, Gewinne, Rentabilität mit zeitlicher Struktur der Erfolsbeträge berücksichtigt (durch (Ab)Diskontierung) - 134KapitalwertSumme der diskontierten Einzahlungs- und Auszahlungs-überschüsse.
Gegenwartswert zum Zeitpunkt t=0 .
höchster Kapitalwert einer Investition sollte gewählt werden - 135interner ZinsfußKalkulationszinssatz, bei dem der Kapitalwert gleich Null ist
muss nicht eindeutig lösbar sein
wenn K0 dann keine Investition! - 136LeverageHebelwirkung durch Fremdkapital
Risiken werden durch gr. Fremdkapital diversifiziert und für den einzelnen geringer
Rendite steigt, Risiko einer Insolvenz steigt insgesamt aber auch - 137DerivatTermingeschäft auf Basis bestimmter Finanzinstrumente (Wertpapiere, Kennzahlen, Handelsgegenstände)
- 138Modigliani-Miller-TheoremAuf perfekten Kapitalmärkten wäre die Kapitalstruktur irrelevant (verschuldet/finanziert)
- 139Residual bzw. ökonomischer GewinnBilanzgewinn bereinigt um kalkulatorische Kosten
näher am tatsächlichen Gewinn
(insb. Bereinigt um Zinsen und Unternehmerlohn) - 140Aufgaben der KostenrechnungInternes Werkzeug für Controlling
Planung (Kosten-Nutzen-Analyse)
Kontrolle (Soll-ist-Vergleich)
Dokumentation (Jahresabschluss) - 141externes vs. internes Rechnungswesenextern: Jahresabschluss mit Info für 3.
intern: Finanzrechnung, Investitionsrechnung, Kostenrechnung für die Geschäftsführung - 142Untersuchungsziel der InstitutionsökonomikErklärung und Gestaltung vertraglicher, institutioneller oder gesetzlicher Regelungen zu Sicherung möglicher, aber gefährdeter Kooperationsvorteile
- 143Zentrale Verhaltensannahmen der Transaktionsökonomikbegrenzte Rationalität und opportunistisches Verhalten
- 144Moral HazardVerhaltensunsicherheit, nach Vertragsabschluss ist das Verhalten der Vertragspartei nicht für alle beobachtbar. Nicht beobachtbare Verhalten sind nicht kontrahierbar
Verhaltensveränderung durch versichertes Risiko - 145Hybride OrganisationsformEntstehen, wenn wegen transaktions-spezifischer Abhängigkeiten einerseits die Integration von TK in die Unternehmens-hierarchie angezeigt ist, während andererseits Effizienzvorteile für eine marktliche Koordination sprechen (Franchising).
- 146Reservationslohnauch Anspruchslohn genannt, bezeichnet den Lohn für Arbeit, zu dem ein Arbeitnehmer gerade noch bereit ist, seine Arbeitskraft anzubieten. Liegt er darunter, bietet Individuum seine Arbeitskraft nicht an
- 147Unterschied in der Transaktions-DefinitionenWilliamson: Übertragung eines Gutes/ einer Leistung über eine technisch trennbare Schnittstelle
Eigene Def.: Übertragung von Verfügungsrechten von einer Person zur anderen - 148Unterschied zwischen Dominanz und EffizienzNur eine Aktion kann effizient sein, wohingegen mehrere Aktionen dominant anderen Aktionen gegenüber sein können
- 149Schutz der Stakeholder durch den MarktEin gut funktionierender Wettbewerb schränkt den Handlungsspielraum der
Eigentümer ein, weil sich für seine Vertragspartner und Kunden die Alternativmenge erhöht, und schützt somit die Interessen dieser Stakeholder. Wo diese Wirkung des Wettbewerbs gefährdet ist, können staatliche Regelungen aushelfen:
a) Schutz der Funktionsfähigkeit des Marktes (Wettbewerbsrecht)
b) unmittelbarer Schutz der Stakeholder-Interessen (Arbeitnehmerschutz,
Gläubigerschutz, Verbraucherschutz, etc.) - 1505 Kennzeichen eines vollkommenen Marktes1. Homogenität der Güter
2. Keine Präferenzen der Marktteilnehmer
3. vollständige Markttransparenz und Information
4. direkte Reaktion der Marktteilnehmer
5. Handlungsziel: Gewinnmaximierung
(gleich, gleich, transparent, direkt, maximal) - 151BilanzgewinnDas, was in den Handelsbüchern ausgezeichnet ist aus der GUV
Zugänge - Abgänge
=
Periodenerfolg (Endbestand) = Anfangsbestand +Zugänge - Abgänge
Die Bilanz verknüpft Bestands- und Stromgrößen - 152Vorteil verzögerter InnovationenMarktsegmentierung
Preisdifferenzierung - 153Für welchen Bereich ist kein eigener Marketingansatz sinnvoll?Controlling
- 154MarketingAlle Unternehmensprozesse gemäß den relevanten Märkten zu betrachten und zu gestalten
Ein eigener Marketingansatz ist sinnvoll, wenn der betreffende Markt der limitierende Faktor ist - 155Realen Leistungen stehenZahlungen gegenüber
- 156Nebenbedingung der ZahlungsmittelüberschussmaximierungInsolvenzvermeidung
- 157Beteiligungs- und Forderungstitel transformierena) Größen
b) Fristen
c) Risiken (werden durch Diversifikation geringer)
d) Informationen - 158a) Kauf zu einem bestimmten Preis b) Verkauf zu bestimmten Preis c) Sicherung von Kreditena) Call-Optionen
b) Put-Optionen
c) Credit Default Swaps - 159Jahresabschlussgesetzlich verpflichtet
ordnet Erfolge den Perioden zu
Besteht aus: GuV, Bilanz, ggf. Anhang und Lagebericht
Maßgeblichkeit: Handelsbilanz für Steuerbilanz maßgeblich - 160ControllingKosten- und Leistungsrechnung
Kosten: bewertete sachzielbezogene Güterverzehr einer Periode
Schlüsselung von Gemeinkosten großes Problem
Informationen
- Beschreibung
- Dilger
- Erstellt von
- Jana Jansen · Dez 2017
- Aktualisiert
- 19 Dez 2017
- Aufrufe
- 182
- Tags
- Bewertung