
Mindmap
ICMS
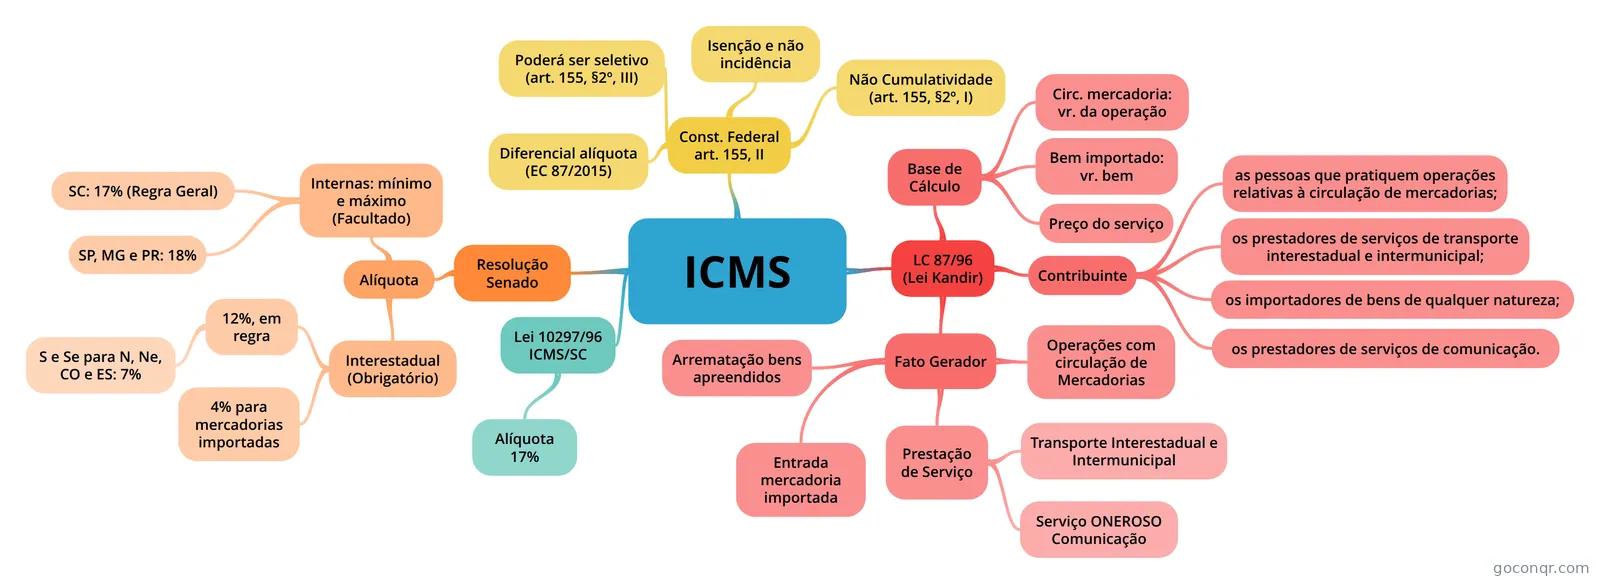
Mapa mental: ICMS
Inhalt der Mindmap
ICMS
Resolução Senado
- Alíquota
- Interestadual (Obrigatório)
- Resolução do Senado Federal no 22/1.989 Art. 1º - A alíquota do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação, nas operações e prestações interestaduais, será de doze por cento. Parágrafo Único - Nas operações e prestações realizadas nas regiões Sul e Sudeste, destinadas às Regiões Norte, Nordeste e Centro-Oeste e ao Estado do Espírito Santo, as alíquotas serão: I - em 1989, oito por cento; II - a partir de 1990, sete por cento.
- 12%, em regra
- S e Se para N, Ne, CO e ES: 7%
- 4% para mercadorias importadas
- Resolução do Senado Federal no 13/2.012 Art. 1º A alíquota do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS), nas operações interestaduais com bens e mercadorias importados do exterior, será de 4% (quatro por cento). § 1º O disposto neste artigo aplica-se aos bens e mercadorias importados do exterior que, após seu desembaraço aduaneiro: I - não tenham sido submetidos a processo de industrialização; II - ainda que submetidos a qualquer processo de transformação, beneficiamento, montagem, acondicionamento, reacondicionamento, renovação ou recondicionamento, resultem em mercadorias ou bens com Conteúdo de Importação superior a 40% (quarenta por cento). § 2º O Conteúdo de Importação a que se refere o inciso II do § 1º é o percentual correspondente ao quociente entre o valor da parcela importada do exterior e o valor total da operação de saída interestadual da mercadoria ou bem. § 3º O Conselho Nacional de Política Fazendária (Confaz) poderá baixar normas para fins de definição dos critérios e procedimentos a serem observados no processo de Certificação de Conteúdo de Importação (CCI). § 4º O disposto nos §§ 1º e 2º não se aplica: I - aos bens e mercadorias importados do exterior que não tenham similar nacional, a serem definidos em lista a ser editada pelo Conselho de Ministros da Câmara de Comércio Exterior (Camex) para os fins desta Resolução;
- Internas: mínimo e máximo (Facultado)
- SC: 17% (Regra Geral)
- SP, MG e PR: 18%
- Interestadual (Obrigatório)
- Alíquota
Const. Federal art. 155, II
- Não Cumulatividade (art. 155, §2º, I)
- O ICMS será não-cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro Estado ou pelo Distrito Federal.
- Poderá ser seletivo (art. 155, §2º, III)
- Dizer que o ICMS pode ser seletivo em função da essencialidade significa que: mercadorias e serviços supérfluos (ou menos essenciais) podem ter alíquotas mais altas; e mercadorias e serviços imprescindíveis (mais essenciais) podem ter alíquotas mais baixas.
- Isenção e não incidência
- II - a isenção ou não-incidência, salvo determinação em contrário da legislação: a) não implicará crédito para compensação com o montante devido nas operações ou prestações seguintes; b) acarretará a anulação do crédito relativo às operações anteriores;
- Diferencial alíquota (EC 87/2015)
- Não Cumulatividade (art. 155, §2º, I)
LC 87/96 (Lei Kandir)
- Fato Gerador
- Art. 12. Considera-se ocorrido o fato gerador do imposto no momento: I - da saída de mercadoria de estabelecimento de contribuinte, ainda que para outro estabelecimento do mesmo titular; II - do fornecimento de alimentação, bebidas e outras mercadorias por qualquer estabelecimento; III - da transmissão a terceiro de mercadoria depositada em armazém geral ou em depósito fechado, no Estado do transmitente; IV - da transmissão de propriedade de mercadoria, ou de título que a represente, quando a mercadoria não tiver transitado pelo estabelecimento transmitente; V - do início da prestação de serviços de transporte interestadual e intermunicipal, de qualquer natureza; VI - do ato final do transporte iniciado no exterior; VII - das prestações onerosas de serviços de comunicação, feita por qualquer meio, inclusive a geração, a emissão, a recepção, a transmissão, a retransmissão, a repetição e a ampliação de comunicação de qualquer natureza; VIII - do fornecimento de mercadoria com prestação de serviços: a) não compreendidos na competência tributária dos Municípios; b) compreendidos na competência tributária dos Municípios e com indicação expressa de incidência do imposto de competência estadual, como definido na lei complementar aplicável; IX– do desembaraço aduaneiro de mercadorias ou bens importados do exterior; (Redação dada pela Lcp 114, de 16.12.2002)
- Operações com circulação de Mercadorias
- Prestação de Serviço
- Transporte Interestadual e Intermunicipal
- Serviço ONEROSO Comunicação
- Arrematação bens apreendidos
- Entrada mercadoria importada
- Contribuinte
- Art. 4º Contribuinte é qualquer pessoa, física ou jurídica, que realize, com habitualidade ou em volume que caracterize intuito comercial, operações de circulação de mercadoria ou prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior. Parágrafo único. É também contribuinte a pessoa física ou jurídica que, mesmo sem habitualidade ou intuito comercial: (Redação dada pela Lcp 114, de 16.12.2002) I – importe mercadorias ou bens do exterior, qualquer que seja a sua finalidade; II - seja destinatária de serviço prestado no exterior ou cuja prestação se tenha iniciado no exterior;III – adquira em licitação mercadorias ou bens apreendidos ou abandonados;
- as pessoas que pratiquem operações relativas à circulação de mercadorias;
- os prestadores de serviços de transporte interestadual e intermunicipal;
- os importadores de bens de qualquer natureza;
- os prestadores de serviços de comunicação.
- Base de Cálculo
- Circ. mercadoria: vr. da operação
- Bem importado: vr. bem
- Preço do serviço
- Fato Gerador
Lei 10297/96 ICMS/SC
- Alíquota 17%
Informationen
- Beschreibung
- Bases legais do ICMS
- Erstellt von
- César Cupertino
- Aufrufe
- 119
- Tags
- Bewertung