
Flashcards
Módulo 2-1
Cards in this deck (94)
- 1¿Qué es la función financiera?Obtención, administración y el control de los recursos financieros que utiliza la empresa.
- 2¿Qué es la inversión?Es la adquisición de bienes para poder desarrollar la actividad empresarial.
- 3¿ A qué preguntas debe responder la función financiera?¿Qué volumen total de fuentes debe comprometer la empresa?
¿Cuál es la estructura financiera más adecuada?
¿Qué tipo de inversiones son necesarias para llegar a cabo las actividades productivas? - 4Los recursos financieros son:Las fuentes originarias del dinero, los bienes y derechos a favor de la empresa.
- 5El dinero, los bienes y los derechos de la empresa representan el:Activo del balance de la empresa.
- 6Los recursos financieros representan el:El pasivo del balance de una empresa.
- 7Clases de financiación:Propias, ajenas, internas o autofinanciación, externas
- 8Fuente de financiación propia:Recursos propiedad de los socios. Pueden ser aportados por los socios de la empresa (capital), generados por la empresa y no repartidos (reserva) y subenciones aportadas por tercero. No exigibles.
- 9Ventajas de la financiación propia:Libertad a no depender de nadie.
- 10Incenvenientes de la financiación propia:Riesgos de pérdida.
La renumeración es el dividendo que es la parte del beneficio repartido que corresponde a cada acción y varía en función de la marcha de la empresa.
La existencia de riesgos supone la exigencia por parte de los propietarios de más dividendos. - 11Fuentes de financiación ajenas:Propiedad de terceros con fecha de devolución e intereses.
- 12Ventajas de la financiación ajena:Aumenta la rentabilidad del propietario sin que el propietario haga nuevas aportaciones.
Hay deducciones fiscales para los intereses.
El coste de capital ajeno es menor que el capital propio. - 13Inconvenientes de la financiación ajena:La obligación de devolución hace neceario la generación de bastantes fuentes de pagos de las deudas.
Puede condicionar las decisiones de la empresa. - 14¿Qué es el endeudamiento de la empresa?Es el fondo recibido por la empresa que genera una obligación de devolución.
- 15Fuente de financiación interna o autofinanciación:Obtenidas por la actividad de la empresa. No tiene coste adicional y aumenta la capacidad de endeudamiento de la empresa.
- 16Enumerar fuentes de financiación interna o autofinanciación.Las reservas.
Las amortizaciones. - 17Ventajas de la financiación interna o autofinanciación.Proporciona más autonomía y estabilidad, tiene efecto fiscal positivo al declarar menos beneficios, estimula la inversión, ideal para empresas pequeñas con dificultad para obtener externa.
- 18Inconvenientes de la financiación interna o autofinanciación.La inexistencia de coste explícito provoca inversiones poco rentables.
La no-coincidencia entre propiedad y gestión provocan un uso excesivo de la autofinanciación.
Reduce los dividendos.
Pocos dividendos hacen que el precio de las acciones sea más bajo en el mercado secundario. - 19El dividendo es:Es la proporción del beneficio repartido que corresponde al propietario de una acción.
- 20La acción:Es el título que representa la propiedad de una parte proporcional de una sociedad anónima.
- 21Tipos de autofinanciación:Autofinanciación de mantenimiento: acumular fondos para adquisición de nuevos activos cuando se acabe la vida útil de los viejos.
Autofinanciación de enriquecimiento: beneficios generados por la actividad de la empresa y no distribuidos entre los socios. - 22Fuentes de financiación externa:Son aportaciones hechas desde fuera de la empresa: Aportaciones de los empresarios, subvenciones, créditos y préstamos, empréstitos de obligaciones, leasing, descuento comercial,créditos de proveedores, factoring, hacienda pública acreedora.
- 23Aportaciones de los empresarios:Fondos aportados por los socios o propietarios de la empresa.
- 24Subvenciones:Aportaciones a fondo perdido hechas por entes ajenos a la empresa.
- 25Créditos y préstamos:Dinero cedido por el que se paga un interés y existe la obligación de devolverlo.
- 26Empréstitos de obligaciones:Prestamos de un importe muy grande que se han dividido en pequeñas partes para poder llegar a los pequeños accionistas.
- 27Leasing:Alquiler de bienes con opción de compra.
- 28Descuento comercial:Anticipo de dinero de los cobros aplazados hecho por bancos o cajas a cambio de unas comisiones e intereses.
- 29Créditos de proveedores:Son el aplazamiento de los pagos a los proveedores.
- 30Factoring:Cesión de facturas por cobrar de una empresa a otra para gestionar su cobro. Ésta avanza el dinero a aquella.
- 31Hacienda pública acreedora:Son los aplazamientos de pagos a la Hacienda pública.
- 32Las reservas son:Beneficios que la empresa no reparte entre los propietarios y se quedan en la empresa como financiación.
- 33Tipos de reservas de beneficios:Reserva lega, estatutaria y voluntaria.
- 34Las reservas pueden destinarse a los siguiente:Transformarse en capital, compensar pérdidas, repartirse entre los socios.
- 35El capital:Representa la aportación de los socios, básicamente dinero. Pueden ser otro tipo de bien.
- 36Según el tipo de empresa el capital se puede clasificar en:Capital (empresa individual) y capital social(sociedad mercantil).
- 37La acción es:Es la parte proporcional del capital social.
- 38Derecho de los socios en una sociedad anónima:Derecho a participar en el reparto de los beneficios sociales.
Derecho preferente de sucripción en la emisión de nuevas acciones.
Derecho de asistencia y voto de las juntas. (Puede estar condicionado a un mínimo de acciones, los accionistas se pueden unir para llegar al mínimo exigido).
Derecho a impugnar los acuerdos sociales.
Derecho a información sobre los asuntos que se van a tratar en la junta de accionistas para poder emitir el voto. - 39Tipos de subenciones:En capital: destinadas a la compra de activo fijo, edificios, maquinaria, equipos informáticos.
A la explotación: destinadas a la financiación del ciclo de explotación de la empresa como compra de materias primas o contratación de mano de obra. - 40Diferencia entre préstamo y crédito:En el préstamo recibes una cantidad de dinero que debes devolver con unos intereses, el crédito es el derecho a endeudarse hasta una determinada cantidad. La entidad pone el dinero a disposición de la empresa pero solo se pagan los intereses de las cantidades efectivamente dispuestas y no por la totalidad del crédito concedido.
- 41La contabilidad financiera es:Una rama de la contabilidad que informa de la situación patrimonial, económica y financiera de la empresa.
- 42Según el Plan general de contabilidad, las cuentas anuales son:Balance, cuenta de pérdidas y ganancias, estado de cambios en el patrimonio neto, estados de flujo de tesorería, memoria.
- 43BalanceInforma de la situación patrimonial de la empresa al cierre del ejercicio contable.
- 44Cuenta de pérdidas y ganancias.Informa del resultado obtenido durante un período y de cómo se ha originado.
- 45Estado de cambios en el patrimonio neto.Informa de las variaciones en el patrimonio neto.
- 46Estado de flujos de tesorería.Informa del origen y la utilización de los activos monetarios representativos de efectivo y otros activos líquidos equivalente.
- 47Memoria:Completa, amplía y comenta la información recogida en las otras cuentas anuales.
- 48Patrimonio neto:Es la diferencia entre los bienes y derechos y las obligaciones de una persona.
- 49A la hora de efectuar el análisis patrimonial y económico tendremos en cuenta lo siguiente:Solo utilizaremos las cuentas de balance y pérdidas y ganancias.
Adoptaremos los modelos de balance y cuentas anuales que tradicionalmente se utilizan para realizar el análisis. - 50Cuenta anual que recoge el análisis patrimonial es:El balance
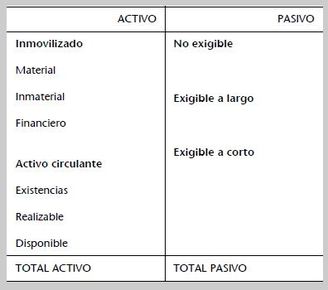
- 51Modelo de balance para realizar el análisis patrimonial:
- 52Inmovilizado:Activos destinados a servir de una manera permanente a la empresa, permanencia en el patrimonio de la empresa superior al año.
- 53Inmovilizado material:Activos tangibles representados por bienes, muebles o inmuelbes, como terrenos, construcciones, maquinaria, utillaje, mobiliario, ordenadores, elementos de transporte.
- 54Inmovilizado inmaterial:Intangibles, patentes, fondos de comercio, derechos de traspaso y programas informáticos.
- 55Inmovilizaciones financieras:Cesiones de recursos monetarios a otras empresas o personas por un período superior al año.
- 56Activo circulanteBienes y derechos de la empresa ligados al ciclo de explotación que tienen una permanencia inferior al año.
- 57Existencias:Activos propiedad de la empresa destinados a ser vendidos.
- 58Realizable:Derechos de cobro en un plazo inferior al año.
- 59Disponible:Dinero en la caja de la empresa y en los saldos de cuentas bancarias a corto plazo.
- 60No exigibleAportaciones de los propietarios, resultados del ejercicio anterior, beneficios retenidos y las donaciones a fondo perdido.
- 61Exigible a largo plazo.Deudas con un vencimiento superior al año.
- 62Exigible a corto plazo:Deudas con un vencimiento inferior al año.
- 63Finalidad del análisis patrimonial:Si la empresa puede pagar sus deudas, si es solvente, si la proporción entre las aportaciones y las deudas es adecuada.
- 64Instrumentos del análisis patrimonial:Fondo de maniobra, ratio de disponibilidad, ratio de tesorería, ratio de liquidez, ratio de solvencía, ratio de endeudamiento, ratio de la estructura de la deuda
- 65Fondo de maniobra:Se calcula:
Activo circulante - Pasivo circulante
Pasivo fijo - Activo fijo
Cuando el fondo de maniobra es positivo la empresa está equilibrada financieramente. - 66Fondo de maniobra negativo:Posible suspensión de pagos
- 67Cálculo del ratio de disponibilidad:disponible/ exigible a corto plazo. Ratio pequeño problemas para pagar, en todo caso menor de 1
- 68Cálculo del ratio de tesorería:(disponible + realizable) / exigible a corto plazo
Valores ideales entre 0,8 y 1 - 69Cálculo del rátio de liquidez.activo circulante / exigible a corto plazo
Debe ser superior a 1 y el valor ideal se suele situar entre 1,7 y 1,9 - 70Cálculo del ratio de solvencia:activo / pasivo exigible
Debe ser superior a 1, inferior indica una situación de bancarrota. Cuanto mayor sea, más garantía de cobro tienen los acreedores. - 71Cálculo del ratio de endeudamiento:pasivo exigible / pasivo
El valor no puede ser superior a 0,6, si lo es, la empresa tendrá exceso de deudas.
Si es igual a 0,6 la situación es correcta.
Si es menor que 0,6 no hay exceso de deudas y la empresa tiene demasiados fondos propios. - 72Ratio de estructura de la deuda:Exigible a corto plazo / exigible total
Cuanto más pequeño sea el ratio, la calidad de la deuda es mejor. (Corto plazo poca calidad) - 73Análisis económico:Objetivo general el estudio del resultado de la empresa, la cuantía, la estructura, el origen, la evolución y las rentabilidades.
La cuenta anual que recoge esta información es la cuenta de pérdidas y ganancias. - 74Modelo análisis económico:
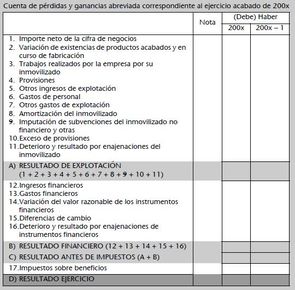
- 75Importe neto de la cifra de negocios:Valor de las ventas de bienes y servicios depués de deducir descuentos y devoluciones.
- 76Variacion de existencias de mercaderías, productos acabados y en curso de fabricaciónRecoge el aumento o disminución de las existencias al cierre del ejercicio contable.
- 77Trabajos realizados por la empresa en su inmovilizado.Recoge el valor de los inmovilizados fabricados por la misma empresa.
- 78Provisiones:Recoge los gastos por adquisiciones de existencias.
- 79Gastos de personal:retribuciones al personal, cuotas a la seguridad social a cargo de la empresa y otros gastos de carácter social.
- 80Otros gastos de explotaciónGastos no incluidos en apartados anteriores.
- 81Amortización del inmovilizado.Valor de las depreciaciones de los elementos del inmovilzado durante el ejercicio.
- 82Deteriodo y resultado por enajenaciones del inmovilizado.Pérdidas de valor no definitivas del inmovilizado y beneficios o pérdidas en ventas del inmovilizado.
- 83Resultado de explotaciónBeneficio o pérdida por los ingresos y pérdidas descritas anteriormente.
- 84Ingresos financierosRetribuciones recibidas por prestamos hechos.
- 85Gastos financieros.Retribuciones a terceros en forma de intereses por préstamos recibidos.
- 86Resultado financiero.Es la diferencia entre los ingresos y los gastos financieros.
- 87Resultado antes de impuestos.Es la suma del resultado de explotación más el resultado financiero.
- 88Impuestos sobre beneficios.Es la cuota del impuesto sobre sociedades.
- 89Resultado del ejercicio.Es igual al resultado antes de impuestos menos el impuesto sobre sociedades.
- 90Finalidad del análisis económico:Análisis de la rentabilidad económica.
Rentabilidad financiera.
Rentabilidad de las ventas. - 91Instrumentos del análisis económico:Ratio de rentabilidad económica, ratio de rentabilidad financiera, ratio de rentabilidad de ventas
- 92Cálculo del ratio de rentabilidad económicaInforma sobre la rentabilidad de las inversiones de la empresa.
Beneficio antes de impuestos e intereses / activo.
Tiene que ser positiva y cuanto más grande, mejor. - 93Cálculo del ratio de rentabilidad financiera:Beneficio antes de impuestos / fondos propios.
Positiva y cuanto más grande mejor. - 94Ratio de rentabilidad de las ventas:Beneficio antes de impuestos e intereses / ventas.
Debe de ser positiva.
Information
- Description
- Administración y gestión de organizaciones Flashcards on Módulo 2-1, created by Gregorio Cobacho Navarro on 11/01/2014.
- Created by
- Gregorio Cobacho Navarro
- Views
- 49
- Tags
- Rating