Flashcards
strategie und organisation
Cards in this deck (145)
- 1„structure follows strategy“die Organisationsstruktur (OS) folgt der gewählten Marktstrategie
Die Hypothese basiert auf der emp. Beobachtung, dass im 20. Jhd. die divisionale OS in vielen Unternehmen die funktionaleOS ablöste; u.a. in den folgenden vier amerikanischen Großunternehmen:
DuPont General Motors Standard Oil of New Jersey Sears Roebuck - 2DiversifikationFortentwicklung der meisten Großunternehmen hin zu Mehr-ProduktUnternehmen
- 3Warum passt funktionale OS nicht mehr-Info./Leitungswege relativ lang
-hoher Koordinationsaufwand -Überlastung der Untern.leitung
-->insgesamt sehr hoheinterne Reibungsverluste in Form von internen TAK - 4Vorteile der divisionalen OSDivisionsmanager treffen dezentrale Entscheidungenund können von der Untern.leitung über Anreizsystemegesteuert werden (profit centers) Bsp. Du pont
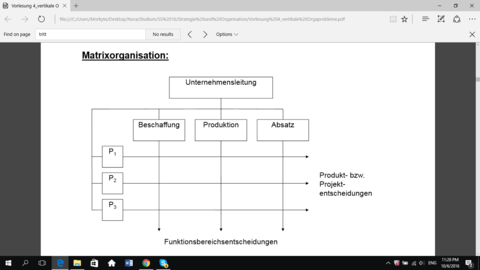
- 5MatrixOS ABB, Intel
- 6Konzentration auf die grundsätzlichenvertikalen u. horizontalen Probleme
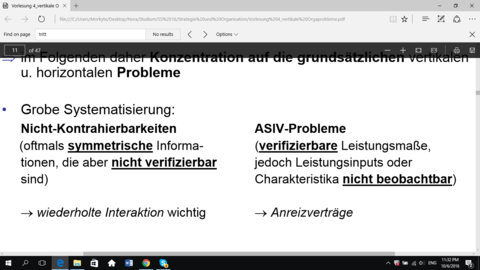
- 7Nicht-kontrahierbare Interaktionssituationen Formen–nicht-kontrahierbare Arbeitsleistungen
–nicht-kontrahierbares, betriebsspezifisches Humankapital (HK) - 8Nicht-kontrahierbare Interaktionssituationen Folgen-doppelseitiger Opportunismus
-internes hold up
-Unterinvestition - 9Opportunismus
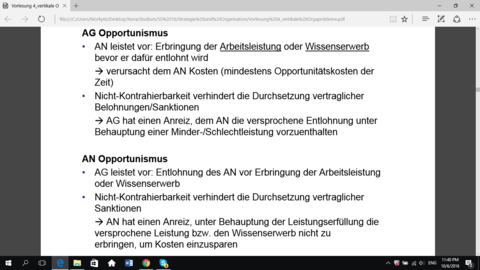
- 10Hold upUnt.leitung schöpft den gesamten Wertzuwachs ab
- 11UnterinvestitionFalls der AN dieses Verhalten antizipiert, dann wird er gar nicht erst in betriebsspezifisches HK investieren
- 12Turnier Bsprelative Leistungsbeurteilung + Konsequenzenfür Beurteilten (bzgl. Einkommen, Karriere…)
außerhalb von Unt: •Sportwettkämpfe, Castingshows,Gameshows
innerhalbvon Unternehmen: •„Mitarbeiter des Monats“ •Jahresbonus für besten Verkäufer - 13SabotageMitarbeiter arbeiteten gegeneinander, um möglichst gute Bewertungen relativ zu ihren Kollegen zu erhalten (Microsoft)
- 14Implementierung eines relativen LeistungsturniersStufe 1:Unternehmensleitung (Prinzipal P) wählt Preis(e)
2:Mitarbeiter (Agenten A) wählen ihre Anstrengungen oder ihre Investitionen in Humankapital Stufe
3: P vergleicht die Leistungen der Mitarbeiter und vergibt die Preise - 15Zentraler Vorteil eines Turniers:•Die Leistungen der Mitarbeiter brauchen nicht verifizierbar zu sein!
-Turnier ermöglicht Anreizsetzung durch subjektive Leistungsbeurteilungen.
•OrdinalerVergleich der Mitarbeiter ausreichend •Gemeinsame Zufallseinflüsse werden herausgefiltert •Lohnkosten stehen ex ante fest
->bessere Planbarkeit - 16Zentrale Nachteile von Turnierlösungen:•Reduziert Anreize zur Kooperation •Sabotage
•Kollusion
•Beeinflussungsaktivitäten (bei subjektiver Leistungsbewertung)
•„Rattenrennen“ - 17PartizipationVorgesetzter beteiligt Mitarbeiter am Entscheidungsproblem
- 18DelegationVorgesetzter übergibt Entscheidungsproblem komplett an den untergeordneten Mitarbeiter
- 19Vorteile von Partizipation und Delegation-Nutzung dezentraler Informationen -Entlastung des Vorgesetzten -Partizipation: tendenziell effektivere Umsetzung getroffener Entscheidungen, wenn Einbindung Betroffener
- 20Nachteile von Partizipation und Delegation-Partizipation: Entscheidungsprozess verlängert sich; geeignete kollektive Entscheidungsregel?
-Partizipation u. Delegation: Mitarbeiter könnten Info.vorteilezur Erreichung eigener Ziele opportunistisch ausnutzen - 21Dilemma bei Delegation
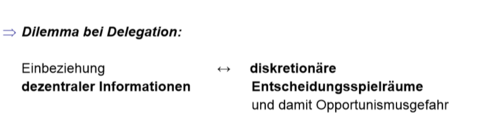
- 22Gründe für eine Delegation:
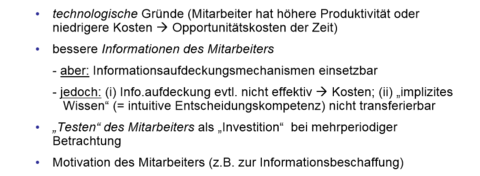
- 23“DreibeinigerStuhl”(1) Leistungsmessung,
(2) Belohnungssystem,
(3) Delegation von Entscheidungsrechtenmüssenaufeinanderabgestimmtwerden! - 24zentrale Ressourcen GründeRessourcen, die von der Unternehmensleitung zentral bereitgestellt bzw. eingekauft und anschließend an die dezentralen Organisationseinheiten verteilt werden
-Gründe:Größenvorteile/Unteilbarkeiten, Verhandlungsmacht
Rohstoffe, GFirmengebaude - 25Allgemeine Vorgehensweise zentrale Ressourcen1.Gesamtbedarf sämtlicher Orga.einheitenermitteln
2.Effiziente Ressourcenallokation bestimmen 3.Effiziente Ressourcennutzungsichern
Problem: ASIV: Manager können einen Anreiz haben, ihren Bedarf zu übertreiben - 26BudgetierungGewinnorientierte Planung und Kontrolle der Unternehmensaktivitäten
- 27Funktionen des Budgetierungsprozesses1.Allokation: Zuweisung von Ressourcen an Orga.einh.
2.Koordination: Information der Orga.einh. über Untern.ziele, Sammeln dezentraler Informationen
3.Evaluation und Motivation •Budget als „Messlatte“ zur Beurteilung von Managern •Einbindung des Budgets in Anreizsysteme (z.B. Bonus für Einhaltung von Kostenvorgaben) 4.Zukunftsorientierung: systematisches Nachdenken über langfristige Ziele - 28Formen von Budgetierungsprozessen
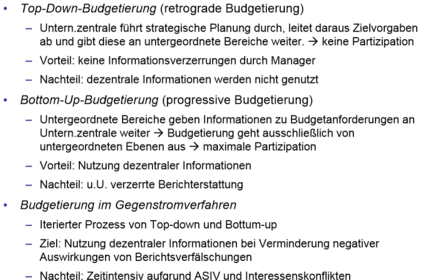
- 29Kontraproduktive Beeinflussungsaktivitäten (influenceactivities)Bemühungen von Unternehmensmitgliedern, Aktivitäten und Entscheidungen im Unternehmen zu beeinflussen, um persönliche Vorteile zu erzielen
Bsp.:Beurteilung von Leistungen durch Vorgesetztennur dann verstärkt arbeiten, wenn der Vorgesetzte hinschaut; sich beim Vorgesetzten beliebt machen; - 30Beeinflussungskosten:-Opportunitätskosten der Zeit -Kosten aus Fehlentscheidungen (z.B. bei Beförderungen)
-Kosten infolge von Gegenmaßnahmen (z.B. Senioritätsregel)
-negative Anreizeffekte bei den anderen Mitarbeitern - 31Beeinflussungsaktivitäten und Unternehmenssituation –zwei konkurrierende Sichtweisen
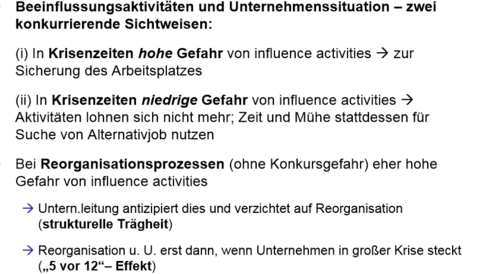
- 32Sperrklinkeneffekt (ratcheteffect):Sperrklinkeneffekt (ratcheteffect):
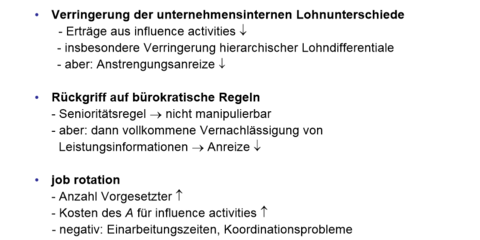
- 33Lösungsansätze gegen influenceactivities:
- 34VertikaleOrga.problemezwischen Akteuren bzw. Orga.einheiten unterschiedlicherHierarchieebenen
- 35HorizontaleOrga.problemezwischen Akteuren bzw. Orga.einheiten derselbenHierarchieebene
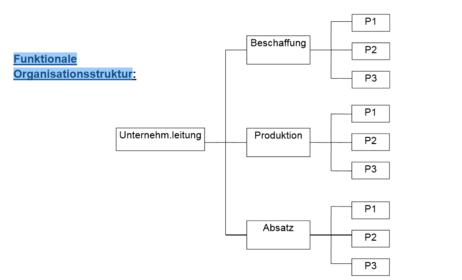
- 36Funktionale OS
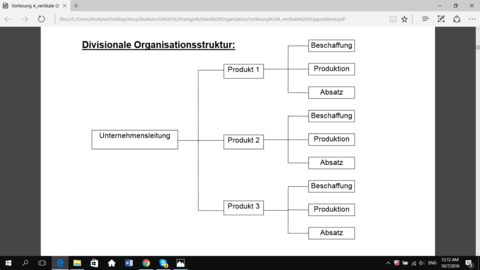
- 37Divisionale OS
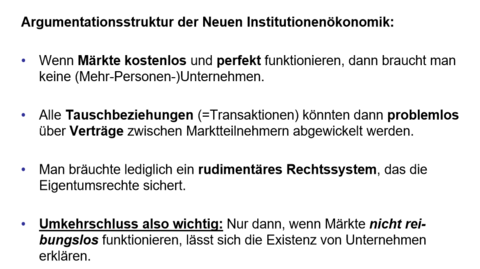
- 38Argumentationsstruktur der Neuen Institutionenökonomik
- 39Institutionenzielgerichtetes kollektives Regelwerk (z.B. Staatsverfassung, Vereinssatzung, Unternehmensverfassung)
- 40OrganisationenInstitution + die sie benutzenden Personen (z.B. Staat, Verein, Unternehmung)
- 41TAK-Ansatz
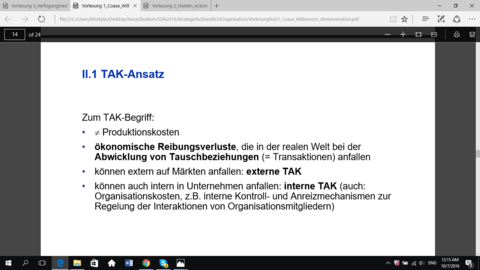
- 42externe TAK
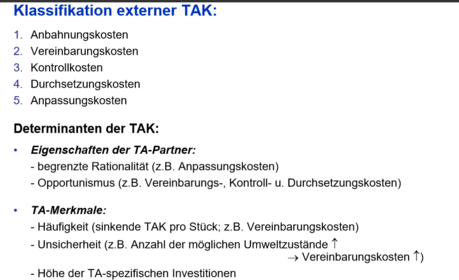
- 43Coase
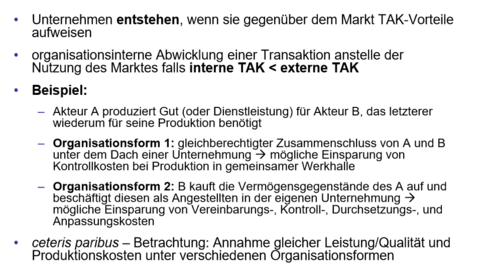
- 44Williamson
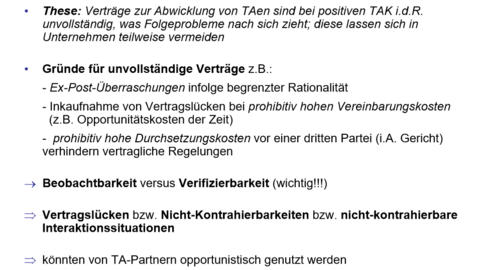
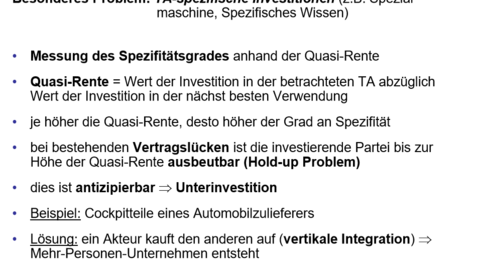
- 45TA spezifische Investitionen
- 46Unsicherheites gibt eine Zufallsgröße, die bestimmte (Umwelt)Zustände annehmen kann; konkrete Realisation ex ante unbekannt
-i.d.R. subjektive Wahrscheinlichkeiten
-kein Problem, wenn mit Eintritt eines best. Zustandes sämtliche Unsicherheit verschwunden ist - 47Wie kann Unsicherheit auf zweierlei Weise zu ASIV führen-Beschreibungsprobleme:mindestens ein TA-Partner weiß nicht genau, welcher Zustandrealisiert wurde
-Unterscheidungsprobleme:ein TA-Partner weiß nicht genau, ob ein bestimmter Zustand vom anderen TA-Partnerbewusst herbeigeführt wurde oder aber per Zufallsprozessrealisiert wurde - 48Hidden action•A verfügt über Handlungsalternativen. P kann die konkrete Wahl des A nicht beobachten und auch nicht durch die Beobachtung anderer Größen darauf zurückschließen.
•Endogen (A wählt Handlung nachVertragsabschluss, diese kann somit durch Vertragsgestaltung beeinflusst werden); Unterscheidungsprobleme •Beispiel:Arbeitsanstrengung - 49hidden Information•Averfügt über Informationen hinsichtlich eigener Charakteristika oder entscheidungsrelevanter Zustände, die der Pnicht hat
•Exogen (nicht beeinflussbar); Beschreibungsprobleme •Beispiele:Qualität, Talent/Fähigkeiten - 50Mögliches Ausnutzen von ASIVMoral hazard
Adverse selection - 51Moral hazardnachvertraglicher Leistungszurückhaltung (z.B. Arbeitsanstrengung, Selbstvorsorge bei Versicherten)
- 52adverse selectiongerade die schlechten Qualitäten bieten sich im Schutz von ASIV als Transaktionspartner an (z.B. Versicherungsmarkt, Gebrauchtwagen)
- 53b, u, R b*groß, Reservationswert klein Rente Rgroß
- 54Boni setzen Fehlanreize–Ärzte konzentrieren sich auf leicht messbare Aufgaben
–Anreize, System zu manipulieren (z.B. Mengenziele vs. Qualität)
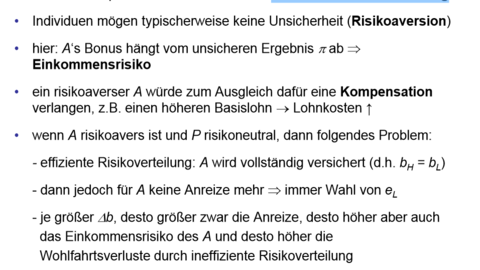
•Problem: Es ist oft schwer, gute Leistungsmaße zu definieren! - 55Anreizproblem bei Hidden action
- 56Hidden information und Selbstselektionsschemata (Bsp Onex Copy Company)
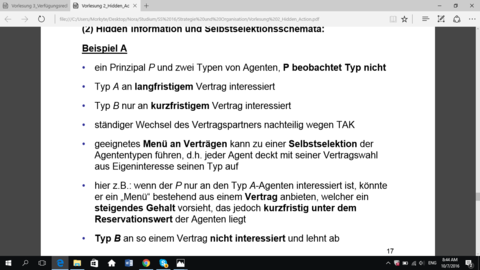
- 57Wie hidden action, kann auch hidden information zu Problemen führen:-Effizienter Vertrag kommt nicht zustande (Beispiel B) -Prinzipal muss u.U. Informationsrenten an Agenten zahlen (z.B. bei optimaler Vertragsgestaltung in einer Situation wie im letzten Fallbeispiel) Rente kann zur Implementierung ineffizienter Verträge führen
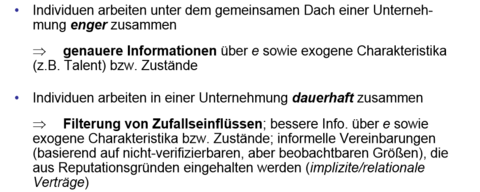
- 58Wieso kann die Gründung einer Organisation/Unternehmung unter ASIV vorteilhaft sein?
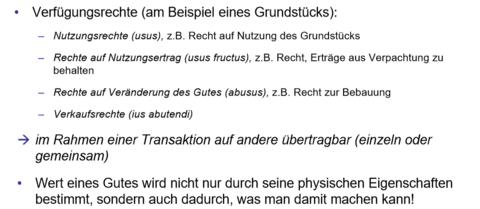
- 59Theorie der Verfügungsrechte (propertyrightstheory)Gut = Bündel aus Verfügungsrechten
- 60Verfügungsrechte (am Beispiel eines Grundstücks)
- 61Pareto-effizientEine Allokation ist Pareto-effizient, wenn es keine alternative Allokation gibt, die jedenzumindestgleichgut gestelltlässtund mindestenseinePerson striktbesserstellt.
- 62Coase-TheoremIn einer Null-TAK-Welt hat die ursprüngliche Allokation der Verfügungsrechte keinen Einfluss auf das gesamtwirtschaftliche Ergebnis; über friktionslose Tauschprozesse wird ex poststets eine Pareto-effiziente Allokation erzielt.
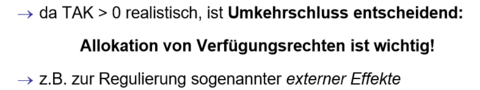
- 63Externe Effekte (Externalitäten)
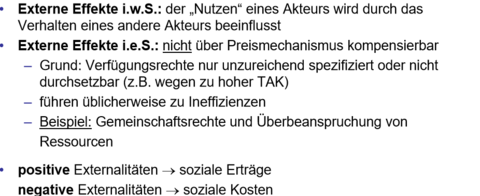
- 64Externalitäten Bsp
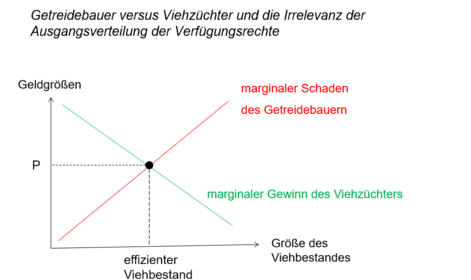
- 65Erträge kollektiv rational (Dilemma)jedes Teammitglied übt mit seiner Anstrengung positive externe Effekte i.e.S. auf den anderen aus; Sicherung dieser sozialen Erträge kollektiv rational
- 66individuell rational (Dilemma)individuell rationalist jedoch Leistungszurückhaltung (Trittbrettfahrerproblem, „freeriding“)
- 67nicht-kooperative Spieltheorie Gefangenendilemmakeine bindenden Vereinbarungen möglich (unvollständige Verträge, Nichtkontrahierbarkeiten
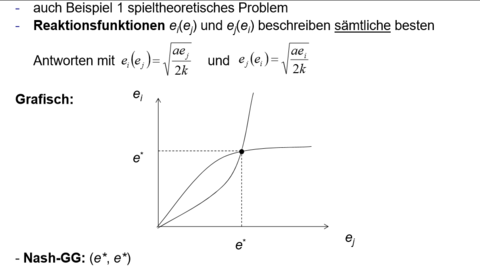
- 68Beste AntwortStrategie, die den eigenen Nutzen bei gegebener Strategie des anderen Akteurs (= Spieler) maximiert
- 69Nash GGStrategiekombination aus wechselseitig besten Antworten -->kein individueller Anreiz mehr zum Abweichen
- 70Reaktionsfunkt
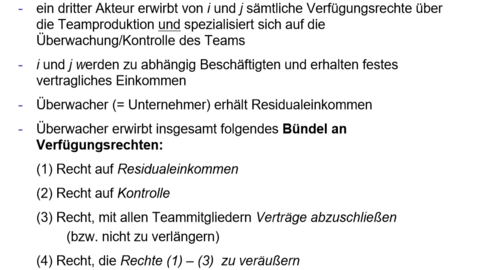
- 71Entstehung der kapitalist. Unternehmung nach Alchian/Demsetz:-(1) + (4) Kontroll-und Sanktionsanreizefür Überwacher -(2) + (3) Kontroll-und Sanktionsmöglichkeitenfür Überwacher -Entstehung der Unternehmung lohnt sich, wenn interne TAK < mit : = 2 (y-x) als soziale Erträgebzw. Kooperationsrente
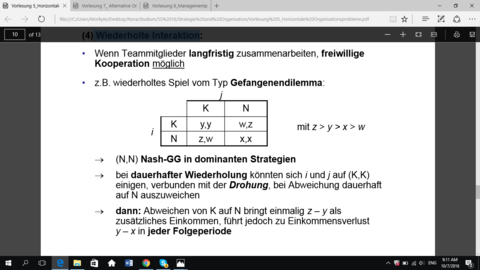
- 72wiederholtes spiel wichtig?wiederholtes Spielendes Gefangenendilemma macht freiwillige Kooperationmöglich
Organisation wichtig, da gerade hier dauerhafte Interaktion derselben Akteure! - 73Unternehmensgründung zur Sicherung der Koordination:komplementäre Güter (z.B. Monitor&PC)
unterschiedliche Technologien/technische Standards T1und T2
Koordinationsspiel (Typ „Battle oftheSexes“) - 74Was kann Organisation sichernOrganisation kann Verbundvorteile bei Kooperation und Koordination sichern
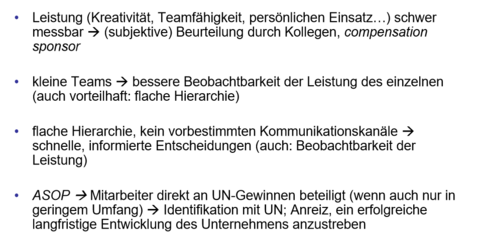
- 75Fallbeispiel: Organisations-und Anreizstrukturen bei W. L. Gore & Associates•flache Unternehmenshierarchie –Associates(Mitarbeiter) und Sponsors
•keine Weisungshierarchien oder vorbestimmte Kommunikationskanäle
•kleine, multidisziplinäre Teams
•Entlohnung basierend auf Evaluation anderer Mitarbeiter und des compensation sponsors
•Mitarbeiter können Unternehmensanteile erwerben(ASOP) - 76Fallbeispiel: Organisations-und Anreizstrukturen bei W. L. Gore & Associates Inwiefern ist diese Organisationsstruktur geeignet, effektive Teamarbeit zu fördern?
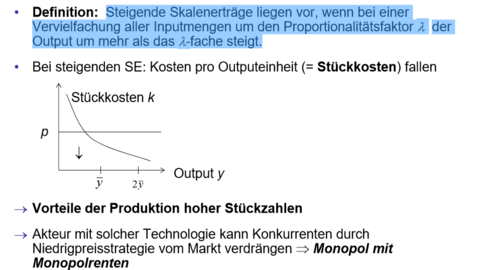
- 77Steigende Skalenerträge
- 78Zwischenfazit: Institutionen, Organisationen und Organisationsprobleme
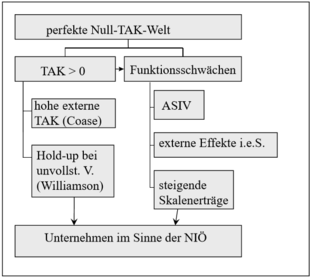
- 79Ausgangspunkt für UnternehmensgründungErzielung eines kollektiven Vorteilsals Ausgangspunkt für Unternehmensgründung: z.B. TAK ; Sicherung von QuasiRenten, Sicherung von Kooperationsrenten
- 80Organisationen/Unternehmen haben eigene interne Probleme
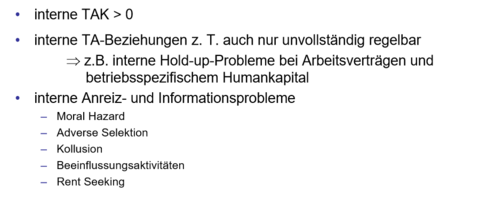
- 81notwendige Bedingung für die Existenz einer UnternehmungPositive kollektive Nettovorteile
(= Bruttovorteile –interne Probleme) - 82Horizontale Organisationsprobleme•zwischen Individuen derselben Hierarchieebene
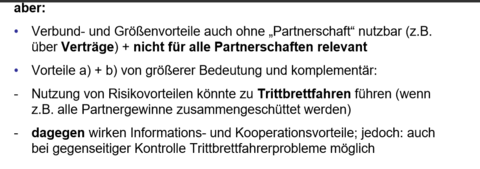
•natürlicheInterdependenzen durch horizontale Arbeitsteilung (Trittbrettfahrerprobleme bei Teamarbeit •künstlicheInterdependenzen durch Turnierlösung (Sabotage, Mobbing, Kollusion, Rattenrennen) - 83Trittbrettfahrerprobleme bei Teamarbeit
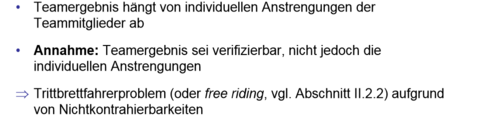
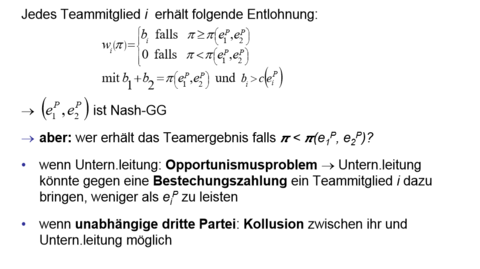
- 84zentrales Ergebnis der Vertragstheorie: Holmström 1982, Moral Hazardin TeamsEs existiert keine Aufteilung x1,x2 die zu einem Nash-Gleichgewicht führt, welches Pareto-effizient ist und zugleich die Budgetbedingung erfüllt.
-Das vorherige Resultat lässt sich verallgemeinern für eine große Klasse von Funktionen für das Teamergebnis und das Arbeitsleid. - 85Untern.leitungimplementiert linearen Anreizvertrag
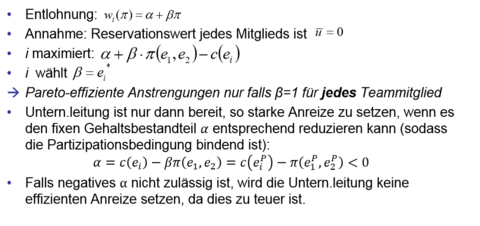
- 86Untern.leitungimplementiert Bestrafungbei zu geringem Output
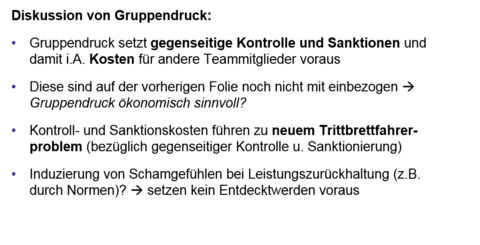
- 87Gruppendruck:
- 88Wiederholte Interaktion
- 89Zwei Möglichkeiten, das Turnier zu gewinnen-durch Anstrengungendas eigene Ergebnisbzw. die eigene Erfolgswahrscheinlichkeit erhöhen
-durch Schädigung (= Sabotage/Mobbing) das Ergebnis des Konkurrentenbzw. dessen Erf.wkt. verringern - 90Sabotage/MobbingGefahr:subtile Mobbing-Maßnahmen (z.B. Vorenthalten wichtiger Informationen) könnten für Turnierteilnehmer kostengünstigersein als produktive Anstrengung Sabotage/Mobbing als weitere Form von influence activitiesbzw. internem rent-seekin
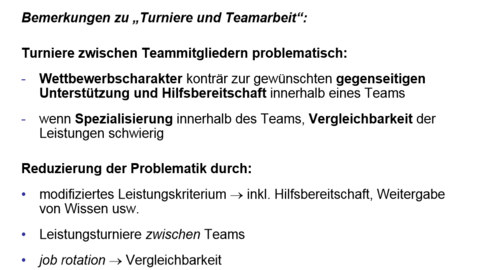
g •Weitere Probleme bei Turnieren: Kollusion, Rattenrennen - 91Turniere zwischen Teammitgliedern problematisch:
- 92Entstehung von Publikumsgesellschaften und Shareholder-value-Ansatz GründeAkkumulation eines hinreichend großen Kapitalstocks zur Ausnutzung von Größenvorteilen(z.B. steigende Skalenerträge)
–z.B. Bau großer Produktionsanlagen und Vertriebssysteme - 932 Sichtweisenzur Zielsetzung der Publikumsgesellschaft–Shareholder-value-Ansatz:nur die Interessen der Anteilseigner/Aktionäre sind zu beachten
–Stakeholder-Ansatz:auch die Interessen anderer Akteure (Belegschaft, Fremdkapitalgeber, Lieferanten) sind zu berücksichtigen - 94Shareholder-value-Ansatz
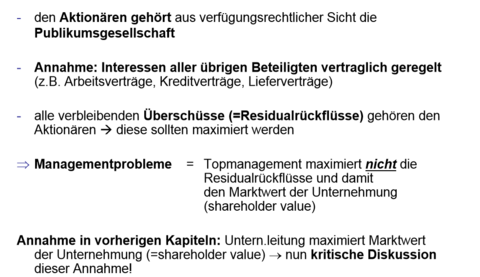
- 95ManagementproblemeTopmanagement maximiert nichtdie Residualrückflüsse und damit den Marktwert der Unternehmung (shareholder value)
- 96Managermodelle (beschreibend!) Beobachtung von Berle/Means (1932):•Trennung von Eigentum und Unternehmensführung
•Aktien in Streubesitz
•Topmanager halten nur wenige Anteile •großer diskretionärer Entscheidungsspielraum des Topmanagements ->Topmanager verfolgen vor allem eigene Ziele (keine Maximierung des UN-Werts - 97Baumol-Modell (1959)
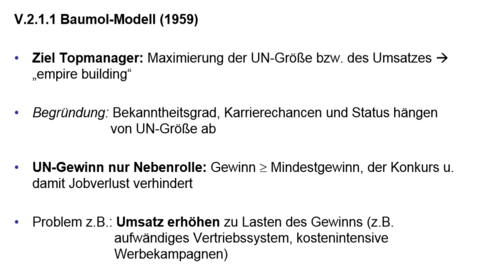
- 98Marris-Modell (1963, 1964)
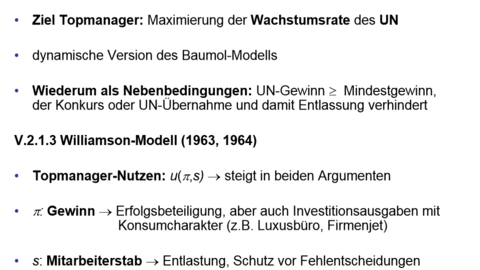
- 99Jensen/Meckling‐Modell
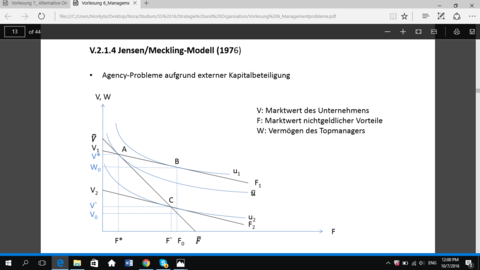
- 100—
- 101Weitere Managementprobleme
- 102Weitere Managementprobleme
- 103Interessenten der Managerkontrolle–Aktionäre/Anteilseigner
–Weitere Stakeholder(Fremdkapitalgeber, Belegschaft, Zulieferer etc.) - 104Motive der Managerkontrolle:–Effizienzüberlegungen
–Umverteilungsinteressen (rentseeking) - 105Aspekte zur Beurteilung der Institutionen/Akteure der Managerkontrolle:–Kontrollanreiz bzw. Kontrollmotivation
–Kontroll-und Disziplinierungsmöglichkeiten (auch: Informationsstand)
–nationaler Unternehmenskontext (verschiedene institutionelle Rahmenbedingungen) - 106Die deutsche Aktiengesellschaft (AG) Organe1.Vorstand:„Topmanagement“; für UN-Führung zuständig; wichtig: Vorstandsvorsitzender
2.Aufsichtsrat (AR): Aufgaben: Überwachung der UN-Führung des Vorstandes Bestellung des Vorstands mit 2/3-Mehrheit Festlegung der Vorstandsvergütung
3.Hauptversammlung (HV): Versammlung aller Aktionäre der AG Aufgaben/ Beschlüsse z.B.: Verwendung des Bilanzgewinns, Entlastung von Vorstand und AR, Satzungsänderungen, Kapitalerhöhung und -herabsetzung, Auflösung der AG - 107Die US-amerikanische Corporation OrganeBoard ofDirectors, Stockholder Meeting (Treffen der Anteilseigner)
- 108Aufsichtsrat (AR) Kontrollanreize
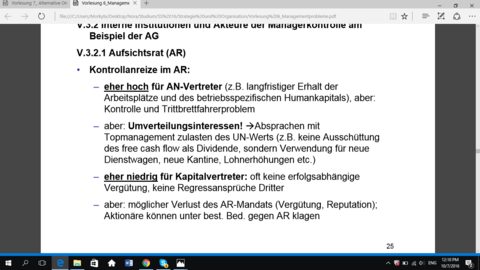
- 109AR Kontroll-und Disziplinierungsmöglichkeiten:
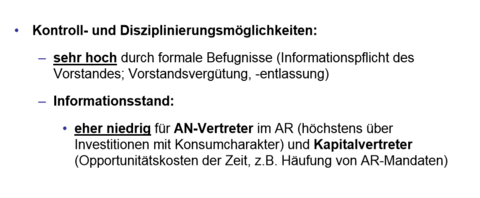
- 110Hauptversammlung (HV) Kontrollanreize
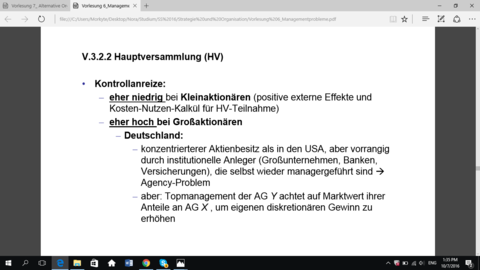
- 111HV Kontroll-und Disziplinierungsmöglichkeiten:–formal hoch (z.B. Vorstand wird Entlastung verweigert; bis hin zur Auflösung der AG)
–aber: Informationsstandoftmals problematisch - 112Zwischenfazit für AR und HV:•formale Kontroll-und Disziplinierungsmöglichkeiten hoch
•aber: Kontrollanreize und/oder Informationsstand oftmals niedrig - 113BR und Betriebsgewerkschaft als Vertretungsorgane der AN •Kontrollanreiz:
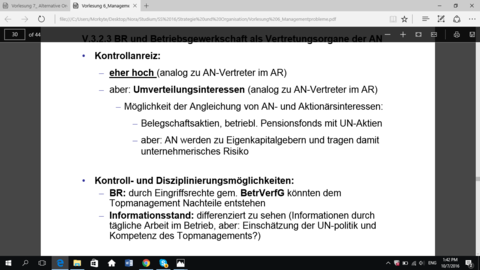
- 114Externe Institutionen und Akteure der Managerkontrolle Überblick:•Wettbewerb auf Gütermärkten
•Externer Arbeitsmarkt für Manager •Abschlussprüfer
•Übernahmedrohungen
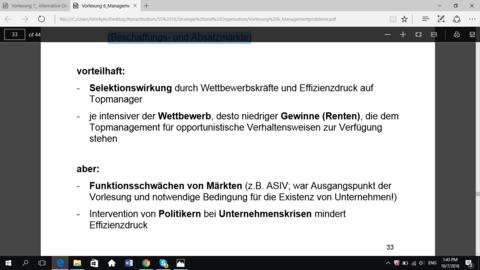
•Banken - 115Disziplinierung durch den Wettbewerb auf den Gütermärkten (Beschaffungs-und Absatzmärkte)
- 116Managerkontrolle durch den externen ManagermarktTopmanager sind an hoher Reputation bezüglich ihrer Fähigkeiten interessiert career concerns (Erhaltung des Arbeitsplatzes bzw. hochdotierte zukünftige Jobangebote) aber: career concerns können auch zu Fehlverhalten führen!
- 117Managerkontrolle durch den AbschlussprüferÜberprüfung des Jahresabschluss reine Gesetzes-und Ordnungsmäßigkeitsprüfung(wurden Bilanzierungsvorschriften korrekt eingehalten?) versusweitergehende Kontrollpflicht(eher USA, z.B. Unterschlagungen durch Vorstand?) mögliche Kollusion/Absprachezwischen Abschlussprüfer und Topmanagement (im Folgenden zwei Beispiele)
- 118Gesetz zur Kontrolle und Transparenz im Unternehmensbereich (KonTraG) :•Beauftragung der Abschlussprüfer durch den AR
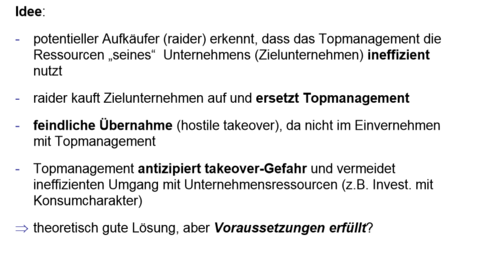
•zeitliche Einschränkung des Prüfungsmandats bezogen auf den Prüfer als Individuum - 119Disziplin. von Topmanagern durch Übernahmedrohungen
- 120Disziplin. von Topmanagern durch Übernahmedrohungen Einwaende
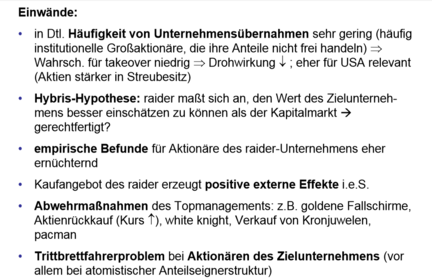
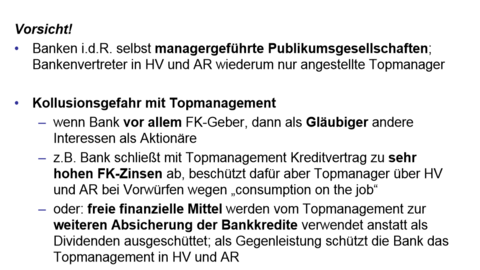
- 121Banken und die Kontrolle von Topmanagern •Kontrollanreiz:
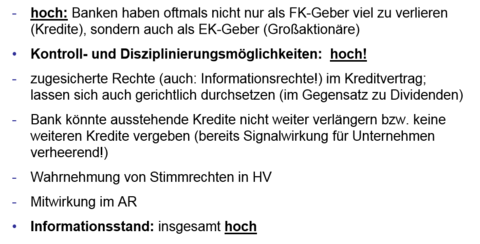
- 122Banken als optimale Lösungbei der Managerkontrolle?
- 123Zwischenfazit•keine Institution bzw. kein Akteur isoliert betrachtet idealhinsichtlich Managerkontrolle
•eher dürfte das Zusammenwirkender einzelnen Akteure dafür sorgen, dass ineffizientes Managementverhalten begrenzt wird Institutionengeflechtentscheidend - 124Einzelunternehmen•eine Person alleiniger Eigentümer
•kleine und mittelständische Unternehmen
•(begrenzte) vertikale und horizontale Organisationsprobleme
•keine Managementprobleme im hier verstandenen Sinne (da keine Trennung von Eigentum und UN-führung) - 125Partnerschaften•typische Organisationsform für Freiberufler(z.B. Ärzte, Rechtsanwälte, Architekten, Krankengymnasten)
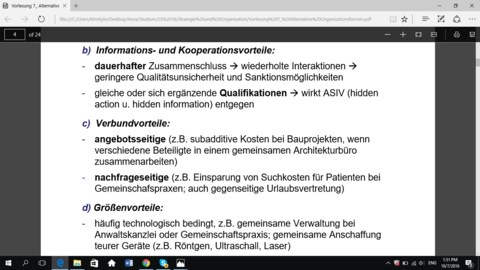
•Charakteristika:persönliche, unbeschränkte und gesamtschuldnerischeHaftung für Verbindlichkeiten der Unternehmung; Partner (= Eigentümer) bilden zugleich einen wesentlichen Teil der Belegschaft - 126Gründe für die Existenz von Partnerschaften a)a)Risikovorteile(im Vergleich zur Orga.form„Einzelunternehmen“): vor allem, wenn sich Partner auf unterschiedliche Marktsegmente spezialisieren geringe Korrelationder individuellen Einnahmen
- 127Gründe für die Existenz von Partnerschaften b-d
- 128—
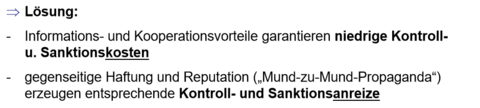
- 129Mikrostruktur von Partnerschaften Wie lassen sich typische Charakteristikavon Partnerschaften erklären?
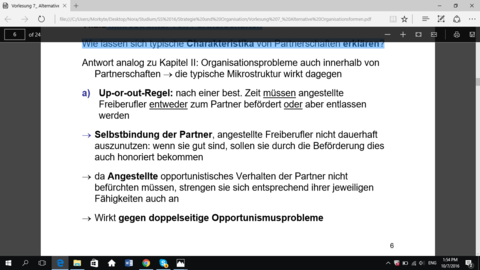
- 130Mikrostruktur von Partnerschaften Wie lassen sich typische Charakteristikavon Partnerschaften erklären?j
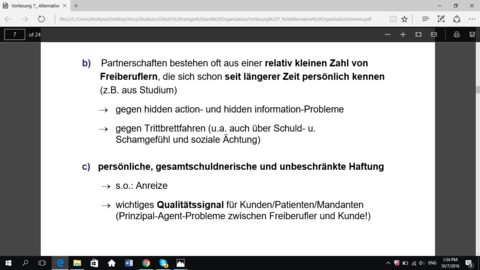
- 131Mikrostruktur von Partnerschaften Wie lassen sich typische Charakteristikavon Partnerschaften erklären?dd
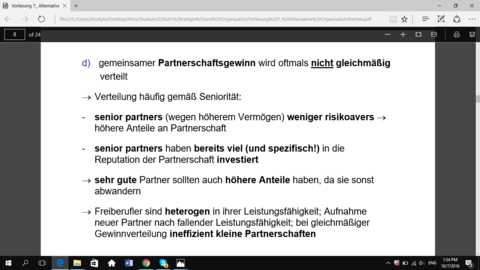
- 132Genossenschaften
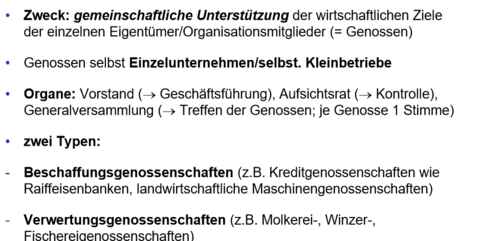
- 133Gründe für die Existenz von Genossenschaften a
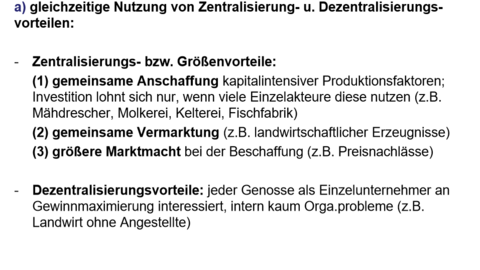
- 134Gründe für die Existenz von Genossenschaften b, c
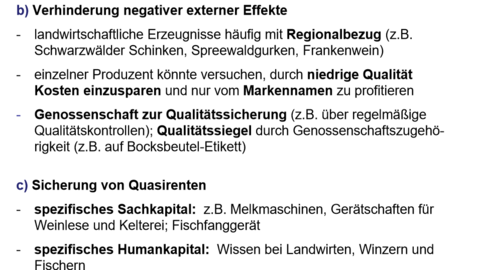
- 135Gründe für die Existenz von Genossenschaften Hold Up Gefahr
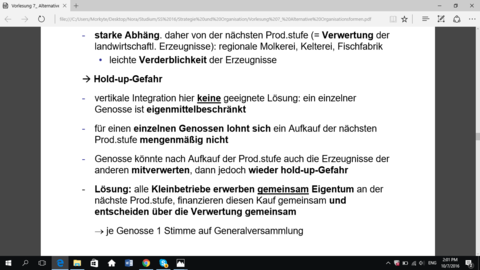
- 136Organisationsprobleme von Genossenschaften
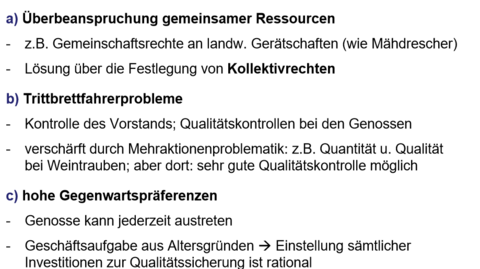
- 137Organisationsprobleme von Genossenschaften
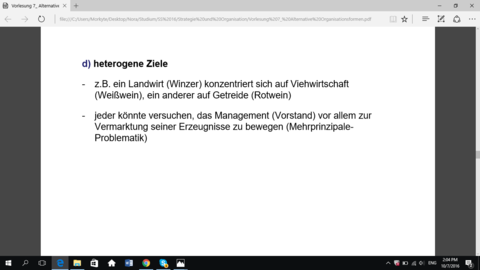
- 138Franchising
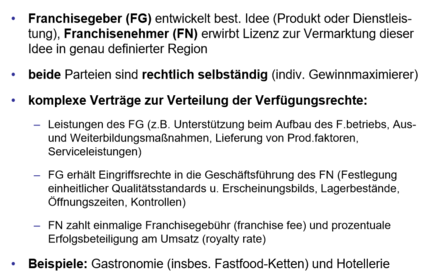
- 139Gründe für die Existenz von Franchising
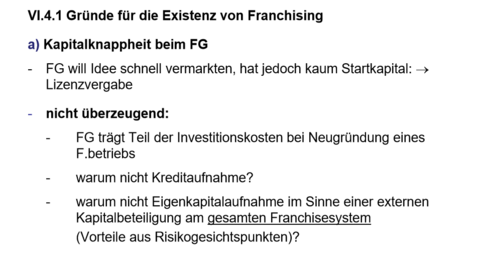
- 140Gründe für die Existenz von Franchising
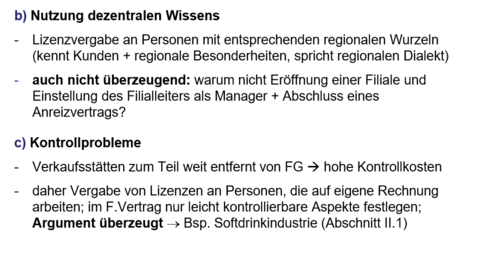
- 141Gründe für die Existenz von Franchising
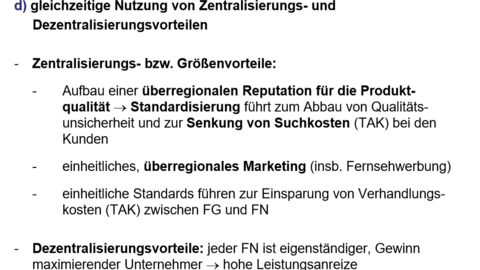
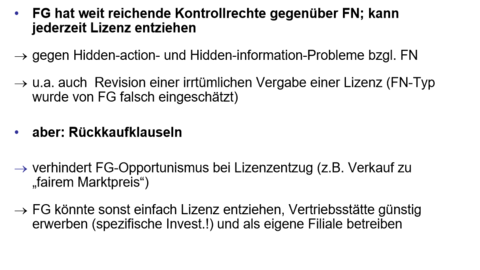
- 142Mikrostruktur von Franchisesystemen •Organisationsprobleme? Mikrostruktur als Lösung?
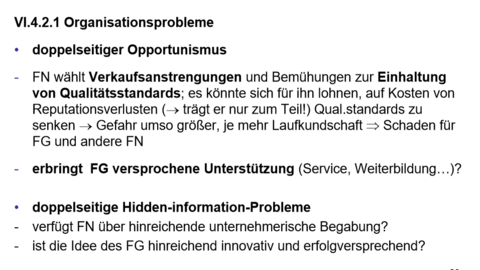
- 143Mikrostruktur als Lousung
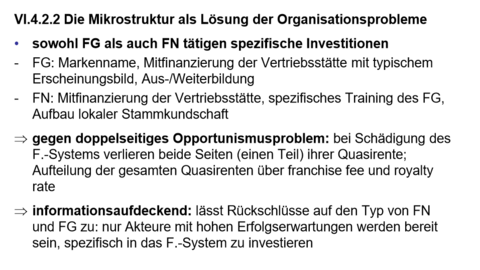
- 144mikrostruktur
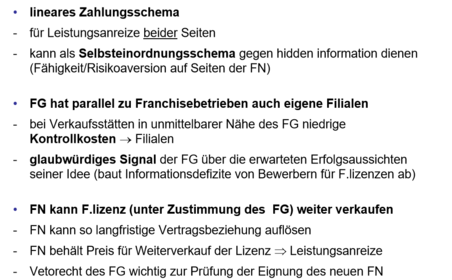
- 145FG Mikrostruktur