
Flashcards
Externes Rechnungswesen Teil 1
Cards in this deck (200)
- 1JahresabschlussBilanz
GuV
Anhang
Wichtig: Lagebericht gehört nicht zum Jahresabschluss! - 2Externes RechnungswesenJahresabschluss
(Buchführung) - 3Internes RechnungswesenKosten- und Leistungsrechnung
Investitionen und Finanzierung
Betriebsstatistik - 4Adressatenkreis im externen RechnungswesenAnteilseigner, Gläubiger, Management, Mitarbeiter, Lieferanten, Kunden, Fiskus, Öffentlichkeit etc.
- 5Funktion des externen RechnungswesensDokumentation
Information/Rechenschaft
Gewinnermittlung - 6Richtlinien und Vorschriften des externen RechnungswesensBeachtung handels- und steuerrechtlicher Regelungen
- 7Adressatenkreis des internen RechnungswesensUnternehmensinterne insbesondere Management
- 8Funktion des internen RechnungswesensSelbstinformation,
Kontrolle der getroffenen Entscheidungen,
Grundlage für kündigte Entscheidung (Planung, Steuerung) - 9Richtlinien und Vorschriften des internen Rechnungswesensnur in Ausnahmefällen gesetzlich fixiert
- 10ShareholderAnteilseigner
- 11StakeholderInteressieren sich für den Abschluss
- 12Funktion Buchführung (Handelsbücher)Dokumentationsfunktion
- 13Funktion Abschlüsse: EinzelabschlussJahresabschluss von einzelnen rechtlich selbstständigen Unternehmen/Konzern-Unternehmen
Dokumentationsfunktion
Rechenschafts- und Informationsfunktion
Ausschüttungsbemessungsfunktion - 14Funktion Abschlüsse: KonzernabschlussKonsolidierte Einzelabschlüsse der Mutterunternehmen und Tochterunternehmen, Darstellung, als ob es sich um ein einziges Unternehmen handelt
Dokumentationsfunktion
Rechenschafts- und Informationsfunktion - 15Funktion Abschlüsse: TeilkonzernabschlussKonsolidierte Einzelabschlüsse der Teilkonzernmutterunternehmen und Tochterunternehmen, Darstellung als ob es sich um ein einziges Unternehmen handelt
Dokumentationsfunktion
Rechenschafts- und Informationsfunktion - 16GesamtkonzernabschlussBesteht aus den Einzelabschlüssen des Mutterunternehmens und aller Tochterunternehmen
- 17Anforderungen an den handelsrechtlichen JahresabschlussDer Jahresabschluss einer Kapitalgesellschaft hat unter Beachtung der Grundsätze der ordnungsgemäßen Buchführung (GoB) ein den tatsächlichen Verhältnissen entsprechendes Bild der Vermögens-, Finanz- und Ertragslage der Kapitalgesellschaft zu vermitteln
§ 264 (2) S 1 HGB - 18Rechenwerke der VermögenslageBilanz
(+Anhang) - 19Rechenwerke der FinanzlageKapitalflussrechnung
(+Anhang) - 20Rechenwerke der ErtragslageGewinn- und Verlustrechnung
(+Anhang) - 21Anforderungen an den (Teil)KonzernabschlussVermittlung eines den tatsächlichen Verhältnissen entsprechendes Bild der Vermögens-, Finanz- und Ertragslage einer wirtschaftlich als geschlossene Einheit zu betrachtenden Gruppe rechtlich selbstständiger Unternehmen
§ 297 Abs. 2, 3 S 1 HGB - 22Konzernlagebericht§ 315 HGB
- 23Phasen der JahresabschlusserstellungAbschluss der Finanzbuchhaltung (Abschluss der Konten)
Entwicklung der Rechenwerke (Vornahme der Abschlussbuchungen)
Freiwillige oder gesetzlich vorgeschriebene Abschlussprüfung (Vorlage der aufgestellten Rechnenwerke zur Prüfung durch Aufsichtsrat/Wirtschaftsprüfer)
Festellung des Ascbhlusses durch das gesellschafsvertraglich/gesetlich vorgeschriebene Organ (Beschlussfassung über die geprüften Rechenwerke)
Offenlegung des Abschlusses (Veröffentlichung des Abschlusses evtl. Publizitätserleichterungen) - 24Buchführungs- und AufzeichnungspflichtIst-Kaufmann
Kann-Kaufmann
Form-Kaufmann
§238 (1) HGB
nach GoB - 25Steuerrechtlichen Buchführungspflichten der Abgabenordnung (AO)Eine nach anderen Normen bestehende Buchführungspflicht ist auch für steuerrechtliche Zwecke zu beachten §140 AO (abgeleitete Buchführungspflicht)
§141 AO Begündet eine Buchführungspflicht für steuerliche Zwecke, wenn nach anderen Norman keine Buchführungsplficht besteht (originäre Buchführungspflicht)
Dies betrifft insbesondere Kaufleute, deren Unternehmen einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb nicht erfordern, deren Umsätze über 500.000 € bzw. deren Gewinner über 50.000 € liegen - 26Grundsätze ordnungsgemäßer Buchführung (GoB)Unbestimmer Rechtsbegriff
Es soll erreicht werden, dass sich ein sachverständiger Dritter innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und über die Lage des Unternehmens verschaffen kann.
Die Geschäftsvorfälle müssen sich in ihrer Entstehung und Abwicklung verfolgen lassen. - 27Formelle Grundsätze (GoB)Lebende Sprache
Verständliche Abkürzungen
Zeitgerechte Erfassung
Geordnete Aufzeichnungen
Allgemeiner Kontenrahmen
Buchungsbelegpflicht
Unveränderlichkeit bzw. Nachvollziehbare Veränderungen
Geordnete Ablage und Aufbewahrung
alles klar und übersichtlich - 28Materielle Grundsäzte (GoB)Vollständige Erfassung
Richtigkeit der Erfassung - 29Umfang der RechnungslegungAbhängig von der Rechtsform und der Größe des Unternehmens
Jahresabschluss:
bei Einzelkaufleuten und PersonenhandelsG mit natürlichem Vollhafter ist zu unterscheiden ob publizitätspflichtig oder nicht (PublG + HGB drittes Buch)
bei KapitalG und gleichgestellte Gesells. ist zu unterscheiden ob kleinst, klein, mittelgroß oder groß (HGB drittes Buch)
Konzernabschluss: unterschied nicht kapitalmarktorientiert oder doch (HGB+IFRS) - 30Nicht publizitätspflichtigBilanzsumme <= 65.000
Umsatzerlöse <= 130.000
Arbeitnehmer durchschnittl. <= 5.000
in Tausend €
2 der drei Merkmale müssen zutreffen - 31publizitätspflichtigBilanzsumme <65.000
Umsatzerlöse > 130.000
Arbeitnehmer durchschnittl. > 5.000
in Tausend €
2 der drei Merkmale müssen zutreffen - 32KleinstKapGBilanzsumme <= 350
Umsatzerlöse <= 700
Arbeitnehmer durchschnittl. <= 10
in Tausend €
2 der drei Merkmale müssen zutreffen - 33Kleine KapGBilanzsumme <= 6.000
Umsatzerlöse <= 12.000
Arbeitnehmer durchschnittl. <= 50
in Tausend €
2 der drei Merkmale müssen zutreffen - 34Mittelgroße KapGBilanzsumme <= 20.000
Umsatzerlöse <= 40.000
Arbeitnehmer durchschnittl. <= 250
in Tausend €
2 der drei Merkmale müssen zutreffen - 35Große KapGBilanzsumme > 20.000
Umsatzerlöse > 40.000
Arbeitnehmer durchschnittl. >250
in Tausend €
2 der drei Merkmale müssen zutreffen - 36Offenlegung§ 325 HGB
Jahresabschluss, Lagebericht und Bestätigungsvermerk, ... müssen sind offenzulegen.
Veröffentlichungsfrist 12 Monate - 37Prüfungspflicht§ 316 HGB
Jahresabschluss und Lagebericht sind von einem Abschlussprüfer zu prüfen, sowie Konzernabschluss und Konzernlagebericht,
bei Änderungen muss erneut geprüft werden - 38Aufstellungsfrist12 Monate
3 Monate PublG §§ 5,9? - 39Einzelunternehmer und Personenhandelsgesellschaften müssen "aufstellen"GuV, Bilanz, Handelsbücher
§§ 238, 242 HGB - 40KleinstKG müssen "aufstellen"GuV, Bilanz, Handelsbücher
§ 264 (1) HGB - 41Kleine KG müssen "aufstellen"Anhang, GuV, Bilanz, Handelsbücher
§ 264 (1) HGB - 42Mittelere und Große KGs müssen "aufstellen"Lagebericht, Anhang, GuV, Bilanz, Handelsbücher
§ 264 (1) HGB - 43kapitalmarktorientierte KapG, die keinen KA aufstellen müssen "aufstellen"Bilanzeid, Ggf. Segmentbericht, EK-Spiegel, KFR, Lagebericht, Anhang, GuV, Bilanz, Handelsbücher
§ 264d HGB - 44AnsatzgrundsätzeSaldierungsverbot
Ansatzstetigkeit
Postenmäßige Bilanzidentiät
Relevanz und Wesentlichkeit
§ 246 HGB - 45BewertungsgrundsätzeStichtagprinzip
Going-Concern-Prinzip
Einzelbewertung
Bewertungsstetigkeit
Wertmäßige Bilanzidentität
§ 252 HGB - 46VorsichtsprinzipRealisationsprinzip
Imparitätsprinzip
Niederstwertprinzip
Höchtswertprinzip
Anschaffungswertprinzip
Wertaufholungsgebot
Wertaufhellungsprinzip
§ 252 HGB
§ 255 HGB - 47RealisationsprinzipGewinne und die ihnen zugrunde liegenden Erträge dürfen erst dann ausgewiesen werden, wenn sie tatsächlich realisiert wurden.
Realiserung bei LIeferungen: Übergang der wirtschaftlichen Verfügungsmacht - 48Imparitätsprinzip/Prinzip der VerlustantizipationNicht nur realisierte, sondern auch am Abschlussstichtag absehbare Verluste und die ihnen zugrunde liegenden Aufwendungen müssen ausgewiesen werden.
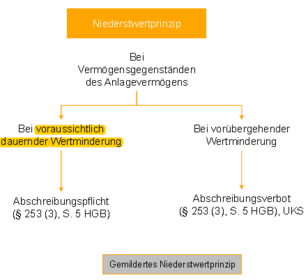
- 49NiederstwertprinzipVermögensgegenstände können (gemildert) / müssen (streng) mit dem niedgrinsten mäglichen Vergleichswert angesetzt werden.
- 50HöchstwertprinzipSchulden müssen mit dem höchsten möglichen Erfüllungswert angesetzt werden.
- 51Anschaffungswertprinzip/AnschaffungskostenprinzipVermögensgegenstände dürfen höchstens mit ihrem urspr+nglichen Zugangswert, vermindert um planmäßige Abschreibungen, angesetzt werden.
- 52WertaufholungsgebotBeim Wegfall des Grundes für eine durchgeführte außerplanmäßige Abschreibung muss der Wert auf den Wert ohne diese Abschreibung erhöht werden.
- 53Prinzip der Periodenabgrenzung - sachliche AbgrenzungAlle sachlich der Unternehmensleistungen zurechenbaren leistungsbezogenen Aufwendungen sind unabhängig davon, wann sie bezahlt wurden, der Periode zuzuordnen, der die sachlich zugehörigen Erträge zugerechnet werden.
§ 252 HGB Rechnungsabgrenzungsposten - 54Prinzip der Periodenabgrenzung - zeitliche AbgrenzungZeitraumbezogene Vermögensveränderungen werden zeitlich proportional jener Periode zuzurechnen, in der sie ursächlich entstanden sind und nicht in der Periode, in der die Zahlung erfolgte.
- 55Formen von VertößenNichtbeachtung von Verpflichtungen zur Buchführung oder zur Aufstellung, Prüfung und Offenlegung des Jahresabschlusses
Formelle Mängel
Materielle Mängel
§ 341n - 56Folgen von VerstößenZwangsgelder
Schätzungen der Besteuerungsgrundlagen
Geld- und mehrjährige Freiheitsstrafen - 57BilanzAktivseite: Wie ist das Kapital angelegt? Mittelverwendung/Investitionen
Passivseite: Woher kommt das Kapital? Mittelherkunft/Finanzierung - 58Arten von BilanzenInformationsziel: Erfolgbilanz, Vermögensbilanz, Liquiditätsbilanz, Bewegungsbilanz
Rechtsnorm: Handelsbilanz, Steuerbilanz, Einheitsbilanz, Vermögensaufstellung, IFRS-Bilanz
Anzahl einbezogener UN: Einzelbilanz, Konzernbilanz
Frequenz: Laufende Bilanzen (Wochen, Monats, Jahres, Eröffungs, Mehrjahresbilanz), Sonderbilanzen (Umwandlungsbilanz, Insolvenzbilanz) - 59Handelsbilanzim Rahmen des handelsrechltichen Jahresabschluss nach den Vorschriften des HGB erstellt und informiert externe Adressaten über die VFE-Lage
- 60SteuerbilanzBemessungsgrundlage für die Ermittlung der Ertragssteuern
- 61EinheitsbilanzAufgestellte Handelsbilanz entspricht in vollem Umfang den steuerrechtlichen Vorschriften, durch Abschaffung der umgekerhte Maßgeblichkeit durch das BilMoG nur noch selten der Fall
- 62Eröffnungsbilanz§ 242 (1) HGB
Bilanz zu Beginn des Handelsgewerbes - 63Kapitalflussrechnung ZieleInformation über die Finanzlage des Unternehmens, Steuerung der Liquidität/Zahlungsfähigkeit, Information über die Zahlungsströme im Unternehmen
- 64ZeitabschnittsrechnungEinzahlungen der Periode
- Auszahlungen der Periode
= Kapitalfluss/Cashflow der Periode - 65CashflowEin Indikator darüber, ob ein UN aus eigener Kraft Investitionen tätigen kann d.h. Wettbewerbsfähigkeit,
in welche Höhe Barmittel für Schuldentilgung, Zinszahlungen und zur Ausschüttung an die Gesellschafter vorhanden sind und inwieweit Insolvenzgefahr besteht. - 66Zahlungswirksame Veränderungen des FinanzmittelfondsCashflow aus laufender/operativer Geschäftstätigkeit + Cashflow aus der Investitionstätigkeit + Cashflow aus der Finanzierungsfähigkeit
- 67Gewinn- und Verlustrechnung ZielsetzungInformation über Ertragslage, Steuerung des Ergebnisses
- 68Zeitraumbezogene ErfolgsrechnungErfasst alle Aufwendungen und Erträge eines Geschäftsjahres,
gibt Auskunft über die Art, die Höhe und die Herkunft des Unternehmenserfolgs in einem Geschäftsjahr.
Der ermittelte Periodenerfolg der GuV entspricht der Veränderung eines Teils des EK zwischen zwei Bilanzstichtagen. - 69Ergebnis der Periode (GuV)Erträge der Periode
- Aufwendungen der Periode
= Ergebnis der Periode
Erträge > Aufwendungen = Gewinn, Jahresüberschuss
Erträge < Aufwendungen = Verlust, Jahresfehlbetrag - 70Ergebnis der gewöhnlichen GeschäftstätigkeitBetriebsergebnis/Operatives Ergebnis
+ Finanzergebnis
= Ergebnis der gewöhnlichen Geschäftstätigkeit
- Steuern vom Einkommen und vom Ertrag
- sonstige Steuern
= Jahresüberschuss/Jahresfehlbetrag (Gewinn vor dessen Verwendung)
+ Gewinnvortrag aus Vorjahr oder - Verlustvortrag
+ Entnahmen aus Kapitalrücklage
+ Entnahmen aus Gewinnrücklage
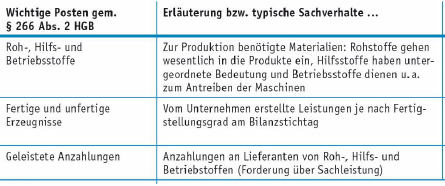
- Einstellungen in Gewinnrücklage
=Bilanzgewinn/Verlust (nach dessen Verwendung) - 71Anhang (Jahresabschluss)Für KapG ist der Anhang der dritte Bestandteil des JA
Pflichtangaben richten sich in Umfang und Ausführlichkeit nach den Größenmerkmalen des UN
Bestimmte Angaben können nur im Anhang erfolgen, da sie sich für eine Aufnahme in Bilanz oder GuV nicht eigenen,
Anhang ergänzt die anderen Instrumente der Rechnungslegung und unterstützt bei der Interpretation des JA,
keine bestimmte Gliederung - 72LageberichtKein Bestandteil des JA
Eigenständiges Informationsinstrument
Dient der Rechenschaft, Information und Ergänzung der Darstellung der Vermögens-, Finanz- und Ertragslage.
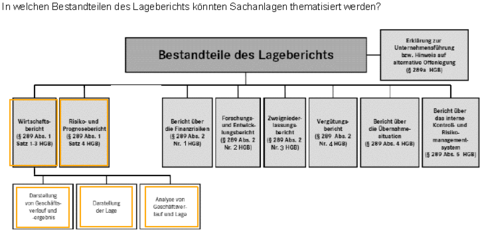
Ist vergangenheitsbezogen, gibt aber vor allem els einziges Instrument auch zukunftsbezogene Informationen. - 73Bestandteile des LageberichtsWirtschaftsbericht, Risiko- und Prognosebericht, Bericht über die Finanzrisiken, Forschungs und Entwicklungsbericht, Zweigniederlassungsbericht, Vergütungsbericht, Bericht über die Übernahmesituation, Bericht über interne Kontroll- und Risikomanagementsystem
- 74Bilanzierungsgebote§ 246 HGB
Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten sind in der Bilanz auszuweisen. - 75Abstrakte BilanzierungsfähigkeitErfüllt der Sachverhalt die Kriterien eines Vermögensgegenstandes, einer Schuld oder eines Rechnugnsabgrenzungspostens, ist er grundsätzlich abstrakt bilanzierungsfähig.
- 76Konkrete Bilanzierungsfähigkeitregelt, wann ein abstakt bilanzierungsfähiger VG/Schuld bilanziert werden, muss, kann oder ob dies verboten ist; zum anderen, wann ein nicht abstrakt bilanzierungsfähiger VG/Schuld bilanziert werden muss oder kann.
- 77BilanzierungsverboteVerbieten die Bildung von Aktiv- oder Passivposten in der Bilanz.
Qualifierzieren sich Aufwendungen nicth als Anschaffungskosten auf einen VG, sind sie nicht als Rechungsabgrenzungsposten zu erfassen und sind sie auch nicht als Bilanzierungshilfe bilanzierungsfähig, so bleibt nur der Ausweis als Aufwand in der GuV. - 78Beispiele BilanzierungsverboteAufwendungen für die Gründung des UN und für die Beschaffung des EK §248 HGB
Aufwendungen für den Abschluss von Versicherungsverträgen
Selbst geschaffene Marken, Drucktitel, Verlagsrechte, Kundenlisten oder vergleichbare immaterielle VG des Anlagevermögens - 79BilanzierungswahlrechteWahlmöglichkeiten, einen Geschäftsvorfall mit Wirkung für die Bilanz oder für die GuV zu verbuchen.
z.B.: Selbstgeschaffene immaterielle VG des AV, Disagio, Aktivierung latenter Steuern, Nichtansatz von Pensionsrückstellungen für so genannte Altzusagen
Aktivierung erhöht das Ergebnis, Passivierung vermindert das EK. - 80Anschaffungskosten Definition§ 255 (1) HGB
Aufwendungen, die geleistet werden um ein VG zu erwerben und ihn in einen betriebsbereiten Zustand zu versetzen soweit sie dem VG einzeln zugerechnet werden können. - 81Bestandteile der AnschaffungskostenKosten der Anschaffungsvorbereitung
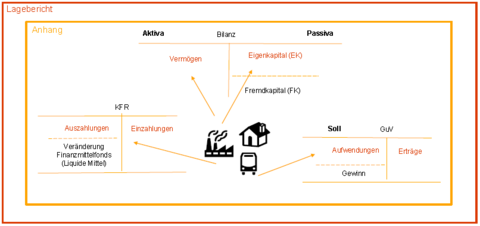
+ Anschaffungspreis
- Anschaffungspreisminderung
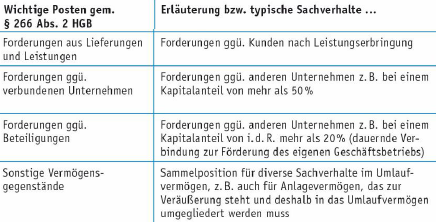
+ Anschaffungsnebenkosten
+ Kosten der Herstellung der Betriebsbereitschaft (Kosten der Einordnung in den Betriebsablauf, Anlaufkosten)
+ Nachträgliche Anschaffungskosten
- Nachträgliche Anschaffungspreisminderungen - 82Herstellkosten Definition§ 255 (2,2a,3) HGB
Aufwendungen, die durch den Verbrauch von Gütern und Diesnten für die Herstellung eines VG, seine Erweiterung oder für eine über seinen ursprünglichen Zustand hinausgehende wesentliche Verbesserung. - 83Herstellungskosten BerechnungMaterialeinzelkosten
+ Fertigungseinzelkosen
+Sonderkosten der Fertigung
+ Materialgemeinkosten
+Fertigungsgemeinkosten
+ Werteverzehr des AV, soweit druch die Fertigung veranlasst (Abschreibungen)
= Herstellkosten (Wertuntergrenze)
+ Kosten der allgemeinen Verwaltung
+ Aufwendungen für soziale Einrichtungen des Betriebs
+Aufwendungen für freiwillige soziale Leistungen
+ Aufwendungen für betriebliche Altersvorsorge
+ Ggf. Fremdkapitalzinsen
= Herstellkosten (Wertobergrenze)
Keine Bestandteile: Vertriebskosten, Forschungskosten - 84BörsenpreisAn einer Börse festgestellte Preis des dort gehandelten VG (Wertpapier oder Ware)
- 85MarktpreisDer zu einem bestimmten Zeitpunkt an einem bestimmten Ort für bestimmte Waren vordefinierter Güte üblich geforderte Betrag.
- 86Abschreibungen§ 253 (4) HGB
Bei VG des UV sind Abschreibungen vorzunehmen, um diese mit einem niedrigeren Wert anzusetzten, der sich aus dem Börsen- oder Marktpreis am Abschlussstichtag ergibt.
Beschaffungsseite: Markt/Börsenpreis + Anschaffungsnebenkosten = Wert
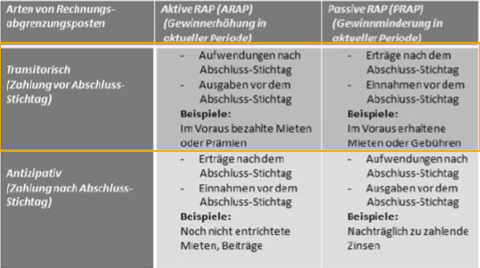
Absatzseite: Markt/Börsenpreis - Veräußerungskosten = Wert - 87Beizulegender Wert (Ansatz- und Bewertungsregeln) Definition§ 253 (3, 4) der bezulegende Wert wird bei VG des AV bzw. des UV dann herangezogen, wenn dieser niedriger ist, als die Anschaffungs- oder Herstellkosten.
- 88Beizulegender Wert BerechnungVoraussichtlicher Veräußerungserlös
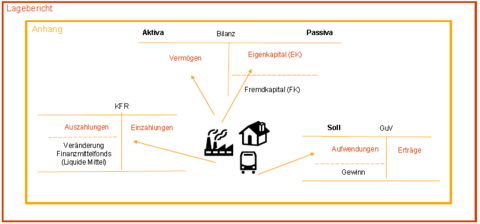
- Weitere Fertigstellungskosten
- Erlösschmälerungen (Skonti, Boni, Rabatte)
- Verpackungskosten, Frachten
- Künftige Verwaltungskosten
- Zinsaufwendungen bis zum Verkauf
= Beizulegender Wert - 89Beizulegender Zeitwert§ 255 (4) HGB
Entspricht grundsätzlich dem Marktpreis, oder - wenn kein aktiver Markt besteht, anhand dessen sich der Marktpreis ermitteln lässt - einem nach allgemein anerkannten Bewertungsmethoden bestimmten Wert. - 90Erfüllungsbetrag§ 253 (2) HGB
Verbindlichkeiten sind zu ihrem Erfüllungsbetrag und Rückstellungen in Höhe des nach vernünftiger kaufmännischer Beurteilung notwendigen Erfüllungsbetrag anzusetzten. - 91Abzinsung RückstellungenBei Rückstellungen mit einer Restlaufzeit von mehr als einem Jahr sind abzuzinsen.
Für die Abzinsung ist der durchschnittliche fristenkongruente Marktzinssatz der vergangenen sieben Geschäftsjahre anzusetzten § 253 (2) HGB - 92SachanlagenAnsatz (Abstrakte Bilanzierungsfähigkeit, Konkrete Bilanzierungsfähigkeit)
Bewertung (Erstbewertung, Folgebewertung)
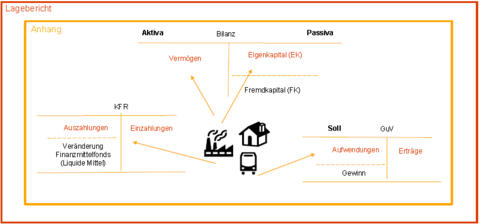
Ausweis (Bilanz, Guv, KFR)
Angaben (Anhang, Lagebericht) - 93Abstrakte Bilanzierungsfähigkeit (Ansatz Sachanlagen)Wenn ein Vermögensgegenstand (VG) vorliegt
•Selbstständige Verwertbarkeit
•Selbstständige Bewertbarkeit
•Nutzenwert - 94Konkrete Bilanzierungsfähigkeit (Ansatz Sachanlagen)Wenn der VG dem Bilanziererzuzurechnenist
•Eigentümer vs. wirtschaftlich einem Dritten zuzurechnen (z.B. Leasing)
Kein entgegenstehendes Aktivierungsverbot
§246 (1) S. 2 HGB - 95Erstbewertung (Bewertung Sachanlagen)Erwerb (entgeltliche Anschaffung) -Anschaffungskosten
Eigene Herstellung -Herstellungskosten
Tausch
§§253 (1),255 (1) HGB
§§253 (1),255 (2), (3) HGB - 96Folgebewertung (Bewertung Sachanlagen)Planmäßige Abschreibung ergibt sich als Konsequenz der periodischen Rechnungslegung -es wird ein periodenbezogener Stand des Reinvermögens und des Unternehmenserfolgs ermittelt
Welcher Anteil der AK/HK entfällt auf welches Geschäftsjahr?
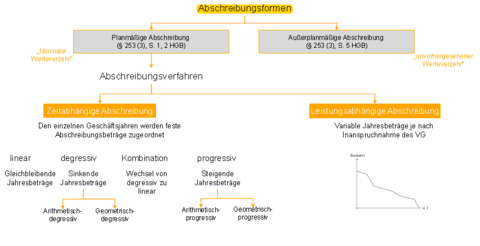
--> Verteilung durch Abschreibung - 97Abschreibungsformen
- 98Niederstwertprinzip (Folgebewertung Sachanlagen)
- 99Gründe für eine dauernde Wertminderung einer SachanlageTechnische Ursachen
- Außergewöhnlicher Verschleiß
Wirtschaftliche Ursachen
- Marktveränderungen
- Technischer Fortschritt
Rechtliche Ursachen
- Zeitlicher Ablauf
- Gesetzliche Änderungen - 100Wertaufholungsgebot•Beim Wegfall des Grundes für eine durchgeführte außerplanmäßige Abschreibung muss der Buchwert des Sachanlage korrigiert werden, d.h. eine Zuschreibungmuss vorgenommen werden
•Beim abnutzbaren Anlagevermögen bildet der Betrag, der sich nach dem Abschreibungsplan ohne die außerplanmäßige Abschreibung ergeben hätte die Wertobergrenze, sog. Fortgeführte AK/HK
§253 (5) S. 1 HGB - 101Bilanz (Ausweis Sachanlagen)•Aktivseite A. Anlagevermögen
Beim Anlagevermögen sind nur die Gegenstände auszuweisen, die bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen
§247 (2) HGB
§266 (2) A. II HGB - 102Kapitalflussrechnung (KFR) (Ausweis, Sachanlagen)•§264(1),S.2HGBenthältkeineVorgabenzumInhaltundderAusgestaltungderKFR
•DRS21„Kapitalflussrechnung“ - 103Cashflow aus laufender Tätigkeit (Ausweis, Sachanlagen)1. Periodenergebnis
2. +/-Ab-und Zuschreibungen auf Gegenstände des AV
3. …
4. +/-Sonstige zahlungsunwirksame Aufwendungen/Erträge
5. -/+ Gewinn/Verlust auf dem Abgang von Gegenständen des AV
6. …
7. …
8…
9. = Cashflow aus laufender Geschäftstätigkeit - 104Cashflow aus Investitionstätigkeit (Ausweis, Sachanlagen)10. Einzahlungen aus Abgängen von Gegenständen des SAV
11. -Auszahlungen für Investitionen in das SAV
12. …
13. …
14. …
15. -…
16. …
17. …
18. …
19. …
20. = Cashflow aus der Investitionstätigkeit - 105Cashflow aus Finanzierungstätigkeit (Ausweis, Sachanlagen)21. …
22. …
23. …
24. …
25. = Cashflow aus der Finanzierungstätigkeit - 106Angaben Sachanlagen•Darstellung des Anlagenspiegels (Anlagengitter) §284 (3) HGB
•Gesonderte Angabe des Betrags der außerplanmäßigen Abschreibungen des AV (oder Ausweis in GuV) §277 (3). S. 1 HGB/§284 (1), S. 2 HGB
•Angaben über die Einbeziehung von Zinsen für Fremdkapital in die Herstellungskosten §284 (2) Nr. 4 HGB - 107Anlagenspiegel§284 (3) HGB
- 108Angaben im Lagebericht Sachanlagen
- 109Übersicht Sachanlagen
- 110Immaterielle Vermögensgegenstände des AVAnsatz (Abstrakte Bilanzierungsfähigkeit, Konkrete Bilanzierungsfähigkeit)
Bewertung (Erstbewertung, Folgebewertung)
Ausweis (Bilanz, Guv, KFR)
Angaben (Anhang, Lagebericht) - 111Ansatz (Immaterielle Vermögensgegenstände des AV)Alle Vermögensgegenstände sind anzusetzen, soweit gesetzlich nichts anderes bestimmt ist.
§248 (2) HGB zum Beispiel ist ein Wahlrecht und ein Verbot - 112Immaterielle Vermögensgegenstände des AV BegriffImmaterielle Anlagegüter sind grundsätzlich alle Vermögensgegenstände, die weder eine physische Substanz haben noch monetär sind und die dazu bestimmt sind, dem Geschäftsbetrieb auf Dauer zu dienen
- 113Immaterielle AnlagegüterSelbst geschaffenegewerbliche Schutzrechte u. ähnliche Rechte und Werte,
Entgeltlich erworbene Konzessionen, gewerbliche Schutzrechte und ähnliche Rechte und Werte sowie Lizenzen an solchen Rechten und Werten,
Geschäfts-oder Firmenwert,
Geleistete Anzahlungen - 114Geschäfts-oder Firmenwertbei Unternehmenskauf
§ 246 S. 4 HGB
Kaufpreis - Eigenkapital
= GoF
z. B. 700 - 600 = 100
Der Geschäfts-oder Firmenwert entsteht immer dann, wenn ein Betrieb oder selbstständiger Betriebsteil erworben wird und der Kaufpreis höher ist als die Summe der Werte der einzelnen Vermögensgegenstände abzüglich übernommener Schulden - 115Abstrakte Bilanzierungsfähigkeit Ansatz Immaterielle VermögensgegenständeWenn ein Vermögensgegenstand (VG) vorliegt bzw. Aufwendungen hochwahrscheinlich zu einem VG führen
•Nutzenwert
•Selbstständige Verwertbarkeit
•Selbstständige Bewertbarkeit
•Der derivative Geschäfts-und Firmenwert gilt als VG (§246 (1), S. 4 HGB)
Wenn der VG dem Bilanziererzuzurechnenist - 116Selbstständig verwertbarTransformation in Geld, möglich durch Veräußerung, Einräumung eines Nutzungsrechts oder Zwangsvollstreckung
- 117Konkrete Bilanzierungsfähigkeit Ansatz Immaterielle VGSelbst geschaffene immaterielle Vermögensgegenstände - Aktivierungswahlrecht (mit Ausschüttungssperre) §248 (2), S. 1 HGB
-Aktivierungsverbot
§248(2). S. 2HGB
Selbstgeschaffene Marken
Selbstgeschaffene Drucktitel
Selbstgeschaffene Verlagsrechte
Selbstgeschaffene Kundenlisten
Vergleichbare immat. VG des AV
Entgeltlich erworbene immaterielle Vermögensgegenstände - Aktivierungsgebot
§246(1), S. 1 HGB - 118Erstbewertung Immaterielle VG des AV•Abgrenzung zwischen Forschungsphase und Entwicklungsphase mit nachvollziehbarer Dokumentation erforderlich
•Nur Herstellungskosten in der Entwicklungsphase sind aktivierungsfähig
•Bei Abgrenzungsschwierigkeiten zwischen Forschungs-und Entwicklungsphase -> keine Aktivierung für die entstandenen Forschungs-als auch für die Entwicklungsaufwendungen.
§§253 (1), 255(2a)i.V.m. (2) HGB
Entgeltlich erworbene immaterielle Vermögensgegenstände - Anschaffungskosten
§§253 (1), 255(1)HGB - 119ForschungEigenständige und planmäßige Suche nach neuen wissenschaftlichen Erkenntnissen oder Erfahrungen allgemeiner Art, über deren technische Verwertbarkeit und wirtschaftliche Erfolgsaussichten grundsätzlich keine Aussagen gemacht werden können.
D.h. "Suche" - 120EntwicklungAnwendung von Forschungs-ergebnissen oder von anderem Wissen für die Neuentwicklung von Gütern oder Verfahren oder die Weiterentwicklung von Gütern oder Verfahren mittels wesentlicher Änderungen.
D.h. „Anwendung“ - 121Immaterielle Vermögensgegenstände des AV Folgebewertung- Planmäßige Abschreibung bei abnutzbaren immateriellen VG (Werteverzehr) §253 (1), S. 1 HGB
- Ohne verlässliche Schätzung der voraussichtlichen Nutzungsdauer eines selbst geschaffenen immateriellen VG des AV -> planmäßige Abschreibungen auf HK über zehn Jahren; gleiches gilt für GoF §253 (3), S. 3, 4 HGB
- Gemildertes Niederstwertprinzip (außerplanmäßige Abschreibung nur bei voraussichtlich dauernder Wertminderung) §253 (3), S. 5 HGB
- Wertaufholungsgebot (Zuschreibung bei Wegfall des Grundes für die außerplanmäßige Abschreibung zwingend bis maximal auf die Höhe der fortgeführten Anschaffungskosten) §253 (5),S. 1 HGB
- Wertaufholungsverbot für außerplanmäßig abgeschriebenen GoF
§253 (5), S. 2 HGB - 122Immaterielle Vermögensgegenstände des AV Ausweis BilanzBilanz
Aktivseite A. Anlagevermögen
§247 (2) HGB
§266 (2) A. I HGB
Passivseite A. Eigenkapital V. Jahresüberschuss (implizit)
§266 (3) A V HGB - 123Selbstgeschaffene oder fremd erworbene Schutzrechte und ähnliche WerteKonzessionen, Patente, Lizenzen, Software unabhängig davon, ob sie im UN selbst entwickelt wurden, sowie von Dritten erworbene Markenrechte
- 124Geschäfts- oder FirmenwertBetrag, der beim Kauf eines anderen UN über den Buchwert des erworbenen Eigenkapitalanteils gezahlt wird
- 125Immaterielle AnlagenVG ohne jede physische Subsatanz, die nicht gleichzeitig finanzielle VG sind; Letztere werden innerhalb der Finanzanlagen ausgewiesen
- 126Immaterielle Vermögensgegenstände des AV Ausweis GuV§275 (2) HGB
§277 (3) HGB - 127Immaterielle Vermögensgegenstände des AV Ausweis Kapitalflussrechnung KFR•§264(1),S.2HGBenthältkeineVorgabenzumInhaltundderAusgestaltungderKFR
•DRS21„Kapitalflussrechnung"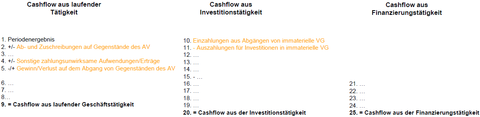
- 128Immaterielle Vermögensgegenstände des AV Angaben•Darstellung des Anlagenspiegels (Anlagengitter) §284 (3) HGB
•Gesonderte Angabe des Betrags der außerplanmäßigen Abschreibungen des AV (oder Ausweis in GuV) §277 (3). S. 1 HGB/§284 (1), S. 2 HGB
•Angaben über die Einbeziehung von Zinsen für Fremdkapital in die Herstellungskosten §284 (2) Nr. 4 HGB
•jeweils eine Erläuterung des Zeitraums, über den ein entgeltlich erworbener Geschäfts-oder Firmenwert abgeschrieben wird §285 Nr. 13 HGB
•im Fall der Aktivierung nach §248 Abs. 2 der Gesamtbetrag der Forschungs-und Entwicklungskosten des Geschäftsjahrs sowie der davon auf die selbst geschaffenen immateriellen Vermögensgegenstände des Anlagevermögens entfallende Betrag §285 Nr. 22 HGB - 129Immaterielle Vermögensgegenstände des AV Anlagenspiegels (Anlagengitter)•Informiert über die Wertentwicklung der verschiedenen Positionen des Anlagevermögens während des Geschäftsjahres.
§284 (3) HGB - 130Immaterielle Vermögensgegenstände des AV Zusammenfassung
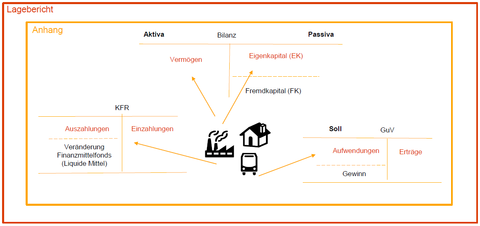
- 131FinanzanlagenAnsatz (Abstrakte Bilanzierungsfähigkeit, Konkrete Bilanzierungsfähigkeit)
Bewertung (Erstbewertung, Folgebewertung)
Ausweis (Bilanz, Guv, KFR)
Angaben (Anhang, Lagebericht) - 132Finanzanlagen BegriffFinanzanlagen sind Werte des Anlagevermögens, die auf Dauer finanziellen Anlagezwecken bzw. Unternehmensverbindungen dienen
- 133Anteile an verbundenen Unternehmen (Finanzanlage)•§271 (2) HGB
•UN, zwischen denen ein Mutter-Tochter-Verhältnis besteht i.S.d. §290 HGB
•Töchter untereinander
•Daueranlageabsicht - 134Ausleihungen an verbundene Unternehmen (Finanzanlage)•Finanz-und Kapitalforderungen (keine Forderungen aus LuL) mit Laufzeit mind. 1 Jahr
- 135Beteiligungen (Finanzanlage)•§271 (1) HGB
•Anteile an Personen-und KapitalGu.ä.wenn diese dazu bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen und Beteiligungs-absicht besteht
•20%-Vermutung bei KapG(S. 3) - 136Ausleihungenmit denen ein Beteiligungs-verhältnis besteht (Finanzanlage)•Finanz-und Kapitalforderungen (keine Forderungen aus LuL) mit Laufzeit mind. 1 Jahr
- 137Wertpapiere des Anlagevermögens (Finanzanlage)•Wertpapiere, die keine Beteiligungen oder Anteile an verbundenen Unternehmen sind, aber dauernd dem Geschäftsbetrieb dienen sollen
•idR Anteile von weniger als 20% - 138Sonstige Ausleihungen (Finanzanlage)•Alle anderen Ausleihungen mit entsprechender Laufzeit
- 139Finanzanlagen Ansatz Abstrakte BilanzierungsfähigkeitWenn ein Vermögensgegenstand (VG) vorliegt bzw. Aufwendungen hochwahrscheinlich zu einem VG führen
•Nutzenwert
•Selbstständige Verwertbarkeit
•Selbstständige Bewertbarkeit
Wenn der VG dem Bilanziererzuzurechnenist §246 (1) S. 2 HGB - 140Finanzanlagen Ansatz Konkrete BilanzierungsfähigkeitKein entgegenstehendes Aktivierungsverbot
- 141Finanzanlagen Anteile, Beteiligungen, Wertpapiere ErstbewertungErwerb (entgeltliche Anschaffung) - Anschaffungskosten
§§253 (1), S. 1, 255 (1) HGB - 142Finanzanlagen Anteile, Beteiligungen, Wertpapiere FolgebewertungKeine planmäßige Abschreibung, da Nutzung nicht zeitlich begrenzt §253 (3), S. 1 HGB, implizit
außerplanmäßige Abschreibung bei dauerhafter Wertminderung §253 (3), S. 5 HGB
Möglichkeit der außerplanmäßigen Abschreibung bei nicht dauerhafter Wertminderung (Wahlrecht) §253 (3), S. 6 HGB
Wertaufholungsgebot (Zuschreibung bei Wegfall des Grundes für die außerplanmäßige Abschreibung) §253 (5) HGB - 143Finanzanlagen Ausleihungen ErstbewertungAnschaffungskosten -> Nominalbetrag idRAuszahlungsbetrag ggf. niedrigerer Barwert
§§253 (1), S. 1, 255 (1) HGB - 144Finanzanlagen Ausleihungen FolgebewertungKeine planmäßige Abschreibung §253 (3), S. 1 HGB, implizit
außerplanmäßige Abschreibung bei dauerhafter Wertminderung §253 (3), S. 5 HGB
Möglichkeit der außerplanmäßigen Abschreibung bei nicht dauerhafter Wertminderung (Wahlrecht)
§253 (3), S. 6 HGB
Wertaufholungsgebot (Zuschreibung bei Wegfall des Grundes für die außerplanmäßige Abschreibung) §253 (5) HGB - 145Finanzanlagen Ausweis Bilanz•Aktivseite A. Anlagevermögen §247 (2) HGB
§266 (2) A. III HGB
•Passivseite A. Eigenkapital V. Jahresüberschuss (implizit)
§266 (3) A V HGB - 146Finanzanlagen Ausweis GuV§275 (2) HGB
- 147Finanzanlagen Ausweis Kapitalflussrechnung (KFR)•§264(1),S.2HGBenthältkeineVorgabenzumInhaltundderAusgestaltungderKFR
•DRS21„Kapitalflussrechnung“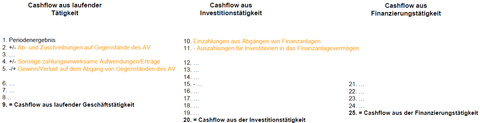
- 148Finanzanlagen Angaben•Darstellung des Anlagenspiegels (Anlagengitter) HGB §284 (3) HGB
•Gesonderte Angabe des Betrags der außerplanmäßigen Abschreibungen des AV (oder Ausweis in GuV)
§277 (3). S. 1 HGB/§284 (1), S. 2 HGB
•Gesellschaften bei denen mind. 20 % der Anteile gehalten und Beteiligungsabsicht besteht (Beteiligungen) werden
•Name / Sitz / Kapitalanteil / Eigenkapital / Ergebnis des letzten GJ für das ein Jahresabschluss vorliegt Darstellung des Anlagenspiegels (Anlagengitter)
§285 Nr. 11 HGB
•Zu den Finanzanlagen gehörende Finanzinstrumente, die über ihrem beizulegenden Zeitwert ausgewiesen werden, da eine außerplanmäßige Abschreibung nach §253 Absatz 3 Satz 6 unterblieben ist,
a)Buchwert und der beizulegende Zeitwert der einzelnen Vermögensgegenstände
b)Gründe für das Unterlassen der Abschreibung einschließlich der Anhaltspunkte, die darauf hindeuten, dass die Wertminderung voraussichtlich nicht von Dauer ist; §285 Nr. 18 HGB - 149Finanzanlagen Angaben Anlagenspiegels (Anlagengitter)
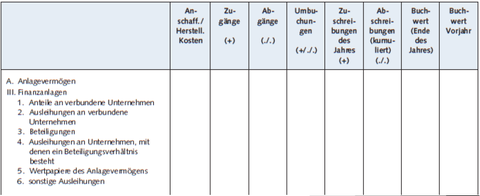
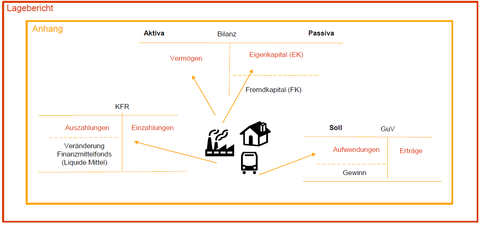
- 150Finanzanlagen Zusammenfassung
- 151Vorräte BegriffUmlaufvermögen ist nicht dazu bestimmt, dauerhaft dem Geschäftsbetrieb zu dienen (UKS aus §247 (2) HGB
- 152Roh-, Hilfs-, Betriebsstoffe•Fremdbezogene Stoffe, die noch unverarbeitet oder nicht verbraucht sind
•Dienen unmittelbar der Produktion
•Rohstoffe sind wesentlicher Bestandteil für die Produktion
•Hilfsstoffe sind Bestandteil der Produktion mit untergeordneter Bedeutung
•Betriebsstoffe werden (un)mittelbar bei der Produktion verbraucht - 153Unfertige Erzeugnisse& unfertige Leistungen•Noch nicht verkaufsfähige Vermögensgegenstände, durch deren Verarbeitung bereits Aufwendungen entstanden sind
•Unfertige Leistungen insb. bei Dienstleistungsunternehmen , nach Abnahme durch den Kunden idRUmgliederungzur Forderung - 154Fertige Erzeugnisse•wenn verkaufsfähig und versandfertig
- 155Waren•Erworbene Handels-artikel
•Zubehör zu den Fertigerzeugnissen
•Ohne wesentliche Be-oder Verarbeitung weiterveräußerbar - 156Geleistete Anzahlungen•Anzahlungen, die für die Beschaffung von RHB oder Waren geleistet wurden
- 157Vorräte Ansatz Abstrakte BilanzierungsfähigkeitWenn ein Vermögensgegenstand (VG) vorliegt bzw. Aufwendungen hochwahrscheinlich zu einem VG führen
•Nutzenwert
•Selbstständige Verwertbarkeit
•Selbstständige Bewertbarkeit
Wenn der VG dem Bilanzierer zuzurechnen ist §246 (1) S. 2 HGB - 158Vorräte Ansatz Konkrete BilanzierungsfähigkeitKein entgegenstehendes Aktivierungsverbot
- 159Vorräte Bewertung ErstbewertungErwerb (entgeltliche Anschaffung) -Anschaffungskosten
Anzahlungen sind mit dem hingegebenen Betragzu bilanzieren
Eigene Herstellung -Herstellungskosten
§§253 (1),S. 1,255 (2) HGB
§§253 (1), S. 1, 255 (1) HGB - 160Vorräte Bewertung FolgebewertungKeine planmäßige Abschreibung
außerplanmäßige Abschreibung auf den niedrigeren Wert, der sich aus einem Börsen-oder Marktpreis ergibt §253 (4), S. 1HGB
außerplanmäßige Abschreibung auf den beizulegenden Wert, wenn ein Börsen-oder Marktpreis nicht festzustellen ist §253 (4), S. 2 HGB
Wertaufholungsgebot (Zuschreibung bei Wegfall des Grundes für die außerplanmäßige Abschreibung) §253 (5) HGB
! Bewertungsvereinfachungsverfahren - 161BewertungsvereinfachungsverfahrenVerbrauchsfolgeverfahren
Festbewertung
Gruppenbewertung - 162Gruppenbewertung•§§240 (4)
•Bei gleichartigen Gütern Zusammenfassung zu Gruppen und Bewertung mit gewogenem Durchschnitt - 163Verbrauchsfolgeverfahren•§256 S. 1 HGB
•Für den Wertansatz gleichartiger Vorräte kann eine bestimmte Reihenfolge der Anschaffung (Herstellung) oder Veräußerung (Verbrauch) unterstellt werden -Fiktion
•Lifo=Lastinfirstout
•Fifo= Firstinfirstout
•Nicht erlaubt= Lofo, Nifo, Hifo - 164Festbewertung•§240 (3) HGB
•Erlaubt für RHB, wenn
•die Stoffe regelmäßig ersetzt werden
•Der Gesamtwert von nachrangiger Bedeutung ist
•Der Bestand in Größe, Wert und Zusammensetzung nur gering schwankt
•Körperliche Bestandsaufnahme idRalle 3 Jahre und ggf. Anpassung des Festwerts - 165Folgebewertung von Vorrätenaußerplanmäßige Abschreibung auf den niedrigeren Wert, der sich aus einem Börsen-oder Marktpreis ergibt §253 (4), S. 1HGB
außerplanmäßige Abschreibung auf den beizulegenden Wert, wenn ein Börsen-oder Marktpreis nicht festzustellen ist §253 (4), S. 2 HGB - 166Vorräte Ausweis Bilanz•Aktivseite B. Umlaufvermögen §247 (2) HGB, UKS
§266 (2) B. I HGB
•Passivseite A. Eigenkapital V. Jahresüberschuss (implizit)
§266 (3) A V HGB - 167Wichtige Posten im Umlaufvermögen von Industrieunternehmen (Bilanz)
- 168Vorräte Ausweis GuV§275 (2) HGB
- 169Vorräte Ausweis Kapitalflussrechnung (KFR)•§264(1),S.1HGBenthältkeineVorgabenzumInhaltundderAusgestaltungderKFR
•DRS21„Kapitalflussrechnung“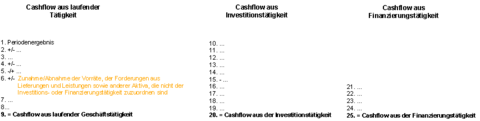
- 170Vorräte Angabenbei Anwendung einer Bewertungsmethode nach §240 Abs. 4, §256 Satz 1 die Unterschiedsbeträge pauschal für die jeweilige Gruppe ausgewiesen werden, wenn die Bewertung im Vergleich zu einer Bewertung auf der Grundlage des letzten vor dem Abschlußstichtagbekannten Börsenkurses oder Marktpreises einen erheblichen Unterschied aufweist §284 (2) Nr. 3 HGB
Angabe (wahlweise in der GuV) über die Höhe der vorgenommenen außerplanmäßigen Abschreibungen §277 (3), S. 1 iVm §284 (1) HGB) - 171Vorräte Zusammenfassung
- 172Forderungen BegriffBilanzierendes Unternehmen hat seine Vertragsverpflichtungen bereits erfüllt, die Zahlung des Vertragspartners steht noch aus -> sämtliche Forderungen sind Ansprüche auf Geldleistungen
- 173Forderungen aus Lieferung und Leistung•Ansprüche aus gegenseitigen Verträgen, die vom bilanzierenden UN erfüllt sind, vom Schuldner noch nicht
•Forderungen aus LuLmit UN des „Verbundbereichs“ sind der jeweiligen Kategorie zuzuordnen - 174Forderungen gegen verbundene Unternehmen•Verbundene Unternehmen iSd §271 (2) i.V.m. §290 HGB
•Alle Forderungen, unabhängig von dem Entstehungsgrund, soweit keine Ausleihungen vorliegen (siehe Finanzanlagen) - 175Forderungen gg. UN, mit denen ein Beteiligungsverhältnis besteht•Beteiligungen iSd §271 (1) HGB
•20%-Vermutung bei KapG
•Forderungen gegen UN, an dem das bilanzierende UN beteiligt ist, aber auch Forderungen gegen UN, welches am bilanzierenden beteiligt ist (Beidseitigkeit) - 176Sonstige Vermögensgegenstände•Vermögensgegenstände, die nicht zu einer anderen Kategorie gehören
•Z.B. Kautionen, Schadensersatz-ansprüche, Zinsansprüche und Mietforderungen
•DebitorischeKreditoren - 177Forderungen Ansatz Abstrakte BilanzierungsfähigkeitWenn ein Vermögensgegenstand (VG) vorliegt bzw. Aufwendungen hochwahrscheinlich zu einem VG führen
•Nutzenwert
•Selbstständige Verwertbarkeit
•Selbstständige Bewertbarkeit
Wenn der VG dem Bilanzierer zuzurechnen ist
§246 (1) S. 2 HGB - 178Forderungen Ansatz Konkrete BilanzierungsfähigkeitKein entgegenstehendes Aktivierungsverbot
- 179Wann liegt ein Vermögensgegenstand vor?•Realisationsprinzip gemäß §252 (1) Nr. 4 HGB
•Aktivierungsvoraussetzung: Vorliegen eines quasi-sicheren Anspruchs
- Einbuchung der Forderung erst dann, wenn ein finanzieller Anspruch besteht, der einseitig (vom Bilanzierenden) durchsetzbar ist (d.h. Forderung muss nicht zwingend rechtlich entstanden sein) - 180Forderungen aus zweiseitigen Verträgenz. B. Kauf-, Miet-,Pacht-, Darlehensverträge
1.Übergang der Preisgefahr
2.Übergang des wirtschaftlichen Eigentums - 181Forderungen aus einseitigen Verträgenz. B. Schadensersatz, Versicherungsentschädigung
1.Rechtliche Entstehung des Anspruchs
2.Rechtliche oder faktisch abgesicherte Position, d.h. das künftige Entstehen einer durchsetzbaren Forderung kann von Dritten nicht verhindert werden - 182Sonderfall: Bei Lieferungen mit RückgaberechtGewinnrealisation erfolgt erst nach Wegfall des Rückgabeanspruchs
- 183Forderungen Bewertung ErstbewertungNominalbetrag (inkl. UStaber in gleicher Höhe Verbindlichkeit einbuchen, da UStdurchlaufender Posten ist)
Zweifelhafte Forderungen: Ansatz mit wahrscheinlichem Wert
Uneinbringliche Forderungen: kein Ansatz bzw. Abschreibung
§253 (1), S. 1 HGB
Unverzlinsliche/nierdigverzinsliche Forderungen: Ansatz zum Barwert - 184Forderungen Bewertung FolgebewertungKeine planmäßige Abschreibung
außerplanmäßige Abschreibung auf den niedrigeren Wert, der sich aus einem Börsen-oder Marktpreis ergibt §253 (4), S. 1HGB
außerplanmäßige Abschreibung auf den beizulegenden Wert, wenn ein Börsen-oder Marktpreis nicht festzustellen ist §253 (4), S. 2 HGB
Strenges Niederstwertprinzip: Wertminderung auch bei voraussichtlich nicht dauernder Wertminderung
In Betracht kommende Wertberichtigungen
-EWB (Einzelwertberichtigung)
-Pauschalierte EWB
-PWB (Pauschalwertberichtigung)
Merke: Grundsätzlich gilt der Grundsatz der Einzelbewertung
§253 (4)HGB, implizit
Wertaufholungsgebot (Zuschreibung bei Wegfall des Grundes für die außerplanmäßige Abschreibung)
Forderungen gehen bei Bezahlung, Aufrechnung, Abtretung oder Erlass ab. §253 (5) HGB - 185Folgebewertung: Wertkorrektur der ForderungEinzelwertberichtigung (EWB)
Pauschalierter Einzelwertberichtigung
Pauschalwertberichtigung (PWB)
! EWB und PWB sind auf die Nettoforderungen zu bilden, da die UStkeinen Forderungsrisiken unterliegt und gezahlte USterstattet wird
Ermittlung beruht auf Erfahrungswerten - 186Einzelwertberichtigung (EWB)•Die Werthaltigkeit einer einzelnen Forderung ist zweifelhaft
•bei Erkennbarkeit spezieller Risiken (z.B. Ausfallrisiko)
•Mangelnde Bonität des Schuldners
•Bestrittene Forderungen
•Forderungen, die aus rechtlichen oder tatsächlichen Gründen nicht oder kaum durchsetzbar sind - 187Pauschalierter Einzelwertberichtigung•Forderungen, die nach Art und Umfang mit etwa gleichen einzelnen Risiken behaftet sind, können zu Bewertungsgruppen zusammengefasst werden
•Z.B. bei Länder-oder Branchenrisiken auch pauschale Ermittlung eines Prozentsatzes für die Abwertung möglich - 188Pauschalwertberichtigung (PWB)•Berücksichtigung von vorhandenen, dem bilanzierenden UN noch nicht bekannten, aber mit gewisser Wahrscheinlichkeit auftretenden Risiken
•Z.B. Wertberichtigung aufgrund allgemeiner Kreditrisiken
•Berechnungsgrundlage PWB: Forderungsbestand nach Vornahme etwaiger (pauschalierter) EWB - 189Forderungen Ausweis Bilanz•Aktivseite B. Umlaufvermögen
§247 (2) HGB, UKS
§266 (2) B. II HGB
•Passivseite A. Eigenkapital V. Jahresüberschuss (implizit)
§266 (3) A V HGB - 190Wichtige Posten im Umlaufvermögen von Industrieunternehmen (Bilanz)
- 191Forderungen Ausweis GuV§275 (2) HGB
- 192Forderungen Ausweis Kapitalflussrechnung KFR•§264(1),S.2 HGB enthält keine Vorgaben zum Inhalt und der Ausgestaltung der KFR
•DRS21„Kapitalflussrechnung“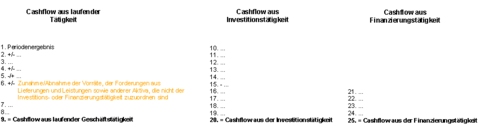
- 193Forderungen Angaben•Der Betrag der Forderungen mit einer Restlaufzeit von mehr als einem Jahr ist bei jedem gesondert ausgewiesenen Posten zu vermerken (S. 1).
•Werden unter dem Posten "sonstige Vermögensgegenstände" Beträge für Vermögensgegenstände ausgewiesen, die erst nach dem Abschlußstichtagrechtlich entstehen, so müssen Beträge, die einen größeren Umfang haben, im Anhang erläutert werden (S. 2). §268 (4) HGB - 194Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks•Bar-und Buchgeldbestände, auch bargeldähnliche Bestände wie Schecks, Briefmarken und Gebührenmarken
•zum Bilanzstichtag vorhandene Liquidität
§266 (2) B IV HGB - 195Aktive Rechnungsabgrenzungsposten (ARAP)•Rechnungsabgrenzungsposten sind keine Vermögensgegenstände, sondern Posten, die der Erfolgsabgrenzung mit dem Ziel einer periodengerechten Erfolgsermittlung dienen.
•Werden auf der Aktivseite der Bilanz gebildet, wenn das Unternehmen Vorauszahlungen für zu empfangende Leistungen des folgenden Geschäftsjahres geleistet hat, z. B. für Mieten, Zinsen oder Versicherungsprämien. - Ausgaben im aktuellen, Aufwendungen im folgenden Geschäftsjahr
§250 (1) HGB, §266 (2) C HGB - 196Rechnungsabgrenzungsposten (RAP)
- 197Forderungen, sonstiges UV & ARAP Zusammenfassung
- 198RückstellungenRückstellungist eine Schuld,
•deren Aufwendungen zur Begleichung zukünftig keine AK/HK darstellen
•die dem Grunde und/oder der Höhe nach ungewiss ist - 199Schuld•Rechtliche oder faktische Verpflichtung zu einer Leistung
•die am Bilanzstichtag eine wirtschaftliche Belastung begründet und
•quantifizierbar ist - 200VerbindlichkeitVerbindlichkeit ist eine Schuld,
•die keine Rückstellung ist
Information
- Description
- Externes Rechnungswesen 2. Semester
- Created by
- Sabrina Heckler
- Views
- 364
- Tags
- Rating