
Flowchart
ETAPA DE CONTROL
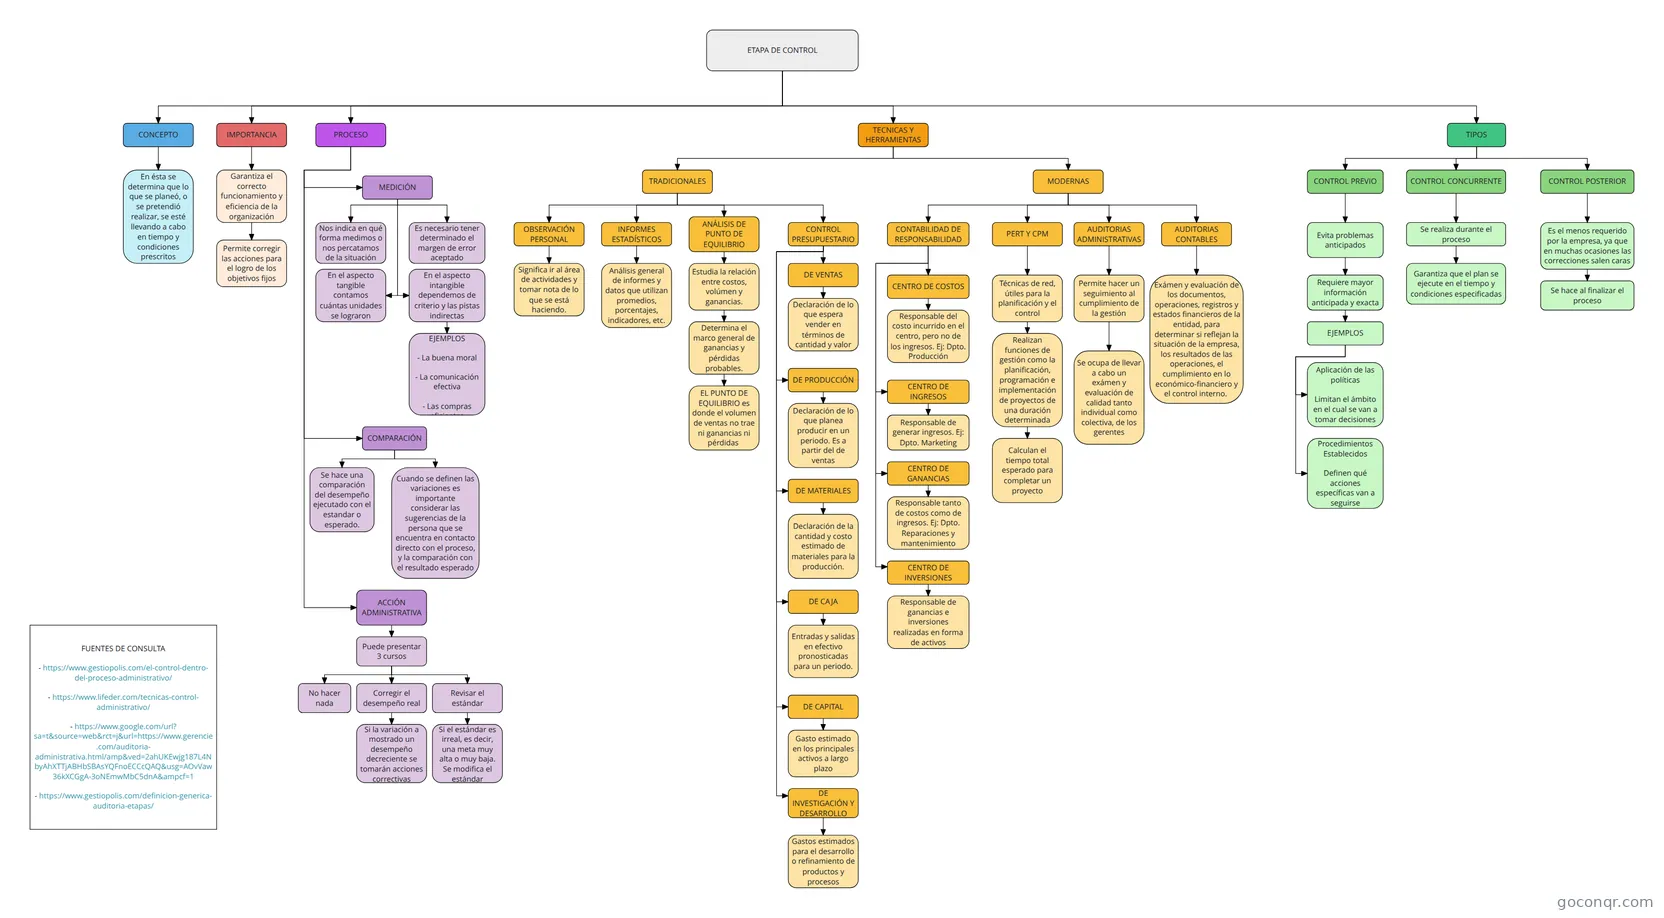
Diagrama de flujo: etapa de control
Flowchart content
ETAPA DE CONTROL
CONCEPTO
En ésta se determina que lo que se planeó, o se pretendió realizar, se esté llevando a cabo en tiempo y condiciones prescritos
IMPORTANCIA
Garantiza el correcto funcionamiento y eficiencia de la organización
Permite corregir las acciones para el logro de los objetivos fijos
PROCESO
MEDICIÓN
Nos indica en qué forma medimos o nos percatamos de la situación
Es necesario tener determinado el margen de error aceptado
En el aspecto tangible contamos cuántas unidades se lograron
En el aspecto intangible dependemos de criterio y las pistas indirectas
EJEMPLOS
- La buena moral
- La comunicación efectiva
- Las compras eficientes
COMPARACIÓN
Se hace una comparación del desempeño ejecutado con el estandar o esperado.
Cuando se definen las variaciones es importante considerar las sugerencias de la persona que se encuentra en contacto directo con el proceso, y la comparación con el resultado esperado
ACCIÓN ADMINISTRATIVA
Puede presentar 3 cursos
No hacer nada
Revisar el estándar
Corregir el desempeño real
Si la variación a mostrado un desempeño decreciente se tomarán acciones correctivas
Si el estándar es irreal, es decir, una meta muy alta o muy baja. Se modifica el estándar
TECNICAS Y HERRAMIENTAS
TRADICIONALES
OBSERVACIÓN PERSONAL
INFORMES ESTADÍSTICOS
ANÁLISIS DE PUNTO DE EQUILIBRIO
CONTROL PRESUPUESTARIO
DE VENTAS
Declaración de lo que espera vender en términos de cantidad y valor
DE PRODUCCIÓN
Declaración de lo que planea producir en un periodo. Es a partir del de ventas
DE MATERIALES
Declaración de la cantidad y costo estimado de materiales para la producción.
DE CAJA
Entradas y salidas en efectivo pronosticadas para un periodo.
DE CAPITAL
Gasto estimado en los principales activos a largo plazo
DE INVESTIGACIÓN Y DESARROLLO
Gastos estimados para el desarrollo o refinamiento de productos y procesos
Análisis general de informes y datos que utilizan promedios, porcentajes, indicadores, etc.
Estudia la relación entre costos, volúmen y ganancias.
Determina el marco general de ganancias y pérdidas probables.
EL PUNTO DE EQUILIBRIO es donde el volumen de ventas no trae ni ganancias ni pérdidas
Significa ir al área de actividades y tomar nota de lo que se está haciendo.
MODERNAS
CONTABILIDAD DE RESPONSABILIDAD
CENTRO DE COSTOS
CENTRO DE INGRESOS
CENTRO DE GANANCIAS
CENTRO DE INVERSIONES
Responsable del costo incurrido en el centro, pero no de los ingresos. Ej: Dpto. Producción
Responsable de generar ingresos. Ej: Dpto. Marketing
Responsable tanto de costos como de ingresos. Ej: Dpto. Reparaciones y mantenimiento
Responsable de ganancias e inversiones realizadas en forma de activos
PERT Y CPM
Técnicas de red, útiles para la planificación y el control
Realizan funciones de gestión como la planificación, programación e implementación de proyectos de una duración determinada
Calculan el tiempo total esperado para completar un proyecto
AUDITORIAS ADMINISTRATIVAS
Permite hacer un seguimiento al cumplimiento de la gestión
Se ocupa de llevar a cabo un exámen y evaluación de calidad tanto individual como colectiva, de los gerentes
AUDITORIAS CONTABLES
Exámen y evaluación de los documentos, operaciones, registros y estados financieros de la entidad, para determinar si reflejan la situación de la empresa, los resultados de las operaciones, el cumplimiento en lo económico-financiero y el control interno.
TIPOS
CONTROL PREVIO
CONTROL CONCURRENTE
CONTROL POSTERIOR
Evita problemas anticipados
Requiere mayor información anticipada y exacta
EJEMPLOS
Aplicación de las políticas
Limitan el ámbito en el cual se van a tomar decisiones
Procedimientos Establecidos
Definen qué acciones específicas van a seguirse
Se realiza durante el proceso
Garantiza que el plan se ejecute en el tiempo y condiciones especificadas
Es el menos requerido por la empresa, ya que en muchas ocasiones las correcciones salen caras
Se hace al finalizar el proceso
FUENTES DE CONSULTA
- https://www.gestiopolis.com/el-control-dentro-del-proceso-administrativo/
- https://www.lifeder.com/tecnicas-control-administrativo/
- https://www.google.com/url?sa=t&source=web&rct=j&url=https://www.gerencie.com/auditoria-administrativa.html/amp&ved=2ahUKEwjg187L4NbyAhXTTjABHbSBAsYQFnoECCcQAQ&usg=AOvVaw36kXCGgA-3oNEmwMbC5dnA&cf=1
- https://www.gestiopolis.com/definicion-generica-auditoria-etapas/
Information
- Description
- Flowchart on ETAPA DE CONTROL, created by PAULA DANIELA ANTOLINEZ MURILLO on 29/08/2021.
- Created by
- PAULA DANIELA ANTOLINEZ MURILLO
- Views
- 11
- Rating