
Flowchart
Modulo 1
Flowchart content
Fundamentos y Conceptos Contables
Contabilidad
Análisis del movimiento de la riqueza
Su objetivo principal es suministrar información útil para la toma de decisiones económicas.
Explicar los flujos económicos financieros, sociales a través de sistemas de información contable (S.I.C.)
Objetivos Operacionales
Establecer el monto de los activos, pasivo y patrimonio
Obtener información financiera en cualquier momento.
Llevar control de los ingresos y egresos de la organización
Facilitar el proceso de planeación de la empresa
Determinar las utilidades y pérdidas
Noción de Empresa
Los precios se ocupa de la coordinación de los factores productivos: Trabajo, Capital, Tierra.
Personas: constituido por: Propietarios, administradores, todas las personas que laboran en la empresa
Capital: constituido por: Los aportes que hacen los propietarios de las empresa puede ser en efectivo, mercancías, maquinaria, muebles etc...
Trabajo: Es la actividad que realizan las personas para lograr el objetivo de la empresa.
Persona Natural: Realiza varias actividades mercantiles en forma permanente y habitual.
El patrimonio personal e individual hace parte del patrimonio de la empresa. En los actos mercantiles es ilimitada
Persona Jurídica: Es una persona ficticia, capaz de ejercer derechos y contraer obligaciones.
Puede ser representada judicial y extrajudicial. En los actos mercantiles recibe el nombre de sociedad comercial.
Establecimiento comercial: Conjunto de bienes organizados para realizar fines de empresa.
Partes de un establecimiento de comercio.
Nombre comercial y las marcas de los productos y servicios
Los derechos del empresario sobre las creaciones que se utilicen en el establecimiento.
Las mercancías en el almacén o en procesos de elaboración.
Sociedades comerciales: Surge del acuerdo entre dos o más personas que se obliga hacer una aporte en:
Dinero
Trabajo
Especie
Para realizar un proyecto empresarial que tiene como fin generar utilidades.
Clases de sociedades comerciales
Sociedades de personas
Sociedades de capital
Sociedades mixtas
Sociedades no comerciales
Sociedades colectivas.
Sociedades en comandita simple.
Sociedades anónimas
Sociedades en comandita por acciones.
Sociedad por acciones simplificada.
Sociedad de responsabilidad limitada
Sociedad de hecho.
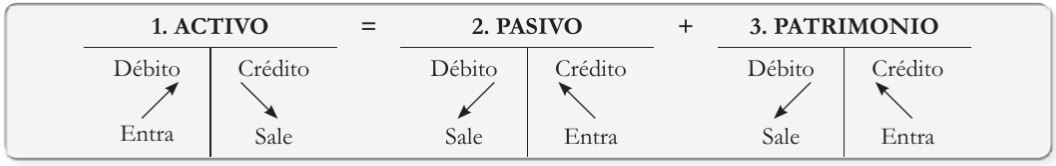
Ecuación Contable.
Activo = Pasivo + Ptrimonio
Interpretación desde la ecuación financiera
Activo: Agrupa el conjunto de cuentas que representa los bienes y derechos tangibles e intangibles de propiedad.
Patrimonio: Son el conjunto de cuentas que se relaciona con las obligaciones contraídas con los socios o accionistas de la empresa.
Las cuentas reales muestran la situación real financiera de la empresa.
Pasivo: Agrupa el conjunto de cuentas que representan las obligaciones económicas.
Tales como
Disponibles, Inversiones, Deudores, Inventarios, Propiedad planta y equipo Valorizaciones
Tales como
Obligaciones Financieras, Proveedores Cuentas por pagar, Impuestos, gravámenes y tasas, Obligaciones Laborales, Diferidos.
Tales como
Capital social, Superávit, Reservas, Revalorización del patrimonio, Resultado del ejercicio, Resultado de ejercicios anteriores.
Plan Único de Cuentas (P.U.C.)
EL P.U.C. unificar el sistema contable, buscar mejor la calidad, transparencia y comparabilidad de la información contable.
El P.U.C. deberá ser aplicado por todas las personas naturales o jurídicas que estén obligadas a llevar contabilidad.
Estructuración catálogo de cuentas: La codificación está estructurada sobre la base de los siguientes niveles.
Clase: El primer dígito
Grupo: Los dos primeros dígitos
Cuenta: Los cuatro primeros dígitos
Subcuenta: Los seis primeros dígitos
Clase 1: Activo Clase 2: Pasivo Clase 3: Capital Clase 4: Ingresos Clase 5: Gastos Clase 6: Cos. ventas Clase 7: Cos. produ. Clase 8: Cue. deudo Clase 9: Cue. Acred
Naturaleza de las Cuentas (Partida Doble)
Se entiende como partida doble la forma en que se representa en la contabilidad el flujo de los bienes, mercancías, económicos, financieros con un valor asignado.
La partida doble permite representar de dónde proviene y hacia dónde se traslada la riqueza.