
Mind map
Seguro
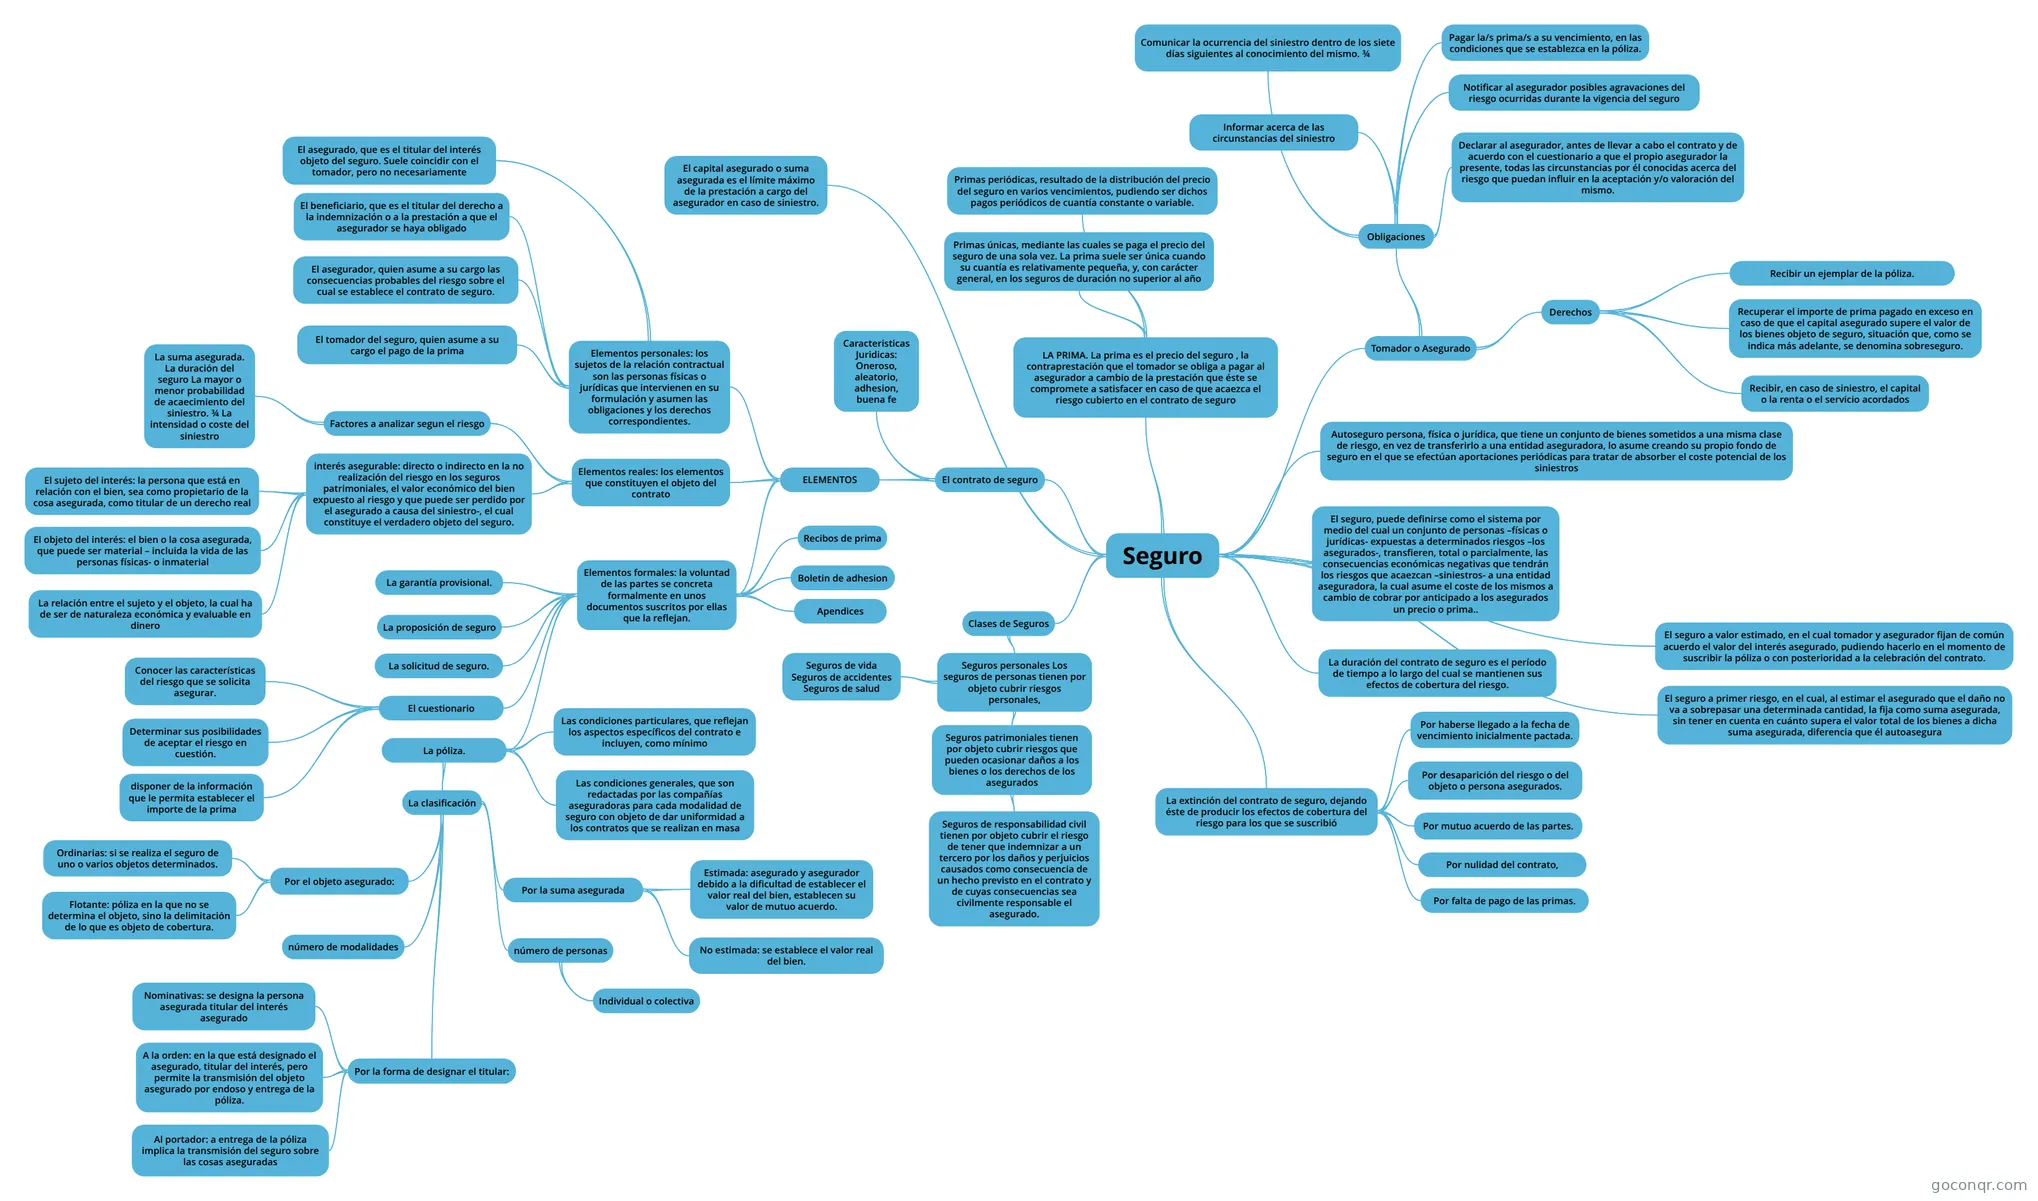
Mapa mental: seguro
Map content
Seguro
El seguro, puede definirse como el sistema por medio del cual un conjunto de personas –físicas o jurídicas- expuestas a determinados riesgos –los asegurados-, transfieren, total o parcialmente, las consecuencias económicas negativas que tendrán los riesgos que acaezcan –siniestros- a una entidad aseguradora, la cual asume el coste de los mismos a cambio de cobrar por anticipado a los asegurados un precio o prima..
Autoseguro persona, física o jurídica, que tiene un conjunto de bienes sometidos a una misma clase de riesgo, en vez de transferirlo a una entidad aseguradora, lo asume creando su propio fondo de seguro en el que se efectúan aportaciones periódicas para tratar de absorber el coste potencial de los siniestros
El contrato de seguro
- Caracteristicas Juridicas: Oneroso, aleatorio, adhesion, buena fe
- ELEMENTOS
- Elementos personales: los sujetos de la relación contractual son las personas físicas o jurídicas que intervienen en su formulación y asumen las obligaciones y los derechos correspondientes.
- El asegurador, quien asume a su cargo las consecuencias probables del riesgo sobre el cual se establece el contrato de seguro.
- El tomador del seguro, quien asume a su cargo el pago de la prima
- El asegurado, que es el titular del interés objeto del seguro. Suele coincidir con el tomador, pero no necesariamente
- El beneficiario, que es el titular del derecho a la indemnización o a la prestación a que el asegurador se haya obligado
- Elementos reales: los elementos que constituyen el objeto del contrato
- Factores a analizar segun el riesgo
- La suma asegurada. La duración del seguro La mayor o menor probabilidad de acaecimiento del siniestro. ¾ La intensidad o coste del siniestro
- interés asegurable: directo o indirecto en la no realización del riesgo en los seguros patrimoniales, el valor económico del bien expuesto al riesgo y que puede ser perdido por el asegurado a causa del siniestro-, el cual constituye el verdadero objeto del seguro.
- El sujeto del interés: la persona que está en relación con el bien, sea como propietario de la cosa asegurada, como titular de un derecho real
- El objeto del interés: el bien o la cosa asegurada, que puede ser material – incluida la vida de las personas físicas- o inmaterial
- La relación entre el sujeto y el objeto, la cual ha de ser de naturaleza económica y evaluable en dinero
- Factores a analizar segun el riesgo
- Elementos formales: la voluntad de las partes se concreta formalmente en unos documentos suscritos por ellas que la reflejan.
- La proposición de seguro
- La solicitud de seguro.
- El cuestionario
- Conocer las características del riesgo que se solicita asegurar.
- Determinar sus posibilidades de aceptar el riesgo en cuestión.
- disponer de la información que le permita establecer el importe de la prima
- La garantía provisional.
- La póliza.
- Las condiciones generales, que son redactadas por las compañías aseguradoras para cada modalidad de seguro con objeto de dar uniformidad a los contratos que se realizan en masa
- Las condiciones particulares, que reflejan los aspectos específicos del contrato e incluyen, como mínimo
- La clasificación
- Por el objeto asegurado:
- Ordinarias: si se realiza el seguro de uno o varios objetos determinados.
- Flotante: póliza en la que no se determina el objeto, sino la delimitación de lo que es objeto de cobertura.
- Por la forma de designar el titular:
- A la orden: en la que está designado el asegurado, titular del interés, pero permite la transmisión del objeto asegurado por endoso y entrega de la póliza.
- Nominativas: se designa la persona asegurada titular del interés asegurado
- Al portador: a entrega de la póliza implica la transmisión del seguro sobre las cosas aseguradas
- Por la suma asegurada
- No estimada: se establece el valor real del bien.
- Estimada: asegurado y asegurador debido a la dificultad de establecer el valor real del bien, establecen su valor de mutuo acuerdo.
- número de personas
- Individual o colectiva
- número de modalidades
- Por el objeto asegurado:
- Recibos de prima
- Boletin de adhesion
- Apendices
- Elementos personales: los sujetos de la relación contractual son las personas físicas o jurídicas que intervienen en su formulación y asumen las obligaciones y los derechos correspondientes.
Clases de Seguros
- Seguros personales Los seguros de personas tienen por objeto cubrir riesgos personales,
- Seguros de vida Seguros de accidentes Seguros de salud
- Seguros patrimoniales tienen por objeto cubrir riesgos que pueden ocasionar daños a los bienes o los derechos de los asegurados
- Seguros de responsabilidad civil tienen por objeto cubrir el riesgo de tener que indemnizar a un tercero por los daños y perjuicios causados como consecuencia de un hecho previsto en el contrato y de cuyas consecuencias sea civilmente responsable el asegurado.
- Seguros personales Los seguros de personas tienen por objeto cubrir riesgos personales,
La duración del contrato de seguro es el período de tiempo a lo largo del cual se mantienen sus efectos de cobertura del riesgo.
La extinción del contrato de seguro, dejando éste de producir los efectos de cobertura del riesgo para los que se suscribió
- Por haberse llegado a la fecha de vencimiento inicialmente pactada.
- Por desaparición del riesgo o del objeto o persona asegurados.
- Por mutuo acuerdo de las partes.
- Por nulidad del contrato,
- Por falta de pago de las primas.
Tomador o Asegurado
- Obligaciones
- Declarar al asegurador, antes de llevar a cabo el contrato y de acuerdo con el cuestionario a que el propio asegurador la presente, todas las circunstancias por él conocidas acerca del riesgo que puedan influir en la aceptación y/o valoración del mismo.
- Comunicar la ocurrencia del siniestro dentro de los siete días siguientes al conocimiento del mismo. ¾
- Pagar la/s prima/s a su vencimiento, en las condiciones que se establezca en la póliza.
- Informar acerca de las circunstancias del siniestro
- Notificar al asegurador posibles agravaciones del riesgo ocurridas durante la vigencia del seguro
- Derechos
- Recibir un ejemplar de la póliza.
- Recuperar el importe de prima pagado en exceso en caso de que el capital asegurado supere el valor de los bienes objeto de seguro, situación que, como se indica más adelante, se denomina sobreseguro.
- Recibir, en caso de siniestro, el capital o la renta o el servicio acordados
- Obligaciones
LA PRIMA. La prima es el precio del seguro , la contraprestación que el tomador se obliga a pagar al asegurador a cambio de la prestación que éste se compromete a satisfacer en caso de que acaezca el riesgo cubierto en el contrato de seguro
- Primas únicas, mediante las cuales se paga el precio del seguro de una sola vez. La prima suele ser única cuando su cuantía es relativamente pequeña, y, con carácter general, en los seguros de duración no superior al año
- Primas periódicas, resultado de la distribución del precio del seguro en varios vencimientos, pudiendo ser dichos pagos periódicos de cuantía constante o variable.
El capital asegurado o suma asegurada es el límite máximo de la prestación a cargo del asegurador en caso de siniestro.
El seguro a valor estimado, en el cual tomador y asegurador fijan de común acuerdo el valor del interés asegurado, pudiendo hacerlo en el momento de suscribir la póliza o con posterioridad a la celebración del contrato.
El seguro a primer riesgo, en el cual, al estimar el asegurado que el daño no va a sobrepasar una determinada cantidad, la fija como suma asegurada, sin tener en cuenta en cuánto supera el valor total de los bienes a dicha suma asegurada, diferencia que él autoasegura
Information
- Description
- Mind Map on Seguro, created by Alejandro Lopez on 20/12/2017.
- Created by
- Alejandro Lopez
- Views
- 4
- Rating