
Mind map
FASES DE LA AUDITORIA
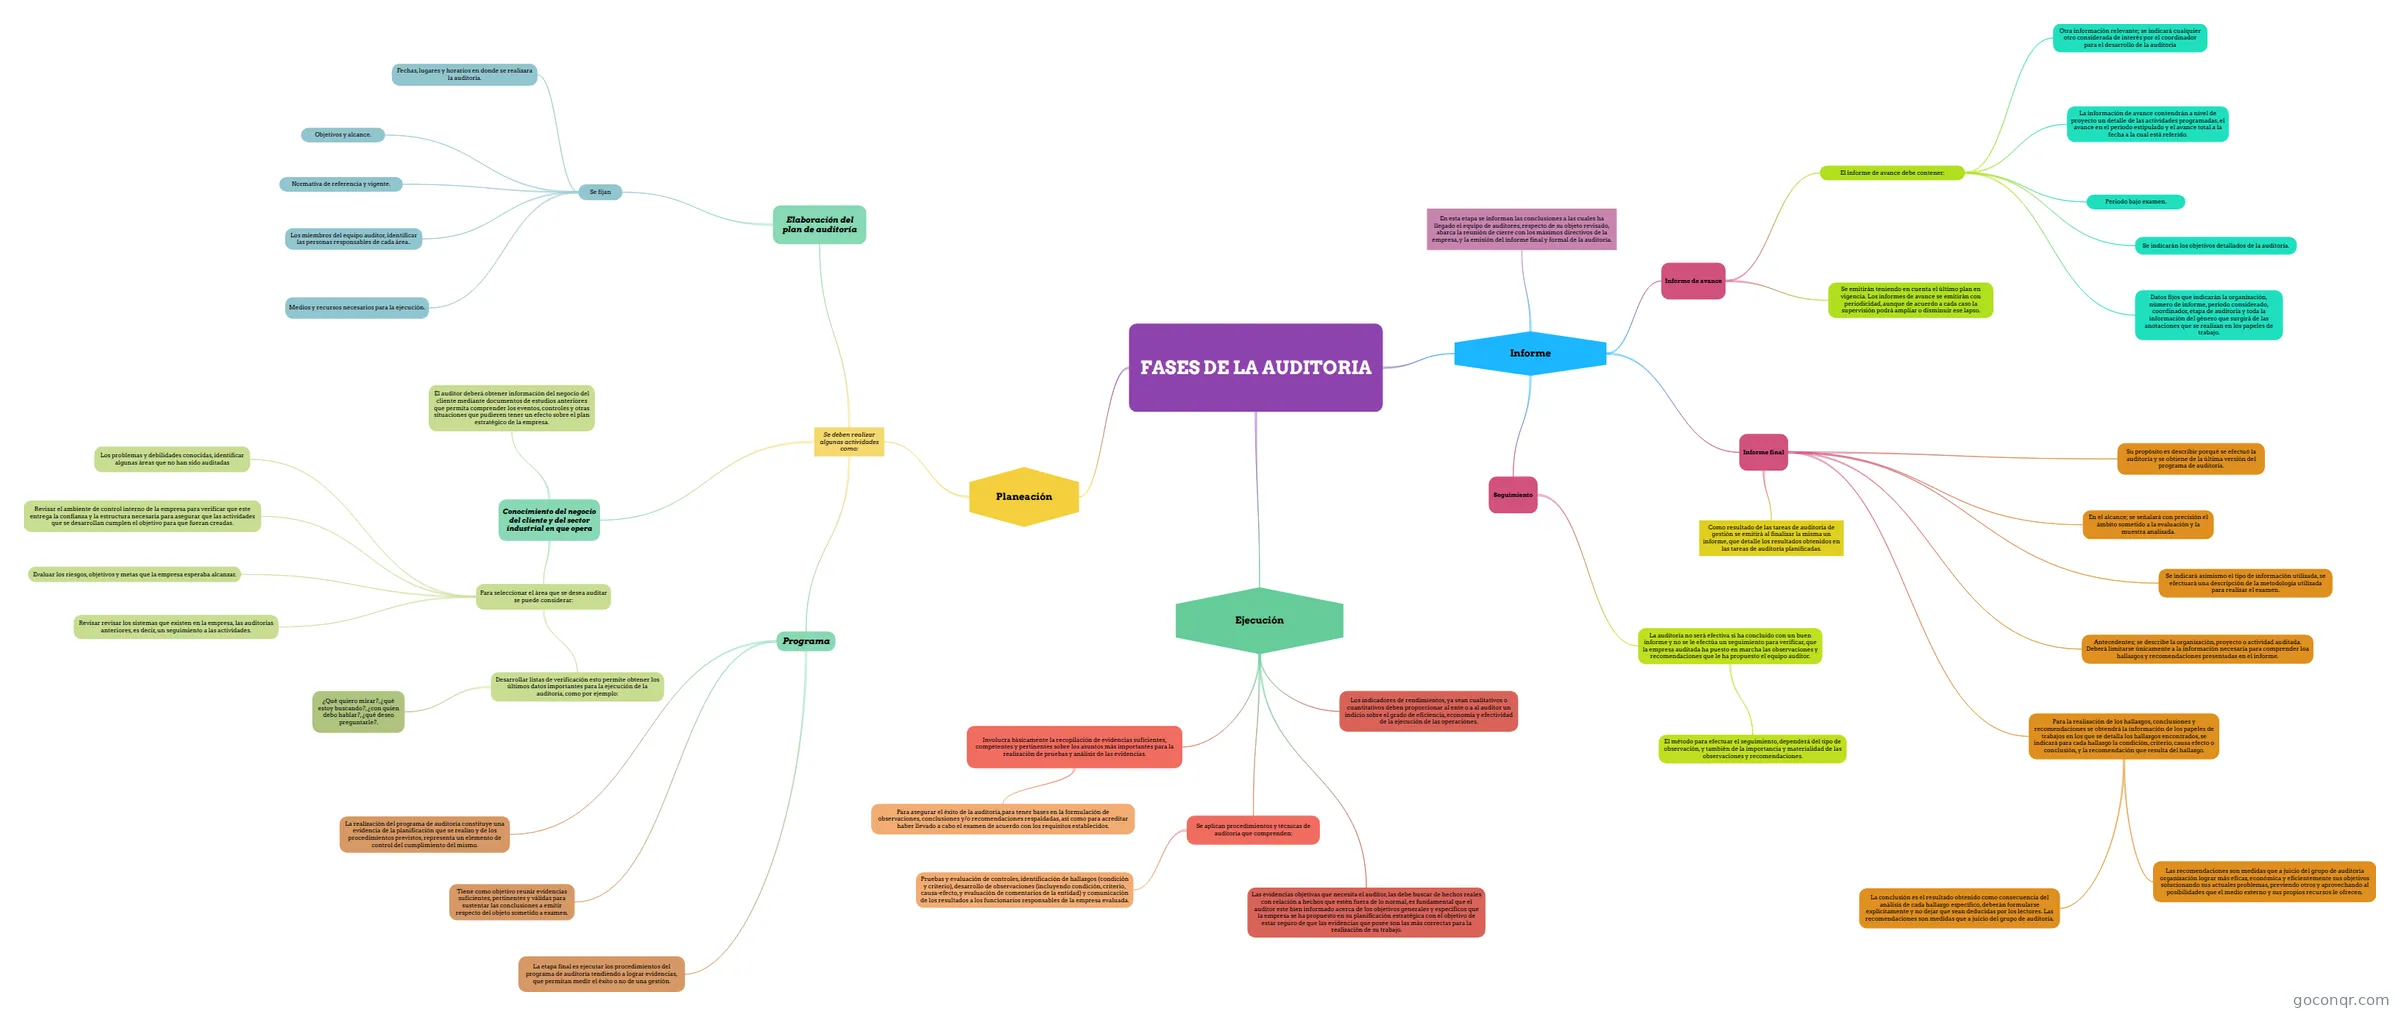
Mapa mental: Fases de la auditoría
Map content
FASES DE LA AUDITORIA
Planeación
- En este etapa básicamente se busca obtener una adecuada comprensión y conocimiento de las actividades y operaciones ejecutadas por la empresa a examinar.
- Abarca todas las actividades que van desde la selección del equipo auditor hasta la recolección de la información.
- Se deben realizar algunas actividades como:
- Elaboración del plan de auditoría
- Se fijan
- Objetivos y alcance.
- Fechas, lugares y horarios en donde se realizara la auditoría.
- Normativa de referencia y vigente.
- Los miembros del equipo auditor, identificar las personas responsables de cada área..
- Medios y recursos necesarios para la ejecución.
- Se fijan
- Conocimiento del negocio del cliente y del sector industrial en que opera
- El auditor deberá obtener información del negocio del cliente mediante documentos de estudios anteriores que permita comprender los eventos, controles y otras situaciones que pudieren tener un efecto sobre el plan estratégico de la empresa.
- Para seleccionar el área que se desea auditar se puede considerar:
- Los problemas y debilidades conocidas, identificar algunas áreas que no han sido auditadas
- Evaluar los riesgos, objetivos y metas que la empresa esperaba alcanzar.
- Revisar revisar los sistemas que existen en la empresa, las auditorias anteriores, es decir, un seguimiento a las actividades.
- Revisar el ambiente de control interno de la empresa para verificar que este entrega la confianza y la estructura necesaria para asegurar que las actividades que se desarrollan cumplen el objetivo para que fueran creadas.
- Desarrollar listas de verificación esto permite obtener los últimos datos importantes para la ejecución de la auditoría, como por ejemplo:
- ¿Qué quiero mirar?, ¿qué estoy buscando?, ¿con quien debo hablar?, ¿qué deseo preguntarle?.
- Programa
- Tiene como objetivo reunir evidencias suficientes, pertinentes y válidas para sustentar las conclusiones a emitir respecto del objeto sometido a examen.
- La realización del programa de auditoría constituye una evidencia de la planificación que se realizo y de los procedimientos previstos, representa un elemento de control del cumplimiento del mismo.
- La etapa final es ejecutar los procedimientos del programa de auditoría tendiendo a lograr evidencias, que permitan medir el éxito o no de una gestión.
- Elaboración del plan de auditoría
Ejecución
- Involucra básicamente la recopilación de evidencias suficientes, competentes y pertinentes sobre los asuntos más importantes para la realización de pruebas y análisis de las evidencias.
- Para asegurar el éxito de la auditoría,para tener bases en la formulación de observaciones, conclusiones y/o recomendaciones respaldadas, así como para acreditar haber llevado a cabo el examen de acuerdo con los requisitos establecidos.
- Se aplican procedimientos y técnicas de auditoría que comprenden:
- Pruebas y evaluación de controles, identificación de hallazgos (condición y criterio), desarrollo de observaciones (incluyendo condición, criterio, causa-efecto, y evaluación de comentarios de la entidad) y comunicación de los resultados a los funcionarios responsables de la empresa evaluada.
- Los indicadores de rendimientos, ya sean cualitativos o cuantitativos deben proporcionar al ente o a al auditor un indicio sobre el grado de eficiencia, economía y efectividad de la ejecución de las operaciones.
- Las evidencias objetivas que necesita el auditor, las debe buscar de hechos reales con relación a hechos que estén fuera de lo normal, es fundamental que el auditor este bien informado acerca de los objetivos generales y específicos que la empresa se ha propuesto en su planificación estratégica con el objetivo de estar seguro de que las evidencias que posee son las más correctas para la realización de su trabajo.
- Involucra básicamente la recopilación de evidencias suficientes, competentes y pertinentes sobre los asuntos más importantes para la realización de pruebas y análisis de las evidencias.
Informe
- En esta etapa se informan las conclusiones a las cuales ha llegado el equipo de auditores, respecto de su objeto revisado, abarca la reunión de cierre con los máximos directivos de la empresa, y la emisión del informe final y formal de la auditoría.
- Informe de avance
- Se emitirán teniendo en cuenta el último plan en vigencia. Los informes de avance se emitirán con periodicidad, aunque de acuerdo a cada caso la supervisión podrá ampliar o disminuir ese lapso.
- El informe de avance debe contener:
- Se indicarán los objetivos detallados de la auditoría.
- Datos fijos que indicarán la organización, número de informe, período considerado, coordinador, etapa de auditoría y toda la información del género que surgirá de las anotaciones que se realizan en los papeles de trabajo.
- Periodo bajo examen.
- La información de avance contendrán a nivel de proyecto un detalle de las actividades programadas, el avance en el período estipulado y el avance total a la fecha a la cual está referido.
- Otra información relevante; se indicará cualquier otro considerada de interés por el coordinador para el desarrollo de la auditoría
- Informe final
- Su propósito es describir porqué se efectuó la auditoría y se obtiene de la última versión del programa de auditoría.
- Como resultado de las tareas de auditoría de gestión se emitirá al finalizar la misma un informe, que detalle los resultados obtenidos en las tareas de auditoría planificadas.
- En el alcance; se señalará con precisión el ámbito sometido a la evaluación y la muestra analizada.
- Se indicará asimismo el tipo de información utilizada, se efectuará una descripción de la metodología utilizada para realizar el examen.
- Antecedentes; se describe la organización, proyecto o actividad auditada. Deberá limitarse únicamente a la información necesaria para comprender loa hallazgos y recomendaciones presentadas en el informe.
- Para la realización de los hallazgos, conclusiones y recomendaciones se obtendrá la información de los papeles de trabajos en los que se detalla los hallazgos encontrados, se indicará para cada hallazgo la condición, criterio, causa efecto o conclusión, y la recomendación que resulta del hallazgo.
- La conclusión es el resultado obtenido como consecuencia del análisis de cada hallazgo específico, deberán formularse explícitamente y no dejar que sean deducidas por los lectores. Las recomendaciones son medidas que a juicio del grupo de auditoría.
- Las recomendaciones son medidas que a juicio del grupo de auditoría organización lograr más eficaz, económica y eficientemente sus objetivos solucionando sus actuales problemas, previendo otros y aprovechando al posibilidades que el medio externo y sus propios recursos le ofrecen.
- Seguimiento
- La auditoría no será efectiva si ha concluido con un buen informe y no se le efectúa un seguimiento para verificar, que la empresa auditada ha puesto en marcha las observaciones y recomendaciones que le ha propuesto el equipo auditor.
- El método para efectuar el seguimiento, dependerá del tipo de observación, y también de la importancia y materialidad de las observaciones y recomendaciones.
- La auditoría no será efectiva si ha concluido con un buen informe y no se le efectúa un seguimiento para verificar, que la empresa auditada ha puesto en marcha las observaciones y recomendaciones que le ha propuesto el equipo auditor.
Information
- Description
- Contabilidad y Auditoria Mind Map on FASES DE LA AUDITORIA, created by Viviana Liseth on 08/11/2019.
- Created by
- Viviana Liseth
- Views
- 0
- History
-
- Created by Viviana Liseth · Nov 8, 2019
- Copied by Viviana Liseth · Nov 8, 2019
- Rating