
Mind map
Derecho Fiscal
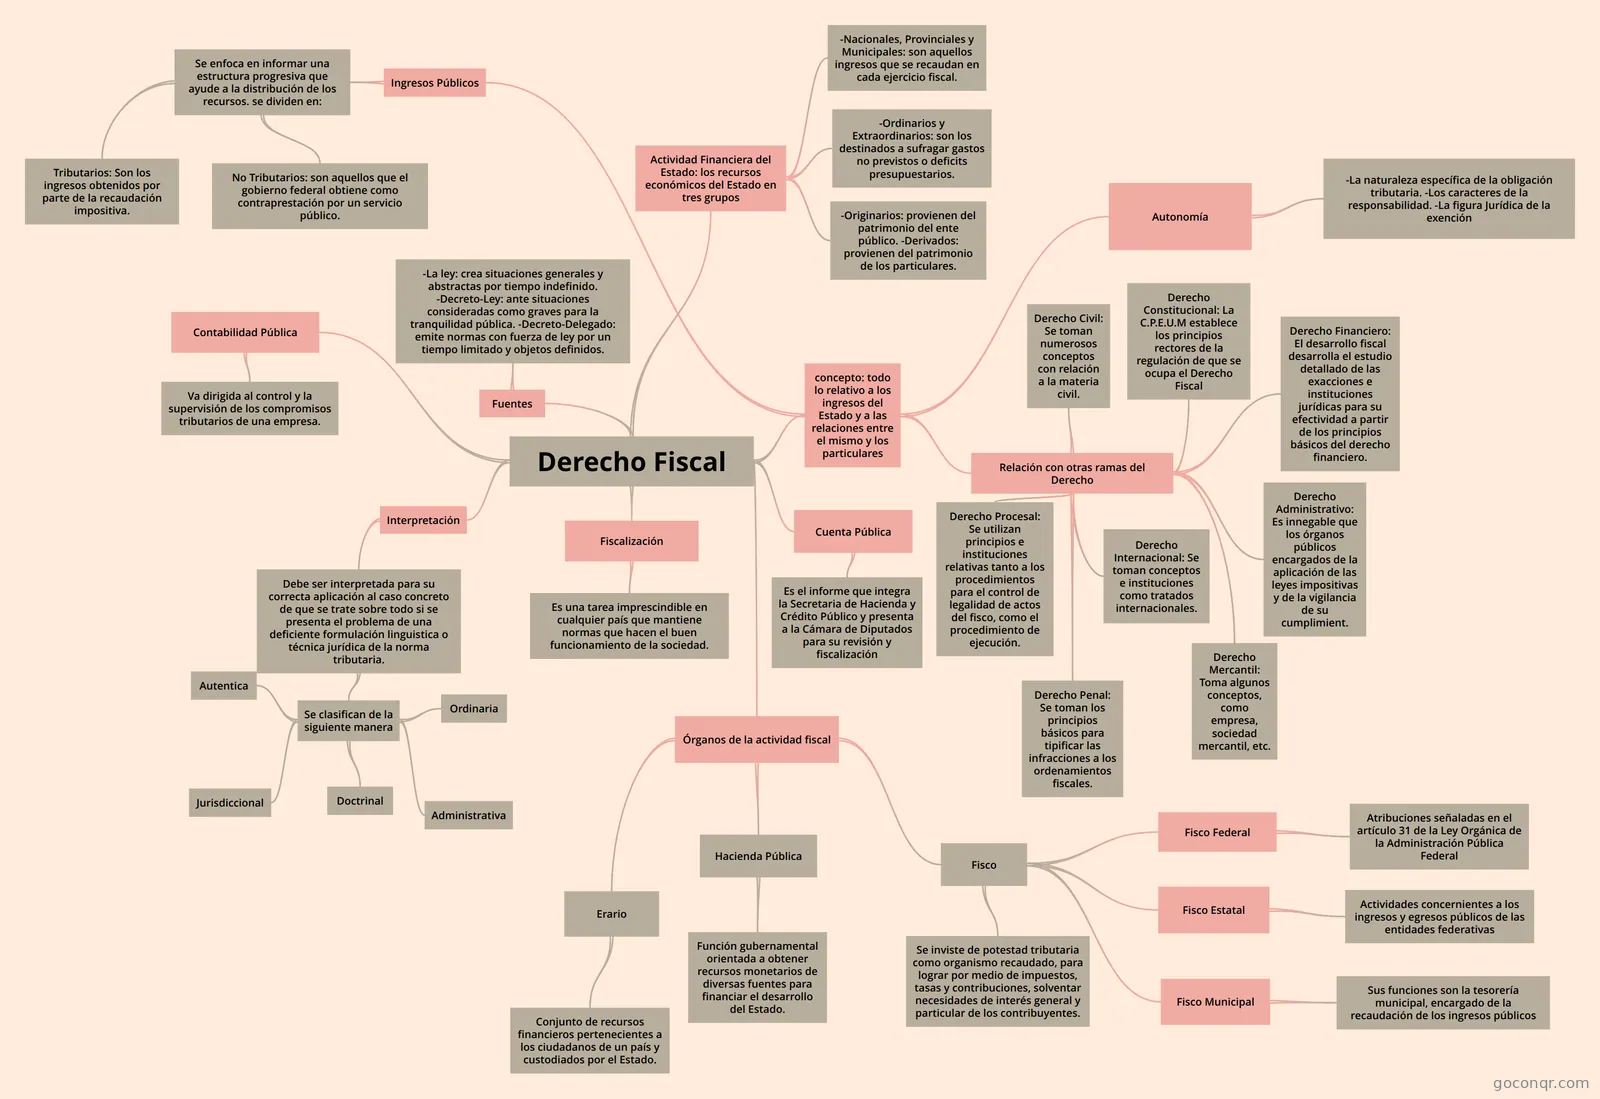
Mapa mental: Derecho Fiscal
Map content
Derecho Fiscal
concepto: todo lo relativo a los ingresos del Estado y a las relaciones entre el mismo y los particulares
- Relación con otras ramas del Derecho
- Derecho Constitucional: La C.P.E.U.M establece los principios rectores de la regulación de que se ocupa el Derecho Fiscal
- Derecho Penal: Se toman los principios básicos para tipificar las infracciones a los ordenamientos fiscales.
- Derecho Civil: Se toman numerosos conceptos con relación a la materia civil.
- Derecho Financiero: El desarrollo fiscal desarrolla el estudio detallado de las exacciones e instituciones jurídicas para su efectividad a partir de los principios básicos del derecho financiero.
- Derecho Administrativo: Es innegable que los órganos públicos encargados de la aplicación de las leyes impositivas y de la vigilancia de su cumplimient.
- Derecho Procesal: Se utilizan principios e instituciones relativas tanto a los procedimientos para el control de legalidad de actos del fisco, como el procedimiento de ejecución.
- Derecho Internacional: Se toman conceptos e instituciones como tratados internacionales.
- Derecho Mercantil: Toma algunos conceptos, como empresa, sociedad mercantil, etc.
- Ingresos Públicos
- Se enfoca en informar una estructura progresiva que ayude a la distribución de los recursos. se dividen en:
- Tributarios: Son los ingresos obtenidos por parte de la recaudación impositiva.
- No Tributarios: son aquellos que el gobierno federal obtiene como contraprestación por un servicio público.
- Se enfoca en informar una estructura progresiva que ayude a la distribución de los recursos. se dividen en:
- Autonomía
- -La naturaleza específica de la obligación tributaria. -Los caracteres de la responsabilidad. -La figura Jurídica de la exención
- Relación con otras ramas del Derecho
Fuentes
- -La ley: crea situaciones generales y abstractas por tiempo indefinido. -Decreto-Ley: ante situaciones consideradas como graves para la tranquilidad pública. -Decreto-Delegado: emite normas con fuerza de ley por un tiempo limitado y objetos definidos.
Actividad Financiera del Estado: los recursos económicos del Estado en tres grupos
- -Nacionales, Provinciales y Municipales: son aquellos ingresos que se recaudan en cada ejercicio fiscal.
- -Ordinarios y Extraordinarios: son los destinados a sufragar gastos no previstos o deficits presupuestarios.
- -Originarios: provienen del patrimonio del ente público. -Derivados: provienen del patrimonio de los particulares.
Interpretación
- Debe ser interpretada para su correcta aplicación al caso concreto de que se trate sobre todo si se presenta el problema de una deficiente formulación linguistica o técnica jurídica de la norma tributaria.
- Se clasifican de la siguiente manera
- Autentica
- Jurisdiccional
- Doctrinal
- Administrativa
- Ordinaria
- Se clasifican de la siguiente manera
- Debe ser interpretada para su correcta aplicación al caso concreto de que se trate sobre todo si se presenta el problema de una deficiente formulación linguistica o técnica jurídica de la norma tributaria.
Órganos de la actividad fiscal
- Fisco
- Se inviste de potestad tributaria como organismo recaudado, para lograr por medio de impuestos, tasas y contribuciones, solventar necesidades de interés general y particular de los contribuyentes.
- Fisco Federal
- Atribuciones señaladas en el artículo 31 de la Ley Orgánica de la Administración Pública Federal
- Fisco Estatal
- Actividades concernientes a los ingresos y egresos públicos de las entidades federativas
- Fisco Municipal
- Sus funciones son la tesorería municipal, encargado de la recaudación de los ingresos públicos
- Hacienda Pública
- Función gubernamental orientada a obtener recursos monetarios de diversas fuentes para financiar el desarrollo del Estado.
- Erario
- Conjunto de recursos financieros pertenecientes a los ciudadanos de un país y custodiados por el Estado.
- Fisco
Contabilidad Pública
- Va dirigida al control y la supervisión de los compromisos tributarios de una empresa.
Fiscalización
- Es una tarea imprescindible en cualquier país que mantiene normas que hacen el buen funcionamiento de la sociedad.
Cuenta Pública
- Es el informe que integra la Secretaria de Hacienda y Crédito Público y presenta a la Cámara de Diputados para su revisión y fiscalización
Information
- Description
- Mapa conceptual que sirve como material de apoyo para comprender a mas a detalle este tema.
- Created by
- Diana Laura Gudiño Garcia
- Views
- 807
- Tags
- Rating