
Mind map
Proceso Contable
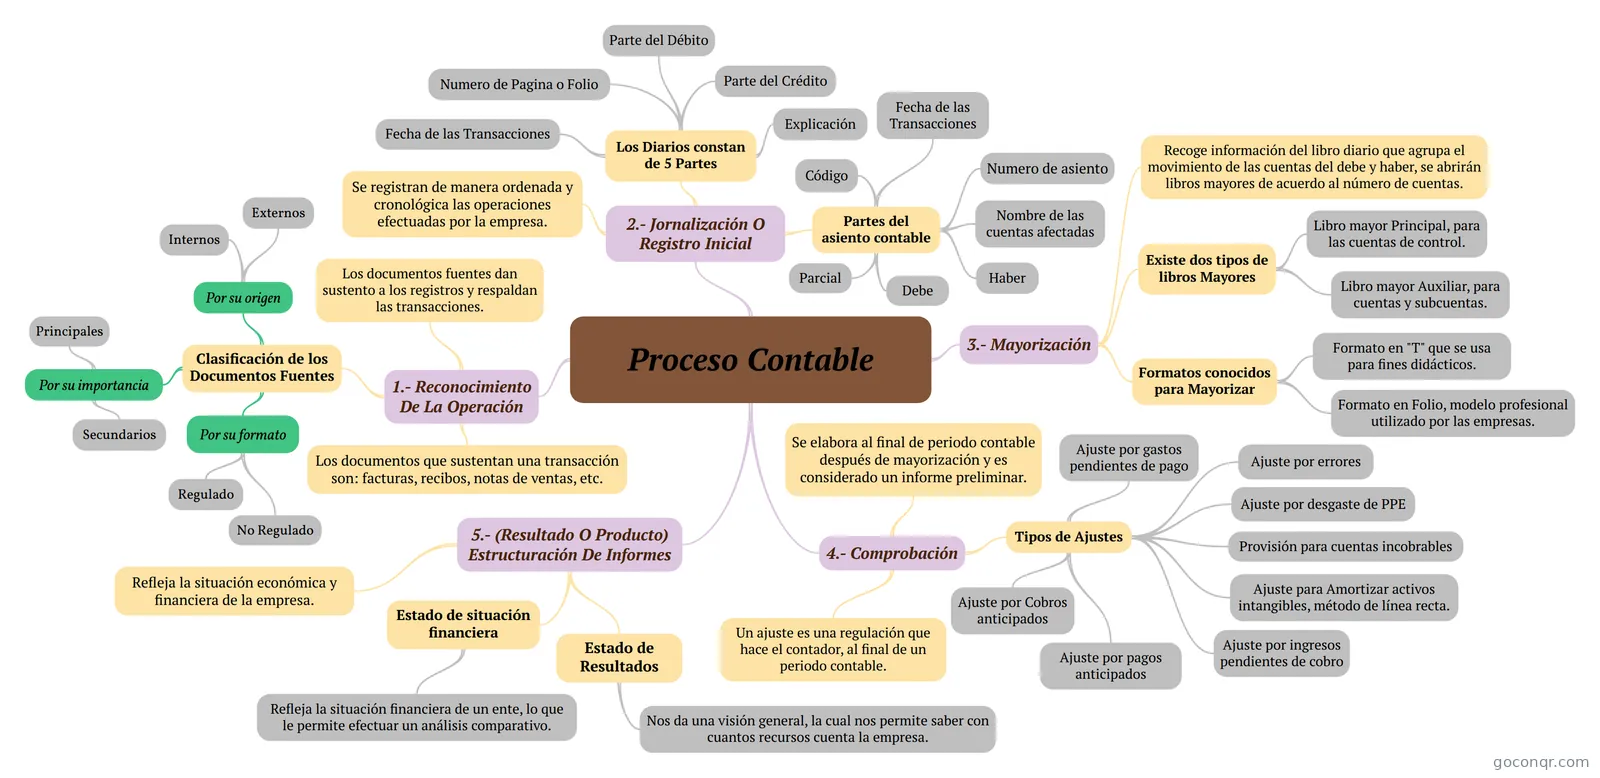
Mapa mental: Proceso Contable
Map content
Proceso Contable
1.- Reconocimiento De La Operación
- Clasificación de los Documentos Fuentes
- Por su formato
- Regulado
- No Regulado
- Por su origen
- Externos
- Internos
- Por su importancia
- Secundarios
- Principales
- Por su formato
- Los documentos fuentes dan sustento a los registros y respaldan las transacciones.
- Los documentos que sustentan una transacción son: facturas, recibos, notas de ventas, etc.
- Clasificación de los Documentos Fuentes
2.- Jornalización O Registro Inicial
- Partes del asiento contable
- Código
- Fecha de las Transacciones
- Numero de asiento
- Nombre de las cuentas afectadas
- Debe
- Parcial
- Haber
- Se registran de manera ordenada y cronológica las operaciones efectuadas por la empresa.
- Los Diarios constan de 5 Partes
- Fecha de las Transacciones
- Numero de Pagina o Folio
- Parte del Crédito
- Explicación
- Parte del Débito
- Partes del asiento contable
3.- Mayorización
- Recoge información del libro diario que agrupa el movimiento de las cuentas del debe y haber, se abrirán libros mayores de acuerdo al número de cuentas.
- Formatos conocidos para Mayorizar
- Formato en "T" que se usa para fines didácticos.
- Formato en Folio, modelo profesional utilizado por las empresas.
- Existe dos tipos de libros Mayores
- Libro mayor Principal, para las cuentas de control.
- Libro mayor Auxiliar, para cuentas y subcuentas.
5.- (Resultado O Producto) Estructuración De Informes
- Estado de Resultados
- Nos da una visión general, la cual nos permite saber con cuantos recursos cuenta la empresa.
- Estado de situación financiera
- Refleja la situación financiera de un ente, lo que le permite efectuar un análisis comparativo.
- Refleja la situación económica y financiera de la empresa.
- Estado de Resultados
4.- Comprobación
- Un ajuste es una regulación que hace el contador, al final de un periodo contable.
- Tipos de Ajustes
- Ajuste por errores
- Ajuste por gastos pendientes de pago
- Ajuste por desgaste de PPE
- Ajuste para Amortizar activos intangibles, método de línea recta.
- Ajuste por ingresos pendientes de cobro
- Ajuste por Cobros anticipados
- Ajuste por pagos anticipados
- Provisión para cuentas incobrables
- Se elabora al final de periodo contable después de mayorización y es considerado un informe preliminar.
Information
- Description
- hasta ahora el mapa mas trabajoso de todos
- Created by
- Daniel Pin
- Views
- 21
- Rating