
Mind map
GuasguaL_4C1_Costos_Foro Parcial I
Map content
GuasguaL_4C1_Costos_Foro Parcial I
Definición
- Según lo afirmado por Benítez Salinas (2019), el costeo por procesos es un sistema de acumulación de costos de producción por departamento o centros de costos.
Características
- Se aplica en la producción en masa de productos similares, homogéneos o uniformes.
- Se lleva un registro exhaustivo que incluye el número de unidades producidas en su totalidad, las unidades parciales y los costos totales.
- Los costos se acumulan y registran por departamentos o centros de costos.
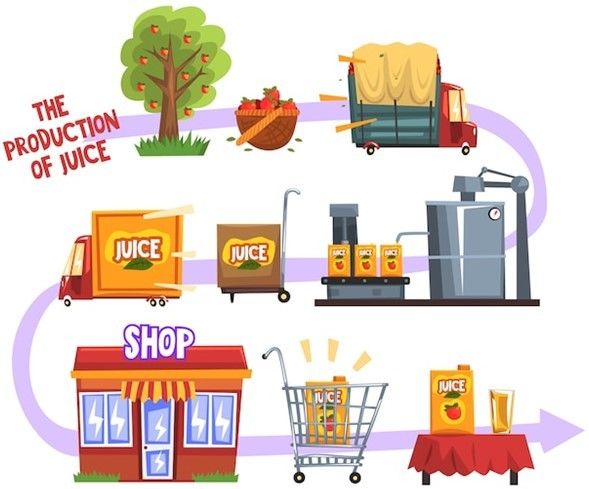
- La producción es un proceso continuo y la materia prima pasa por varias etapas.
- Cada departamento tiene su propia cuenta de inventario de trabajo en proceso en el libro de mayor.
- Los costos unitarios se determinan por departamentos en cada periodo.
¿Para qué sirve?
- Sirve para determinar los costos de manufactura de un producto durante un periodo determinado de tiempo.
- Hace más sencillo determinar un costo unitario que es utilizado netamente en contabilidad.
¿Cómo aplicarlo?
- Para que exista un correcto funcionamiento, es necesario seguir luego los siguientes pasos:
- Para iniciar
- Es necesario que se identifiquen las unidades de servicios de producción para que sea posible asignar tareas y delimitar funciones en cada uno de los procesos productivos.
- En cuanto a la parte operacional
- Se definen los procedimientos de producción. Asimismo, se piensa en las órdenes de producto que se va a fabricar, cantidades, tiempo de producción, materiales, entre otros.
- En medio del proceso
- Es indispensable llevar un control y registro contable de las unidades que se van produciendo y el porcentaje de avance de producción de las unidades.
- Al finalizar el período
- Hacer los procedimientos contables necesarios, evaluar los costos indirectos para que la producción se lleve a cabo, concluir los resultados y aportar mejoras para el futuro.
- Para iniciar
- Para que exista un correcto funcionamiento, es necesario seguir luego los siguientes pasos:
Tipos de empresas que utilizan este sistema
- Plantas de embotellado.
- Refinerías de petróleo.
- Confecciones
- Fábricas de ladrillos para construcción.
- Calzado
- Cárnicos
Importancia
- Es importante la aplicación de un sistema de costos por proceso porque permite al departamento de contabilidad conocer los ingresos y gastos con certeza que se esté generando en el departamento lo cual ayuda determinar el costo real del producto y fijar el precio de venta al público.
Ventajas y desventajas
- Ventajas
- Producción continúa.
- Fabricación estandarizada.
- Costos promediados por centros de operaciones.
- Procesamiento administrativamente más económico.
- Costos estandarizados.
- Desventajas
- Condiciones de producción rígidas.
- Control más global.
- Imposible identificar los elementos del costo directo en cada unidad terminada.
- Hay que cuantificar la producción en proceso al final del período y calcular la producción equivalente.
- Ventajas
INFLUENCIA EN LA RENTABILIDAD
- ¿Qué es rentabilidad?
- “La rentabilidad es una relación porcentual que nos indica cuánto se obtiene a través del tiempo por cada unidad de recurso invertido. También podemos decir que, rentabilidad es el cambio en el valor de activo, más cualquier distribución en efectivo, expresado como un porcentaje del valor inicial. Es la relación entre los ingresos y los costos”. (Córdoba Padilla, 2012)
- “La rentabilidad es una relación porcentual que nos indica cuánto se obtiene a través del tiempo por cada unidad de recurso invertido. También podemos decir que, rentabilidad es el cambio en el valor de activo, más cualquier distribución en efectivo, expresado como un porcentaje del valor inicial. Es la relación entre los ingresos y los costos”. (Córdoba Padilla, 2012)
- Empresas
- Es necesario que se identifique los costos en cada uno de los procesos, pues le darán una visión más amplia del comportamiento de los mismos.
- Gestionar mediante sistema costos por procesos es tema de interés progresivo por la necesidad que tienen las empresas de mejorar cada día más rentables, e introducirse en un mercado global competitivo.
- Producción
- Este sistema proporciona los costos por cada departamento, son costos reales que nos ayuda a reducir al máximo, y por consecuencia se aumenta la rentabilidad de la empresa.
- Establece departamentos productivos, aumentando así el nivel de producción, lo que genera más productos disponibles para la venta.
- Al ser un proceso sistemático, continuo, y cíclico, es decir, se presentan etapas una detrás de otra, ayudando así a reducir el tiempo "perdido u ocioso" durante la producción.
- Permite tener un control riguroso del proceso de producción, puesto que cuando existe unidades en proceso es necesario establecer un porcentaje de avance.
- Aprovechamiento de los recuros de la empresa, generando así mayor productividad y rentabilidad
- Utilidad
- El sistema de costos por procesos busca que la gestión de costos sea más eficiente, con el objeto de maximizar las ganancias de la organización.
- Margen de Utilidad Bruta
- Da a conocer la rentabilidad de las ventas frente al costo de producción. Además, permite saber la capacidad que tiene la empresa para cubrir los gastos operativos y generar utilidades.
- Utilidad Operacional
- Ayuda a determinar la utilidad que genera la empresa industrial, es decir, nos dice si es rentable o no.
- Margen de Utilidad Bruta
- El sistema de costos por procesos busca que la gestión de costos sea más eficiente, con el objeto de maximizar las ganancias de la organización.
- ¿Qué pasa si se aplica mal el Sistema de Costos por Procesos?
- Cuando no se aplica bien el sistema, o se lo aplica a medias, perjudica a la empresa, puesto que eleva los costos y gastos de la producción, por ende, la utilidad disminuye.
- Provoca que se pierda liquidez, generando que la empresa se empiece a endeudar
- Existe mal manejo de los recursos de la empresa, desembocando que se pierda dinero y tiempo.
- ¿Qué es rentabilidad?
Images and files in the map
Information
- Description
- Este mapa mental es sobre el Sistema de Costos por Procesos y su influencia en la rentabilidad
- Created by
- Lizeth Guasgua
- Views
- 2
- Rating