
Mind map
CONTROL INTERNO
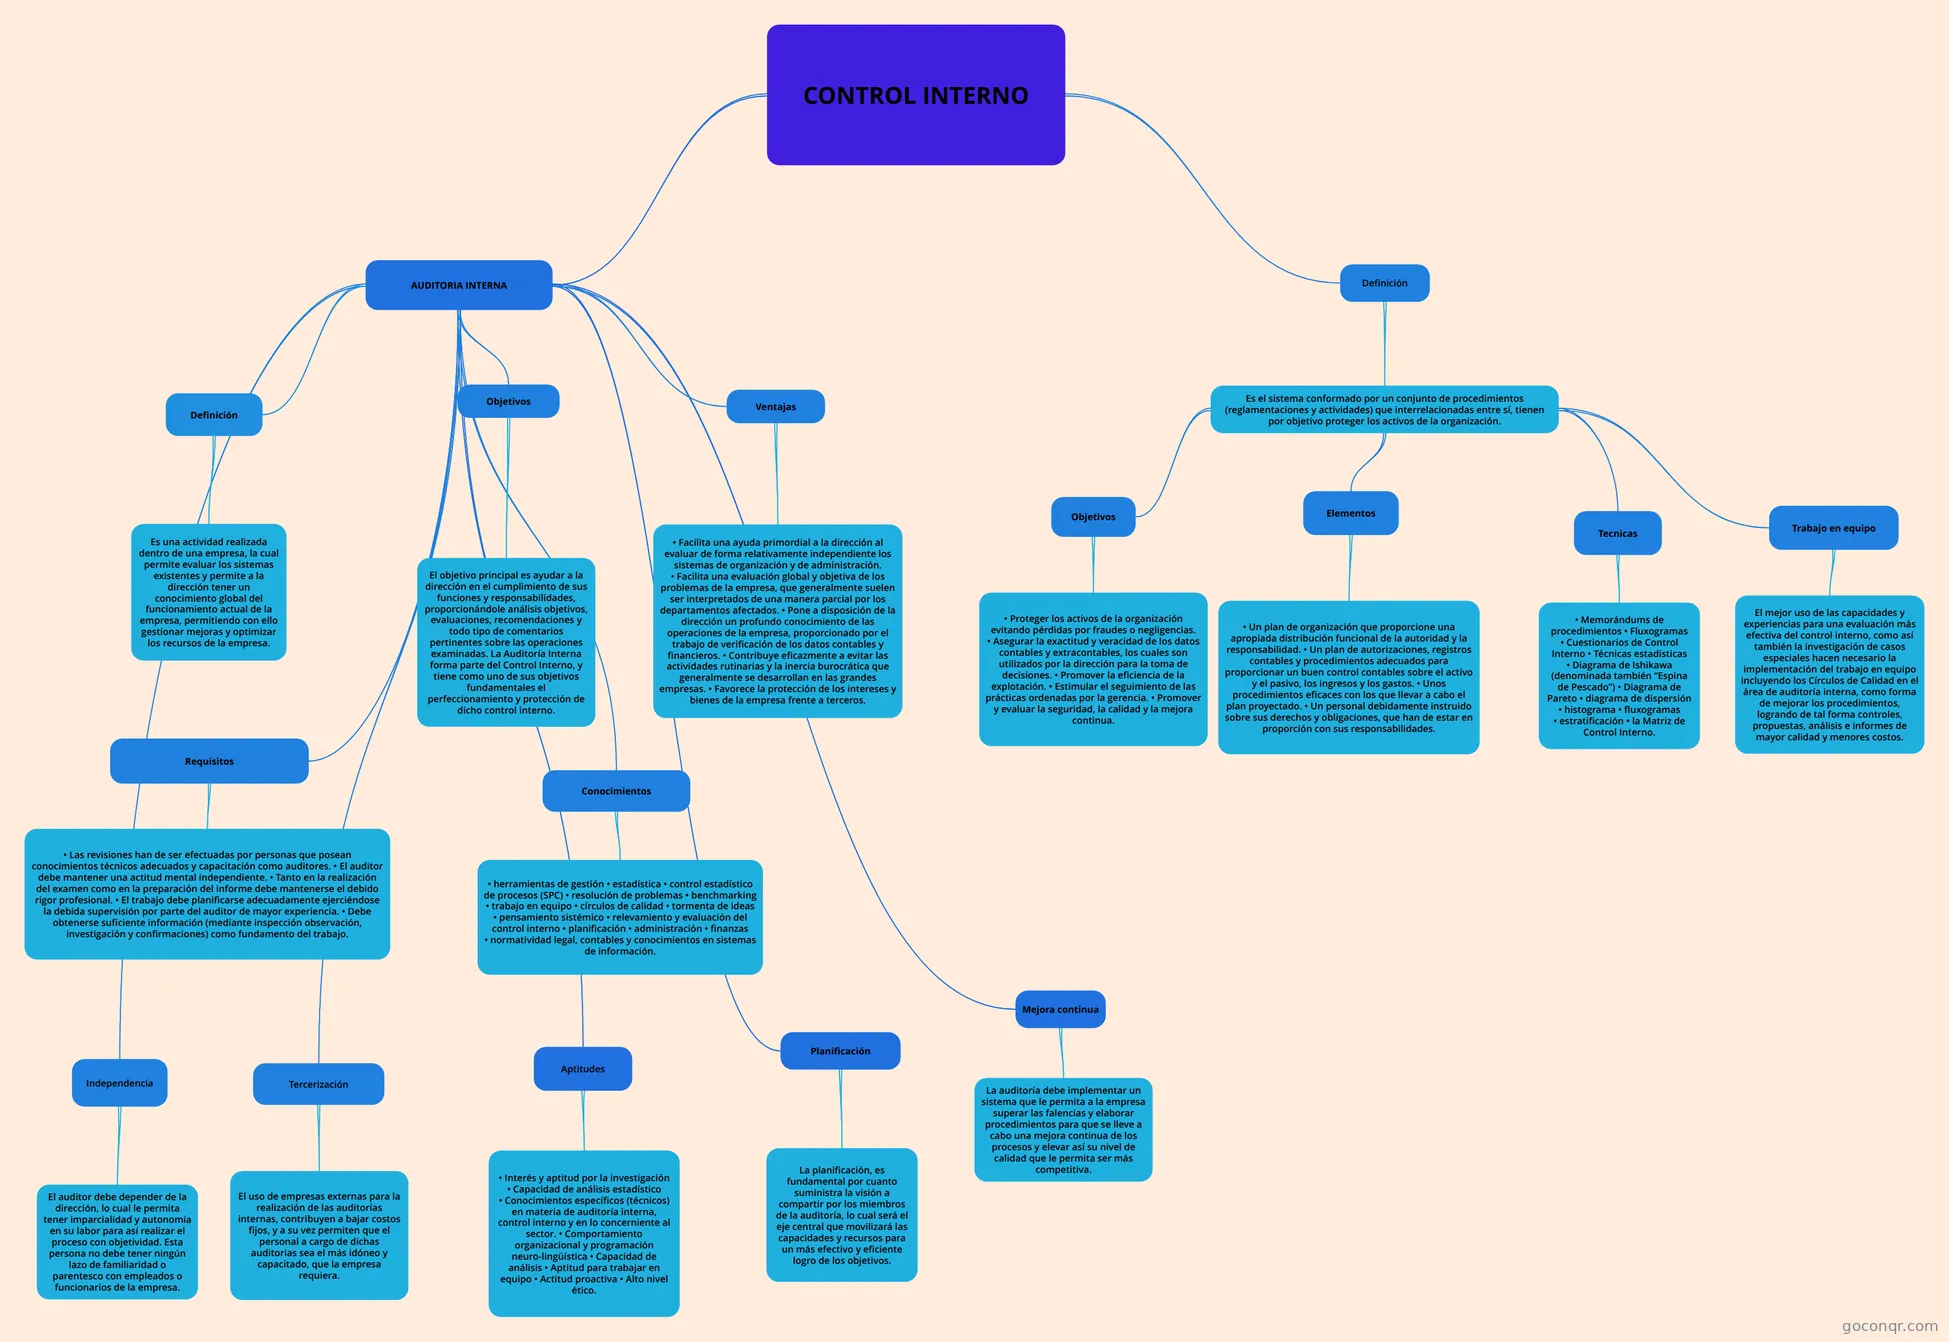
Mapa mental: control interno
Map content
CONTROL INTERNO
AUDITORIA INTERNA
- Definición
- Es una actividad realizada dentro de una empresa, la cual permite evaluar los sistemas existentes y permite a la dirección tener un conocimiento global del funcionamiento actual de la empresa, permitiendo con ello gestionar mejoras y optimizar los recursos de la empresa.
- Objetivos
- El objetivo principal es ayudar a la dirección en el cumplimiento de sus funciones y responsabilidades, proporcionándole análisis objetivos, evaluaciones, recomendaciones y todo tipo de comentarios pertinentes sobre las operaciones examinadas. La Auditoría Interna forma parte del Control Interno, y tiene como uno de sus objetivos fundamentales el perfeccionamiento y protección de dicho control interno.
- Ventajas
- • Facilita una ayuda primordial a la dirección al evaluar de forma relativamente independiente los sistemas de organización y de administración. • Facilita una evaluación global y objetiva de los problemas de la empresa, que generalmente suelen ser interpretados de una manera parcial por los departamentos afectados. • Pone a disposición de la dirección un profundo conocimiento de las operaciones de la empresa, proporcionado por el trabajo de verificación de los datos contables y financieros. • Contribuye eficazmente a evitar las actividades rutinarias y la inercia burocrática que generalmente se desarrollan en las grandes empresas. • Favorece la protección de los intereses y bienes de la empresa frente a terceros.
- Requisitos
- • Las revisiones han de ser efectuadas por personas que posean conocimientos técnicos adecuados y capacitación como auditores. • El auditor debe mantener una actitud mental independiente. • Tanto en la realización del examen como en la preparación del informe debe mantenerse el debido rigor profesional. • El trabajo debe planificarse adecuadamente ejerciéndose la debida supervisión por parte del auditor de mayor experiencia. • Debe obtenerse suficiente información (mediante inspección observación, investigación y confirmaciones) como fundamento del trabajo.
- Conocimientos
- • herramientas de gestión • estadística • control estadístico de procesos (SPC) • resolución de problemas • benchmarking • trabajo en equipo • círculos de calidad • tormenta de ideas • pensamiento sistémico • relevamiento y evaluación del control interno • planificación • administración • finanzas • normatividad legal, contables y conocimientos en sistemas de información.
- Independencia
- El auditor debe depender de la dirección, lo cual le permita tener imparcialidad y autonomía en su labor para así realizar el proceso con objetividad. Esta persona no debe tener ningún lazo de familiaridad o parentesco con empleados o funcionarios de la empresa.
- Tercerización
- El uso de empresas externas para la realización de las auditorías internas, contribuyen a bajar costos fijos, y a su vez permiten que el personal a cargo de dichas auditorias sea el más idóneo y capacitado, que la empresa requiera.
- Aptitudes
- • Interés y aptitud por la investigación • Capacidad de análisis estadístico • Conocimientos específicos (técnicos) en materia de auditoría interna, control interno y en lo concerniente al sector. • Comportamiento organizacional y programación neuro-lingüística • Capacidad de análisis • Aptitud para trabajar en equipo • Actitud proactiva • Alto nivel ético.
- Planificación
- La planificación, es fundamental por cuanto suministra la visión a compartir por los miembros de la auditoría, lo cual será el eje central que movilizará las capacidades y recursos para un más efectivo y eficiente logro de los objetivos.
- Mejora continua
- La auditoría debe implementar un sistema que le permita a la empresa superar las falencias y elaborar procedimientos para que se lleve a cabo una mejora continua de los procesos y elevar así su nivel de calidad que le permita ser más competitiva.
- Definición
Definición
- Es el sistema conformado por un conjunto de procedimientos (reglamentaciones y actividades) que interrelacionadas entre sí, tienen por objetivo proteger los activos de la organización.
- Objetivos
- • Proteger los activos de la organización evitando pérdidas por fraudes o negligencias. • Asegurar la exactitud y veracidad de los datos contables y extracontables, los cuales son utilizados por la dirección para la toma de decisiones. • Promover la eficiencia de la explotación. • Estimular el seguimiento de las prácticas ordenadas por la gerencia. • Promover y evaluar la seguridad, la calidad y la mejora continua.
- Elementos
- • Un plan de organización que proporcione una apropiada distribución funcional de la autoridad y la responsabilidad. • Un plan de autorizaciones, registros contables y procedimientos adecuados para proporcionar un buen control contables sobre el activo y el pasivo, los ingresos y los gastos. • Unos procedimientos eficaces con los que llevar a cabo el plan proyectado. • Un personal debidamente instruido sobre sus derechos y obligaciones, que han de estar en proporción con sus responsabilidades.
- Tecnicas
- • Memorándums de procedimientos • Fluxogramas • Cuestionarios de Control Interno • Técnicas estadísticas • Diagrama de Ishikawa (denominada también “Espina de Pescado”) • Diagrama de Pareto • diagrama de dispersión • histograma • fluxogramas • estratificación • la Matriz de Control Interno.
- Trabajo en equipo
- El mejor uso de las capacidades y experiencias para una evaluación más efectiva del control interno, como así también la investigación de casos especiales hacen necesario la implementación del trabajo en equipo incluyendo los Círculos de Calidad en el área de auditoría interna, como forma de mejorar los procedimientos, logrando de tal forma controles, propuestas, análisis e informes de mayor calidad y menores costos.
- Objetivos
- Es el sistema conformado por un conjunto de procedimientos (reglamentaciones y actividades) que interrelacionadas entre sí, tienen por objetivo proteger los activos de la organización.
Information
- Description
- Mind Map on CONTROL INTERNO, created by johana piñeros on 26/02/2016.
- Created by
- johana piñeros
- Views
- 1
- Rating