
Mind map
ALBERT CARDENAS
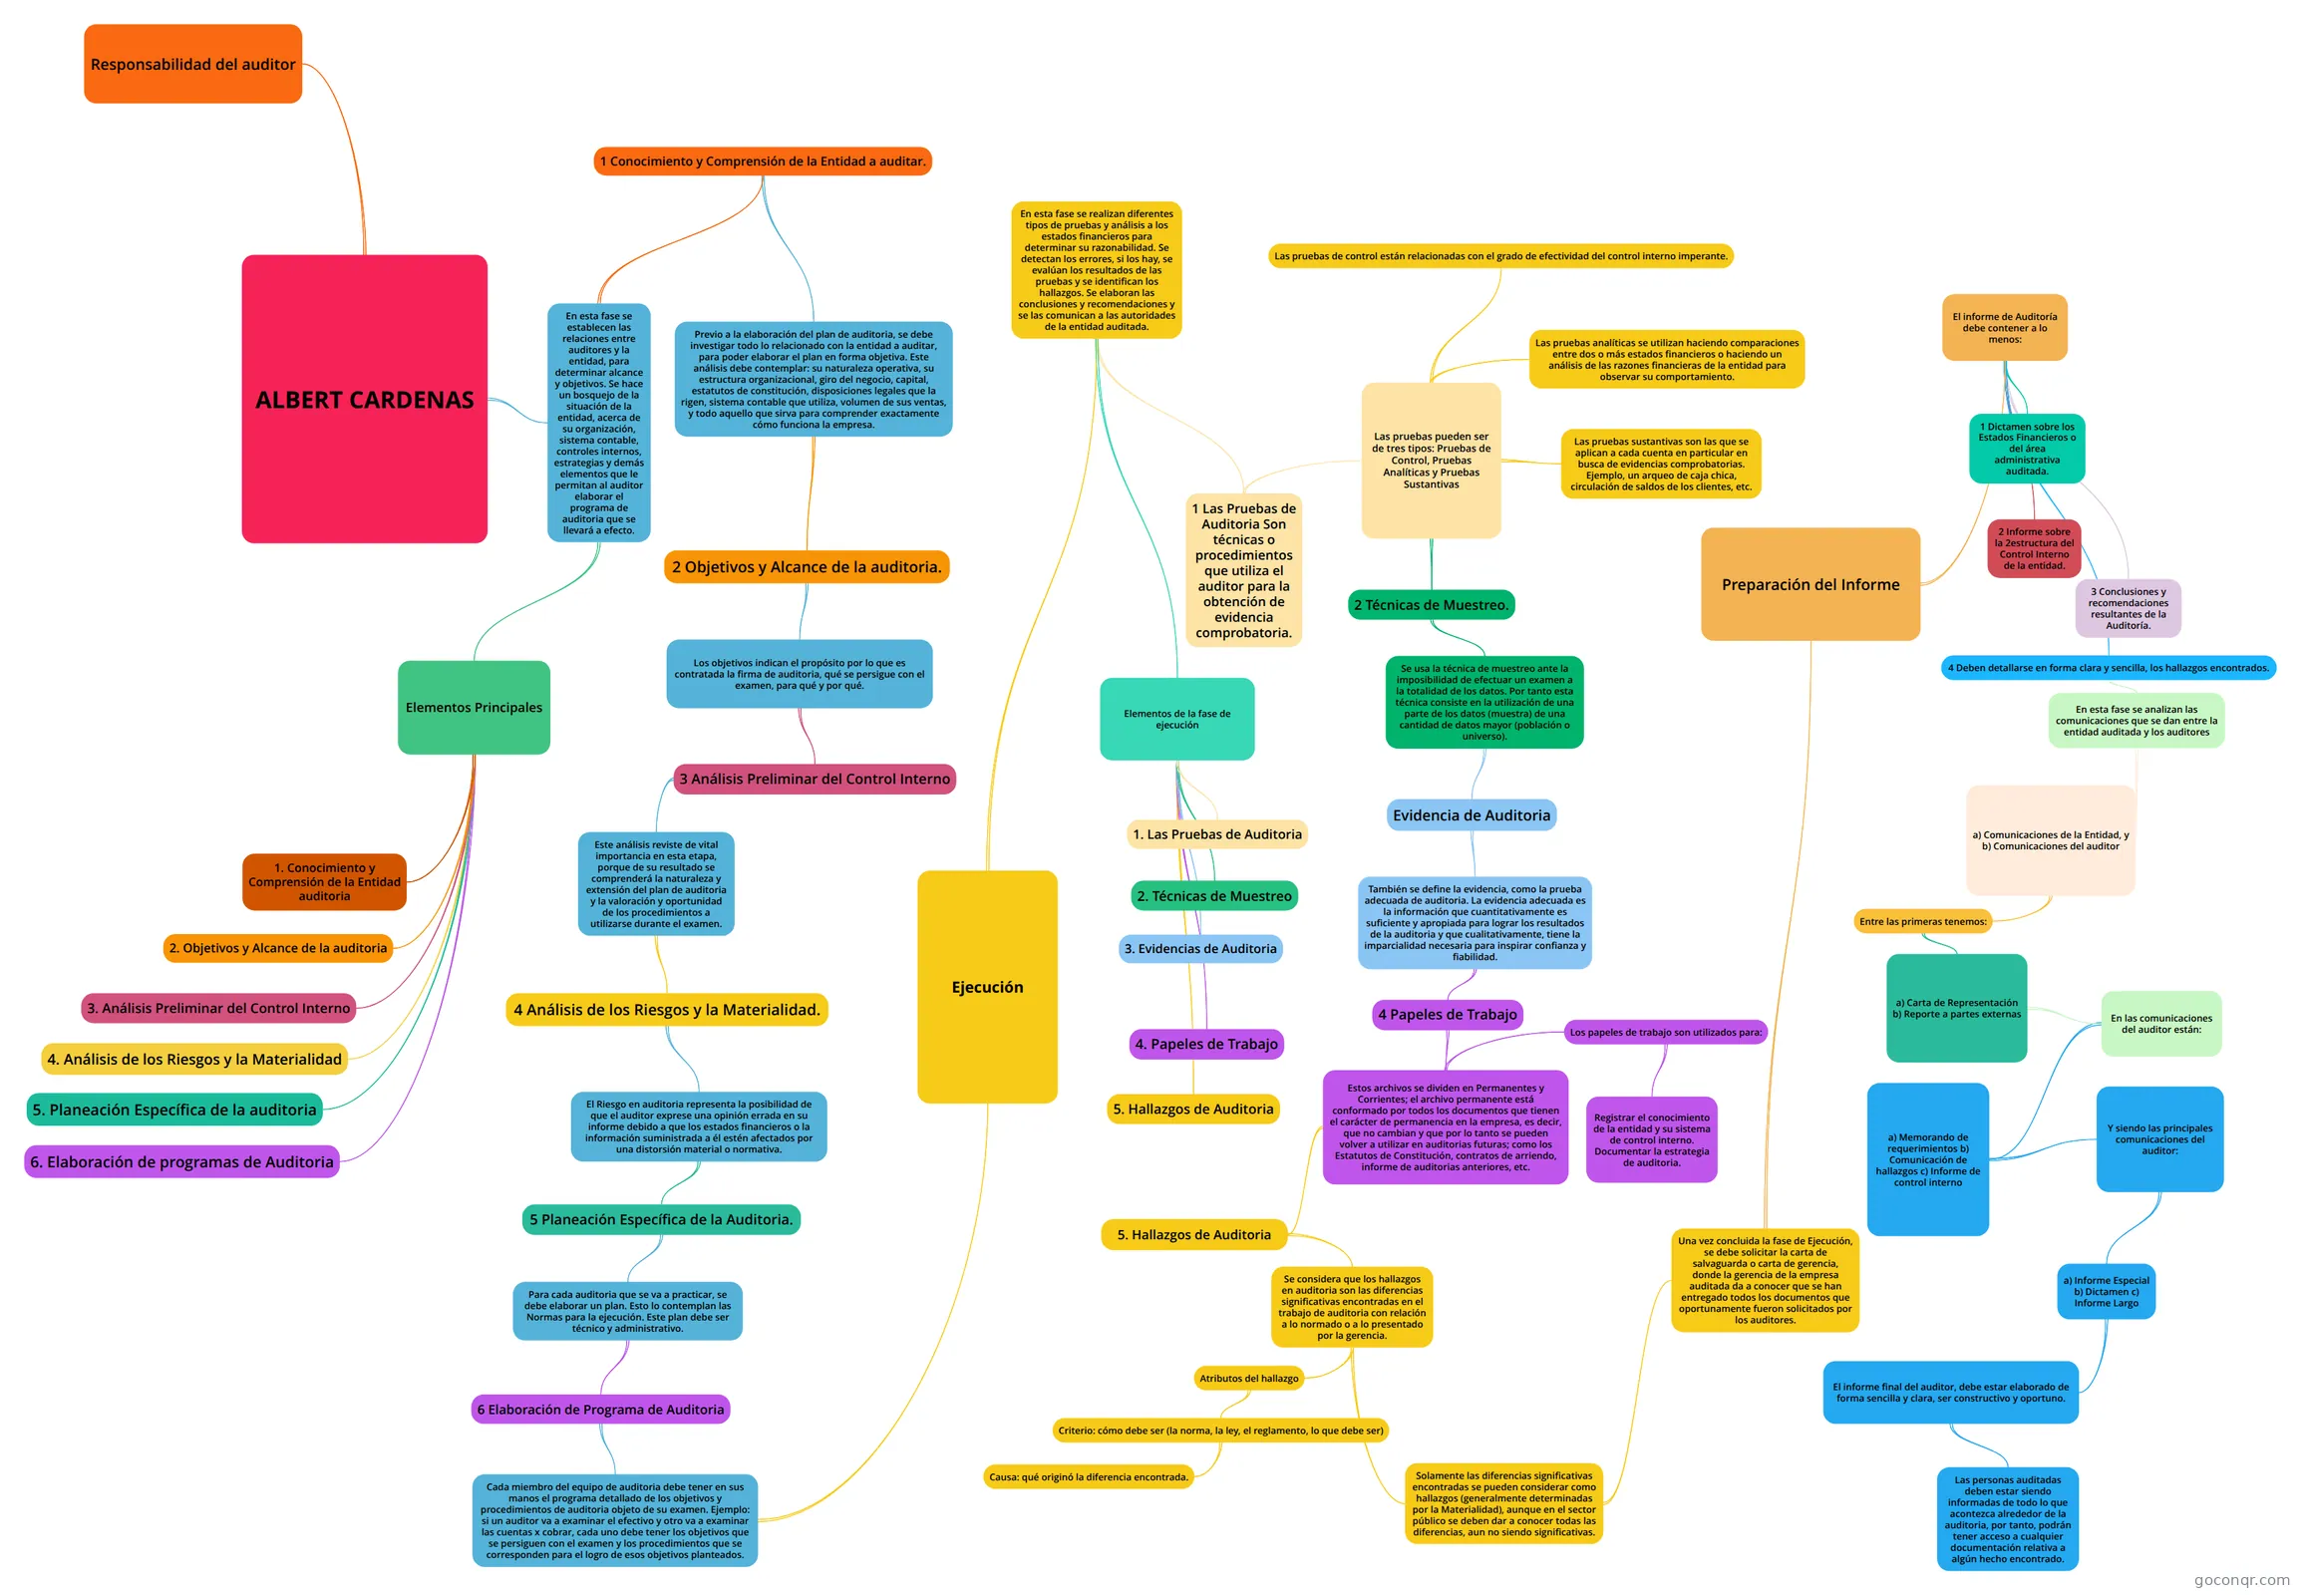
Mapa mental: Planeación de auditoría
Map content
ALBERT CARDENAS
En esta fase se establecen las relaciones entre auditores y la entidad, para determinar alcance y objetivos. Se hace un bosquejo de la situación de la entidad, acerca de su organización, sistema contable, controles internos, estrategias y demás elementos que le permitan al auditor elaborar el programa de auditoria que se llevará a efecto.
- Elementos Principales
- 1. Conocimiento y Comprensión de la Entidad auditoria
- 2. Objetivos y Alcance de la auditoria
- 6. Elaboración de programas de Auditoria
- 3. Análisis Preliminar del Control Interno
- 5. Planeación Específica de la auditoria
- 4. Análisis de los Riesgos y la Materialidad
- 1 Conocimiento y Comprensión de la Entidad a auditar.
- Previo a la elaboración del plan de auditoria, se debe investigar todo lo relacionado con la entidad a auditar, para poder elaborar el plan en forma objetiva. Este análisis debe contemplar: su naturaleza operativa, su estructura organizacional, giro del negocio, capital, estatutos de constitución, disposiciones legales que la rigen, sistema contable que utiliza, volumen de sus ventas, y todo aquello que sirva para comprender exactamente cómo funciona la empresa.
- 2 Objetivos y Alcance de la auditoria.
- Los objetivos indican el propósito por lo que es contratada la firma de auditoria, qué se persigue con el examen, para qué y por qué.
- 3 Análisis Preliminar del Control Interno
- Este análisis reviste de vital importancia en esta etapa, porque de su resultado se comprenderá la naturaleza y extensión del plan de auditoria y la valoración y oportunidad de los procedimientos a utilizarse durante el examen.
- 4 Análisis de los Riesgos y la Materialidad.
- El Riesgo en auditoria representa la posibilidad de que el auditor exprese una opinión errada en su informe debido a que los estados financieros o la información suministrada a él estén afectados por una distorsión material o normativa.
- 5 Planeación Específica de la Auditoria.
- Para cada auditoria que se va a practicar, se debe elaborar un plan. Esto lo contemplan las Normas para la ejecución. Este plan debe ser técnico y administrativo.
- 6 Elaboración de Programa de Auditoria
- Cada miembro del equipo de auditoria debe tener en sus manos el programa detallado de los objetivos y procedimientos de auditoria objeto de su examen. Ejemplo: si un auditor va a examinar el efectivo y otro va a examinar las cuentas x cobrar, cada uno debe tener los objetivos que se persiguen con el examen y los procedimientos que se corresponden para el logro de esos objetivos planteados.
- Ejecución
- En esta fase se realizan diferentes tipos de pruebas y análisis a los estados financieros para determinar su razonabilidad. Se detectan los errores, si los hay, se evalúan los resultados de las pruebas y se identifican los hallazgos. Se elaboran las conclusiones y recomendaciones y se las comunican a las autoridades de la entidad auditada.
- Elementos de la fase de ejecución
- 1. Las Pruebas de Auditoria
- 2. Técnicas de Muestreo
- 3. Evidencias de Auditoria
- 4. Papeles de Trabajo
- 5. Hallazgos de Auditoria
- 1 Las Pruebas de Auditoria Son técnicas o procedimientos que utiliza el auditor para la obtención de evidencia comprobatoria.
- Las pruebas pueden ser de tres tipos: Pruebas de Control, Pruebas Analíticas y Pruebas Sustantivas
- Las pruebas de control están relacionadas con el grado de efectividad del control interno imperante.
- Las pruebas analíticas se utilizan haciendo comparaciones entre dos o más estados financieros o haciendo un análisis de las razones financieras de la entidad para observar su comportamiento.
- Las pruebas sustantivas son las que se aplican a cada cuenta en particular en busca de evidencias comprobatorias. Ejemplo, un arqueo de caja chica, circulación de saldos de los clientes, etc.
- 2 Técnicas de Muestreo.
- Se usa la técnica de muestreo ante la imposibilidad de efectuar un examen a la totalidad de los datos. Por tanto esta técnica consiste en la utilización de una parte de los datos (muestra) de una cantidad de datos mayor (población o universo).
- Evidencia de Auditoria
- También se define la evidencia, como la prueba adecuada de auditoria. La evidencia adecuada es la información que cuantitativamente es suficiente y apropiada para lograr los resultados de la auditoria y que cualitativamente, tiene la imparcialidad necesaria para inspirar confianza y fiabilidad.
- 4 Papeles de Trabajo
- Estos archivos se dividen en Permanentes y Corrientes; el archivo permanente está conformado por todos los documentos que tienen el carácter de permanencia en la empresa, es decir, que no cambian y que por lo tanto se pueden volver a utilizar en auditorias futuras; como los Estatutos de Constitución, contratos de arriendo, informe de auditorias anteriores, etc.
- 5. Hallazgos de Auditoria
- Se considera que los hallazgos en auditoria son las diferencias significativas encontradas en el trabajo de auditoria con relación a lo normado o a lo presentado por la gerencia.
- Atributos del hallazgo
- Criterio: cómo debe ser (la norma, la ley, el reglamento, lo que debe ser)
- Causa: qué originó la diferencia encontrada.
- Criterio: cómo debe ser (la norma, la ley, el reglamento, lo que debe ser)
- Solamente las diferencias significativas encontradas se pueden considerar como hallazgos (generalmente determinadas por la Materialidad), aunque en el sector público se deben dar a conocer todas las diferencias, aun no siendo significativas.
- Una vez concluida la fase de Ejecución, se debe solicitar la carta de salvaguarda o carta de gerencia, donde la gerencia de la empresa auditada da a conocer que se han entregado todos los documentos que oportunamente fueron solicitados por los auditores.
- Preparación del Informe
- El informe de Auditoría debe contener a lo menos:
- 4 Deben detallarse en forma clara y sencilla, los hallazgos encontrados.
- En esta fase se analizan las comunicaciones que se dan entre la entidad auditada y los auditores
- a) Comunicaciones de la Entidad, y b) Comunicaciones del auditor
- Entre las primeras tenemos:
- a) Carta de Representación b) Reporte a partes externas
- En las comunicaciones del auditor están:
- a) Memorando de requerimientos b) Comunicación de hallazgos c) Informe de control interno
- Y siendo las principales comunicaciones del auditor:
- a) Informe Especial b) Dictamen c) Informe Largo
- El informe final del auditor, debe estar elaborado de forma sencilla y clara, ser constructivo y oportuno.
- Las personas auditadas deben estar siendo informadas de todo lo que acontezca alrededor de la auditoria, por tanto, podrán tener acceso a cualquier documentación relativa a algún hecho encontrado.
- El informe final del auditor, debe estar elaborado de forma sencilla y clara, ser constructivo y oportuno.
- a) Informe Especial b) Dictamen c) Informe Largo
- Y siendo las principales comunicaciones del auditor:
- a) Memorando de requerimientos b) Comunicación de hallazgos c) Informe de control interno
- En las comunicaciones del auditor están:
- a) Carta de Representación b) Reporte a partes externas
- Entre las primeras tenemos:
- a) Comunicaciones de la Entidad, y b) Comunicaciones del auditor
- En esta fase se analizan las comunicaciones que se dan entre la entidad auditada y los auditores
- 1 Dictamen sobre los Estados Financieros o del área administrativa auditada.
- 2 Informe sobre la 2estructura del Control Interno de la entidad.
- 3 Conclusiones y recomendaciones resultantes de la Auditoría.
- 4 Deben detallarse en forma clara y sencilla, los hallazgos encontrados.
- El informe de Auditoría debe contener a lo menos:
- Preparación del Informe
- Una vez concluida la fase de Ejecución, se debe solicitar la carta de salvaguarda o carta de gerencia, donde la gerencia de la empresa auditada da a conocer que se han entregado todos los documentos que oportunamente fueron solicitados por los auditores.
- Atributos del hallazgo
- Se considera que los hallazgos en auditoria son las diferencias significativas encontradas en el trabajo de auditoria con relación a lo normado o a lo presentado por la gerencia.
- Los papeles de trabajo son utilizados para:
- Registrar el conocimiento de la entidad y su sistema de control interno. Documentar la estrategia de auditoria.
- 5. Hallazgos de Auditoria
- Estos archivos se dividen en Permanentes y Corrientes; el archivo permanente está conformado por todos los documentos que tienen el carácter de permanencia en la empresa, es decir, que no cambian y que por lo tanto se pueden volver a utilizar en auditorias futuras; como los Estatutos de Constitución, contratos de arriendo, informe de auditorias anteriores, etc.
- 4 Papeles de Trabajo
- También se define la evidencia, como la prueba adecuada de auditoria. La evidencia adecuada es la información que cuantitativamente es suficiente y apropiada para lograr los resultados de la auditoria y que cualitativamente, tiene la imparcialidad necesaria para inspirar confianza y fiabilidad.
- Evidencia de Auditoria
- Se usa la técnica de muestreo ante la imposibilidad de efectuar un examen a la totalidad de los datos. Por tanto esta técnica consiste en la utilización de una parte de los datos (muestra) de una cantidad de datos mayor (población o universo).
- Las pruebas pueden ser de tres tipos: Pruebas de Control, Pruebas Analíticas y Pruebas Sustantivas
- Elementos de la fase de ejecución
- En esta fase se realizan diferentes tipos de pruebas y análisis a los estados financieros para determinar su razonabilidad. Se detectan los errores, si los hay, se evalúan los resultados de las pruebas y se identifican los hallazgos. Se elaboran las conclusiones y recomendaciones y se las comunican a las autoridades de la entidad auditada.
- Ejecución
- Cada miembro del equipo de auditoria debe tener en sus manos el programa detallado de los objetivos y procedimientos de auditoria objeto de su examen. Ejemplo: si un auditor va a examinar el efectivo y otro va a examinar las cuentas x cobrar, cada uno debe tener los objetivos que se persiguen con el examen y los procedimientos que se corresponden para el logro de esos objetivos planteados.
- 6 Elaboración de Programa de Auditoria
- Para cada auditoria que se va a practicar, se debe elaborar un plan. Esto lo contemplan las Normas para la ejecución. Este plan debe ser técnico y administrativo.
- 5 Planeación Específica de la Auditoria.
- El Riesgo en auditoria representa la posibilidad de que el auditor exprese una opinión errada en su informe debido a que los estados financieros o la información suministrada a él estén afectados por una distorsión material o normativa.
- 4 Análisis de los Riesgos y la Materialidad.
- Este análisis reviste de vital importancia en esta etapa, porque de su resultado se comprenderá la naturaleza y extensión del plan de auditoria y la valoración y oportunidad de los procedimientos a utilizarse durante el examen.
- 3 Análisis Preliminar del Control Interno
- Los objetivos indican el propósito por lo que es contratada la firma de auditoria, qué se persigue con el examen, para qué y por qué.
- 2 Objetivos y Alcance de la auditoria.
- Previo a la elaboración del plan de auditoria, se debe investigar todo lo relacionado con la entidad a auditar, para poder elaborar el plan en forma objetiva. Este análisis debe contemplar: su naturaleza operativa, su estructura organizacional, giro del negocio, capital, estatutos de constitución, disposiciones legales que la rigen, sistema contable que utiliza, volumen de sus ventas, y todo aquello que sirva para comprender exactamente cómo funciona la empresa.
- Elementos Principales
Responsabilidad del auditor
Information
- Description
- Mind Map on ALBERT CARDENAS, created by Koko Cardenas Go on 28/04/2016.
- Created by
- Koko Cardenas Go
- Views
- 0
- Rating
More on Planeación de la auditoría