
Mind map
1. Origen, evolución y estructura del sistema IFRS
Map content
1. Origen, evolución y estructura del sistema IFRS
Origen: El IASC
- Años 1973 al 2000
- El IASC nace, en 1973, del acuerdo de los representantes de profesionales de contabilidad de diferentes países para la formulación de una serie de normas contables que pudieran ser aceptadas y aplicadas., con la finalidad de favorecer la armonización de los datos y su comparabilidad.
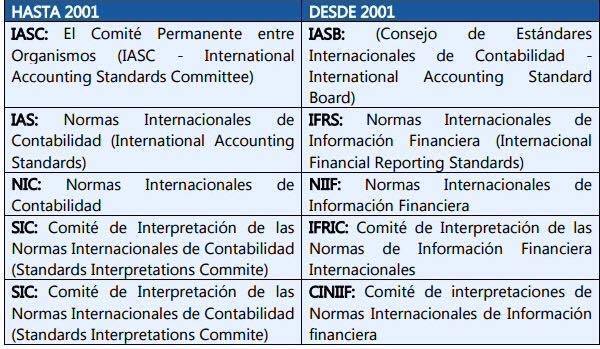
- Los órganos del IASC eran : - Junta del IASC - Grupo Consultivo - Comité de Interpretación de Normas (Standing Interpretations Committee Committee (SIC) - Consejo Consultivo - Comités Directivos
- A partir del año 2000: creación del IASB
- La Junta tenía miembros observadores: IOSCO, FASB y la Comisión Europea
- Lograr la convergencia entre las normas nacionales e internacionales de contabilidad
- La Fundación es una organización cuyo objetivo principal es desarrollar un conjunto de normas internacionales aplicables y aceptadas a nivel mundial
- Años 1973 al 2000
Evolución: El IASB
- IASB - International Accounting Standards Board (Junta de Normas Internacionales de Contabilidad)
- Su principal objetivo el establecimiento de una información financiera armonizada
- Desarrollar, buscando el interés público, un conjunto único de normas de carácter global que sean de alta calidad, comprensibles y de cumplimiento obligatorio
- En la actualidad cohabitan los cuatro tipos de documentos emitidos por el IASB:
- - NIC - NIIF - SIC - CINIIF
- IASB - International Accounting Standards Board (Junta de Normas Internacionales de Contabilidad)
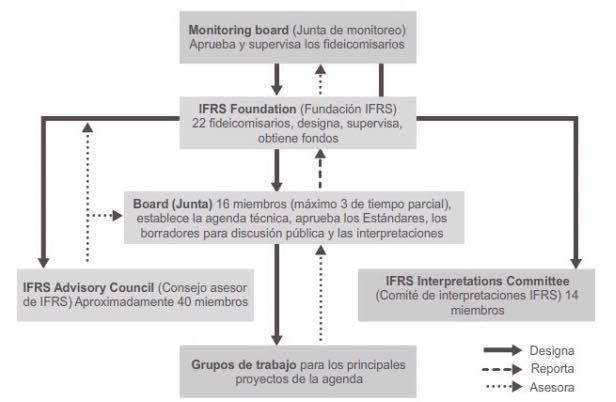
Componentes de la estructura del sistema IFRS
- El IASB se encarga de la elaboración y enmienda de las normas de primer rango jerárquico (IAS e IFRS) y de la aprobación final de las normas de segundo nivel y sus modificaciones (SIC e IFRIC).
- la estructura de todo el sistema IFRS y su evolución.
- - Junta de Monitoreo - IFRS Foundation (anterior IASC Foundation) - La Junta de Normas Internacionales de Contabilidad (IASB) - El Comité de Interpretaciones de las Normas Internacionales de Información Financiera (International Financial Reporting Interpretations Committee IFRIC) - El Consejo Asesor de Normas (Standards Advisory Council (SAC) - Grupos de Trabajo
Organigrama
Junta de Normas Internacionales de Contabilidad IASB
- Composición
- 15 miembros de la junta, 1 es designado como presidente y hasta 2 como vicepresidentes. Hasta 3 miembros pueden ser a tiempo parcial. Los miembros de IASB son nombrados por los fideicomisarios, para un período inicial de cinco años.
- Responsabilidades del IASB
- Elaborar y emitir Normas Internacionales de Información Financiera y los Borradores de exposición.
- Principal formación de los miembros de IASB
- - Demostrar competencia técnica - Capacidad de análisis - Habilidades de comunicación - Juicio y sensatez en la toma de decisiones - Capacidad de trabajar en un ambiente colegial. - Integridad, objetividad, y disciplina
- Criterios para la selección de un miembro de IASB
- - Competencia técnica y conocimiento demostrados sobre contabilidad e información financiera. - Capacidad de análisis - Habilidades comunicativas - Juicio en la toma de decisiones - Conciencia del entorno que rodea a la información financiera - Capacidad de trabajar en un ambiente colegiado - Integridad, objetividad y disciplina
- Composición
Aplicación
La globalización de los negocios exige disponer de un lenguaje contable común, el cual permita comparar los resultados y valorar la gestión a nivel internacional. La información financiera debe ser comparable a nivel mundial.
DIANA CAROLINA CORREDOR JIMÉNEZ CONTABILIDAD GENERAL 1
Images and files in the map
Information
- Description
- Diana Carolina Corredor Jiménez Contabilidad general 1 Primer semestre - Negocios Internacionales Unipanamericana
- Created by
- carolina corredor
- Views
- 1,485
- Rating