
Notes
3. Juros Compostos
Content of the notes (2)
Page 1
Juros Simples x Juros Compostos
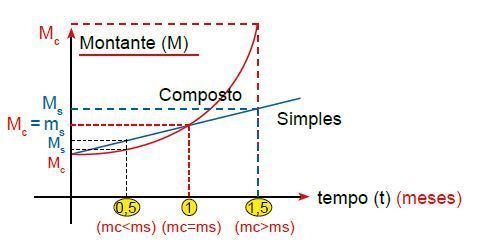
O gráfico a seguir representa as evoluções no tempo do Montante a Juros Simples e do Montante a Juros Compostos, ambos à mesma taxa de juros.
M: dado em unidades monetárias
t: mesma unidade de tempo a que se refere a taxa de juros utilizada
Observe que em t=1 -> Mc=Ms (Montante igual em ambos os regimes)
Dica! Quando não está especificado qual o tipo de regime que está sendo utilizado, percebe-se que é o primeiro período de capitalização.
Exemplo:
C = R$ 100,00; taxa=10% a.m.
Juros simples = (100, 110, 120, 130, 140, ...) - progressão aritmética
Juros compostos = (100, 110, 121, 133,1, ...) - progressão geométrica
Período 1 é igual a 110 para ambos.
Em meio período (0,5) Mc < Ms.
Depois do período 1 (1,5) Mc > Ms.
Taxas Efetiva, Nominal e Equivalentes
As taxas nos juros compostos podem ser:
• Taxa efetiva: É aquela que está de acordo com a capitalização, ou seja, é a taxa que é aplicada sempre sobre o capital:
M (t) = C (1 + i)^t , em que (1 + i)^t é o fator de acumulação do capital.
Exemplo:
10% a.m./ capitalização mensal (renda ao mês)
20% a.t./ capitalização trimestral (renda ao trimestre)
• Taxa nominal: É a taxa que não está de acordo com a capitalização, ou seja, ela não é efetiva.
24% a.a./ capitalização mensal
20% a.s./ capitalização bimestral
Para passar uma taxa efetiva para taxa nominal, ou passar uma taxa nominal para taxa efetiva, multiplica-se para aumentar e divide-se para diminuir.
Obs.: Não existe taxa nominal no regime simples, apenas efetivas.
• Taxas equivalentes (ou taxas correspondentes): São equivalentes quando produzirem os mesmos montantes, se aplicadas sobre o mesmo capital durante um mesmo período.
O conceito de taxas equivalentes no regime de juros compostos é o mesmo de taxas proporcionais no regime de juros simples!
As taxas equivalentes só acontecem, obrigatoriamente, de uma taxa efetiva para outra taxa efetiva.
Taxa Efetiva Menor ------------- Taxa Efetiva Maior -> aumenta-se através da potenciação - ( )^t
10% ao mês ⇔ 21% ao bimestre
0,1 + 1 = (1,1)² = 1,21 - 1 = 0,21 . 100 = 21% ao bimestre
1 = Montante anterior acumulado
1,21 x Capital = Montante
0,21 x Capital = Juros
Taxa Efetiva Maior ------------- Taxa Efetiva Menor -> diminui-se através da radiciação - ²√ (sendo 2 o tempo)
21% ao ano ⇔ 10% ao semestre
0,21 + 1 = ²√ 1,21 = 1,1 – 1 = 0,1 . 100 = 10% ao semestre
Taxas Real, Aparente e de Inflação
• Real (ir): Percentual de ganho levando em conta a inflação.
• Taxa aparente ou nominal (ia): Percentual de ganho sem considerar a inflação.
• Taxa de inflação (ii): É o percentual de variação no preço do bem no tempo
Exemplo:
Considerando a aplicação:
1000,00 -----------> 1500,00 (+50%), dada a taxa de inflação de 20%
ief=50% (com inflação, a taxa efetiva torna-se em taxa aparente)
ia=50% (antiga efetiva); ii=20%; ir=?
ir= (ia/ ii)
ir= (0,5+1)/ (0,2+1) = 1,5/ 1,2 = 1,25 -1 = 0,25.100 = 25%
Page 2
Fluxo de Caixa
O fluxo de caixa é composto pelas entradas e retiradas (movimentação financeira) ocorridas em certo período.
Representação gráfica:
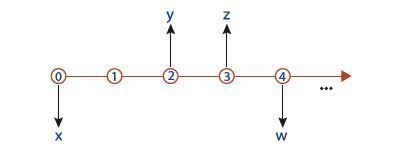
No exemplo acima de representação gráfica, as saídas são representadas por setas para baixo, enquanto as entradas são as setas para cima.
Em forma de tabela:
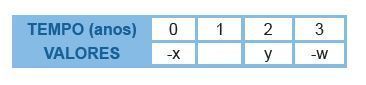
As saídas são identificadas pelo sinal de "-", antecedendo os valores da tabela. Logo, esses valores não são negativos, e sim saídas de caixa!
Capitais Equivalentes
Dois capitais são equivalentes quando produzem o mesmo resultado.
Para a Matemática Financeira, o mesmo resultado seria o mesmo montante ao final da capitalização.
Exemplo:
Ao capitalizar R$1.000,00, tem-se um montante “x”. Dada a taxa i = 30% at , cap. mensal, encontrar o valor final capitalizado.
1000
0---------1----------2-----> Tempo (meses)
Fórmula de cálculo do montante: M = C*(1+i)^t
30%/3 (quantidade de meses em um trimestre) = 10%
M = 1.000,00*(1+0,1)^2
M = 1.210,00
1.000,00 (data 0) ⇔ 1.210,00 (período 2)
Tem-se que R$1.000,00, na data inicial, é equivalente ao montante de R$1.210,00, localizado após dois meses do período zero.
Suponha que tenha ocorrido uma retirada no período 2 de R$500,00,
1000 1210
0---------1----------2-----> Tempo (meses)
500
S = 1.210,00 – 500,00 (ambos em mesma data focal) = 710,00
Percebe-se que, no final do segundo mês, o capital inicial já não corresponde ao valor de R$1.000,00, e sim ao montante de R$1.210,00.
Atenção! Dois ou mais capitais são equivalentes quando eles estiverem em uma mesma data focal.
Information
- Description
- Concursos Públicos Matemática Financeira (1. Diário) Note on 3. Juros Compostos, created by Milena Lima on 28/08/2018.
- Created by
- Milena Lima
- Views
- 8
- Rating