
Notes
AUDITORIA - created from Mind Map
Content of the notes (1)
Page 1
NIA 240
NIA 315
NIA 700
NIA 330
Auditoria, en su acepción mas amplia significa verificar la información financiera, operacional y administrativa que se presenta es confiable, veras y oportuna. Es revisar que los hechos, fenómenos y operaciones se den en la forma como fueron planeados; que las políticas y lineamientos establecidos han sido observados y respetados; que se cumplen con obligaciones fiscales, jurídicas y reglamentarias en general. Es evaluar la forma como se administra y opera teniendo al máximo el aprovechamiento de los recursos. Leer más:
Responsabilidades del auditor en la auditoria de estados financieros con respecto al fraude
OBJETIVO Los objetivos del auditor son: (a) identificar y valorar los riesgos de incorrección material en los estados financieros debida a fraude; (b) obtener evidencia de auditoría suficiente y adecuada con respecto a los riesgos valorados de incorrección material debida a fraude, mediante el diseño y la implementación de respuestas apropiadas; y (c) responder adecuadamente al fraude o a los indicios de fraude identificados durante la realización de la auditoría.
ALCANCE
Esta Norma Internacional de Auditoría (NIA) trata de las responsabilidades que tiene el auditor con respecto al fraude en la auditoría de estados financieros. En concreto, desarrolla el modo de aplicar la NIA 3151 y la NIA 3302 en relación con los riesgos de incorrección material debida a fraude
Identificacion y valoracion de los riesgos de incorrecion de material mediante el conocimiento de la entidad y de su entorno
OBJETIVO. El objetivo del auditor es identificar y valorar los riesgos de incorrección material, debida a fraude o error, tanto en los estados financieros como en las afirmaciones, mediante el conocimiento de la entidad y de su entorno, incluido su control interno, con la finalidad de proporcionar una base para el diseño y la implementación de respuestas a los riesgos valorados de incorrección material.
ALCANCE
ENTIDAD Y SU ENTORNO
Esta Norma Internacional de Auditoría (NIA) trata de la responsabilidad que tiene el auditor de identificar y valorar los riesgos de incorrección material en los estados financieros, mediante el conocimiento de la entidad y de su entorno, incluido el control interno de la entidad.
1. El auditor obtendrá conocimiento de lo siguiente: • Factores relevantes sectoriales y normativos, así como otros factores externos, incluido el marco de información financiera aplicable. • La naturaleza de la entidad • La selección y aplicación de políticas contables por la entidad, incluidos los motivos de cambios en ellas. El auditor evaluará si las políticas contables de la entidad son adecuadas a sus actividades y congruentes con el marco de información financiera aplicable, así como con las políticas contables utilizadas en el sector correspondiente • Los objetivos y las estrategias de la entidad, así como los riesgos de negocio relacionados, que puedan dar lugar a incorrecciones materiales • La medición y revisión de la evolución financiera de la entidad 2. El control interno de la entidad 3. Naturaleza y extensión del conocimiento de los controles relevantes 4. Entorno de Control El auditor obtendrá conocimiento del entorno de control.
PRUEBAS
PRUEBAS DE CONTROL: Tienen por objeto obtener evidencia de que los procedimientos de control interno en los que el auditor basa su confianza, están siendo aplicados. Tiene que averiguar PRUEBAS DE CUMPLIMIENTO: Están relacionadas con tres aspectos de los controles del cliente: La frecuencia con que los procedimientos de control necesarios fueron llevados a efecto. La calidad con que se ejecutan los procedimientos de control. La persona que ejecuta el procedimiento. PRUEBAS ANALITICAS: Información financiera comparable de períodos anteriores considerando los cambios conocidos - Resultados esperados tales como presupuestos, pronósticos o predicciones, incluyendo extrapolaciones de datos anuales o interinos. PRUEBAS SUSTANTIVAS: Tienen como cometido obtener evidencia de auditoría relacionado con la integridad, exactitud y validez de los saldos de los estados financieros auditados. Tipos de pruebas sustantivas: 1. Pruebas de transacciones y saldos 2. Técnicas de examen an
Formacion de la opinion y emision del informe de auditoria sobre los estados financieros
OBJETIVO Los objetivos del auditor son: (a) la formación de una opinión sobre los estados financieros basada en una evaluación de las conclusiones extraídas de la evidencia de auditoría obtenida; y (b) la expresión de dicha opinión con claridad mediante un informe escrito en el que también se describa la base en la que se sustenta la opinión.
ALCANCE
Esta Norma Internacional de Auditoría (NIA) trata de la responsabilidad que tiene el auditor de formarse una opinión sobre los estados financieros. También trata de la estructura y el contenido del informe de auditoría emitido como resultado de una auditoría de estados financieros. 2. La NIA 7051 y la NIA 7062 tratan del modo en que la estructura y el contenido del informe de auditoría se ven afectados cuando el auditor expresa una opinión modificada o incluye un párrafo de énfasis o un párrafo sobre otras cuestiones en el informe de auditoría. 3. La presente NIA está redactada en el contexto de un conjunto completo de estados financieros con fines generales. (Se ha suprimido el párrafo referente a la NIA 800). La NIA 8054 trata de las consideraciones especiales aplicables en una auditoría de un solo estado financiero o de un elemento, cuenta o partida específicos de un estado financiero. 4. La presente NIA protege la congruencia del informe de auditoría. Cuando la auditor
Respuestas del auditor a los riesgos valoreados
OBJETIVO El objetivo del auditor es obtener evidencia de auditoría suficiente y adecuada con respecto a los riesgos valorados de incorrección material mediante el diseño e implementación de respuestas adecuadas a dichos riesgos.
ALCANCE
PROPÓSITO
SE REQUIERE QUE EL AUDITOR OBTENGA EVIDENCIA DE AUDITORÍA SOBRE LA EXACTITUD E INTEGRIDAD DE LA INFORMACIÓN PRODUCIDA POR EL SISTEMA DE INFORMACIÓN
Procedimientos sustantivos:
Presentación y revelación adecuadas:
• Establecer normas y proporcionar guías para determinar respuestas globales. • Diseñar y desempeñar procedimientos adicionales de auditoría para responder a los riesgos evaluados de representación errónea • Mostrar la importancia relativa a los niveles de estado financiero y de aseveración en una auditoría de estados financieros.
REQUERIMIENTOS DE LA NORMA
1. Respuestas globales:
2. Procedimientos de auditoría que responden a los riegos de representación errónea de importancia relativa a nivel de aseveración:
3. Evaluación de lo suficiente y apropiado de la evidencia de auditoría obtenida:
4. Documentación:
• Determinación y respuestas a los riegos de representación errónea en los estados financieros.
• Un entorno de control efectivo puede permitir al auditor tener más confianza en el control interno y en la confiabilidad de la evidencia de auditoría generada dentro de la entidad. • Ejemplo. Énfasis en procedimientos sustantivos (enfoque sustantivo), o un enfoque que usa pruebas de controles igual que procedimientos sustantivos (enfoque combinado).
• Diseño de procedimientos, controles y pruebas de auditoria
• La importancia del riesgo. • La probabilidad de que ocurra una representación errónea de importancia relativa. • Las características de la clase de transacciones. saldo de la cuenta o revelación implicadas. • La naturaleza de los controles específicos usados por la entidad.
• Evaluación realizada por el auditor, frente a los riegos con suficiente evidencia apropiada de auditoria.
• El auditor puede determinar y desempeñar los procedimientos y pruebas a realizar en la auditoria, por medio de controles efectivos, para lograr evaluar el riesgo de representación y de importancia relativa teniendo en cuanta una aseveración particular. • El auditor puede determinar que un enfoque combinado que usa pruebas de la efectividad operativa de los controles igual que procedimientos sustantivos es un enfoque efectivo
• Esta sección establece los requisitos de documentación relacionados
PARA ESTO ES NECESARIO:
Oportunidad:
El entorno de control:
Extensión:
Técnicas de Auditoría con Ayuda de Computadora (TAACs):
Pruebas de controles:
• se refiere al momento en el cual se desempeñan los procedimientos de auditoría o a la fecha a la que aplica la evidencia de auditoría.
• Cundo está disponible la información relevante • La naturaleza del riesgo
• incluye la cantidad de un procedimiento específico de auditoría por desempeñar.
• Estas técnicas pueden usarse para seleccionar transacciones de muestra de los archivos electrónicos clave
• El auditor incluye una expectativa de la efectividad operativa de los controles o cuando los procedimientos sustantivos solos no proporcionan suficiente evidencia apropiada de auditoría al nivel de aseveración.
Se desempeñan para detectar representaciones erróneas de importancia relativa al nivel de aseveración. E incluyen pruebas de detalles de clases de transacciones, saldos de cuenta, y revelaciones y procedimientos sustantivos analíticos.
El auditor considera si los estados financieros individuales se presentan de una manera que refleje la clasificación y descripción apropiadas de la información financiera.
Esta Norma Internacional de Auditoría (NIA) trata de la responsabilidad que tiene el auditor, en una auditoría de estados financieros, de diseñar e implementar respuestas a los riesgos de incorrección material identificados y valorados por el auditor de conformidad con la NIA 3151 .
FRAUDE
ERROR
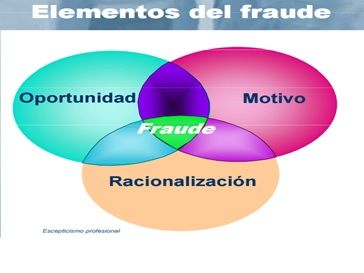
"Fraude. Distorsiones provocadas en el registro de las operaciones y en la información financiera o actos intencionales para sustraer activos (robo), u ocultar obligaciones que tienen o pueden tener un impacto significativo en los estados financieros sujetos a examen. "
CARACTERISTICAS
Aunque “fraude” es un concepto jurídico amplio, a los efectos de las NIA al auditor le concierne elfraude que da lugar a incorrecciones materiales en los estados financieros. Para el auditor sonrelevantes dos tipos de incorrecciones intencionadas: las incorrecciones debidas a información financiera fraudulenta y las debidas a una apropiación indebida de activos. Aunque el auditor puede tener indicios o, en casos excepcionales, identificar la existencia de fraude, el auditor no determina si se ha producido efectivamente un fraude desde un punto de vista legal. (Ref:Apartado A1-A6)
"Error. Un error no intencional en los estados financieros incluyendo la omisión de un importe o revelación. "
CARACTERISTICAS
"La inexactitud al reunir o procesar información de donde se preparan los estados financieros." La omisión de una cantidad o revelación"La estimación contable incorrecta provocada por una mala interpretación de los hechos que la originan. mala interpretación de los hechos que la originan." Los juicios de la administración referentes a la determinación de estimaciones contables que el auditor considera no razonables o porque la selección y aplicación de las políticas contables de la entidad son consideradas inapropiadas por el auditor.
Information
- Description
- IMPUESTOS CONTABILIDAD PUBLICA Note on AUDITORIA - created from Mind Map, created by Paula Andrea Medina Pico on 04/10/2016.
- Created by
- Paula Andrea Medina Pico · Oct 2016
- Updated
- Oct 5, 2016
- Views
- 0
- History
-
- Created by Paula Andrea Medina Pico · Oct 4, 2016
- Copied to Note by Paula Andrea Medina Pico · Oct 4, 2016
- Rating