
Bancos, bancos centrales y dinero
Slides in this set (18)
-
Bancos, bancos centrales y dinero
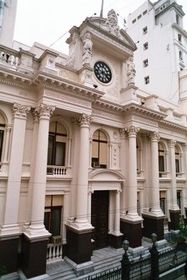
- Caption: Fachada del edificio San Martín 275 del Banco Central de la República Argentina
-
Características del sistema financiero
- Los invitamos a recorrer el mapa mental Sistema financiero para que puedan visualizar cómo está conformado. Encontrarán al lado de cada concepto llamadas que vinculan a pequeños bloques de información
- Sistema financiero
-
- En
- todos los países hay instituciones que se dedican a recibir depósitos y otorgar
- préstamos al público. Las principales son los bancos comerciales, y se dice que
- su función principal es la de intermediar
- entre los depósitos y préstamos de la economía. Más adelante veremos cómo su
- rol en la economía resulta mucho más importante debido a su capacidad para crear dinero.
- La intermediación financiera
- Tradicionalmente, la actividad
- bancaria principal fue la de recibir depósitos del público y otorgar créditos.
- De este modo, los bancos permiten canalizar los recursos (depósitos) hacia
- actividades productivas, sentando las bases para el crecimiento económico.
- Cuando los ahorros se transforman en inversión, toda la economía entra en
- movimiento, permitiendo que al aumentar el volumen de la actividad económica se
- fomente el empleo registrado y una mejor calidad de vida para las personas.
- Para obtener ganancias, la banca privada capta dinero a una determinada tasa de
- interés (tasa de interés pasiva) y lo presta a una tasa superior (tasa de
- interés activa). De la diferencia entre ambas tasas surgen los recursos que
- permiten que la actividad sea rentable.
- https://www.youtube.com/watch?v=KbPBpmxQYNI (Embed)
-
Breve recorrido por la historia bancaria argentina
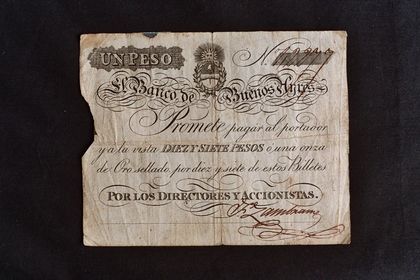
- Caption: Billete de un peso del Banco de Buenos Aires
- El primer banco
- En
- el año 1822 se inició la actividad bancaria en Argentina al fundarse el Banco
- de Buenos Aires (también conocido
- como Banco de Descuentos) como sociedad anónima privada. Este banco luego de
- transitar por diversas etapas se transformó en el Banco de la Provincia de Buenos
- Aires.
- Cincuenta
- años luego de la creación del primer banco en el territorio nacional, el
- Congreso aprobó la creación del Banco
- Nacional. Éste se estableció como una entidad mixta, formada por capitales
- privados y estatales, pero su administración se dejaba en manos de banqueros
- privados.
-
En los barcos llegaron los inmigrantes y algo más…
- http://www.migraciones.gov.ar/pdf_varios/museo/lineatiempo.pdf (Embed)
- Caption: Migraciones | Línea de tiempo recuperada de http://www.migraciones.gov.ar/pdf_varios/museo/lineatiempo.pdf
- En
- 1862 ya había abierto sus puertas el Banco
- de Londres y Río de la Plata,
- que fue uno de los primeros bancos extranjeros establecidos en el país.
- Es importante marcar que el desarrollo de la banca en Argentina tuvo también
- relación con la evolución de la inmigración desde países europeos.
- El
- principal grupo migratorio, el de los italianos, dio origen en 1872 al Banco de Italia y Río de la Plata, que lideró a los
- bancos privados en Argentina hasta la crisis de 1890-1891. En ese momento
- asomaría otro gran banco constituido por inmigrantes españoles, el Banco Español del Río de la Plata que en poco tiempo
- se convertiría en el principal Banco privado del país, con un volumen de
- operaciones intensamente creciente. Su expansión lo llevó a convertirse en el
- primer banco de América hispana con sucursales propias en Europa, Uruguay y
- Brasil.
- A
- su vez, la expansión de las relaciones comerciales entre Francia y Argentina
- desde 1870 hasta finales del siglo XIX motivó que se conformara una comunidad
- comercial francesa en el Río de la
- Plata. De ella surgieron pioneros de distintas ramas de la
- industria argentina, y hacia fines de 1886, se creó el Banco Francés del Río de la
- Plata.
-
Nace el Banco de la Nación Argentina
- En
- lo que refiere a la banca pública,
- el Banco de la Nación Argentina
- se creó en 1891, luego de que se disolviera el Banco Nacional. Originalmente se
- había proyectado como una sociedad por acciones, es decir que cualquier persona
- podía ser accionista del mismo.
- Sin
- embargo, la crisis bancaria desencadenada en esos años, dificultó la
- suscripción de las acciones por parte de capitales privados, lo que llevó a que
- finalmente, quedara en manos del Estado.
- Con el tiempo, se le fueron atribuyendo algunas de las tareas que corresponden
- -habitual y actualmente- a un banco central. Principalmente, la de funcionar
- como “prestamista de última instancia” otorgando “redescuentos” y “adelantos” a
- los bancos comerciales.
- ¿Qué son los “redescuentos”?
- Son un tipo préstamos que el Banco Central otorga a los bancos comerciales, en los que éstos dejan como garantía una parte de su cartera de préstamos.
- ¿Y los adelantos?
- Son otro tipo de préstamos que puede darle el Banco Central a los bancos comerciales. Para solicitarlos, los bancos comerciales deben dejar en garantía títulos u otros valores.
-
- En
- 1924 comenzó a organizarse dentro del Banco de la Nación Argentina la Oficina de Investigaciones
- Económicas, que para 1928 quedaría formalizada incorporándose Raúl Prebisch
- como director de la misma. Desde allí se publicó una de las revistas más
- prestigiosas de la disciplina en aquella época: La
- Revista Económica
- del Banco Nación.
- Raúl
- Prebisch fue el promotor de la reforma que introdujo al sistema bancario
- argentino un organismo rector, cuando hacia mediados de 1935 impulsó la creación
- del Banco Central de la
- República Argentina.
- Desde
- ese momento, el Banco Central se encargaría de las
- operaciones de redescuento hacia los
- bancos comerciales, ser el agente financiero del gobierno y acomodar la cantidad
- de dinero a la demanda del sistema. Por su parte, la oficina de Investigaciones
- Económicas del Banco Nación pasó a formar parte de la flamante institución.
- El Banco de la Nación Argentina,
- en adelante, continuaría realizando las actividades de un banco comercial,
- mientras que las tareas de control del sistema financiero y de la regulación
- del sistema monetario y cambiario del país, quedarían a cargo del Banco Central de la República Argentina.
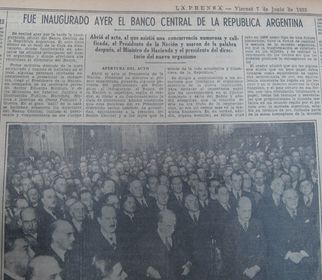
- Caption: Noticia en el diario La Prensa | 7 de junio de 1935
-
- Un banco central no es un banco más, sino que
- tiene una serie de características institucionales que lo hacen sustancialmente
- diferente a otros agentes bancarios.
- Los bancos centrales se encargan de conducir la
- política monetaria, la política cambiaria, la supervisión, regulación y control
- del sistema financiero, la administración de las Reservas Internacionales, y
- tienen la responsabilidad de crear las condiciones necesarias para que el país
- disponga de sistemas de pago ágiles y seguros, que faciliten las transacciones
- económicas.
- Los bancos centrales, en su esencia y como lo han
- demostrado las primeras formas de banco central como el Banco de Inglaterra o
- el Banco de Suecia, fueron agentes del desarrollo económico. ¿Cómo lo hicieron?
- A través del financiamiento e impulso
- fiscal de economías en pleno proceso de desarrollo.
- https://www.youtube.com/watch?v=7lmJHwhHFlc (Embed)
- Caption: Video institucional realizado con motivo del 80 ° Aniversario
-
- Es
- el conjunto de mecanismos que emplea el Banco Central para determinar la tasa de interés y la mayor o menor disponibilidad de
- recursos monetarios en el circuito económico. Estos mecanismos pueden tener
- implicancias en el nivel de actividad de la economía y la en la distribución
- del ingreso que genera esa economía.
- Por
- ello, la ejecución de la política monetaria debe realizarse en coordinación con
- el resto de las políticas económicas que aplica el país. En Argentina, por
- ejemplo, la Carta
- Orgánica establece lo siguiente: "antes del inicio de cada ejercicio anual, el BCRA
- deberá publicar sus objetivos y planes respecto del desarrollo de las políticas
- monetaria, financiera, crediticia y cambiaria"
- El
- instrumento de la Política Monetaria
- por excelencia es la determinación de la
- tasa de interés nominal de referencia para toda la economía.
- En
- términos generales, los bancos centrales establecen un objetivo explícito o
- implícito para la tasa de interés del mercado interbancario.
-
¿Cómo funciona el mercado interbancario?
- Luego
- de una jornada de operaciones
- bancarias de diversa índole, algunos bancos registran en sus balances saldos
- positivos y otros, saldos negativos. Es decir, algunos tuvieron más ingresos
- que egresos de sus respectivas cajas.
- El
- sistema bancario en su conjunto se balancea cuando los bancos superavitarios le prestan sus reservas bancarias excedentes
- a los bancos deficitarios. El motivo
- por el cual los bancos superavitarios lo hacen es que a cambio reciben un interés por dichos
- préstamos. Como contrapartida, los bancos deficitarios lo hacen porque requieren
- recomponer los niveles de liquidez necesarios ya sea para cumplimentar con las
- regulaciones del Banco Central y/o para satisfacer su nivel de reservas
- deseadas.
- Dicha
- tasa de interés se determina de la
- siguiente manera: en general el Banco Central establece un rango de tolerancia que puede ser explícito o implícito. Esto
- significa que en caso de que esta tasa de interés interbancaria se torne
- demasiado alta de acuerdo a los objetivos de la política monetaria, el Banco
- Central ofrece liquidez (fondos) a
- una tasa menor. Contrariamente, si la tasa de interés se torna demasiado baja,
- el Banco Central absorbe el exceso de
- liquidez.
-
- Navegá el siguiente mapa mental para distinguir las fuentes de creación de liquidez.
- Haz clic en cada concepto para obtener más información de cada uno de ellos.
- Fuentes de liquidez
-
- Dinero
- ¿Qué es el dinero?
- Recorré el Mapa Mental ¿Qué es el dinero?
- Podés encontrar más información haciendo click en los íconos de lectura.
- También podés visitar el Mapa Mental Dinero para profundizar la temática
-
- En la terminología convencionalmente aceptada se
- denomina base monetaria a la sumatoria
- del papel moneda en poder de los bancos (reservas bancarias en moneda
- local) y al papel moneda en poder del público (Dinero circulante).
- El Banco Central posee el monopolio de la emisión del
- papel moneda de curso legal dentro del territorio nacional.
- ¿Cómo se mide la cantidad de dinero de la economía?
- Las formas que puede tomar el dinero en tanto medio de pago no solo se
- remite a los billetes y monedas, también se encuentran los depósitos a la
- vista. En la terminología técnica, la suma de esos dos elementos, los billetes
- en circulación y los depósitos a la vista se conocen como M1. De todas formas,
- existen otros agregados monetarios como el M2 que incluye el M1 y los depósitos
- a plazo fijo.
- ¿Qué significa esto?
- Que
- vamos desde lo más líquido, es decir, lo que puede usarse en una
- operación de forma más instantánea a lo más ilíquido, es decir, con menores
- propiedades para ser usado en cualquier transacción.
- Esto
- significa que la composición de los agregados monetarios (Base monetaria, M1 o
- M2) puede divergir dependiendo de las distintas economías. Por ejemplo, países
- de alto grado de bancarización tienden a tener altos niveles de M1 y M2 y
- niveles más bajos de base monetaria.
-
Instrumentos de política monetaria del BCRA
- Instrumentos de política monetaria
- Los invitamos a recorrer el mapa mental Instrumentos de política monetaria haciendo click en los íconos de lectura para encontrar más información.
-
- El comercio internacional y el tipo de cambio
- El comercio internacional permite que la mayoría
- de los países compren y vendan diariamente bienes y servicios a otros países.
- En la mayor parte de las operaciones la moneda del intercambio internacional es el dólar
- estadounidense.
- Hegemonía mundial del dólar
- El
- dólar estadounidense es la unidad de cuenta mayormente difundida para las
- transacciones comerciales y financieras de la economía mundial: comercio
- internacional, movimiento de capitales y deudas, entre otras. Por tanto, se
- habla de la hegemonía mundial del dólar.
- Así,
- EE.UU. tiene el privilegio de emitir moneda internacional desde 1971 tras la
- declaración de inconvertibilidad del dólar en oro por parte de la Reserva Federal de
- los EE.UU. este privilegio consiste centralmente en que EE.UU. no debe
- preocuparse ni por la disposición de reservas internacionales para afrontar sus
- compromisos externos.
- La
- hegemonía mundial del dólar le permite a Estados Unidos financiar su déficit
- con el resto del mundo emitiendo su propia moneda. Sin necesidad de respaldar
- esos dólares con oro ni con otra moneda (conocido como patrón de dólar
- flexible) provee liquidez al sistema mundial ya que todos los países aceptan
- una moneda que solo Estados Unidos emite.
- Dado que las transacciones de comercio internacional se realizan tomando como medida una de estas monedas, los países calculan diariamente el valor de sus monedas en función de las otras. Eso es lo que se conoce como “tipo de cambio”.
- Las diferentes monedas extranjeras suelen denominarse
- “divisas” en un país determinado. Visto desde la Argentina, el euro, el
- dólar y el yuan son ejemplos de algunas divisas.
-
- ¿Qué es el tipo de cambio?
- En principio es el valor de la moneda nacional
- medida en monedas extranjeras. La importancia para la macroeconomía es central
- porque es la medida de referencia por las cuales se intercambian bienes y
- servicios y se realizan operaciones financieras entre la economía nacional y el
- resto del mundo.
- Por ejemplo, si en marzo de 2015 con una Libra
- esterlina (que es la moneda del Reino Unido) se pueden obtener 1,5 dólares
- estadounidenses, se dice que el tipo de cambio es de 1,5 dólares por libra
- esterlina.
- El Banco Central tiene la capacidad de intervenir
- en el mercado de cambios en función de los objetivos de su política cambiaria.
- En términos generales, el Banco Central presiona al alza el tipo de cambio con
- posturas compradoras de dólares (ejemplo, el dólar se torna más caro) y
- presiona a la baja el tipo de cambio con posturas vendedoras de dólar.
- Básicamente existen dos tipos de regímenes
- cambiarios. Un “régimen de tipo de cambio fijo” significa que el Banco Central
- se compromete a comprar y vender divisas a un valor fijo. Por ejemplo, en
- Argentina la llamada ‘Convertibilidad’ estableció por Ley una paridad fija
- entre el peso y el dólar de 1 a
- 1. La experiencia ha demostrado que este tipo de regla cambiaria le impide al
- Banco Central disponer de la flexibilidad necesaria ante situaciones de
- inestabilidad en un mercado de capitales internacional altamente volátil. Por
- otra parte, si el Banco Central no interviniera en absoluto en el mercado
- cambiario, se trataría de un régimen de flotación “libre”, donde el tipo de
- cambio fluctuaría en forma imprevisible en base a la oferta y la demanda
- cotidiana de divisas.
- En la práctica, en la mayoría de los países,
- existen regímenes de tipo de cambio de flotación administrada que consisten
- básicamente en amortiguar las tendencias devaluatorias o revaluatorias del
- mercado cambiario. Los bancos
- centrales suelen intervenir en el mercado cambiario para evitar fluctuaciones
- bruscas del tipo de cambio y para que éste sea consistente con los
- objetivos de la política económica.
- Las Reservas Internacionales
- Las
- Reservas Internacionales son activos externos altamente líquidos y seguros que
- dispone un país y están constituidas por metales y monedas internacionales,
- entre otros.
- En
- la Argentina,
- están conformadas principalmente por dólares estadounidenses pero también una
- parte de ellas se encuentra en euros, yuanes y otros activos, como el oro.
- Los
- bancos centrales son los encargados de administrar las Reservas Internacionales
- del país. La cantidad de activos que se acumulen obedecerá a múltiples
- factores, como la dinámica de la economía local e internacional, que determina
- los ingresos y salidas de divisas del país o los factores de riesgo que se
- visualicen.
- También las Reservas
- Internacionales son utilizadas para contribuir a una estrategia de
- desendeudamiento, entre otros usos posibles.
- ¿Cómo
- se obtienen las Reservas?
- La
- variación de las reservas internacionales y por tanto, la acumulación neta en
- el tiempo de las reservas internacionales se determina a través de las
- compra-venta de bienes y servicios al resto del mundo (exportaciones e
- importaciones), por los ingresos netos de capitales extranjeros de corto
- (inversiones de cartera) y largo plazo (inversión extranjera directa – IED), y
- por la renta neta enviada al exterior por los residentes (agentes económicos)
- locales (giro de utilidades, intereses de deuda, etc.).
-
- Un
- sistema financiero sólido y eficiente, con reglas claras y transparentes, es la
- base para incentivar los depósitos del sistema a través de las tasas pasivas,
- fomentar el crédito a través de la regulación de las tasas activas y sentar las
- bases del desarrollo económico.
- Por
- eso, una de las misiones fundamentales que tiene el BCRA es crear las
- condiciones necesarias para impulsar y fortalecer la estabilidad financiera. El
- Banco Central es el encargado de dictar normas que regulen la actividad
- financiera.
- El
- Banco Central también se ocupa de habilitar la apertura de nuevos bancos
- comerciales, de aprobar los planes de recomposición patrimonial que presentan y
- de exigir a las entidades que publiquen la información necesaria con la
- periodicidad y la forma establecidas.
- Asimismo,
- a través de la
- Superintendencia de Entidades Financieras y Cambiarias
- (SEFyC), el BCRA supervisa y controla que los bancos comerciales y demás
- entidades financieras cumplan correctamente con todas esas normas establecidas.
- Regulación y supervisión del sistema financiero
- La crisis financiera internacional observada en
- 2007-8 y que tuvo epicentro en las economías desarrolladas, fue una expresión
- más del proceso desregulación de los mercados financieros que comenzó a finales
- de los ‘70.
- Esta evolución ha tomado la forma de ciclos en
- los cuales la desregulación, acompañada por rápidas innovaciones financieras,
- estimuló los importantes auges financieros que luego culminaron en una crisis.
- Los gobiernos en general se vieron obligados a
- realizar salvatajes y rescates al sistema financiero demostrando así, por otro
- lado, que los mercados no son eficientes ni tienden a la autorregulación.
-
Algunos ejemplos de regulación financiera
- Regulación prudencial
- Dado que uno de los
- objetivos del Banco Central es resguardar la estabilidad del sistema financiero
- y dotarlo de previsibilidad para que la población reciba los servicios
- adecuados de parte del mismo, se han establecido un conjunto de regulaciones
- para evitar incertidumbres y riesgos.
Information
- Description
- Curso para bancos Bancos, Bancos Centrales y dinero Slide Set on Bancos, bancos centrales y dinero, created by Florencia Escudero on 16/09/2015.
- Created by
- Florencia Escudero
- Views
- 69
- Tags
- Rating