
Flashcards
Buchführung Grundsätze Recht Bilanzierung und Bewertung
Cards in this deck (38)
- 1Welche Vorraussetzungen müssen die GoB nach §238 und §239 HGB und Steuerrecht §145AO erfüllenBuchführung ist ordnungsgemäß, wenn:
Beschaffenheit einem sachverständigen in angemessener Zeit einen Überblick der Geschäftfälle und die Lage des Unternehmens vermittelt - 2Wo stehen die Grundsätze ordnungsgemäßer Buchführung- Es gibt keine gesetzliche Definition
- es handelt sich um einen unbestimmten Rechtsbegriff
- einige Grundsätze sind im HGB kodifiziert - 3Nenne die GoB- Klarheit/Übersichtlichkeit
- ordnungsgemäße Erfassung aller Geschäftsfälle
- Belegprinzip
- ordnungsgemäße Aufbewahrung der Buchführungsunterlagen - 4Was versteht man unter Klarheit und Übersichtlichkeit GOB- sachgerechte überschaubare Organisation
- übersichtliche Gliederung Jahresabschluß
- Verechnungsverbot
- keine Unkenntlichmachung von Buchungen - 5Was versteht man unter ordnungsgemäße Erfassung aller Geschäftsfälle GOB- fortlaufend
- vollständig
- richtig
- zeitgerecht
- sachlich geordnet - 6Was versteht man unter dem Belegprinzip GoB- keine Buchung ohne Beleg
- laufende nummerierung der Belege
- geordnete Aufbewahrung - 7Was versteht man unter ordnungsgemäße Aufbewahrung der Buchführungsunterlagen GoB- Aufbewahrungsfrist 10 Jahre
- Aufbewahrung auf Bildträger bzw. Datenträger (außer Jahresabschluß) - 8Wer ist Buchführungsplichtig nach HandelsrechtJeder Kaufman nach §1 Abs. 1 HGB
OHG, GmbH, KG, AG nach §6 HGB
nach §241a HGB Einzelkaufleute mit Jahresumsatz < 500.000€ netto / Gewinn < 50.000 € sind befreit - 9Wer ist Buchführungsplichtig nach Steuerrecht§141 AO sonstige Gewerbetreibenede mit Jahresumsatz < 500.000€ netto / Gewinn > 50.000 € sind befreit
Alle anderen Unternehmen Gewinnermittlung gem. §4 EStG
Einnahmen-Überschußrechnung - 10Nenne die zeitliche Abfolge der Buchführung- Inventur → Inventar → Bilanz → Erfassung der Geschäftsvorfälle → Jahresabschlußbuchungen → Jahreabschluß bestehend aus: Bilanz (Schlußbilanz), GuV, Anhang (Erleuterung der Posten) Lagebericht (große Kapitalgesellschaften)
- 11Wann muss eine Inventur durchgeführt werden- Bei Eröffnung/Übernahme eines Unternehmnes
- am Schluß einer Rechnungsperiode
- bei Veräußerung/Auflösung eines UN - 12Was ist das InventarVerzeichnis der Vermögensgegenstände und Schulden
- 13Unterscheide die Inventur nach der Art der Durchführung- körperliche Inventur
- Buchinventur - 14Welche Arten der Inventur gibt es- Stichtagsinventur
- Stichprobeninventur
- Zeitverschobene Inventur
- Permanente Inventur - 15Beschreibe die StichtagsinventurBilanzstichtag = Inventurstichtag
Inventur darf 10 Tage vor oder nach Abschlußstichtag erfolgen, wenn Werte berechenbar sind - 16Beschreibe die StichprobeninventurBestand darf nach Art, Menge und Wert mit anerkannten Mathematisch-statistischer Methoden durch Stichproben ermittelt werden
Ergebnis wird auf das Gesamtergebnis hochgerechnet - 17Beschreibe die Zeitverschobene InventurInventur kann 3 Monate vor oder 2 Monate nach dem Abschlußstichtag erfolgen
Werte müssen fortgeschrieben oder zurückgerechnet werden - 18Beschreibe die Permantene Inventurkörperliche Bastenadsaufnahme erfolgt zu verschiedenen Zeitpunkten im Geschäftsjahr
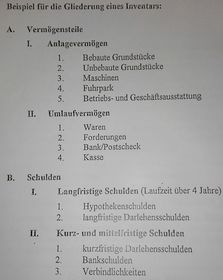
Zu- und Abgänge müssen in der ordnungsgemäßen Lagerbuchführung lückenlos erfasst sein - 19Beispiel Gliederung eines Inventars
- 20Bennene die Grundstruktur der Bilanz
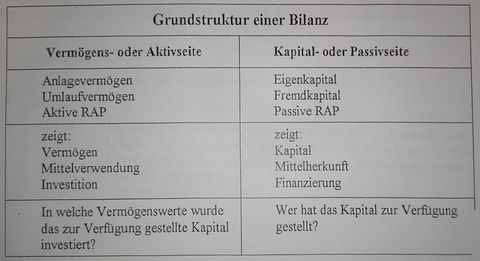
- 21Nenne die Grundsätze ordnungsgemäßer BilanzierungBilanzwahrheit - vollständig/richtig
Bilanzklarheit - Bezeichnung/Gliederung
Vollständigkeit - alle Geschäftsfälle
Zusammenhängend - Schluß=Anfang
Kontinuität formell/materiell - über die Geschäftsjahre gleichbleibend
Einzelbewertung - kein Ausgleich +/- - 22Welche Grundfragen sind bei der Bilanz zu klärenWelche Objekte oder Vorgänge dürfen/müssen in die Bilanz = Bilanzansatz
Mit welchem Wertansatz muss bilanziert werden = Bilanzbewertung - 23Definiere Bilanzwahrheit§242 HGB
Bilanz und GuV müssen Volständig und richtig sein - 24Definiere Bilanzklarheit§243 HGB
Jahresabschluß klar und übersichtlich
richtige Bezeichnung und Gliederung
§246 HGB
Verechnungsverbot - Aktiv mit Passiv - 25Definiere den Grundsatz der Vollständigkeit§238,240 HGB
Alle angefallenen Geschäftsvorfälle
§246 HGB
Jahresabschluß sämtliche Vermögensgenestände, Schulden, RAP, Aufwendungen und Erträge - 26Definiere Grundsatz des Bilanzzusammenhangs§252 HGB
Wertansätze in der Eröffnungsbilanz müssen mit der Schlußbilanz übereinstimmen
Ausnahme H15EStR - Aufwandsentschädigung öffentl. Kassen - 27Definiere Grundsatz der formellen Bilanzkontinuitätgleiche Gliederung, inhaltliche Abgrenzung und Bezeichnung von einem Geschäftsjahr zum nächsten
Gewährleistung der Vergleichbarkeit - 28Definiere materielle Bilanzkontinuität§252 HGB
Bewertungsstetigkeit und Wertstetigkeit
Bewertungsmethoden sollen über die Geschäftsjahre beibehalten werden
§252 Abs. 2 HGB Ausnahmen grundlegende Änderungen der wirtschaftli. und org. Verhältnisse des UN - 29Definiere den Grundsatz der Einzelbewertung§252 HGB
jeder Vermögensgegenstand und Schulden einzeln bewertet
kein Ausgleich von Wert↑ mit Abschreibung bei anderem Gütern
Ausnahme: Gruppenbewertung bei Durchschnittswerten - 30Nenne weitere Grundsätze zur Bilanz und der Bewertung- Stichtagsprinzip
- Going-concern-Prinzip
- Vorsichtsprinzip
- Realisationsprinzip
- Imparitätsprinzip
- Grunsatz der Periodenabgrenzung - 31Definiere den Grundsatz des Stichtagsprinzips§252 HGB
Werte der Bilanzposten sind nach dem Bilanzstichtag zu bewerten, nicht zum Bilanzerstellungszeitpunkt
Beachte Wertaufhellung und Wertbegründente Tatsachen - 32Was ist das Prinzip der WertaufhellungEine Sache ist werterhellend wenn sie vor dem Bilanzstichtag geschah, erst nach dem Bilanzstichtag und aber vor der Bilanzerstellung bekannt wird. Sie muss in der Bilanz des alten Jahres berücksichtigt werden
- 33Was ist das Prinzip der WertbegründungEine Sache ist wertbegründend, wenn sie erst nach dem Bilanzstichtag geschah und folglich erst nach dem Bilanzstichtag bekannt wird. Sie darf in der Bilanz des alten Jahres nicht berücksichtigt werden.
- 34Definiere Going-concern-Prinzip Fortführungsprinzip§252 HGB
Bei der Bewertung muss von einer Fortführung des Betriebs ausgegangen werden
z.B. bei drohender Insolvenz - 35Definiere das Vorsichtsprinzip§252 HGB
Ein Kaufmann darf sich nicht reicher machen als er ist
Strenges (UV) und gemildertes (AV) Niederstwertprinzip - 36Definiere das RealsisationsprinzipGewinne dürfen erst dann berücksichtigt werden, wenn sie am Abschlussstichtag realisiert sind
Waren zum Ek in der Bilanz - 37Definiere das Imparitätsprinzipvorhersehbaren Risiken und Verluste, die bis zum Abschlussstichtag entstanden sind, sind zu berücksichtigen auch wenn diese zwischen dem Bilanzstichtag und der Aufstellung des Jahresabschlusses bekannt geworden sind
- 38Definiere den Grundsatz der PeriodenabgrenzungAufwendungen und Erträge des Geschäftsjahrs werden unabhängig der entsprechenden Zahlungen im Jahresabschluss berücksichtigt
Bilanzposten = Forderungen, Verbindlichkeiten, Rückstellungen, ARAP und PRAP
Information
- Description
- 6 Wirtschaftsfachwirt Flashcards on Buchführung Grundsätze Recht Bilanzierung und Bewertung, created by simanek.michael on 04/01/2016.
- Created by
- simanek.michael
- Views
- 68
- Rating