
Mapa mental
PRINCÍPIOS TRIBUTÁRIOS
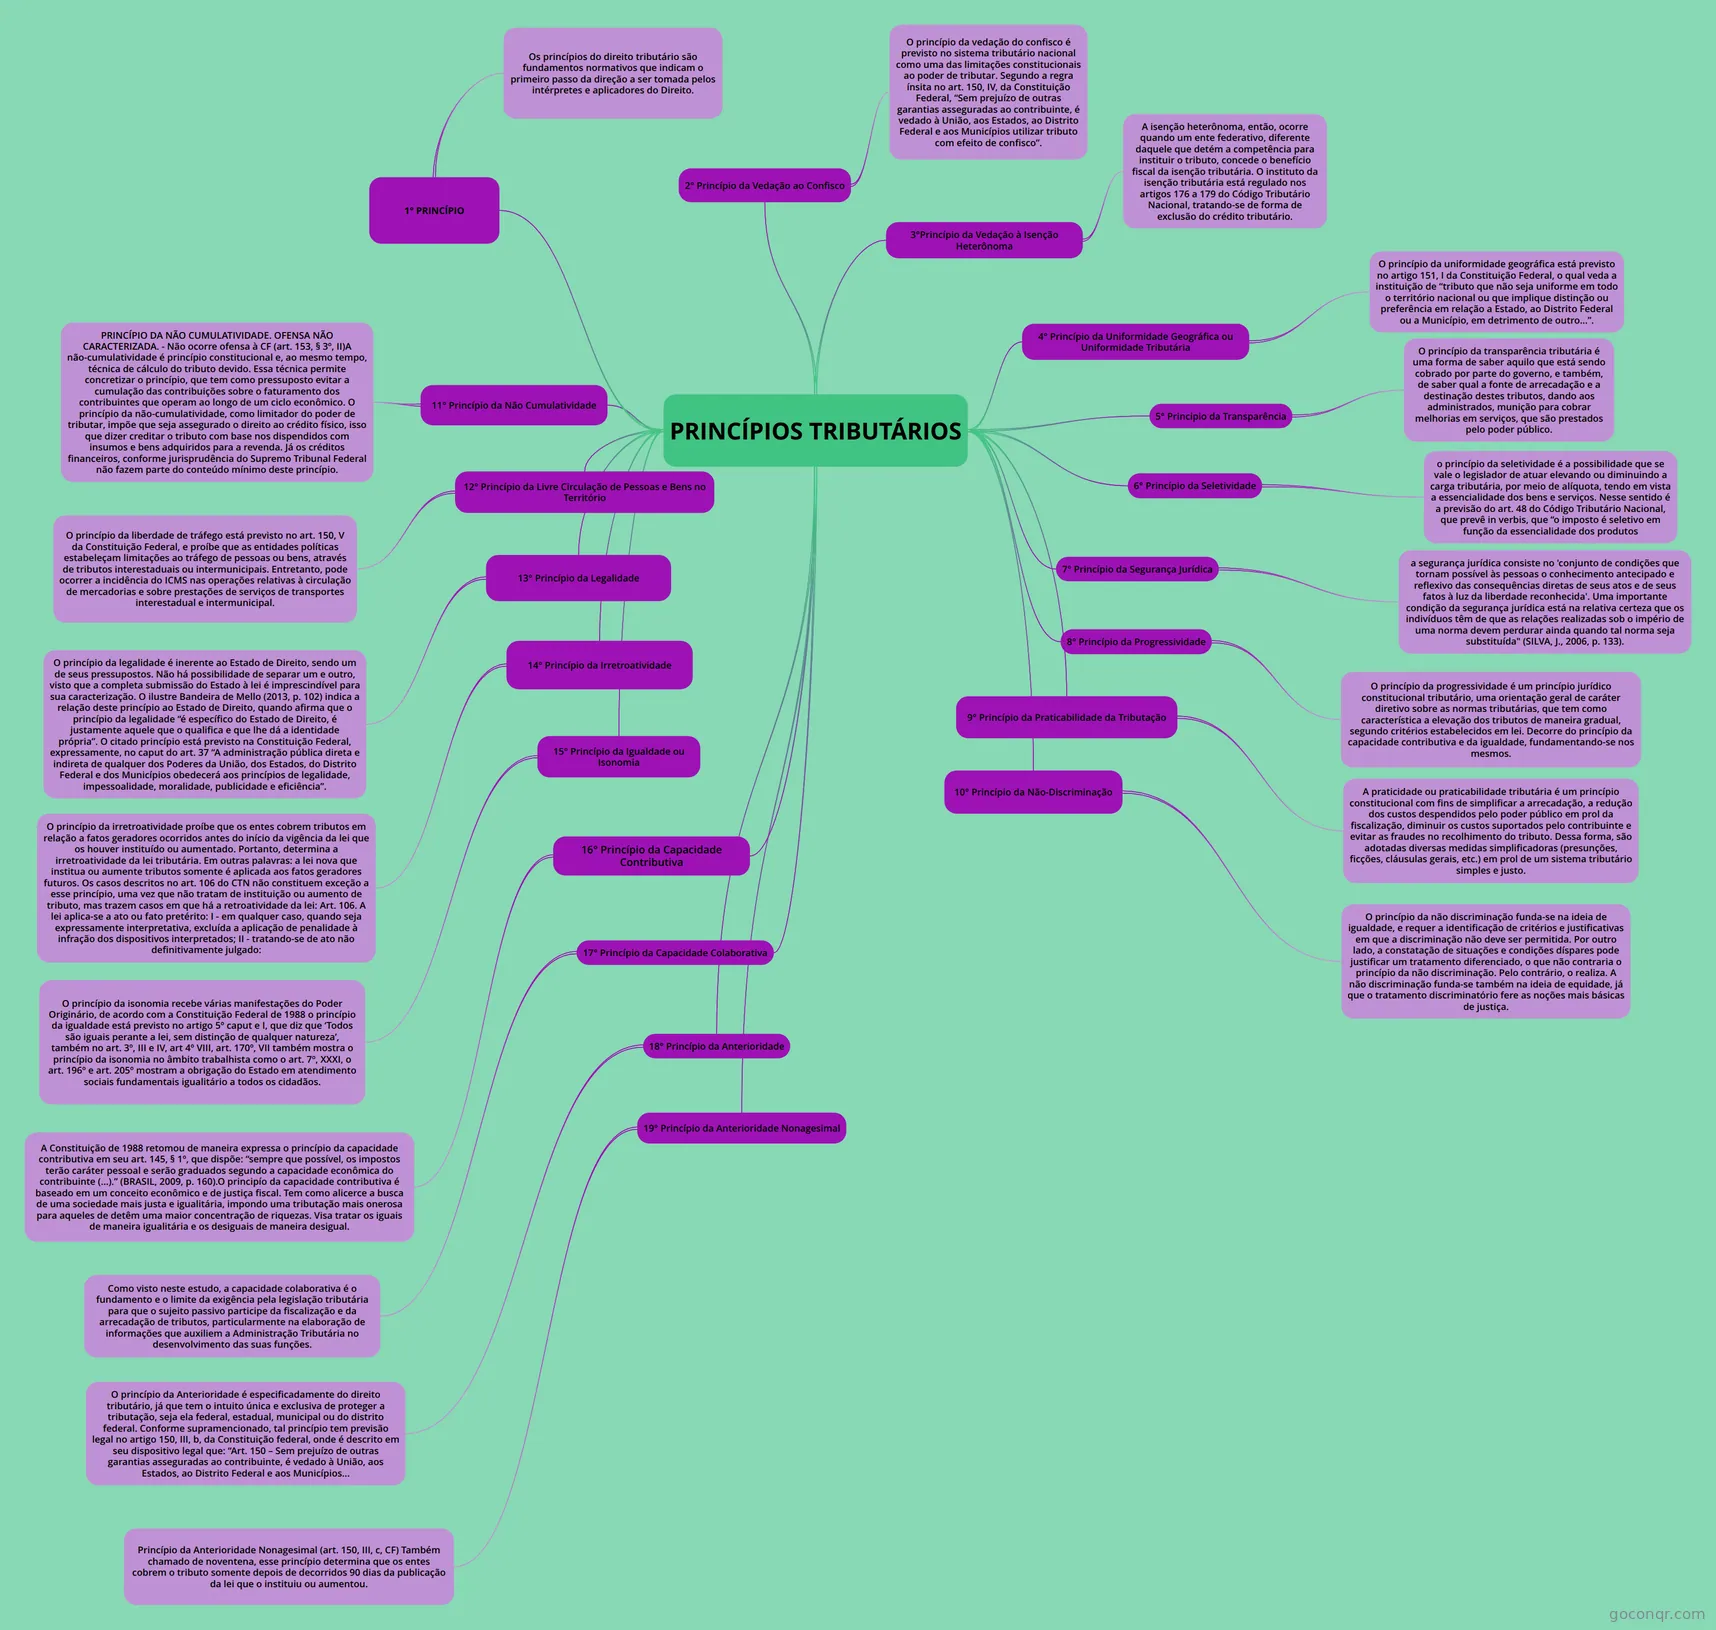
Mapa mental: Princípios tributários
Contenido del mapa
PRINCÍPIOS TRIBUTÁRIOS
1° PRINCÍPIO
- Os princípios do direito tributário são fundamentos normativos que indicam o primeiro passo da direção a ser tomada pelos intérpretes e aplicadores do Direito.
2° Princípio da Vedação ao Confisco
- O princípio da vedação do confisco é previsto no sistema tributário nacional como uma das limitações constitucionais ao poder de tributar. Segundo a regra ínsita no art. 150, IV, da Constituição Federal, “Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios utilizar tributo com efeito de confisco”.
3°Princípio da Vedação à Isenção Heterônoma
- A isenção heterônoma, então, ocorre quando um ente federativo, diferente daquele que detém a competência para instituir o tributo, concede o benefício fiscal da isenção tributária. O instituto da isenção tributária está regulado nos artigos 176 a 179 do Código Tributário Nacional, tratando-se de forma de exclusão do crédito tributário.
4° Princípio da Uniformidade Geográfica ou Uniformidade Tributária
- O princípio da uniformidade geográfica está previsto no artigo 151, I da Constituição Federal, o qual veda a instituição de “tributo que não seja uniforme em todo o território nacional ou que implique distinção ou preferência em relação a Estado, ao Distrito Federal ou a Município, em detrimento de outro…”.
5° Principio da Transparência
- O princípio da transparência tributária é uma forma de saber aquilo que está sendo cobrado por parte do governo, e também, de saber qual a fonte de arrecadação e a destinação destes tributos, dando aos administrados, munição para cobrar melhorias em serviços, que são prestados pelo poder público.
6° Princípio da Seletividade
- o princípio da seletividade é a possibilidade que se vale o legislador de atuar elevando ou diminuindo a carga tributária, por meio de alíquota, tendo em vista a essencialidade dos bens e serviços. Nesse sentido é a previsão do art. 48 do Código Tributário Nacional, que prevê in verbis, que “o imposto é seletivo em função da essencialidade dos produtos
7° Princípio da Segurança Jurídica
- a segurança jurídica consiste no 'conjunto de condições que tornam possível às pessoas o conhecimento antecipado e reflexivo das consequências diretas de seus atos e de seus fatos à luz da liberdade reconhecida'. Uma importante condição da segurança jurídica está na relativa certeza que os indivíduos têm de que as relações realizadas sob o império de uma norma devem perdurar ainda quando tal norma seja substituída" (SILVA, J., 2006, p. 133).
8° Princípio da Progressividade
- O princípio da progressividade é um princípio jurídico constitucional tributário, uma orientação geral de caráter diretivo sobre as normas tributárias, que tem como característica a elevação dos tributos de maneira gradual, segundo critérios estabelecidos em lei. Decorre do princípio da capacidade contributiva e da igualdade, fundamentando-se nos mesmos.
9° Princípio da Praticabilidade da Tributação
- A praticidade ou praticabilidade tributária é um princípio constitucional com fins de simplificar a arrecadação, a redução dos custos despendidos pelo poder público em prol da fiscalização, diminuir os custos suportados pelo contribuinte e evitar as fraudes no recolhimento do tributo. Dessa forma, são adotadas diversas medidas simplificadoras (presunções, ficções, cláusulas gerais, etc.) em prol de um sistema tributário simples e justo.
10° Princípio da Não-Discriminação
- O princípio da não discriminação funda-se na ideia de igualdade, e requer a identificação de critérios e justificativas em que a discriminação não deve ser permitida. Por outro lado, a constatação de situações e condições díspares pode justificar um tratamento diferenciado, o que não contraria o princípio da não discriminação. Pelo contrário, o realiza. A não discriminação funda-se também na ideia de equidade, já que o tratamento discriminatório fere as noções mais básicas de justiça.
11° Princípio da Não Cumulatividade
- PRINCÍPIO DA NÃO CUMULATIVIDADE. OFENSA NÃO CARACTERIZADA. - Não ocorre ofensa à CF (art. 153, § 3º, II)A não-cumulatividade é princípio constitucional e, ao mesmo tempo, técnica de cálculo do tributo devido. Essa técnica permite concretizar o princípio, que tem como pressuposto evitar a cumulação das contribuições sobre o faturamento dos contribuintes que operam ao longo de um ciclo econômico. O princípio da não-cumulatividade, como limitador do poder de tributar, impõe que seja assegurado o direito ao crédito físico, isso que dizer creditar o tributo com base nos dispendidos com insumos e bens adquiridos para a revenda. Já os créditos financeiros, conforme jurisprudência do Supremo Tribunal Federal não fazem parte do conteúdo mínimo deste princípio.
12° Princípio da Livre Circulação de Pessoas e Bens no Território
- O princípio da liberdade de tráfego está previsto no art. 150, V da Constituição Federal, e proíbe que as entidades políticas estabeleçam limitações ao tráfego de pessoas ou bens, através de tributos interestaduais ou intermunicipais. Entretanto, pode ocorrer a incidência do ICMS nas operações relativas à circulação de mercadorias e sobre prestações de serviços de transportes interestadual e intermunicipal.
13° Princípio da Legalidade
- O princípio da legalidade é inerente ao Estado de Direito, sendo um de seus pressupostos. Não há possibilidade de separar um e outro, visto que a completa submissão do Estado à lei é imprescindível para sua caracterização. O ilustre Bandeira de Mello (2013, p. 102) indica a relação deste princípio ao Estado de Direito, quando afirma que o princípio da legalidade “é específico do Estado de Direito, é justamente aquele que o qualifica e que lhe dá a identidade própria”. O citado princípio está previsto na Constituição Federal, expressamente, no caput do art. 37 “A administração pública direta e indireta de qualquer dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios obedecerá aos princípios de legalidade, impessoalidade, moralidade, publicidade e eficiência”.
14° Princípio da Irretroatividade
- O princípio da irretroatividade proíbe que os entes cobrem tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado. Portanto, determina a irretroatividade da lei tributária. Em outras palavras: a lei nova que institua ou aumente tributos somente é aplicada aos fatos geradores futuros. Os casos descritos no art. 106 do CTN não constituem exceção a esse princípio, uma vez que não tratam de instituição ou aumento de tributo, mas trazem casos em que há a retroatividade da lei: Art. 106. A lei aplica-se a ato ou fato pretérito: I - em qualquer caso, quando seja expressamente interpretativa, excluída a aplicação de penalidade à infração dos dispositivos interpretados; II - tratando-se de ato não definitivamente julgado:
15° Princípio da Igualdade ou Isonomia
- O princípio da isonomia recebe várias manifestações do Poder Originário, de acordo com a Constituição Federal de 1988 o princípio da igualdade está previsto no artigo 5º caput e I, que diz que ‘Todos são iguais perante a lei, sem distinção de qualquer natureza’, também no art. 3º, III e IV, art 4º VIII, art. 170º, VII também mostra o princípio da isonomia no âmbito trabalhista como o art. 7º, XXXI, o art. 196º e art. 205º mostram a obrigação do Estado em atendimento sociais fundamentais igualitário a todos os cidadãos.
16° Princípio da Capacidade Contributiva
- A Constituição de 1988 retomou de maneira expressa o princípio da capacidade contributiva em seu art. 145, § 1º, que dispõe: “sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte (...).” (BRASIL, 2009, p. 160).O principío da capacidade contributiva é baseado em um conceito econômico e de justiça fiscal. Tem como alicerce a busca de uma sociedade mais justa e igualitária, impondo uma tributação mais onerosa para aqueles de detêm uma maior concentração de riquezas. Visa tratar os iguais de maneira igualitária e os desiguais de maneira desigual.
17° Princípio da Capacidade Colaborativa
- Como visto neste estudo, a capacidade colaborativa é o fundamento e o limite da exigência pela legislação tributária para que o sujeito passivo participe da fiscalização e da arrecadação de tributos, particularmente na elaboração de informações que auxiliem a Administração Tributária no desenvolvimento das suas funções.
18° Princípio da Anterioridade
- O princípio da Anterioridade é especificadamente do direito tributário, já que tem o intuito única e exclusiva de proteger a tributação, seja ela federal, estadual, municipal ou do distrito federal. Conforme supramencionado, tal princípio tem previsão legal no artigo 150, III, b, da Constituição federal, onde é descrito em seu dispositivo legal que: “Art. 150 – Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios...
19° Princípio da Anterioridade Nonagesimal
- Princípio da Anterioridade Nonagesimal (art. 150, III, c, CF) Também chamado de noventena, esse princípio determina que os entes cobrem o tributo somente depois de decorridos 90 dias da publicação da lei que o instituiu ou aumentou.
Información
- Descripción
- Mapa Mental sobre PRINCÍPIOS TRIBUTÁRIOS, creado por Isabela Pereira el 12/02/2021.
- Creado por
- Isabela Pereira
- Visitas
- 0
- Valoración