
Mapa mental
IMPUESTO AL CONSUMO
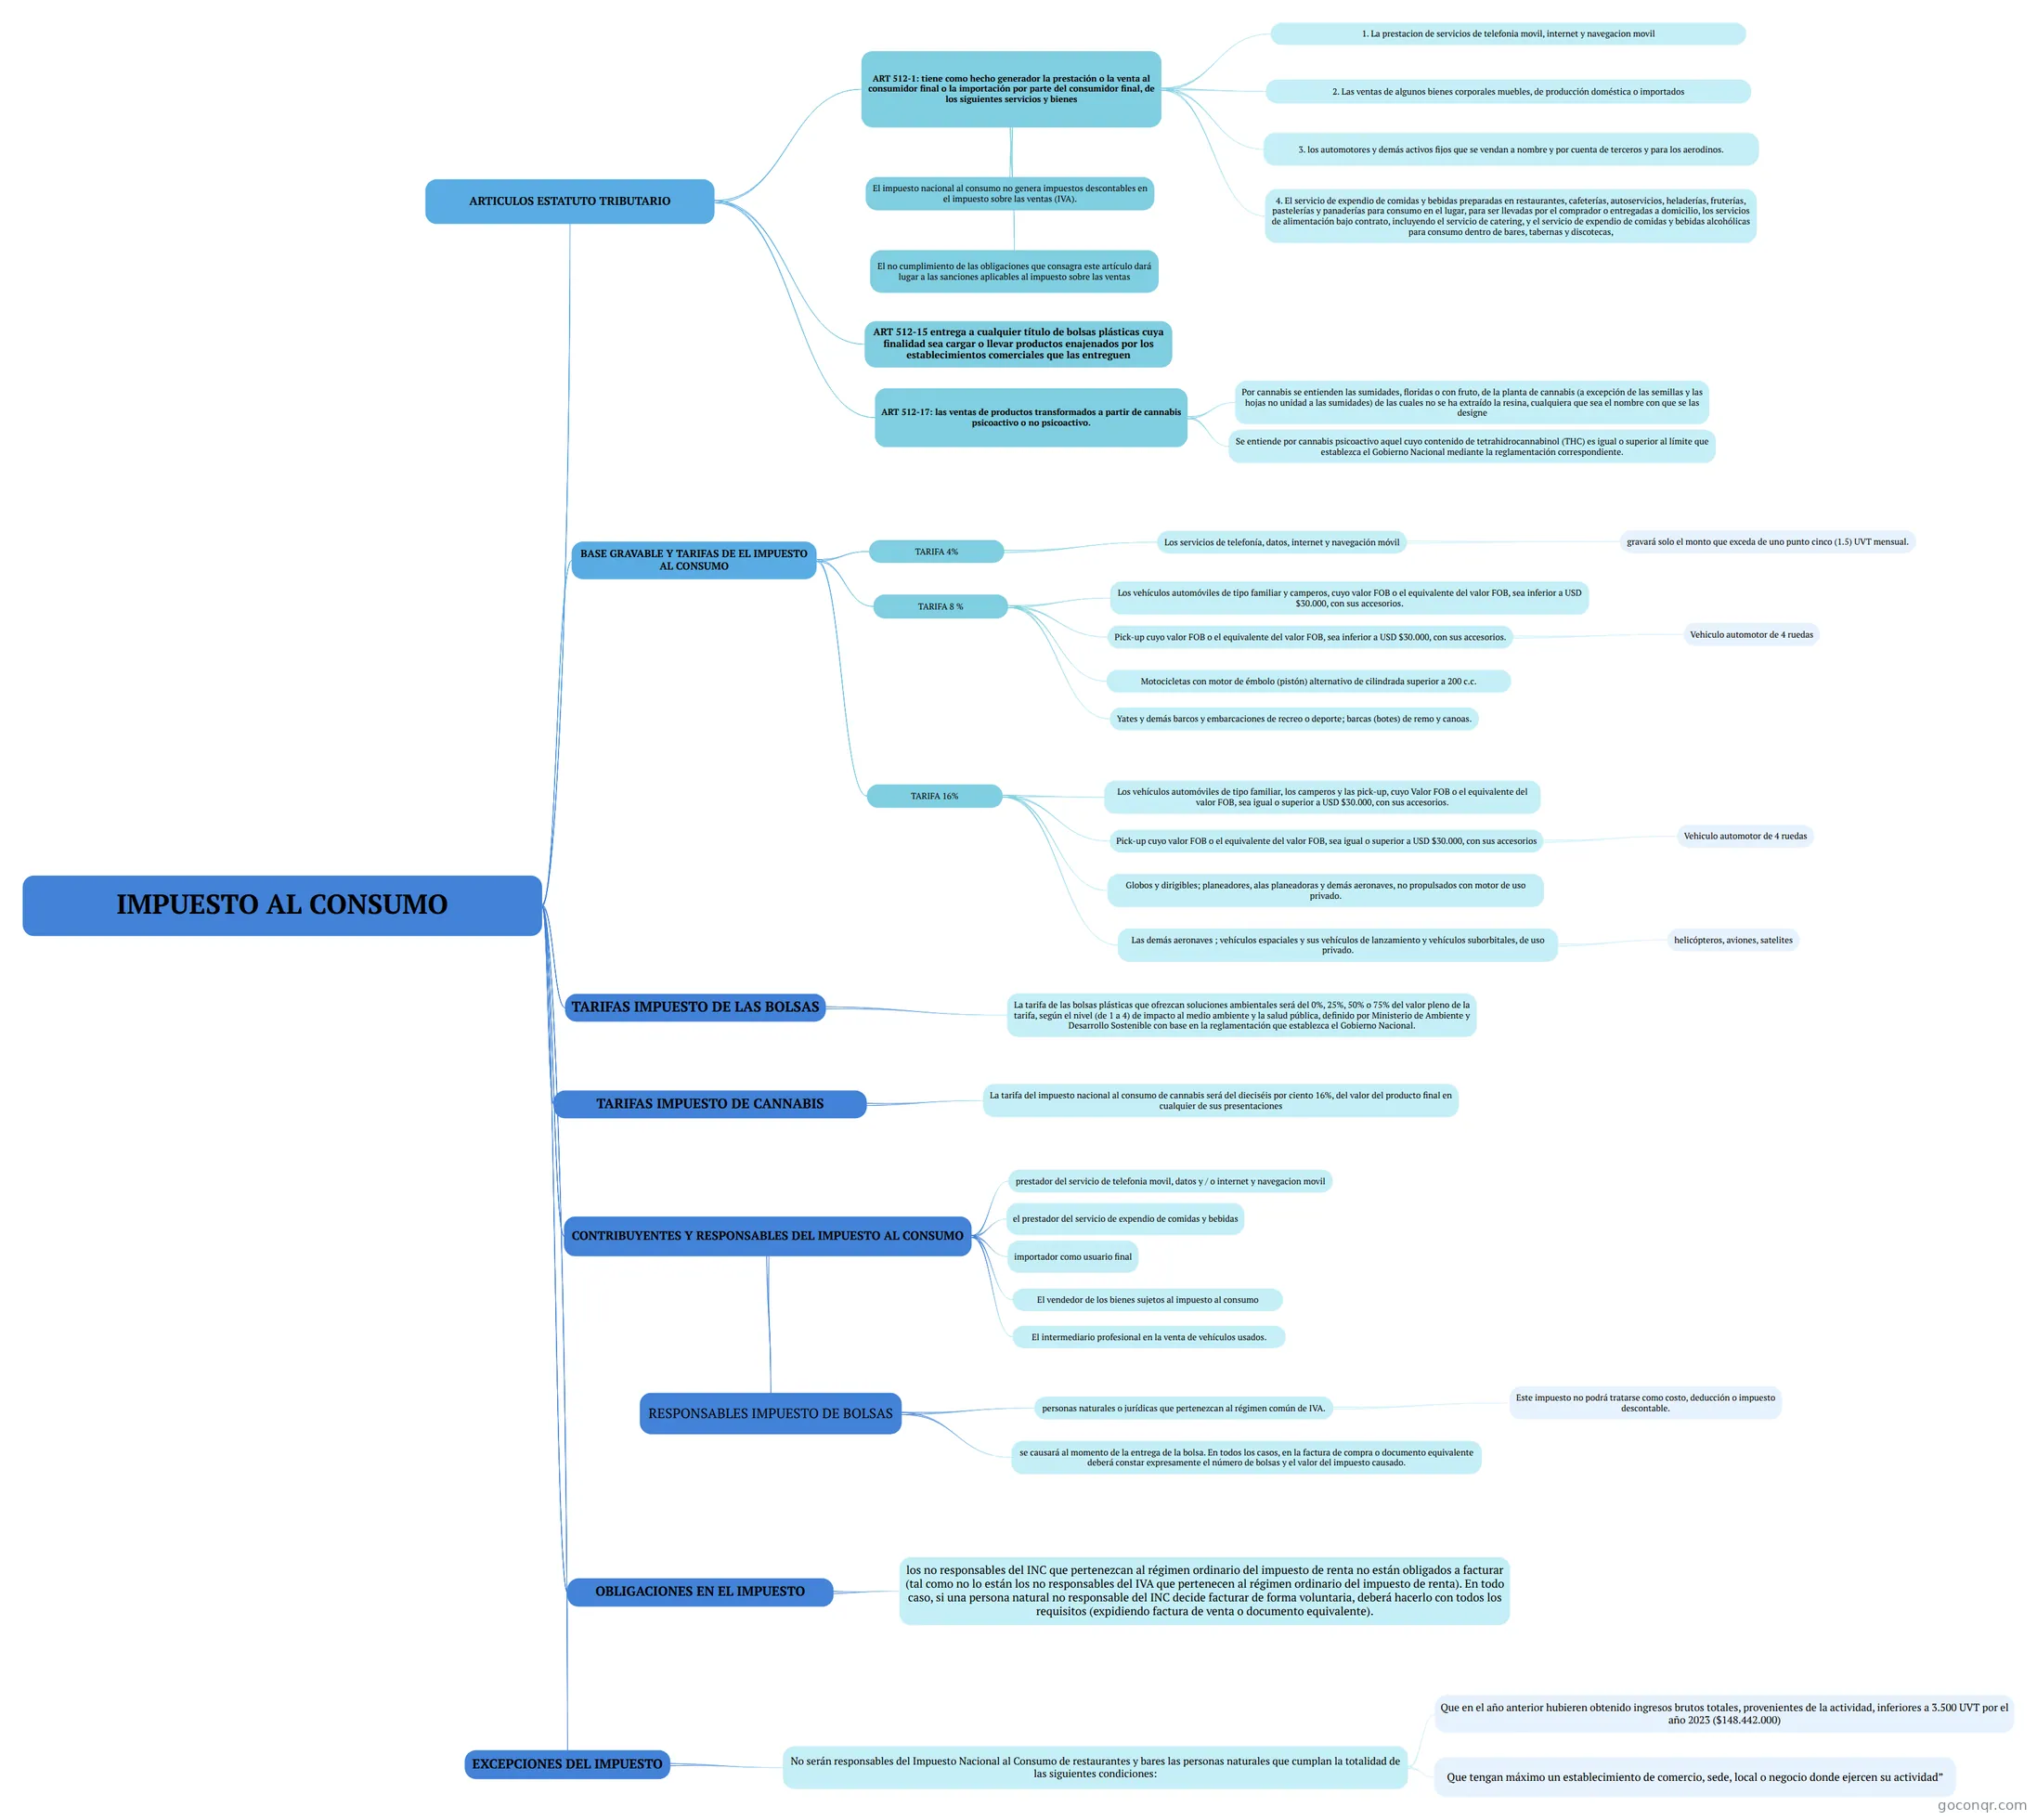
Mapa mental: Impuesto al consumo
Contenido del mapa
IMPUESTO AL CONSUMO
ARTICULOS ESTATUTO TRIBUTARIO
- ART 512-1: tiene como hecho generador la prestación o la venta al consumidor final o la importación por parte del consumidor final, de los siguientes servicios y bienes
- 1. La prestacion de servicios de telefonia movil, internet y navegacion movil
- 2. Las ventas de algunos bienes corporales muebles, de producción doméstica o importados
- 3. los automotores y demás activos fijos que se vendan a nombre y por cuenta de terceros y para los aerodinos.
- 4. El servicio de expendio de comidas y bebidas preparadas en restaurantes, cafeterías, autoservicios, heladerías, fruterías, pastelerías y panaderías para consumo en el lugar, para ser llevadas por el comprador o entregadas a domicilio, los servicios de alimentación bajo contrato, incluyendo el servicio de catering, y el servicio de expendio de comidas y bebidas alcohólicas para consumo dentro de bares, tabernas y discotecas,
- El impuesto nacional al consumo no genera impuestos descontables en el impuesto sobre las ventas (IVA).
- El no cumplimiento de las obligaciones que consagra este artículo dará lugar a las sanciones aplicables al impuesto sobre las ventas
- ART 512-15 entrega a cualquier título de bolsas plásticas cuya finalidad sea cargar o llevar productos enajenados por los establecimientos comerciales que las entreguen
- ART 512-17: las ventas de productos transformados a partir de cannabis psicoactivo o no psicoactivo.
- Por cannabis se entienden las sumidades, floridas o con fruto, de la planta de cannabis (a excepción de las semillas y las hojas no unidad a las sumidades) de las cuales no se ha extraído la resina, cualquiera que sea el nombre con que se las designe
- Se entiende por cannabis psicoactivo aquel cuyo contenido de tetrahidrocannabinol (THC) es igual o superior al límite que establezca el Gobierno Nacional mediante la reglamentación correspondiente.
- ART 512-1: tiene como hecho generador la prestación o la venta al consumidor final o la importación por parte del consumidor final, de los siguientes servicios y bienes
BASE GRAVABLE Y TARIFAS DE EL IMPUESTO AL CONSUMO
- TARIFA 4%
- Los servicios de telefonía, datos, internet y navegación móvil
- gravará solo el monto que exceda de uno punto cinco (1.5) UVT mensual.
- Los servicios de telefonía, datos, internet y navegación móvil
- TARIFA 8 %
- Los vehículos automóviles de tipo familiar y camperos, cuyo valor FOB o el equivalente del valor FOB, sea inferior a USD $30.000, con sus accesorios.
- Pick-up cuyo valor FOB o el equivalente del valor FOB, sea inferior a USD $30.000, con sus accesorios.
- Vehiculo automotor de 4 ruedas
- Motocicletas con motor de émbolo (pistón) alternativo de cilindrada superior a 200 c.c.
- Yates y demás barcos y embarcaciones de recreo o deporte; barcas (botes) de remo y canoas.
- TARIFA 16%
- Los vehículos automóviles de tipo familiar, los camperos y las pick-up, cuyo Valor FOB o el equivalente del valor FOB, sea igual o superior a USD $30.000, con sus accesorios.
- Pick-up cuyo valor FOB o el equivalente del valor FOB, sea igual o superior a USD $30.000, con sus accesorios
- Vehiculo automotor de 4 ruedas
- Globos y dirigibles; planeadores, alas planeadoras y demás aeronaves, no propulsados con motor de uso privado.
- Las demás aeronaves ; vehículos espaciales y sus vehículos de lanzamiento y vehículos suborbitales, de uso privado.
- helicópteros, aviones, satelites
- TARIFA 4%
CONTRIBUYENTES Y RESPONSABLES DEL IMPUESTO AL CONSUMO
- prestador del servicio de telefonia movil, datos y / o internet y navegacion movil
- el prestador del servicio de expendio de comidas y bebidas
- importador como usuario final
- El vendedor de los bienes sujetos al impuesto al consumo
- El intermediario profesional en la venta de vehículos usados.
- RESPONSABLES IMPUESTO DE BOLSAS
- personas naturales o jurídicas que pertenezcan al régimen común de IVA.
- Este impuesto no podrá tratarse como costo, deducción o impuesto descontable.
- se causará al momento de la entrega de la bolsa. En todos los casos, en la factura de compra o documento equivalente deberá constar expresamente el número de bolsas y el valor del impuesto causado.
- personas naturales o jurídicas que pertenezcan al régimen común de IVA.
OBLIGACIONES EN EL IMPUESTO
- los no responsables del INC que pertenezcan al régimen ordinario del impuesto de renta no están obligados a facturar (tal como no lo están los no responsables del IVA que pertenecen al régimen ordinario del impuesto de renta). En todo caso, si una persona natural no responsable del INC decide facturar de forma voluntaria, deberá hacerlo con todos los requisitos (expidiendo factura de venta o documento equivalente).
EXCEPCIONES DEL IMPUESTO
- No serán responsables del Impuesto Nacional al Consumo de restaurantes y bares las personas naturales que cumplan la totalidad de las siguientes condiciones:
- Que en el año anterior hubieren obtenido ingresos brutos totales, provenientes de la actividad, inferiores a 3.500 UVT por el año 2023 ($148.442.000)
- Que tengan máximo un establecimiento de comercio, sede, local o negocio donde ejercen su actividad”
- No serán responsables del Impuesto Nacional al Consumo de restaurantes y bares las personas naturales que cumplan la totalidad de las siguientes condiciones:
TARIFAS IMPUESTO DE LAS BOLSAS
- La tarifa de las bolsas plásticas que ofrezcan soluciones ambientales será del 0%, 25%, 50% o 75% del valor pleno de la tarifa, según el nivel (de 1 a 4) de impacto al medio ambiente y la salud pública, definido por Ministerio de Ambiente y Desarrollo Sostenible con base en la reglamentación que establezca el Gobierno Nacional.
TARIFAS IMPUESTO DE CANNABIS
- La tarifa del impuesto nacional al consumo de cannabis será del dieciséis por ciento 16%, del valor del producto final en cualquier de sus presentaciones
Información
- Descripción
- administracion Mapa Mental sobre IMPUESTO AL CONSUMO, creado por diana lizeth granados peña el 20/05/2024.
- Creado por
- diana lizeth granados peña
- Visitas
- 0
- Historial
-
- Creado por diana lizeth granados peña · 19 may 2024
- Copiado por diana lizeth granados peña · 20 may 2024
- Valoración
Más sobre Impuesto nacional al consumo