
Mapa mental
Competência Tributária
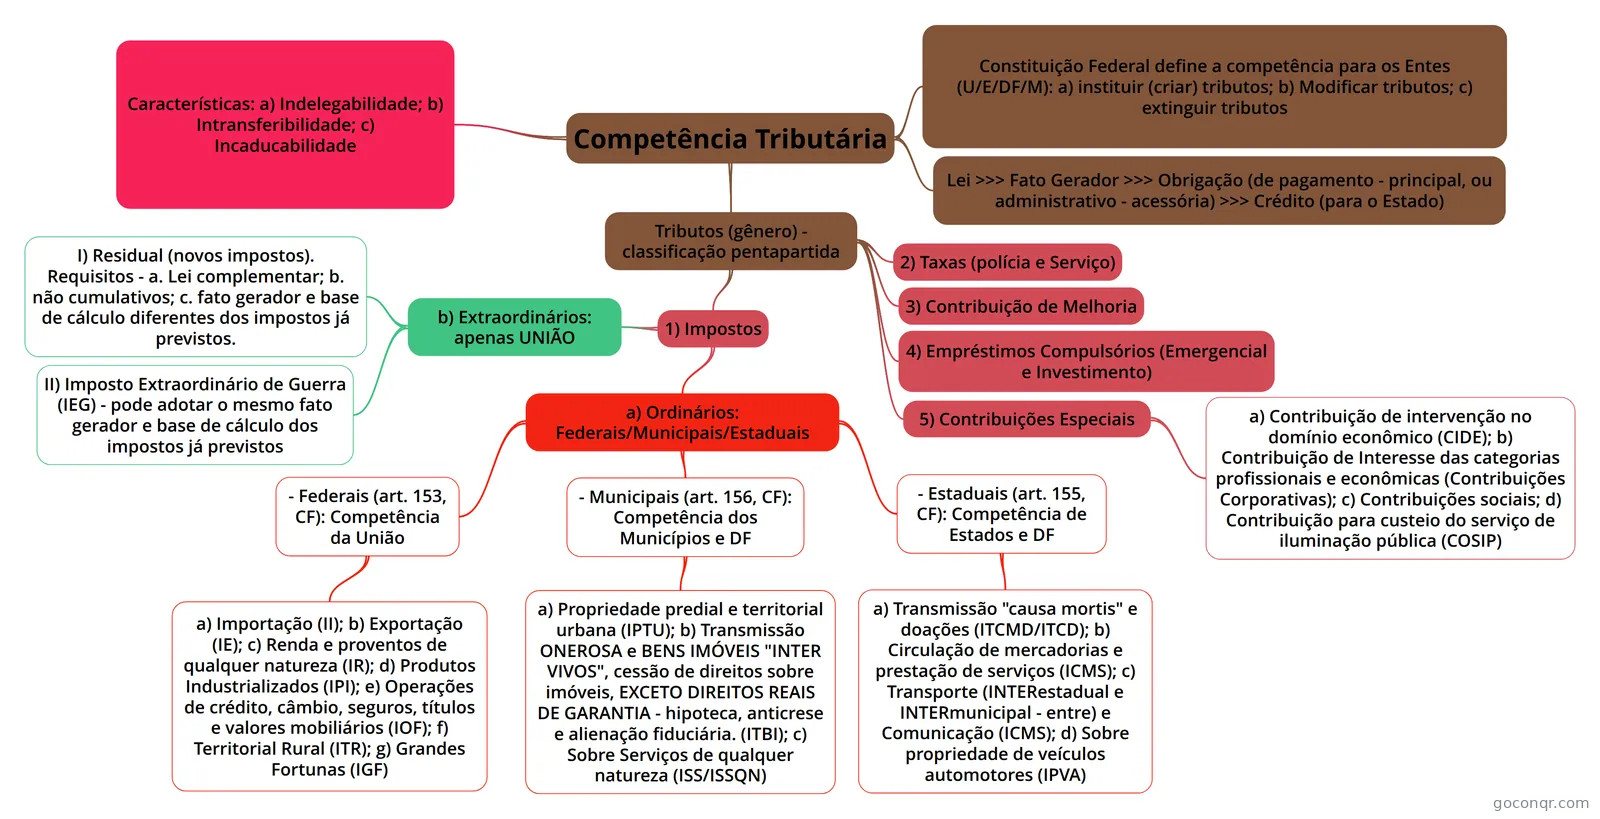
Mapa mental: Competência tributária
Contenido del mapa
Competência Tributária
Lei >>> Fato Gerador >>> Obrigação (de pagamento - principal, ou administrativo - acessória) >>> Crédito (para o Estado)
Constituição Federal define a competência para os Entes (U/E/DF/M): a) instituir (criar) tributos; b) Modificar tributos; c) extinguir tributos
Tributos (gênero) - classificação pentapartida
- 1) Impostos
- a) Ordinários: Federais/Municipais/Estaduais
- - Federais (art. 153, CF): Competência da União
- a) Importação (II); b) Exportação (IE); c) Renda e proventos de qualquer natureza (IR); d) Produtos Industrializados (IPI); e) Operações de crédito, câmbio, seguros, títulos e valores mobiliários (IOF); f) Territorial Rural (ITR); g) Grandes Fortunas (IGF)
- - Estaduais (art. 155, CF): Competência de Estados e DF
- a) Transmissão "causa mortis" e doações (ITCMD/ITCD); b) Circulação de mercadorias e prestação de serviços (ICMS); c) Transporte (INTERestadual e INTERmunicipal - entre) e Comunicação (ICMS); d) Sobre propriedade de veículos automotores (IPVA)
- - Municipais (art. 156, CF): Competência dos Municípios e DF
- a) Propriedade predial e territorial urbana (IPTU); b) Transmissão ONEROSA e BENS IMÓVEIS "INTER VIVOS", cessão de direitos sobre imóveis, EXCETO DIREITOS REAIS DE GARANTIA - hipoteca, anticrese e alienação fiduciária. (ITBI); c) Sobre Serviços de qualquer natureza (ISS/ISSQN)
- - Federais (art. 153, CF): Competência da União
- b) Extraordinários: apenas UNIÃO
- I) Residual (novos impostos). Requisitos - a. Lei complementar; b. não cumulativos; c. fato gerador e base de cálculo diferentes dos impostos já previstos.
- II) Imposto Extraordinário de Guerra (IEG) - pode adotar o mesmo fato gerador e base de cálculo dos impostos já previstos
- a) Ordinários: Federais/Municipais/Estaduais
- 2) Taxas (polícia e Serviço)
- 3) Contribuição de Melhoria
- 4) Empréstimos Compulsórios (Emergencial e Investimento)
- 5) Contribuições Especiais
- a) Contribuição de intervenção no domínio econômico (CIDE); b) Contribuição de Interesse das categorias profissionais e econômicas (Contribuições Corporativas); c) Contribuições sociais; d) Contribuição para custeio do serviço de iluminação pública (COSIP)
- 1) Impostos
Características: a) Indelegabilidade; b) Intransferibilidade; c) Incaducabilidade
Información
- Descripción
- Mapa Mental sobre Competência Tributária, creado por Talita Freitas el 03/09/2020.
- Creado por
- Talita Freitas
- Visitas
- 0
- Valoración
Más sobre Competência tributária e repartição de receitas