
Mapa mental
AULA 1 2-27 E 27-66
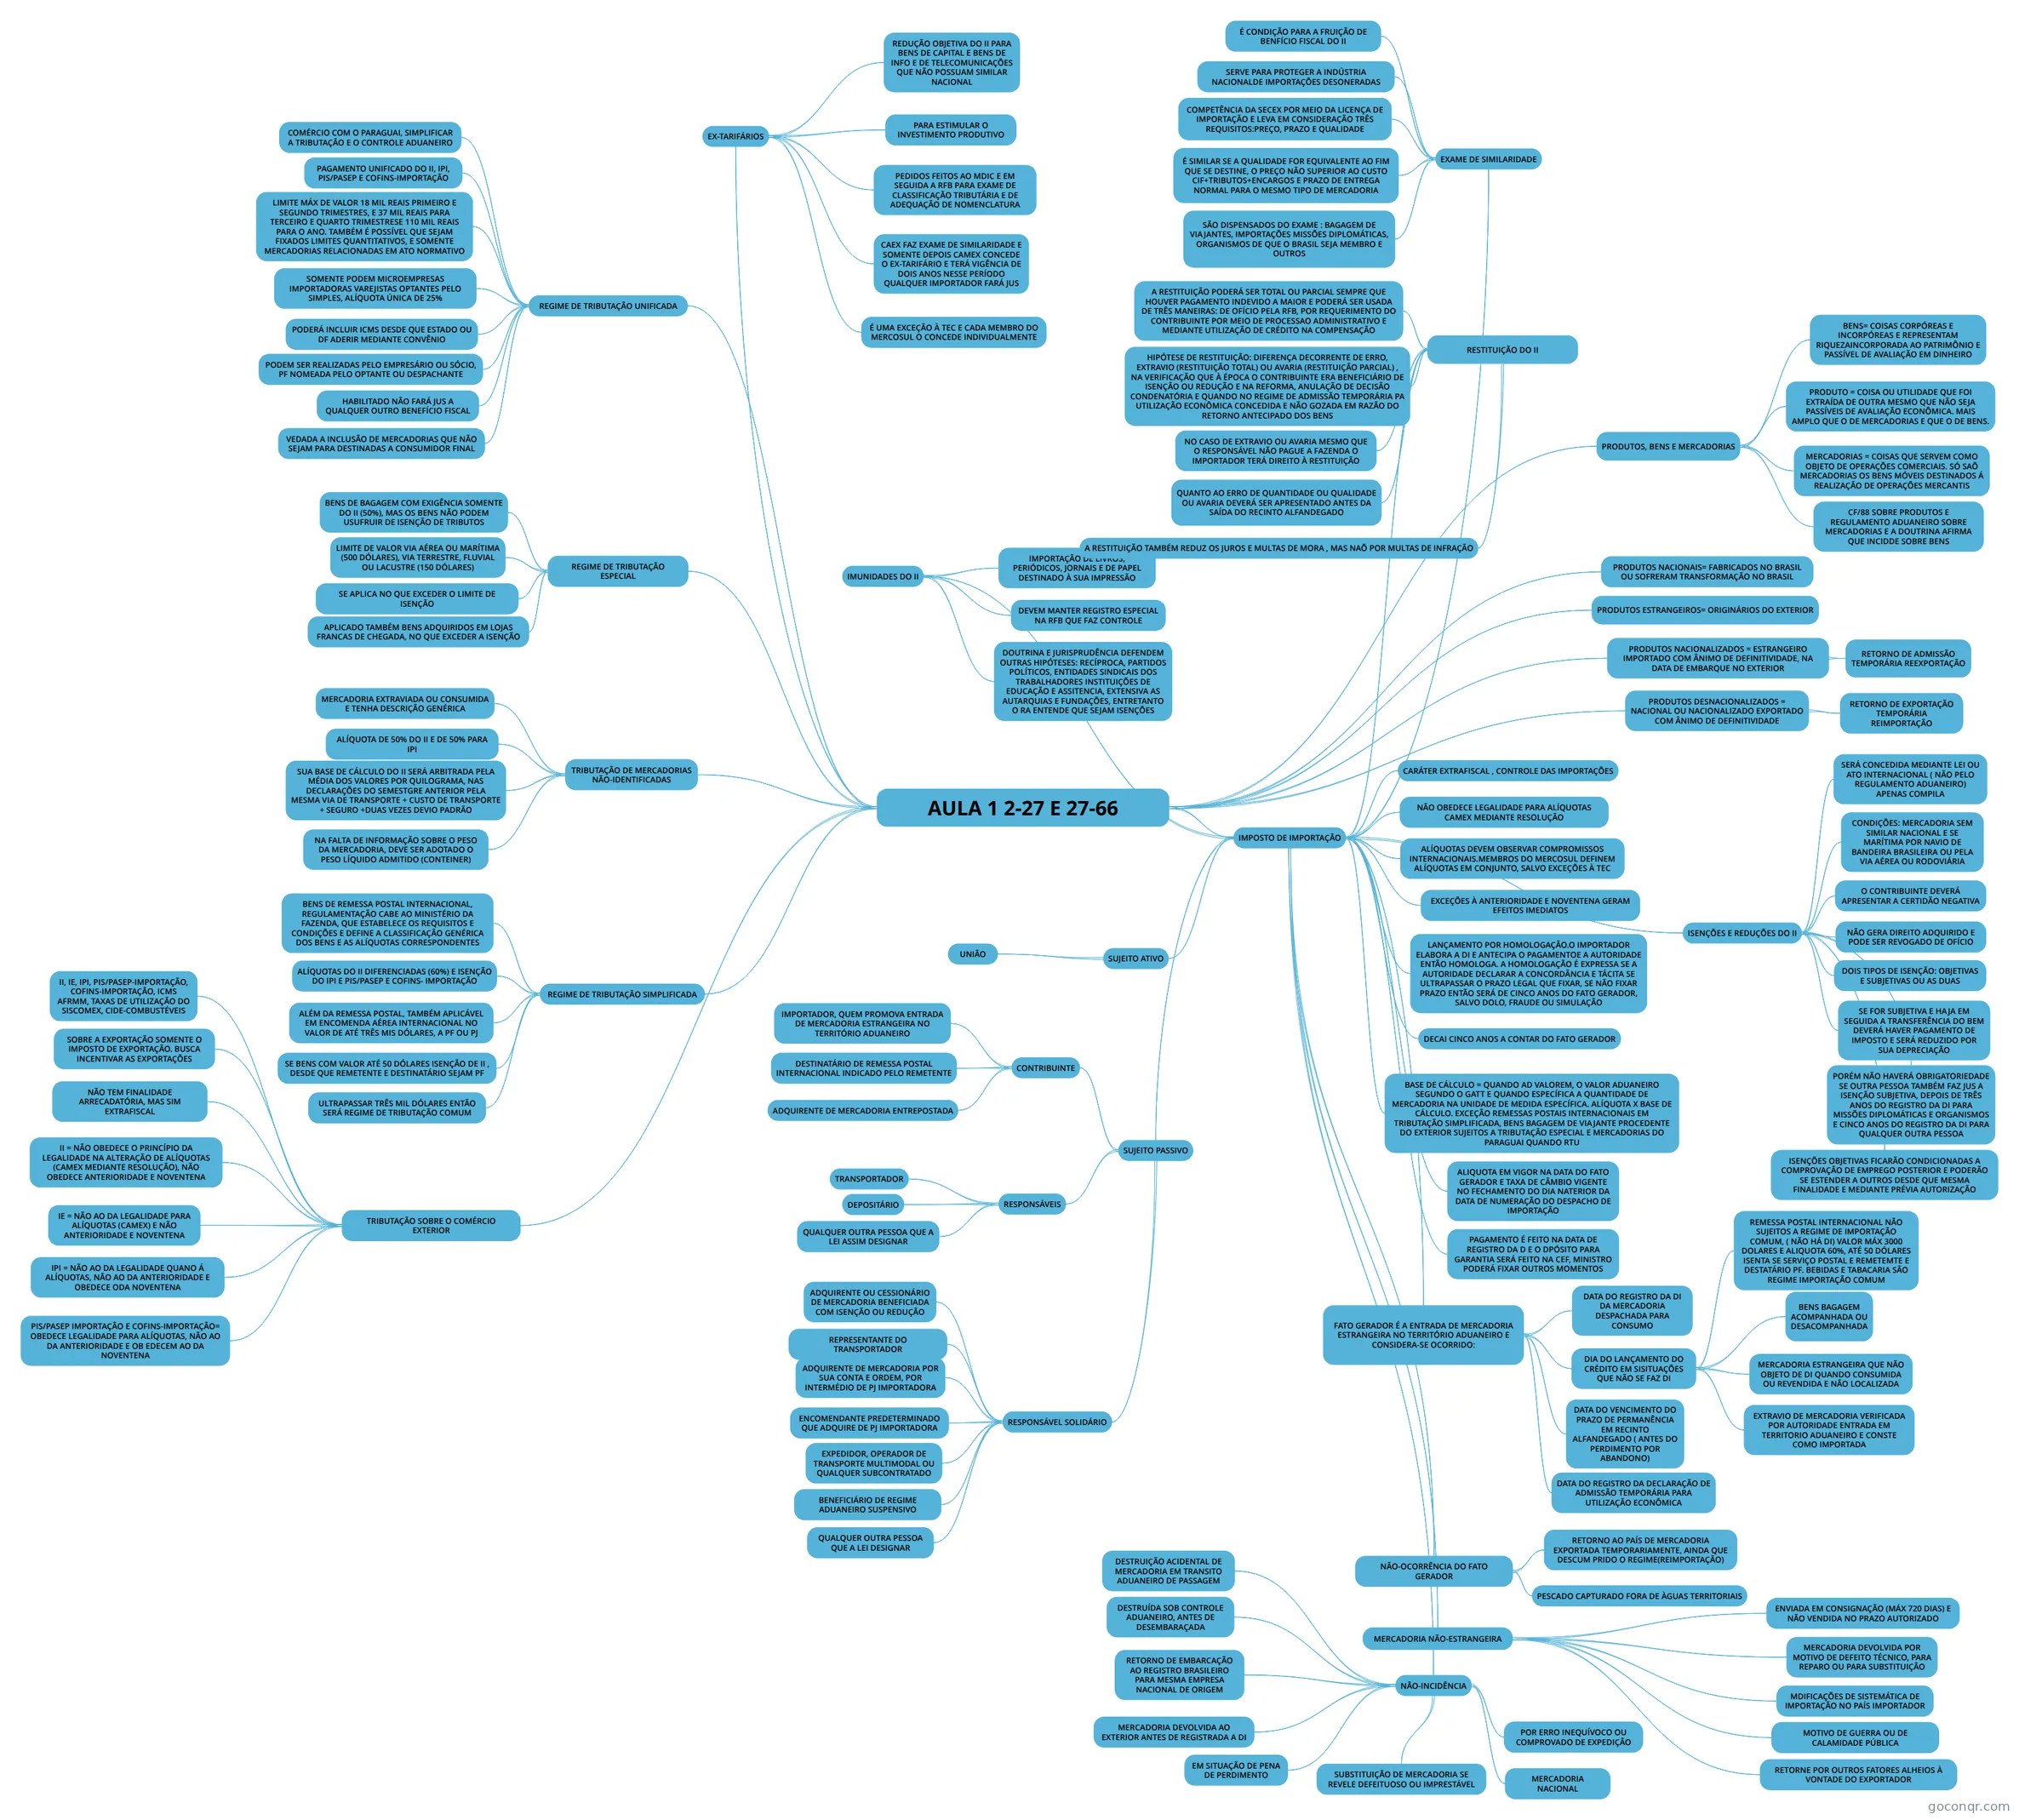
Mapa mental: Tributação sobre o comércio exterior
Contenido del mapa
AULA 1 2-27 E 27-66
TRIBUTAÇÃO SOBRE O COMÉRCIO EXTERIOR
- II, IE, IPI, PIS/PASEP-IMPORTAÇÃO, COFINS-IMPORTAÇÃO, ICMS AFRMM, TAXAS DE UTILIZAÇÃO DO SISCOMEX, CIDE-COMBUSTÉVEIS
- SOBRE A EXPORTAÇÃO SOMENTE O IMPOSTO DE EXPORTAÇÃO. BUSCA INCENTIVAR AS EXPORTAÇÕES
- NÃO TEM FINALIDADE ARRECADATÓRIA, MAS SIM EXTRAFISCAL
- II = NÃO OBEDECE O PRINCÍPIO DA LEGALIDADE NA ALTERAÇÃO DE ALÍQUOTAS (CAMEX MEDIANTE RESOLUÇÃO), NÃO OBEDECE ANTERIORIDADE E NOVENTENA
- IE = NÃO AO DA LEGALIDADE PARA ALÍQUOTAS (CAMEX) E NÃO ANTERIORIDADE E NOVENTENA
- IPI = NÃO AO DA LEGALIDADE QUANO Á ALÍQUOTAS, NÃO AO DA ANTERIORIDADE E OBEDECE ODA NOVENTENA
- PIS/PASEP IMPORTAÇÃO E COFINS-IMPORTAÇÃO= OBEDECE LEGALIDADE PARA ALÍQUOTAS, NÃO AO DA ANTERIORIDADE E OB EDECEM AO DA NOVENTENA
PRODUTOS, BENS E MERCADORIAS
- BENS= COISAS CORPÓREAS E INCORPÓREAS E REPRESENTAM RIQUEZAINCORPORADA AO PATRIMÔNIO E PASSÍVEL DE AVALIAÇÃO EM DINHEIRO
- PRODUTO = COISA OU UTILIDADE QUE FOI EXTRAÍDA DE OUTRA MESMO QUE NÃO SEJA PASSÍVEIS DE AVALIAÇÃO ECONÔMICA. MAIS AMPLO QUE O DE MERCADORIAS E QUE O DE BENS.
- MERCADORIAS = COISAS QUE SERVEM COMO OBJETO DE OPERAÇÕES COMERCIAIS. SÓ SAÕ MERCADORIAS OS BENS MÓVEIS DESTINADOS Á REALIZAÇÃO DE OPERAÇÕES MERCANTIS
- CF/88 SOBRE PRODUTOS E REGULAMENTO ADUANEIRO SOBRE MERCADORIAS E A DOUTRINA AFIRMA QUE INCIDDE SOBRE BENS
PRODUTOS NACIONAIS= FABRICADOS NO BRASIL OU SOFRERAM TRANSFORMAÇÃO NO BRASIL
PRODUTOS ESTRANGEIROS= ORIGINÁRIOS DO EXTERIOR
PRODUTOS NACIONALIZADOS = ESTRANGEIRO IMPORTADO COM ÂNIMO DE DEFINITIVIDADE, NA DATA DE EMBARQUE NO EXTERIOR
- RETORNO DE ADMISSÃO TEMPORÁRIA REEXPORTAÇÃO
PRODUTOS DESNACIONALIZADOS = NACIONAL OU NACIONALIZADO EXPORTADO COM ÂNIMO DE DEFINITIVIDADE
- RETORNO DE EXPORTAÇÃO TEMPORÁRIA REIMPORTAÇÃO
IMPOSTO DE IMPORTAÇÃO
- CARÁTER EXTRAFISCAL , CONTROLE DAS IMPORTAÇÕES
- NÃO OBEDECE LEGALIDADE PARA ALÍQUOTAS CAMEX MEDIANTE RESOLUÇÃO
- ALÍQUOTAS DEVEM OBSERVAR COMPROMISSOS INTERNACIONAIS.MEMBROS DO MERCOSUL DEFINEM ALÍQUOTAS EM CONJUNTO, SALVO EXCEÇÕES À TEC
- EXCEÇÕES À ANTERIORIDADE E NOVENTENA GERAM EFEITOS IMEDIATOS
- LANÇAMENTO POR HOMOLOGAÇÃO.O IMPORTADOR ELABORA A DI E ANTECIPA O PAGAMENTOE A AUTORIDADE ENTÃO HOMOLOGA. A HOMOLOGAÇÃO É EXPRESSA SE A AUTORIDADE DECLARAR A CONCORDÂNCIA E TÁCITA SE ULTRAPASSAR O PRAZO LEGAL QUE FIXAR, SE NÃO FIXAR PRAZO ENTÃO SERÁ DE CINCO ANOS DO FATO GERADOR, SALVO DOLO, FRAUDE OU SIMULAÇÃO
- DECAI CINCO ANOS A CONTAR DO FATO GERADOR
- BASE DE CÁLCULO = QUANDO AD VALOREM, O VALOR ADUANEIRO SEGUNDO O GATT E QUANDO ESPECÍFICA A QUANTIDADE DE MERCADORIA NA UNIDADE DE MEDIDA ESPECÍFICA. ALÍQUOTA X BASE DE CÁLCULO. EXCEÇÃO REMESSAS POSTAIS INTERNACIONAIS EM TRIBUTAÇÃO SIMPLIFICADA, BENS BAGAGEM DE VIAJANTE PROCEDENTE DO EXTERIOR SUJEITOS A TRIBUTAÇÃO ESPECIAL E MERCADORIAS DO PARAGUAI QUANDO RTU
- ALIQUOTA EM VIGOR NA DATA DO FATO GERADOR E TAXA DE CÂMBIO VIGENTE NO FECHAMENTO DO DIA NATERIOR DA DATA DE NUMERAÇÃO DO DESPACHO DE IMPORTAÇÃO
- PAGAMENTO É FEITO NA DATA DE REGISTRO DA D E O DPÓSITO PARA GARANTIA SERÁ FEITO NA CEF, MINISTRO PODERÁ FIXAR OUTROS MOMENTOS
- FATO GERADOR É A ENTRADA DE MERCADORIA ESTRANGEIRA NO TERRITÓRIO ADUANEIRO E CONSIDERA-SE OCORRIDO:
- DATA DO REGISTRO DA DI DA MERCADORIA DESPACHADA PARA CONSUMO
- DIA DO LANÇAMENTO DO CRÉDITO EM SISITUAÇÕES QUE NÃO SE FAZ DI
- REMESSA POSTAL INTERNACIONAL NÃO SUJEITOS A REGIME DE IMPORTAÇÃO COMUM, ( NÃO HÁ DI) VALOR MÁX 3000 DOLARES E ALIQUOTA 60%, ATÉ 50 DÓLARES ISENTA SE SERVIÇO POSTAL E REMETEMTE E DESTATÁRIO PF. BEBIDAS E TABACARIA SÃO REGIME IMPORTAÇÃO COMUM
- BENS BAGAGEM ACOMPANHADA OU DESACOMPANHADA
- EXTRAVIO DE MERCADORIA VERIFICADA POR AUTORIDADE ENTRADA EM TERRITORIO ADUANEIRO E CONSTE COMO IMPORTADA
- MERCADORIA ESTRANGEIRA QUE NÃO OBJETO DE DI QUANDO CONSUMIDA OU REVENDIDA E NÃO LOCALIZADA
- DATA DO VENCIMENTO DO PRAZO DE PERMANÊNCIA EM RECINTO ALFANDEGADO ( ANTES DO PERDIMENTO POR ABANDONO)
- DATA DO REGISTRO DA DECLARAÇÃO DE ADMISSÃO TEMPORÁRIA PARA UTILIZAÇÃO ECONÔMICA
- NÃO-OCORRÊNCIA DO FATO GERADOR
- RETORNO AO PAÍS DE MERCADORIA EXPORTADA TEMPORARIAMENTE, AINDA QUE DESCUM PRIDO O REGIME(REIMPORTAÇÃO)
- PESCADO CAPTURADO FORA DE ÀGUAS TERRITORIAIS
- NÃO-INCIDÊNCIA
- MERCADORIA NACIONAL
- POR ERRO INEQUÍVOCO OU COMPROVADO DE EXPEDIÇÃO
- SUBSTITUIÇÃO DE MERCADORIA SE REVELE DEFEITUOSO OU IMPRESTÁVEL
- EM SITUAÇÃO DE PENA DE PERDIMENTO
- MERCADORIA DEVOLVIDA AO EXTERIOR ANTES DE REGISTRADA A DI
- RETORNO DE EMBARCAÇÃO AO REGISTRO BRASILEIRO PARA MESMA EMPRESA NACIONAL DE ORIGEM
- DESTRUÍDA SOB CONTROLE ADUANEIRO, ANTES DE DESEMBARAÇADA
- DESTRUIÇÃO ACIDENTAL DE MERCADORIA EM TRANSITO ADUANEIRO DE PASSAGEM
- MERCADORIA NÃO-ESTRANGEIRA
- ENVIADA EM CONSIGNAÇÃO (MÁX 720 DIAS) E NÃO VENDIDA NO PRAZO AUTORIZADO
- MERCADORIA DEVOLVIDA POR MOTIVO DE DEFEITO TÉCNICO, PARA REPARO OU PARA SUBSTITUIÇÃO
- MDIFICAÇÕES DE SISTEMÁTICA DE IMPORTAÇÃO NO PAÍS IMPORTADOR
- MOTIVO DE GUERRA OU DE CALAMIDADE PÚBLICA
- RETORNE POR OUTROS FATORES ALHEIOS À VONTADE DO EXPORTADOR
- SUJEITO ATIVO
- UNIÃO
- SUJEITO PASSIVO
- CONTRIBUINTE
- IMPORTADOR, QUEM PROMOVA ENTRADA DE MERCADORIA ESTRANGEIRA NO TERRITÓRIO ADUANEIRO
- DESTINATÁRIO DE REMESSA POSTAL INTERNACIONAL INDICADO PELO REMETENTE
- ADQUIRENTE DE MERCADORIA ENTREPOSTADA
- RESPONSÁVEIS
- TRANSPORTADOR
- DEPOSITÁRIO
- QUALQUER OUTRA PESSOA QUE A LEI ASSIM DESIGNAR
- RESPONSÁVEL SOLIDÁRIO
- ADQUIRENTE OU CESSIONÁRIO DE MERCADORIA BENEFICIADA COM ISENÇÃO OU REDUÇÃO
- REPRESENTANTE DO TRANSPORTADOR
- ADQUIRENTE DE MERCADORIA POR SUA CONTA E ORDEM, POR INTERMÉDIO DE PJ IMPORTADORA
- ENCOMENDANTE PREDETERMINADO QUE ADQUIRE DE PJ IMPORTADORA
- EXPEDIDOR, OPERADOR DE TRANSPORTE MULTIMODAL OU QUALQUER SUBCONTRATADO
- BENEFICIÁRIO DE REGIME ADUANEIRO SUSPENSIVO
- QUALQUER OUTRA PESSOA QUE A LEI DESIGNAR
- CONTRIBUINTE
- ISENÇÕES E REDUÇÕES DO II
- SERÁ CONCEDIDA MEDIANTE LEI OU ATO INTERNACIONAL ( NÃO PELO REGULAMENTO ADUANEIRO) APENAS COMPILA
- CONDIÇÕES: MERCADORIA SEM SIMILAR NACIONAL E SE MARÍTIMA POR NAVIO DE BANDEIRA BRASILEIRA OU PELA VIA AÉREA OU RODOVIÁRIA
- O CONTRIBUINTE DEVERÁ APRESENTAR A CERTIDÃO NEGATIVA
- NÃO GERA DIREITO ADQUIRIDO E PODE SER REVOGADO DE OFÍCIO
- DOIS TIPOS DE ISENÇÃO: OBJETIVAS E SUBJETIVAS OU AS DUAS
- SE FOR SUBJETIVA E HAJA EM SEGUIDA A TRANSFERÊNCIA DO BEM DEVERÁ HAVER PAGAMENTO DE IMPOSTO E SERÁ REDUZIDO POR SUA DEPRECIAÇÃO
- PORÉM NÃO HAVERÁ OBRIGATORIEDADE SE OUTRA PESSOA TAMBÉM FAZ JUS A ISENÇÃO SUBJETIVA, DEPOIS DE TRÊS ANOS DO REGISTRO DA DI PARA MISSÕES DIPLOMÁTICAS E ORGANISMOS E CINCO ANOS DO REGISTRO DA DI PARA QUALQUER OUTRA PESSOA
- ISENÇÕES OBJETIVAS FICARÃO CONDICIONADAS A COMPROVAÇÃO DE EMPREGO POSTERIOR E PODERÃO SE ESTENDER A OUTROS DESDE QUE MESMA FINALIDADE E MEDIANTE PRÉVIA AUTORIZAÇÃO
- IMUNIDADES DO II
- IMPORTAÇÃO DE LIVROS, PERIÓDICOS, JORNAIS E DE PAPEL DESTINADO À SUA IMPRESSÃO
- DEVEM MANTER REGISTRO ESPECIAL NA RFB QUE FAZ CONTROLE
- DOUTRINA E JURISPRUDÊNCIA DEFENDEM OUTRAS HIPÓTESES: RECÍPROCA, PARTIDOS POLÍTICOS, ENTIDADES SINDICAIS DOS TRABALHADORES INSTITUIÇÕES DE EDUCAÇÃO E ASSITENCIA, EXTENSIVA AS AUTARQUIAS E FUNDAÇÕES, ENTRETANTO O RA ENTENDE QUE SEJAM ISENÇÕES
- EXAME DE SIMILARIDADE
- É CONDIÇÃO PARA A FRUIÇÃO DE BENFÍCIO FISCAL DO II
- SERVE PARA PROTEGER A INDÚSTRIA NACIONALDE IMPORTAÇÕES DESONERADAS
- COMPETÊNCIA DA SECEX POR MEIO DA LICENÇA DE IMPORTAÇÃO E LEVA EM CONSIDERAÇÃO TRÊS REQUISITOS:PREÇO, PRAZO E QUALIDADE
- É SIMILAR SE A QUALIDADE FOR EQUIVALENTE AO FIM QUE SE DESTINE, O PREÇO NÃO SUPERIOR AO CUSTO CIF+TRIBUTOS+ENCARGOS E PRAZO DE ENTREGA NORMAL PARA O MESMO TIPO DE MERCADORIA
- SÃO DISPENSADOS DO EXAME : BAGAGEM DE VIAJANTES, IMPORTAÇÕES MISSÕES DIPLOMÁTICAS, ORGANISMOS DE QUE O BRASIL SEJA MEMBRO E OUTROS
- RESTITUIÇÃO DO II
- A RESTITUIÇÃO PODERÁ SER TOTAL OU PARCIAL SEMPRE QUE HOUVER PAGAMENTO INDEVIDO A MAIOR E PODERÁ SER USADA DE TRÊS MANEIRAS: DE OFÍCIO PELA RFB, POR REQUERIMENTO DO CONTRIBUINTE POR MEIO DE PROCESSAO ADMINISTRATIVO E MEDIANTE UTILIZAÇÃO DE CRÉDITO NA COMPENSAÇÃO
- HIPÓTESE DE RESTITUIÇÃO: DIFERENÇA DECORRENTE DE ERRO, EXTRAVIO (RESTITUIÇÃO TOTAL) OU AVARIA (RESTITUIÇÃO PARCIAL) , NA VERIFICAÇÃO QUE À ÉPOCA O CONTRIBUINTE ERA BENEFICIÁRIO DE ISENÇÃO OU REDUÇÃO E NA REFORMA, ANULAÇÃO DE DECISÃO CONDENATÓRIA E QUANDO NO REGIME DE ADMISSÃO TEMPORÁRIA PA UTILIZAÇÃO ECONÔMICA CONCEDIDA E NÃO GOZADA EM RAZÃO DO RETORNO ANTECIPADO DOS BENS
- NO CASO DE EXTRAVIO OU AVARIA MESMO QUE O RESPONSÁVEL NÃO PAGUE A FAZENDA O IMPORTADOR TERÁ DIREITO À RESTITUIÇÃO
- QUANTO AO ERRO DE QUANTIDADE OU QUALIDADE OU AVARIA DEVERÁ SER APRESENTADO ANTES DA SAÍDA DO RECINTO ALFANDEGADO
- A RESTITUIÇÃO TAMBÉM REDUZ OS JUROS E MULTAS DE MORA , MAS NAÕ POR MULTAS DE INFRAÇÃO
TRIBUTAÇÃO DE MERCADORIAS NÃO-IDENTIFICADAS
- MERCADORIA EXTRAVIADA OU CONSUMIDA E TENHA DESCRIÇÃO GENÉRICA
- ALÍQUOTA DE 50% DO II E DE 50% PARA IPI
- SUA BASE DE CÁLCULO DO II SERÁ ARBITRADA PELA MÉDIA DOS VALORES POR QUILOGRAMA, NAS DECLARAÇÕES DO SEMESTGRE ANTERIOR PELA MESMA VIA DE TRANSPORTE + CUSTO DE TRANSPORTE + SEGURO +DUAS VEZES DEVIO PADRÃO
- NA FALTA DE INFORMAÇÃO SOBRE O PESO DA MERCADORIA, DEVE SER ADOTADO O PESO LÍQUIDO ADMITIDO (CONTEINER)
REGIME DE TRIBUTAÇÃO SIMPLIFICADA
- BENS DE REMESSA POSTAL INTERNACIONAL, REGULAMENTAÇÃO CABE AO MINISTÉRIO DA FAZENDA, QUE ESTABELECE OS REQUISITOS E CONDIÇÕES E DEFINE A CLASSIFICAÇÃO GENÉRICA DOS BENS E AS ALÍQUOTAS CORRESPONDENTES
- ALÍQUOTAS DO II DIFERENCIADAS (60%) E ISENÇÃO DO IPI E PIS/PASEP E COFINS- IMPORTAÇÃO
- ALÉM DA REMESSA POSTAL, TAMBÉM APLICÁVEL EM ENCOMENDA AÉREA INTERNACIONAL NO VALOR DE ATÉ TRÊS MIS DÓLARES, A PF OU PJ
- SE BENS COM VALOR ATÉ 50 DÓLARES ISENÇÃO DE II , DESDE QUE REMETENTE E DESTINATÁRIO SEJAM PF
- ULTRAPASSAR TRÊS MIL DÓLARES ENTÃO SERÁ REGIME DE TRIBUTAÇÃO COMUM
REGIME DE TRIBUTAÇÃO ESPECIAL
- BENS DE BAGAGEM COM EXIGÊNCIA SOMENTE DO II (50%), MAS OS BENS NÃO PODEM USUFRUIR DE ISENÇÃO DE TRIBUTOS
- LIMITE DE VALOR VIA AÉREA OU MARÍTIMA (500 DÓLARES), VIA TERRESTRE, FLUVIAL OU LACUSTRE (150 DÓLARES)
- SE APLICA NO QUE EXCEDER O LIMITE DE ISENÇÃO
- APLICADO TAMBÉM BENS ADQUIRIDOS EM LOJAS FRANCAS DE CHEGADA, NO QUE EXCEDER A ISENÇÃO
REGIME DE TRIBUTAÇÃO UNIFICADA
- COMÉRCIO COM O PARAGUAI, SIMPLIFICAR A TRIBUTAÇÃO E O CONTROLE ADUANEIRO
- PAGAMENTO UNIFICADO DO II, IPI, PIS/PASEP E COFINS-IMPORTAÇÃO
- LIMITE MÁX DE VALOR 18 MIL REAIS PRIMEIRO E SEGUNDO TRIMESTRES, E 37 MIL REAIS PARA TERCEIRO E QUARTO TRIMESTRESE 110 MIL REAIS PARA O ANO. TAMBÉM É POSSÍVEL QUE SEJAM FIXADOS LIMITES QUANTITATIVOS, E SOMENTE MERCADORIAS RELACIONADAS EM ATO NORMATIVO
- SOMENTE PODEM MICROEMPRESAS IMPORTADORAS VAREJISTAS OPTANTES PELO SIMPLES, ALÍQUOTA ÚNICA DE 25%
- PODERÁ INCLUIR ICMS DESDE QUE ESTADO OU DF ADERIR MEDIANTE CONVÊNIO
- PODEM SER REALIZADAS PELO EMPRESÁRIO OU SÓCIO, PF NOMEADA PELO OPTANTE OU DESPACHANTE
- HABILITADO NÃO FARÁ JUS A QUALQUER OUTRO BENEFÍCIO FISCAL
- VEDADA A INCLUSÃO DE MERCADORIAS QUE NÃO SEJAM PARA DESTINADAS A CONSUMIDOR FINAL
EX-TARIFÁRIOS
- REDUÇÃO OBJETIVA DO II PARA BENS DE CAPITAL E BENS DE INFO E DE TELECOMUNICAÇÕES QUE NÃO POSSUAM SIMILAR NACIONAL
- PARA ESTIMULAR O INVESTIMENTO PRODUTIVO
- PEDIDOS FEITOS AO MDIC E EM SEGUIDA A RFB PARA EXAME DE CLASSIFICAÇÃO TRIBUTÁRIA E DE ADEQUAÇÃO DE NOMENCLATURA
- CAEX FAZ EXAME DE SIMILARIDADE E SOMENTE DEPOIS CAMEX CONCEDE O EX-TARIFÁRIO E TERÁ VIGÊNCIA DE DOIS ANOS NESSE PERÍODO QUALQUER IMPORTADOR FARÁ JUS
- É UMA EXCEÇÃO À TEC E CADA MEMBRO DO MERCOSUL O CONCEDE INDIVIDUALMENTE
Información
- Descripción
- atrfb LEGISLAÇÃO ADUANEIRA Mapa Mental sobre AULA 1 2-27 E 27-66, creado por Ezequiel Vieira Barbosa el 11/07/2016.
- Creado por
- Ezequiel Vieira Barbosa
- Visitas
- 2
- Valoración
Más sobre Tributos no comércio exterior